
ADC药物的增量机会
—————————
ADC,全称Antibody-Drug Conjugate(抗体药物偶联物),它的设计思路是把起细胞毒作用的化疗药物绑在抗体这个能精准定位的“导航”上,从而实现化疗药物的靶向给药。从临床前数据看,很多ADC药物的细胞毒载荷分子(payload)在肿瘤部位的浓度可以达到血浆浓度的10倍-100倍,这种肿瘤富集特性能让ADC药物实现远比普通化疗药物更为强大的疗效,若设计得当也能实现更优秀的安全特性,相当于是传统化疗药物的“增效+减毒”的升级替代品。逻辑上说,所有能用到化疗药物的场景都可以用ADC药物进行平替,而且因为减毒增效带来的临床获益,可以获得更高的定价与更长的治疗时长,其潜在市场空间将远大于化疗药物——2025年全球ADC药物市场达到160-170亿美元,按我们的估算,未来十多年里,全球ADC药物市场有望增至1000-1500亿美元,有很大的成长空间。
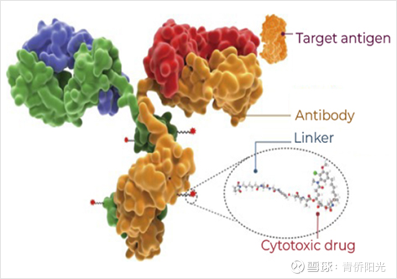
下图是ADC的分子结构示意,通过连接子将细胞毒分子偶联到抗体上,等抗体靶向递送到肿瘤细胞或肿瘤微环境后再进行毒素释放和对肿瘤细胞的毒杀。可以看到,ADC的结构本质是“抗体+连接子+毒素/载荷”的组合物,每个组件成分本身就具备不断工程化改造升级的余地、同时组件之间的搭配也存在大量创新试错的空间,可以看到ADC药物的研发具备很强的工程化创新特性,而这正好与当前中国的资源禀赋高度契合,是国产创新药企凭借工程师红利与低试错成本优势实现弯道超车的绝佳赛道之一。事实上,过去5-6年里,中国也已经诞生多款引领全球发展的代表性ADC药物。而且,从下文的分析可以看到,ADC药物的创新迭代与价值挖掘之路远未结束,仍有诸多增量机会,等待有眼光、有技术且幸运的药企去发掘和兑现。
一、毒素/载荷:Top1i已经大幅拓宽ADC治疗边界,双载荷能否显著提升ADC性能仍待观察
在多数ADC药物中,抗体虽然占据了分子量的大头、但它只负责投送,而真正干细胞毒杀脏活的还得靠毒素/载荷,毒素/载荷的性能如何将直接影响ADC药物毒杀肿瘤细胞的疗效。
在初代ADC药物中,大家还是照着类似传统化疗的思路在筛选载荷毒素,比如阿霉素、卡奇霉素等,这些毒素中要么毒性太大、耐受性不佳,要么毒性太普通、疗效有限,普遍成药前景很差。到了第二代ADC,以微管抑制剂为代表的ADC专用毒素开始成为主流,典型的比如MMAE(甲基奥瑞他汀)与DM1(美登素衍生物),尤其是seagen开发的“MMAE载荷+VC二肽可裂解连接子”组合(vedotin),在较为优秀的性能平衡与公司的大力对外技术授权推广下,一度成为ADC领域的默认标配,该公司自身也在2023年被辉瑞以430亿美元巨资收购,实现了20年时间近100倍股价涨幅的回报传奇。
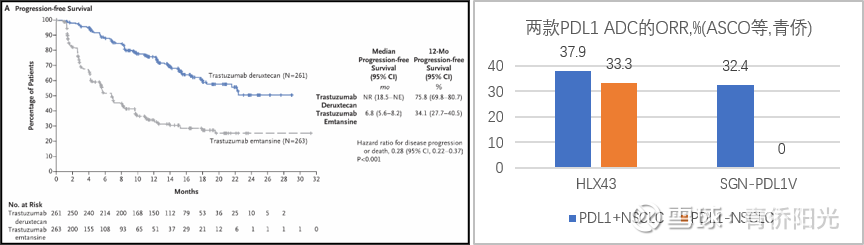
不过,对于辉瑞的投资人来说,这笔收购是否明智是需要打大问号的,因为早在辉瑞收购的2年前,第一三共公布的DB03研究数据就已经吹响了第三代ADC取代二代ADC的号角,seagen所依仗的vedotin组合虽说是二代ADC里的佼佼者,但在三代ADC的性能攻势下,已经开始展现日薄西山的衰落风险。看一组具体数据,下面左图是在曲妥珠单抗经治人群中,三代ADC代表DS-8201(Trastuzumab Deruxtecan)与二代ADC代表T-DM1(Transtuzumab Emtansine)的头对头PFS数据,前者相比后者可以降低72%的死亡或进展风险(HR=0.28),数据十分震撼,DS8201一夜出圈,国内一批药企也正是看到了三代ADC的巨大潜力,开始全力加码对新型ADC药物的研发探索。
DS-8201之所以被公认为第三代ADC的开山之作,是因为它用具备强大旁观者杀伤效应的Top1i载荷(拓扑异构酶I抑制剂)系统性拉高了ADC药物的潜在疗效水平,并用更亲水的四肽连接子打开了高DAR(一个抗体上能挂载更多毒素/载荷)的设计空间。在这两个创新之举中,前者的影响远比后者更为深远,因为新型ADC分子只需要识别、结合一小部分表面有阳性靶点分子的肿瘤细胞,就能通过内吞释放毒素载荷并借助强旁观者效应对边上不表达阳性靶点分子的肿瘤细胞也产生强杀伤效应,这就极大改善了ADC药物对高度异质性和/或靶点分子中低表达肿瘤的治疗潜力。比如原来的HER2 ADC治疗乳腺癌时,只对占比20%的HER2高表达患者有效,但采用了高旁观者效应的Top1i载荷的新型ADC对于占比60%的HER2低表达甚至极低表达患者同样非常有效,这是非常大的性能跃迁。
Top1i载荷的快速崛起,让寻求强旁观者效应迅速成为行业的普遍共识,也让弱旁观者效应的MMAE等载荷开始面临巨大的竞争挑战。举一个最新的例子,在今年ASCO,有两款PDL1 ADC都更新了针对NSCLC的临床数据,其中辉瑞的SGN-PDL1V采用的是所收购seagen的标志性的MMAE载荷,而国产HLX43采用的是具备强旁观者效应的Top1i载荷,下面右图是两者的缓解率ORR对比(非头对头):在PDL1+NSCLC患者中,两者疗效差别不大;但在PDL1-NSCLC患者中(注:PDL1-NSCLC一般也会有PDL1表达、只是表达量低于某个检测值而已),HLX43仍然有很好的疗效,但SGN-PDL1V则几乎无效;可以预见,采用了Top1i载荷的PDL1 ADC会极大压制采用MMAE载荷的PDL1 ADC的潜在价值空间。类似的例子还有很多,比如艾伯维的c-MET ADC,前一代产品ABBV-399采用的是MMAE载荷,治疗EGFRwt-NSCLC的ORR是28.6%、mPFS是5.7月;而新一代产品ABBV-400把载荷换成top1i,同样治疗EGFRwt-NSCLC,ORR拉高到47.9%、mPFS也增至6.9月,疗效潜力得到了大幅提升。事实上,在我们梳理的大多数癌种里,Top1i载荷凭借旁观者杀伤效应,相比MMAE等微管抑制剂都有明确的优效趋势。
但这并不意味着微管抑制剂类载荷就会淡出历史舞台。首先,不同癌种的微观生理环境不同,top1i优于MMAE的趋势是多数癌种适用而不是所有癌种适用,比如同样是HER2 ADC,维迪西妥的载荷是微管抑制剂,德曲妥珠(DS8201)的载荷是top1i,在乳腺癌适应症上,德曲妥珠的疗效远超维迪西妥,在胃癌、肺癌等适应症上也明显更优,但在尿路上皮癌适应症上,德曲妥珠反而不如维迪西妥。虽然背后的机制尚不清楚,但似乎微管抑制剂在尿路上皮癌中有着相对独特的优势,足以抵消弱旁观者效应带来的劣势。其次,单一类别的载荷有交叉耐药问题,DS8201前线治疗后耐药的患者,再用top1i载荷的ADC去治疗效会大降,这时换成MMAE载荷的ADC去治说不定还能有效。正是基于不同载荷之间不容易交叉耐药的原理,双载荷ADC的设计思路开始粉墨登场。不过,考虑到ADC药物靶点普遍存在“不干净”的问题,即使连接子在血浆做到很好的稳定性,依然有不小的“on-target”副作用,因此,双载荷ADC有可能存在毒性叠加的问题。可如果为了平衡风险而选择低DAR策略则又可能会削弱疗效潜力,那双载荷ADC带来的临床获益,可能也不一定能超过两款单一载荷ADC序贯治疗的获益。从这点上讲,双载荷ADC是否真能证明突出的价值增量,可能还需谨慎观望。
除了双载荷ADC之外,在新载荷的探索上也依然存在增量机会。比如国产HER2 ADC产品T-bren,采用了比第一三共的DXd活性更强、亲水性更均衡的拓扑异构酶I抑制剂(Ed04),再加上其亲水性修饰的连接子,最终获得了相比DS8201有明显性能优势的HER2 ADC产品。再比如,诺华最新收购的Myricx在开发基于NMT抑制剂的全新载荷,有一定可能会给ADC行业带来新的载荷选择。
虽然仅靠筛选新载荷拉出代际差有困难,但更优性能的新载荷确实可以成为不错的加分项,如果再叠加更优的连接子,或者更优的双抗ADC设计等,依然是有机会做出相比当前主流ADC有显著性能代差的better ADC的。
二、连接子:通过更好平衡血浆稳定与高效释放,带来显著的综合性能提升
在ADC药物的“抗体+连接子+毒素/载荷”三要素中,连接子看上去似乎是无关紧要的中间角色,但在临床实践中,连接子的设计是否得当对于ADC药物综合性能极其关键的角色,反而成为过去几年中国企业反超海外先驱的关键抓手。因为毒素载荷的毒性普遍偏大,如果连接子不稳定,导致毒素载荷在血浆中就提前释放,会带来非常严重的脱靶副作用。
一代ADC就因为所用的可裂解腙键的稳定性太差,导致早期产品长期被严重副作用所困扰。如何解决连接子不稳定导致毒素过早脱落?一种思路是直接把连接子焊死,T-DM1就走了这条技术路,用不可裂解连接子把毒素“焊死”在抗体上,在抗体在溶酶体被彻底酶切前,毒素都不会脱落;另一种思路是设计新的稳定性更高的连接子,vedotin组合就走了这条技术路,用Mc疏水接头连VC二肽可裂解连接子再连MMAE载荷,血浆稳定性大幅提升的同时仍然保留了可被组织蛋白酶裂解的特性,实现较好释放效率的同时也保留了基础的旁观者效应。
不过,“VC-MMAE”组合整体疏水性较强,如果在一个抗体上挂了太多的连接子(和载荷),很容易在血浆中产生聚集而被快速清除,因此DAR只能加到4,限制了疗效的进一步提升。而以DS8201为先驱的第三代ADC药物,通过亲水性修饰的GGFG四肽连接子进一步降低疏水,从而支持实现更高DAR设计(比如DAR=8)。不过第一三共的“GGFG四肽连接子+DXd载荷”的组合普遍被间质性肺炎ILD所困扰,比如把DAR拉到8的DS8201,有10%-15%的间质性肺炎(ILD)、甚至有2%-3%的致死性ILD,这在临床推广中是大痛点,该平台的另一款产品Dato-DXd为了平衡安全性把DAR降到4,虽然安全性大幅改善,但有效性也被打了折扣。
ILD副作用给第一三共带来进退两难的同时,也给中国公司进行迭代改良创造了机会。最具代表性的改造是SKB264所采用的独特连接子设计:在抗体端引入甲磺酰嘧啶不可逆锚头,大幅提高连接子稳定性,解决Mc疏水可逆锚头所带来的脱落问题;中间骨架引入PH敏感CL2A碳酸酯可裂解连接序列,在组织蛋白酶可裂解之外引入肿瘤微环境可裂解的双重裂解机制,提高载荷的释放效率;同时配套使用活性更强但脂溶性适度削弱的新型top1i,减少肺部过度渗透带来的严重副作用风险。SKB264的这一设计思路后来在宜联生物的TMALIN平台得到很好的继承与发扬,成为中国药企改造ADC连接子的成功典范。当然,通过“改良连接子+改良载荷”的组合拳实现相比第一三共“GGFG-DXd”更优性能的远不只此一家,比如另一家上市公司开发的HIRE-ADC技术平台,也采用了“更亲水更稳定的连接子+活性加强但脂溶性削弱的载荷”的设计思路,在降低ILD发生率、降低毒素载荷血浆脱落率的同时提高分子疗效,作为这一技术的实战代表,该公司的HER2 ADC产品T-bren也展现了清晰的better倾向。
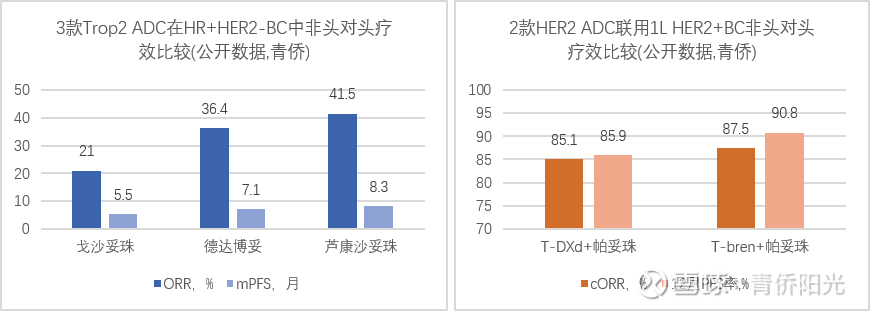
看两组具体数据,下面左图是3款Trop2 ADC在HR+HER2-BC适应症中的非头对头疗效数据比较,可以看到国产的芦康沙妥珠(SKB264)明显优于海外的戈沙妥珠与德达博妥(Dato-DXd)。下面右图是2款Trop2 ADC联合帕妥珠1L治疗HER2+BC的非头对头疗效数据比较,也能看到T-bren相比T-DXd(DS8201)的优效趋势。
当然,连接子的设计并不只涉及连接子结构本身的亲水/疏水、可酶切/不可酶切,还涉及把毒素挂载到抗体上所采用的偶联方式。当前已上市ADC药物中比较主流的是随机半胱氨酸偶联,利用抗体分子内4对链间二硫键的8个半胱氨酸,通过还原剂释放游离巯基后,用马来酰亚胺Mc接头偶联(DS8201等使用),或者用磺酰嘧啶/乙酰修饰等不可逆或几乎不可逆的接头进行偶联(T-bren、SKB264等使用),其中后者的连接子稳定性相比前者有大幅提升,是国内ADC企业反超海外竞品非常重要的一个差异化优势点。但从相关产品的临床前数据看,基于随机半胱氨酸偶联的ADC,DAR很难做到真正的均一性,由于ADC是对剂量非常敏感的药物,因此DAR不均一多少会影响有效性与安全性。为此,也有不少其它在探索可以实现更均一DAR、更低脱靶毒性的定点偶联技术,比如工程化引入额外半胱氨酸巯基进行定点偶联、或者对Fc段糖链改造进行糖基定点偶联,这些定点偶联的好处是DAR更均一、安全潜力更优秀,但可供定点偶联的位点有限,一个抗体分子能挂载的毒素载荷数量相对受限(比如DAR=4),相比DAR=8的半胱氨酸随机偶联产品而言,在疗效对比上会吃些亏,最终的综合性能是否占优仍然是具体情况具体分析,比如对DAR数高低不敏感的场景,定点偶联可能会有相对优势,而对DAR数高低敏感的场景,定点偶联可能未必有优势。
三、抗体:双抗ADC仍有广阔探索空间,能否继续系统性拉升ADC性能或可期待
过去10年里,ADC产业的探索更多聚焦于新靶点、新适应症的探索,以及新载荷、新连接子的优化上,作为对比,ADC三要素中的“抗体”组分受到的关注和探索是相对有限的。但其实,好的抗体设计比如恰当的双抗ADC设计对ADC的性能是有非常大影响的,只不过在连接子、载荷等底层技术不成熟还成为瓶颈时,设计的优势很难发挥。而随着载荷与连接子等底层技术的不断成熟与扩散,抗体设计正在逐渐成为拉开差异化性能的关键所在。
在双抗ADC领域有两个相对成熟的探索方向,一个是国内外多家企业涉足的HER2双抗ADC,一个是国内企业推动的HER3双抗ADC(包括EGFR*HER3双抗ADC与TROP2*HER3双抗ADC)。先看下HER2双抗ADC的情况,最早是zymeworks的ZW49进入临床,靶向EHR2的ECD2和ECD4两个表位,DAR=2,载荷是MMAE类似物,可惜了1期临床数据比DS8201等HER2单抗ADC还差,最终项目被搁置,但临床前资料提示HER2双抗能带来HER2受体的成簇聚集,可以大幅增加内吞效应。国内的TQB2102采用类似的抗体设计,但把载荷换成了氘代DXd、并把DAR升到5.8-6.0,从临床前数据看,连接子稳定性良好、载荷脱落率远低于DS8201,亲和力略差于DS8201,但内化速率和总内化率优于DS8201,不过DAR均一性不算太好;从临床数据看,在多个癌种中展现了一定的成药前景。JSKN003是另一款来自国内的HER2双抗ADC,采用了糖基定点偶联,连接子的稳定性、亲水性、均一性都非常好,稍微可惜的是DAR=4不算高。从初步临床数据看,JSKN003在多个癌种中获得了优于TQB2102和DS8201的临床数据,在HER2+CRC等癌种上展现了全球best潜力,只可惜了市场潜力最大的HER2-low BC适应症上数据并不理想,可能受到了DAR不高(DAR=4)的掣肘。
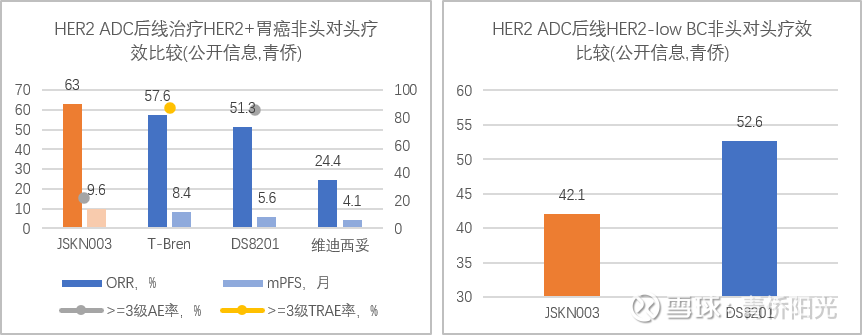
看两组具体数据,下面左图是不同的HER2 ADC在经治HER2+胃癌适应症里的非头对头疗效数据比较,JSKN003虽然DAR只有4,但疗效数据有优于T-bren与DS8201(DAR均为8)的趋势,而且前者>=3级血液毒性远低于后者,属于典型的高效低毒选项,有机会成为同类best。下面右图是几款HER2 ADC在后线HER2-low BC适应症里的非头对头缓解率比较,从初步数据看,在该适应症里低DAR的HER2双抗ADC可能未必优于高DAR的单抗HER2 ADC。
这是个非常有意思的现象,虽然非头对头数据不能直接对比,患者基线不同可能有无法排除的不可比因素干扰。但现有数据支持一个基础假设,即不同瘤种的HER2阳性患者有着不同的微观背景,可能需要不同设计思路的HER2 ADC产品。比如乳腺癌里的HER2低表达患者,至少有效性上可能更需要高DAR的HER2单抗ADC;但在胃癌、结直肠癌、卵巢癌等癌种里的HER2阳性患者,则不管是是有效性还是安全性,可能都更需要HER2双抗ADC。
虽然未能证明全面优效性,但至少已经证明了双抗ADC的独特临床价值与商业可行性。
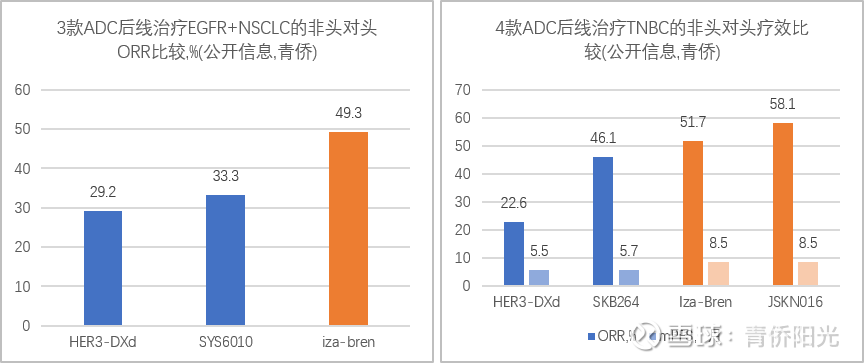
再看两款国产HER3双抗ADC的例子。下面左图是3款代表性的HER3 ADC(HER3-DXd)、EGFR ADC(SYS6010)、EGFR*HER3双抗ADC(iza-bren),治疗TKI耐药+化疗经治EGFR+NSCLC的ORR非头对头比较,可以看到,HER3 ADC、EGFR ADC对于多线经治EGFR+NSCLC都展现了不错的缓解率,但同时针对两个靶点的EGFR*HER3双抗ADC则展现了比前两者明显更优异的疗效潜力。下面右图则是4款代表性的HER3 ADC(HER3-DXd)、TROP2 ADC(SKB264)、EGFR*HER3双抗ADC(iza-bren)、TROP2*HER3双抗ADC(JSKN016),后线治疗TNBC的非头对头疗效数据比较;同样有基线与条件不同带来的不可比因素干扰,但整体上,同样能明显看到双抗ADC在疗效潜力上明显超过分别针对单一靶点的单抗ADC。
当然,双抗ADC也不是简单排列组合,它需要找到适合的靶点组合才能获得比如提升内吞效率或者实现双重富集的协同强化效果,如果组合不当反而可能陷入多此一举甚至彼此掣肘而变得更差的困境。逻辑上说,双抗ADC会是一条有望结出众多丰硕果子、但在发展途中大量先行者失败倒下的路。这种不确定性,在行业早期让只想摘低垂果实的企业望而却步,但在底层技术成熟到一定程度后,也给希望继续做出性能跃迁的新ADC药物的企业留出增量空间。当前阶段,ADC技术在载荷与连接子优化上已经比较成熟,优势思路也在快速扩散,想靠继续迭代载荷与连接子拉出代差级性能跳升已经越来越困难。
在底层技术趋于成熟与扩散的阶段,能否凭借巧妙的双靶点组合设计来做出better甚至best产品,就成了当前以及未来一段时间之内更值得关注的核心增量方向。
四、靶点:只需靶向肿瘤相关抗原而非肿瘤驱动分子,极大解放了ADC的靶点选择空间
在ADC之前,单抗药物抑制肿瘤主要依赖结合并阻断靶标分子的生物学功能,因此,想开发抗肿瘤抗体药物就只能靶向肿瘤驱动分子。比如HER2单抗所靶向的HER2分子本身就是HER2+BC等癌种的核心驱动分子,比如VEGF单抗所靶向的VEGF也是癌变进展的重要推手,再比如PD1单抗所靶向的PD1则通过下调T细胞免疫活性来间接参与癌变进展过程。
但ADC的出现带来了全新的底层逻辑。ADC药物抑制肿瘤,主要靠的是用靶向递送的载荷毒素去毒杀肿瘤细胞,而不是靠抗体部分去结合与阻断靶标分子的生物学功能。也就是说,ADC药物里的抗体部分只需要承担“带路”角色、而不必非得起“效用”角色,因此,只需要靶向肿瘤相关抗原而不必非得靶向肿瘤驱动分子,这就极大解放了ADC药物的靶点选择空间,因为肿瘤相关抗原的数量要远超肿瘤驱动分子——可以通俗地理解为,在肿瘤细胞进展过程中,“吃瓜群众”的数量是远超起关键作用的“主犯”的。
在ADC药物之前,实体瘤领域可开发大分子药物的靶点屈指可数。但在ADC药物成熟之后,实体瘤领域可开发大分子药物的靶点开始喷泉般涌现,经常听到的比如:HER2、HER3、EGFR、CLDN18.2、Nectin4、FRα、TF、c-MET、DLL3、B7H3、B7H4、PDL1等等,可能没那么常听说的比如:CDH17、CDH6、ROR1、ITGB6、CEACAM5、MSLN、CAIX、MUC1等等。这些肿瘤相关性抗原,有的可能只在少数几个癌种里出现,比如CLDN18.2主要出现在胃癌和胰腺癌;有的则广泛出现在众多癌种中,比如TROP2、HER3、Nectin4、B7H3等。由于广谱型肿瘤相关抗原的普遍存在,使得不少癌种在用充分临床证据捋清优劣先后之前,都或多或少地存在“ADC药物大乱斗”的现象。典型的比如NSCLC、TNBC和OC、UC等,都是不同靶点ADC药物八仙过海、各显神通,而且,还时不时会有新靶点“加入战场。
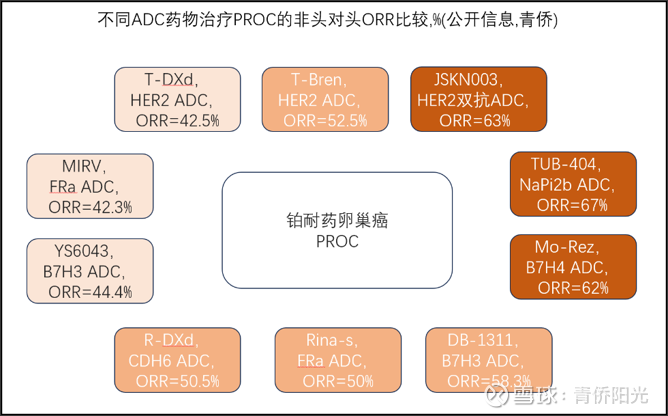
看一个铂耐药卵巢癌(PROC)的例子:由于PROC适应症上存在明显的未满足医疗需求,因此很多靶点ADC都做过PROC适应症的探索,比如FRa ADC药物MIRV、HER2 ADC药物T-DXd等,都取得了还不错的初步缓解率数据。后来,这些靶点通过内部迭代升级,实现了更强的疗效,比如HER2 ADC升级成HER2双抗ADC后疗效也大幅提升。同时,CDH6 ADC、B7H3 ADC、B7H4 ADC等新靶点ADC开始出现,也获得不错的疗效数据。而当大家在猜测,PROC适应症上,是HER2双抗ADC更优还是B7H4 ADC更优时,一个靶点很少受人关注的NaPi2b ADC横空出世,一举拿下最高ORR水平,而且长达11个月的mPFS也在疗效持久性上引领各类竞品同行。2026年4月,开发这一产品的Tubulis被吉利德以50亿美元总对价,成为ADC赛道内的标志性事件。但这是否意味着PROC适应症的ADC优效药物之争已经落下帷幕?也未必。首先,Tubulis只是证明了NaPi2b靶点的可行性,就像Immunomedics只是证明了Trop2靶点的可行性,后来者包括中国的ADC药企们完全有可能找到迭代升级点做出显著更优的同靶点ADC。其次,虽然难度在上升,但仍然不能排除未来还会冒出更强新靶点的可能性。
类似的“ADC大乱斗”在SCLC、TNBC、HR+HER2-BC、GC、PDAC、OC、CC、BTC、HNSCC、ESCC、NPC等等癌种里也同样出现,只是迭代速度与竞争激烈程度不同而已。
不过,也不是随便一个肿瘤相关抗原都能成为ADC靶点,它不仅需要在肿瘤微环境里高表达,还需要在正常组织里低表达,否则“on-target”副作用会成为非常难以摆脱的麻烦。从这点来说,在行业跑马圈地10余年之后,继续找到靠谱新靶点的难度应该是不断增加的。如果说过去10年,是新靶点ADC不断涌现导致竞争格局“越来越乱”的10年,那么未来10年就有可能是多数癌种里ADC格局逐渐尘埃落定、秩序初成的景象。
对于国产ADC药企来说,只能能掌握工程化创新与技术迭代的意识和能力,那么每一个肿瘤新靶点的验证,对国内企业来说都可能是一次通过工程化创新与升级改造做出better药的机会。这里主要存在两类机会,一类是在新靶点被单抗药物证明成药前景后,国内企业可以迅速把它做成ADC药物从而实现更强疗效,最具代表性的就是CLDN18.2靶点和DLL3靶点,在海外刚刚完成CLDN18.2单抗与DLL3单抗治疗胃癌与小细胞肺癌的清晰成药验证之后,国内企业就蜂拥而上,迅速“统治”CLDN18.2 ADC与DLL3 ADC的探索赛道。另一类机会,则是在海外针对某个靶点做出不错的初代ADC之后,国内企业通过各种改良创新探索做出性能更优的better药,比如国外走通了HER2 ADC、TROP2 ADC、HER3 ADC成药路线,国内很快就做出更优秀的HER2 ADC、更优秀的TROP2 ADC、更优秀的HER3 ADC,甚至开始探索有机会让疗效更上一层的HER2双抗ADC、TROP2双抗ADC、HER3双抗ADC。
国产创新药拥有巨大的低试错成本优势与强大的工程化创新能力,这让中国企业在ADC的迭代升级中占尽优势。中国企业做出全球更优性能ADC、实现更大临床价值的前景,是可以预期的。
五、组合:部分研究中展现的ADC+IO的极强协同性,正在打开跑马圈地的新竞技场
和很多新型肿瘤疗法一样,ADC药物在发展初期也是优先探索后线单药场景,然后再逐渐走向一线联用场景。当前阶段,以PD1单抗为代表的肿瘤免疫疗法(IO)联合化疗,是诸多癌种的经典一线选择,而ADC本质上可以看成是借助抗体的靶向递送实现“减毒+增效”的升级版化疗,因此,ADC药物去探索ADC+IO联用一线治疗在逻辑上有其必然性。
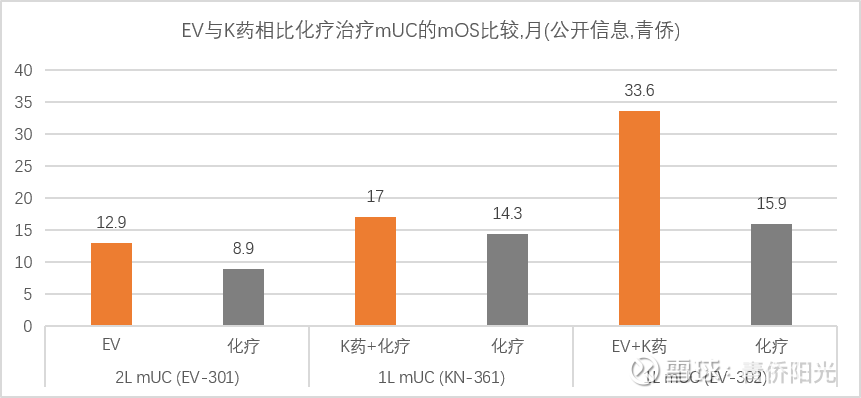
在ADC与IO的联用之路上,EV-302是个具有里程碑意义的研究。EV是一款靶向Nectin4的ADC药物,在与化疗头对头2线治疗尿路上皮癌的EV-301研究中,证明了相比化疗的优效性:mOS为12.9月 VS 8.9月,HR=0.70,降低30%死亡风险、延长4.0月的mOS。K药是一款PD1单抗,在与化疗联用头对头化疗1线治疗尿路上皮癌的KeyNote-361研究中,相比化疗有优效趋势但未达到统计显著:mOS为17.0月 VS 14.3月,HR=0.86,能降低14%的死亡、延长2.7个月的mOS。一个是2L优效但改善并不突出,一个是1L未证明优效,当把这两款算不上多优异的药物联合1L使用,EV+K药 VS 化疗1L治疗尿路上皮癌,mOS达到了33.6月 VS 15.9月,HR也降到0.53,降低47%的死亡风险、延长17.7月的mOS,疗效惊人、数据震撼!
这是个非常重要的信号,提示我们ADC药物与IO药物之间可能存在极强的协同性。在其它的ADC与IO联用中,我们也能看到类似的趋势,比如维迪西妥2L HER2+UC也只有13.9月的mOS,但联合特瑞普利后1L HER2+UC,mOS直接飙升到31.5月,也十分惊艳。再比如,芦康沙妥珠+K药 VS K药,1L PDL1+NSCLC,初步数据看能降低65%的死亡或进展风险,能降低45%的死亡风险,同样震撼。可以看到,ADC与IO的强大协同性是个比较普遍的现象。
一种解释是,ADC药物能比普通化疗药物更有效地破坏肿瘤细胞和释放肿瘤抗原,但如果没有IO药物解锁T细胞战斗力的配合,再高效的肿瘤抗原释放也无法激发出太强大的免疫反应;而IO药物虽然能解锁T细胞战斗力,但如果充足肿瘤抗原的刺激,拥有昂扬斗志的T细胞可能未必知道敌人是谁、该为什么而战,同样无法激发出太强大的免疫反应;可当两者组合在一起,一边是ADC不断高效释放肿瘤抗原,一边是IO不断解锁T细胞的战斗力,便可激发以T细胞为核心的磅礴抗肿瘤免疫战力。从某种程度上说,ADC与IO是天造地设的绝佳组合。
ADC与IO联用的强大协同性,会大幅摊薄ADC内部与IO内部的性能差异,毕竟15个月 VS 10个月还能拉开显著代差,但35个月 VS 30个月就未必还能在统计上证明优效了。因此,不管是ADC药企还是IO药企,能否尽快推进ADC+IO联用对其未来产业地位都会产生深远影响。这是个影响ADC产业(与IO产业)未来格局的技术之外的核心变量。
在ADC与IO联用上,很可能会掀起一场新的“圈地运动”:先发企业和产品性能占优的企业,希望通过尽早让自己产品的联用变成行业标准,来锁定未来竞争的战略制高点;后发企业和产品性能劣势的企业,希望通过激进的联用开发,来缩短自己与先发企企业及优势企业的竞争力差距;而那些行动迟缓、继续只盯着自己三瓜两枣的企业,则很可能会在行业版图的重构中“渐行渐远渐无声”了。
六、小结
国内ADC产业真正加速发展的时间并不长,2019年之前国内专注ADC研发的企业并不多。2019年阿斯利康13.5亿美元首付款引进第一三共的DS8201海外权益,这一出圈级交易让国内企业对三代ADC药物潜力的关注度骤增。2020-2021年国内分别获批首款进口ADC和首款国产ADC,叠加社会资本的涌入以及三代ADC方兴未艾为中国企业提供了弯道超车的增量机会,使得国产ADC创新迎来大发展。
但国产ADC新药的发展速度十分迅速。从仿T-DM1到仿DS8201,到凭借连接子和载荷优化反超第一三共平台技术;从抱团HER2 ADC,到做出全球领先的TROP2 ADC、HER3 ADC、B7H3 ADC、PDL1 ADC;从几乎垄断地位般改良式创新开发CLDN18.2 ADC、DLL3 ADC开发,再到EGFR*HER3双抗ADC、TROP2*HER3双抗ADC等等更接近原创色彩的双抗ADC,中国企业短短数年之后便已经站到了全球ADC研发的中心舞台。
随着载荷与连接子优化的逐渐成熟和技术的不断扩散,随着对新靶点跑马圈地式筛选阶段的逐渐落幕,靠底层技术创新与开发全新靶点来拉出代差优势的难度在持续增加。但在底层技术之上的应用层面,通过更巧妙更合适的双靶点组合做出更优性能的双抗ADC,仍然有广阔的探索空间;而且,ADC与IO的极强协同特性,也正为ADC企业去联用IO抢占各大癌种1L治疗场景打开全新的抢占先机的窗口性机会。
在双抗ADC的探索上,中国企业有巨大的低成本试错优势、庞大的患者群体基础、优秀的工程师红利背景,目前看在未来的潜在竞争中已经明显占据优势。而在ADC+IO的联用探索上,中国同时拥有众多潜在全球同类最优的ADC产品和全球最多最领先的PD1双抗产品,凭借强强联手的优势叠加,中国企业同样有望引领全球发展。因此,我们的判断是,在以“更优双抗ADC研发”和“ADC+IO联用探索”为特色的ADC新发展阶段里,中国企业的比较优势可能会进一步放大,从而在未来ADC全球竞争中创造更大的增量价值。在此过程中,很可能也会诞生很值得期待的新投资机会。
注:文中提到的管线及标的仅供逻辑示意,不构成推荐或建议。
本话题在雪球有42条讨论,点击查看。
雪球是一个投资者的社交网络,聪明的投资者都在这里。
点击下载雪球手机客户端 http://xueqiu.com/xz]]>
内容来自 今日话题 - 雪球,版权归原作者所有。
阅读原文 ↗