
“Anthropic不再是AI圈的信仰”
“Anthropic 堪称AI界的‘苹果’,尽管价格最高,却攫取了最多的收入。”有人这么评价Anthropic 。但另一方面,用户的体感是:“做Anthropic的用户,就像身处一段有毒的关系中。体验时好时坏,但日子久了,攒下来的只有满心怨气。”
今年4月份时,开发者的使用需求和注意力已经开始向Codex重新分配。当时,受到Claude Code使用限制影响的开发者,遇到了功能出现跃升式提升的Codex。同时,Codex还通过扩大免费使用范围和提高速率上限,降低了使用门槛。
如今,“Codex 与 ClaudeCode 之间的差距正越来越大。”有开发者现身说法:
我的业务工作配有Codex订阅,日常本职工作则使用Claude账号,所以我一直高频使用两者,使用时间大致各占一半。Codex基本上会直接按照我的要求执行。它有时有点太容易被引导,不会像我期待的那样提出足够多的质疑。不过,它能够理解问题、展开调查、制定计划并解决问题。Claude Code却越来越差。它身上的“AI腔”已经到了近乎语无伦次的程度,我经常很难理解它生成的句子。它还会说类似“你提出质疑是对的,我刚才完全没有抓住重点”这样的话。这种典型的AI式表达,大多数模型早在一年前就已经很少出现了。很长一段时间里,两者一直互有胜负,领先者来回更替,而且差距通常很小。但目前,两者之间的差距已经相当明显。
个人开发者的用脚投票,直接体现在了两个公司的的营收变化上。
增长明显向Codex倾斜
据市场研究机构 TickerTrends 最新追踪估算,截至8月10日,Anthropic旗下Claude Code的年化经常性收入(ARR)达到151.2亿美元,继续领先于OpenAI Codex的88.3亿美元。两者相差63亿美元,Claude Code约为Codex的1.71倍。
尽管Claude Code仍占据规模优势,但近期增长动能明显向Codex倾斜。7月6日至8月10日期间,Claude Code追踪ARR由142.6亿美元增至151.2亿美元,增幅约6%;同期,Codex则从58.8亿美元增至88.3亿美元,增幅超过50%。
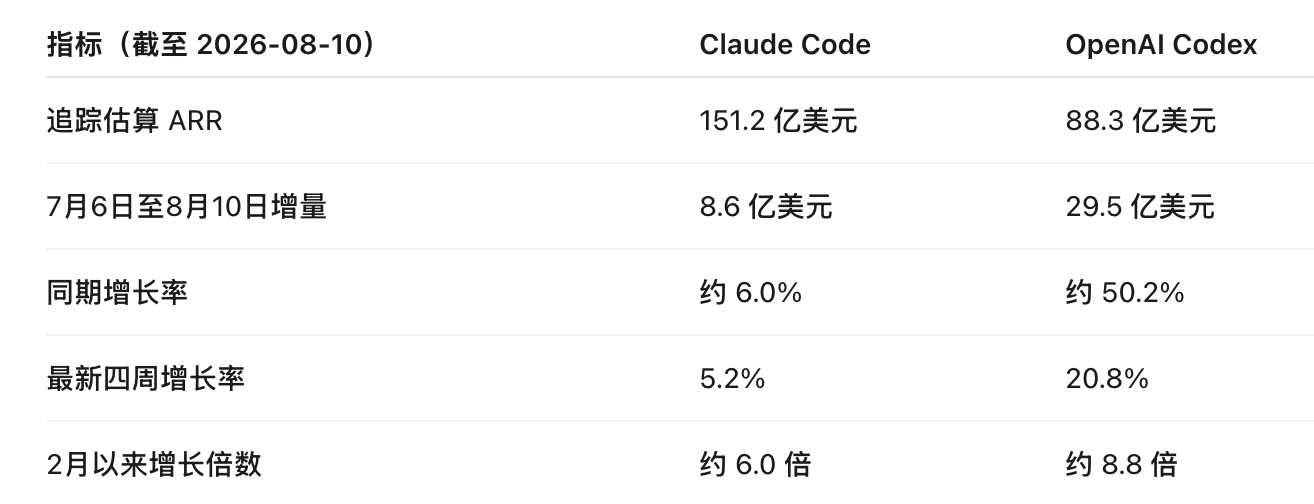
以四周前的数据为基准,Codex最新月环比增长率为20.8%,显著高于Claude Code的5.2%。受此影响,两款产品之间的ARR差距从7月6日的83.8亿美元缩小至8月10日的63亿美元,降幅约24.8%。
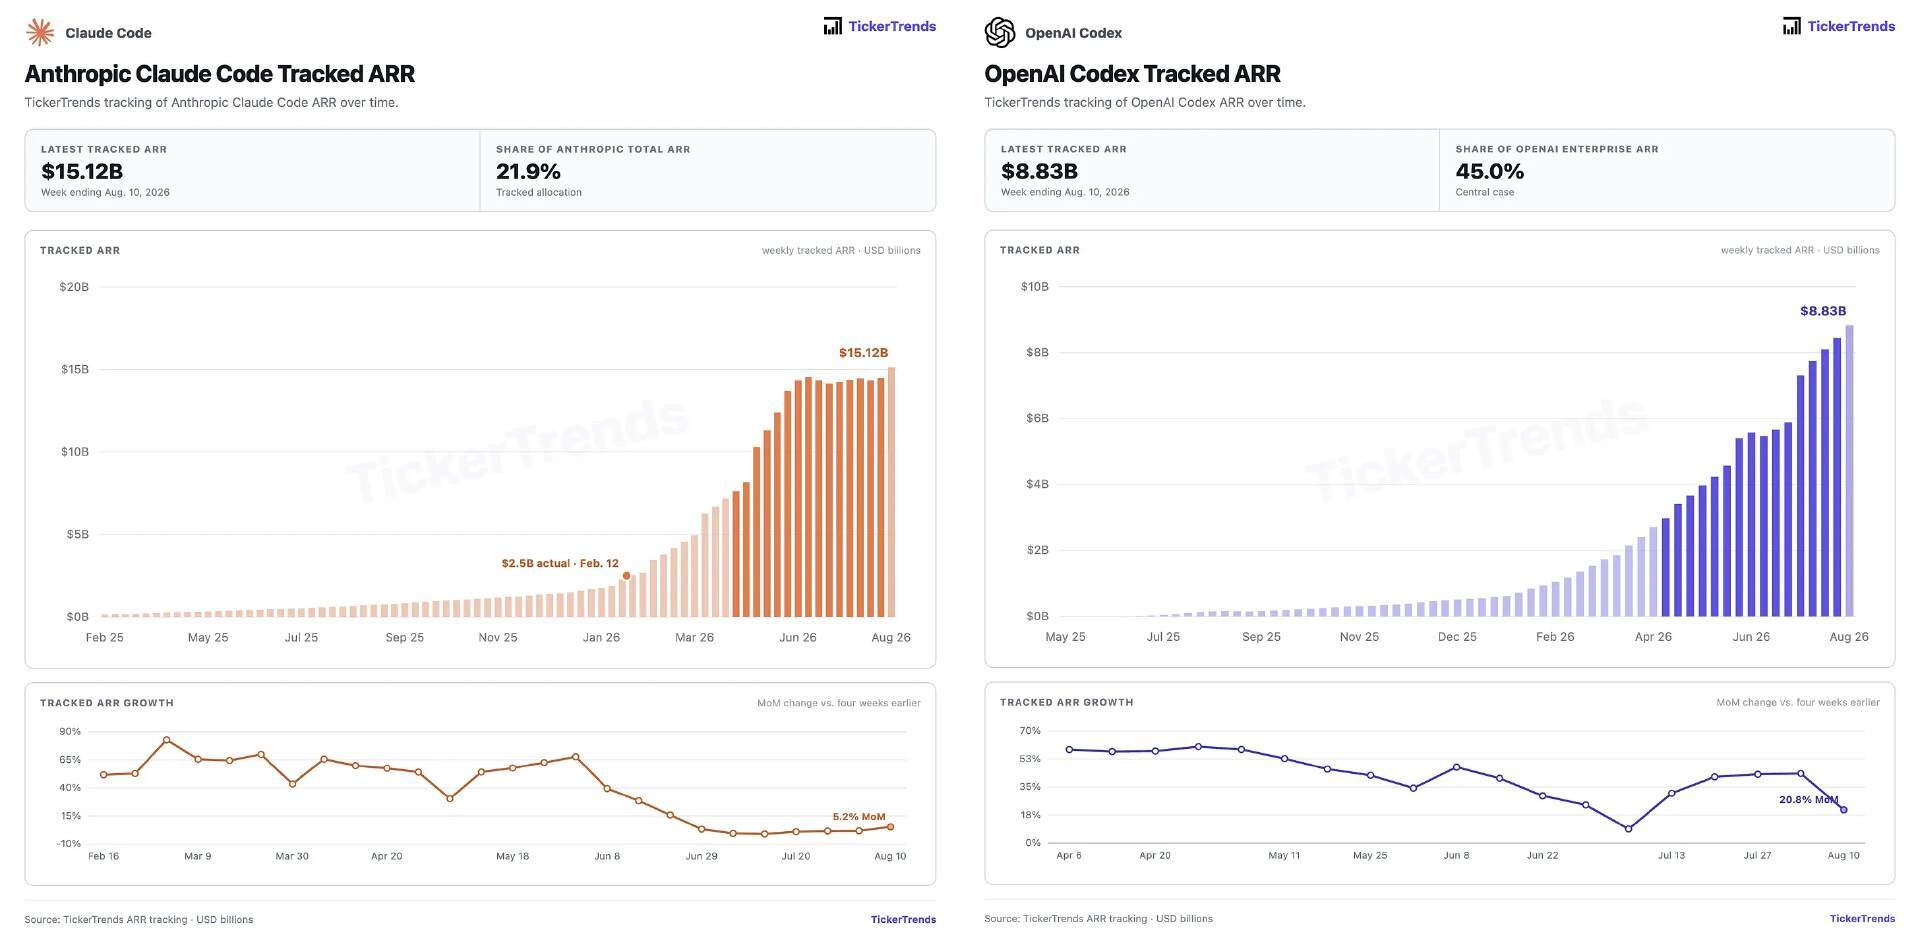
从较长趋势看,以Anthropic 2月12日披露的Claude Code 25亿美元ARR为基准,此后3月底增至约63亿美元,4月底达到103亿美元,并于6月突破140亿美元。Codex的追踪ARR则从2月初的约10亿美元,增长至4月的30亿美元、6月的56亿美元和8月的88.3亿美元。从起始基数计算,Codex增长约8.8倍,快于Claude Code同期约6倍的增幅。
TickerTrends估计,Claude Code目前约占Anthropic总追踪ARR的21.9%;在其基准分配情景下,Codex约占OpenAI企业业务ARR的45%。
这次报告的收入变化,引起了很多人的关注。
“我始终认为,受中国大模型冲击、行业价格战,以及靠堆 token 拉高营收的模式走到尽头等因素影响,Anthropic营收增速会逐步趋平。从数据来看(当然这只是初步结论,样本量确实有限),我的判断大概率是对的,营收增长放缓的拐点或许已经出现。当然,长期来看,利润才是真正的核心指标。”Gary Marcus 评价道。
高ARR,但营收可能并不那么健康
据Sacra数据显示,企业端使用占 Claude Code 总营收的一半以上,客户包括 Netflix、Spotify、KPMG、L'Oréal、Salesforce 等。
目前Anthropic年消费额超 10 万美元的客户数量在过去一年增长 7 倍;年消费超 100 万美元的客户已突破 1000 家 ,该数字在 2026 年 4 月仅为 500 余家,不到两个月实现翻倍,而两年前仅有十几家。财富 10 强企业中已有 8 家成为其客户。
Anthropic的高ARR不仅代表Claude需求量高,另一组数据也反映出了这背后AI模型公司与云巨头之间日益深入的利益绑定。
根据SemiAnalysis发布的数据,2026 年第二季度,Anthropic 来自间接渠道(Amazon Bedrock、Microsoft Foundry、Gemini Agent Enterprise)的 ARR 占比已超过 40%。与此同时,API 和 B2B 业务贡献了公司绝大部分的净新增年度经常性收入(NNARR)。
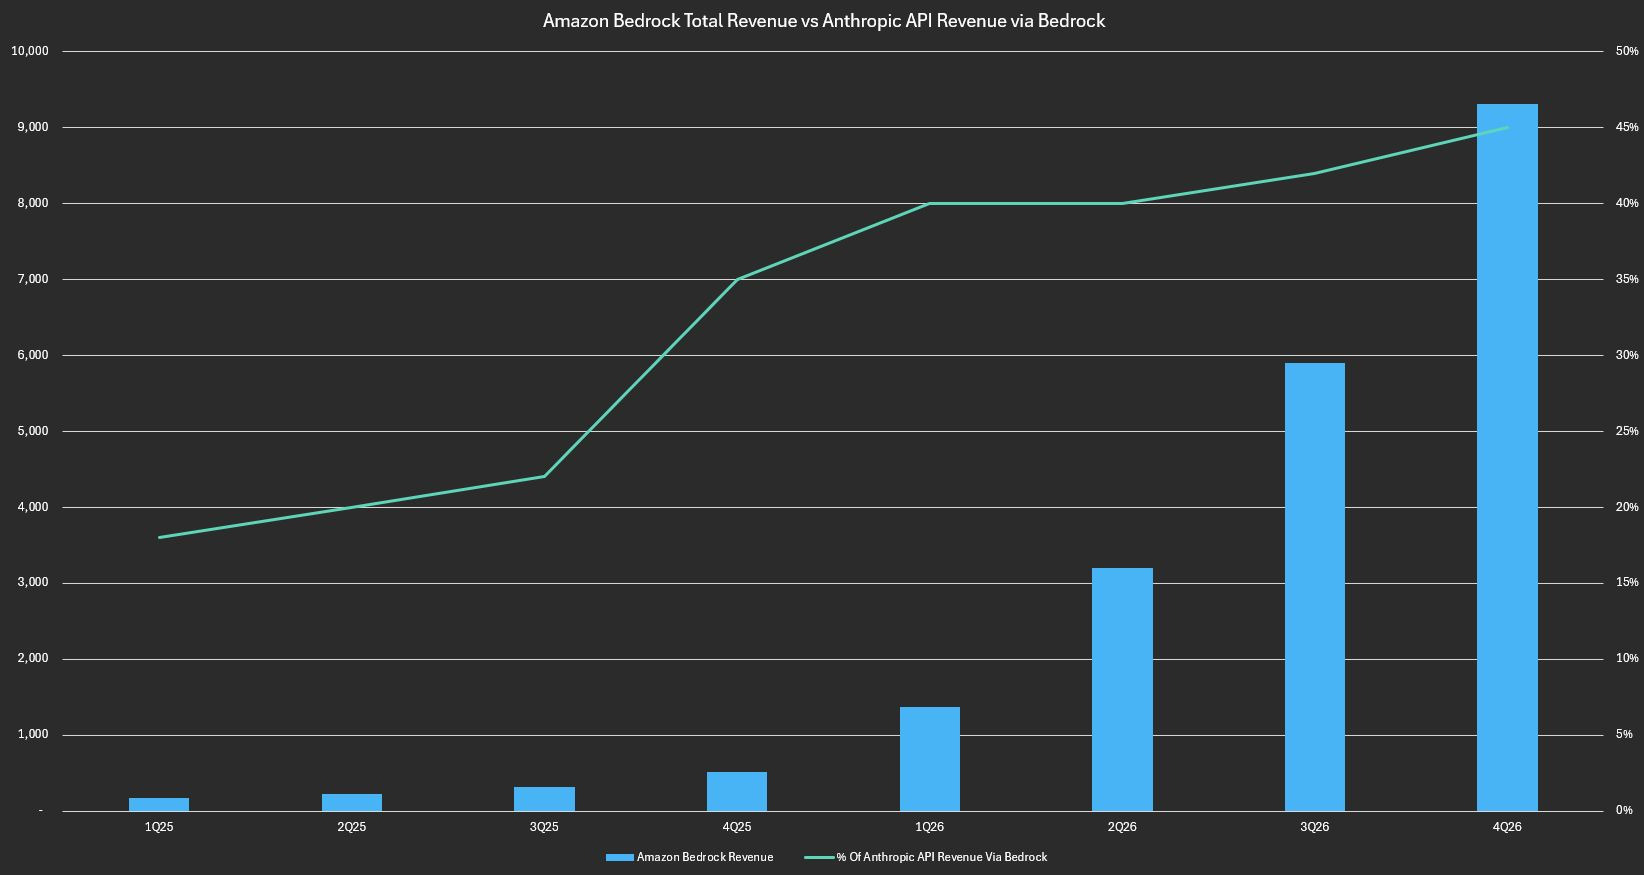
这种收入结构的变化十分重要,因为间接渠道收入与直接渠道收入的变现方式并不相同。
具体取决于合作协议,超大规模云厂商可能收取 IaaS 费用或参与收入分成;AI模型公司则作为账面销售方,按总额确认 ARR。因此,同样规模的 Token 消耗,在 AI 实验室和云服务商的账面上,可能对应不同的收入金额和利润率。
简单来说,双方的合作核心是:Anthropic用利润率换取增长速度,云厂用资本和算力换取Claude增长中的多层收益。双方都从Claude的扩张中获益,但云厂控制着更多基础设施和分销环节。
以与Amazon的合作为例,企业客户通过Amazon Bedrock调用Claude时,通常使用现有AWS账户、云合同和统一账单完成采购。虽然客户由AWS开票,但Anthropic仍是Claude模型服务的销售主体,并按照总额确认相关token收入。
AWS在这一过程中扮演基础设施和分销平台的角色。Anthropic与Bedrock交易结构包括固定IaaS费用、收入分成,以及与token吞吐量或消费规模相关的业绩门槛。Claude使用量越大,AWS获得的基础设施收入和渠道分成越多。
对于云厂商而言,收入分成是有利的,因为 Token 即服务(TaaS)业务的变现能力和利润率通常高于其 IaaS 业务。但更多增量利润流向云服务商,最终会压缩 AI模型公司的 EBIT 利润率,而模型公司通常将这部分成本计入销售与市场费用。
因此,一笔通过Bedrock产生的Claude收入,Anthropic可以计入完整ARR,但需要向AWS支付算力费用和渠道分成。这也意味着,通过Bedrock产生的100美元ARR,与Anthropic直接面向客户销售产生的100美元ARR,经济价值并不完全相同。前者有利于扩大收入规模,却可能因为AWS分成而贡献较低的利润。
有网友算了一下,Anthropic通过云厂商卖API,云厂商大概能分走约 4 成收入,按净利润来算可能和 Anthropic 的收入是差不多的,因为Anthropic要扣掉算力成本。所以 650 亿美元 ARR 虽然不是假收入,但收入结构显然没那么健康。渠道占比越高,营收增长和利润增长就越不能直接画等号。如果只看 ARR 的话,可能会高估这些收入对 Anthropic 最终利润的贡献。
但对Anthropic而言,云厂商渠道最重要的价值就是其已经建立起来的企业分销网络。
比如,大量大型企业拥有长期AWS合同、预付云额度和成熟的合规体系。通过Bedrock采购Claude,这些客户不需要重新引入一家独立AI供应商,也不必重新完成漫长的安全评估、预算申请和供应商审批。这使Anthropic能够绕过部分直接销售流程,降低企业获客成本,并迅速进入全球大型公司的核心业务系统。
与此同时,Bedrock还为Anthropic提供了更灵活的算力获取方式。如果采用传统IaaS合同,Anthropic可能需要提前签署多年期算力采购承诺,并承担需求不及预期的风险。通过与实际token消费相联系的合作模式,Anthropic可以获得更强的算力弹性,但代价是单位成本和渠道费用更高。
当然,这套模式能够显著提高Anthropic的收入增长速度,新问题也会随之到来。
首先,Anthropic通过Bedrock按总额确认收入,意味着其ARR增长可能快于实际经济利润增长;其次,AWS掌握企业客户入口、账单和底层算力,随着间接渠道占比提高,其相对于Anthropic的议价能力也可能增强;此外,Bedrock并不只服务Claude,Amazon可以同时引入OpenAI及其他模型。当不同模型之间的性能差距缩小时,客户可能更依赖Bedrock的平台和合规能力,而不是直接依赖某一家模型公司。
企业版订阅向整个业务输血?
数据显示,订阅业务占Anthropic总营收的 10%-15%。各档位内仍按 token 计量使用量,通过速率限制与会话大小管控模型访问权限。
“Anthropic摆明了是故意把效果做烂:想要Opus 4.8级别的性能,你就得去用贵得多的Fable 5.0。Codex的表现也一样拉胯。以前20分钟就能搞定的事,现在得花一整天,token消耗量还跟着水涨船高。我现在真的没辙了。Gemini比这几个还要差。我已经打定主意,要多花点时间研究下中国的模型了。”有网友吐槽。
除了关注较多的个人订阅外,Claude Code企业版近期被吐槽得也很多。
“我同事用的是Claude Code企业版,按API调用计费。我自己用的是100美元档位的订阅套餐。她只能用低阶模型,月中就耗完了350美元的额度;可我的调用量是她的好几倍,处理的任务也更复杂,却几乎碰不到额度上限。企业版这玩意儿,真是离谱到家了。”Bharat Digital创始人 Harsh Nisar 说道。
有网友也遇到了这种情况。“公司给我配了价值 250 美元的企业版额度,我只用 4 天就用完了。可我自己花 200 美元买的个人订阅,能用出 20 倍的量。”其直言,“这差距大得离谱,说白了就是企业版在给整个业务补贴输血。”
对此,有人解释道,企业版的定价逻辑根本不是产品定价,是采购逻辑。“她的账号是卖给财务团队的,这类客户要的就是刚性额度管控,而你的套餐面向的是个人用户。所以,她按 token 按量付费,每月 15 号就把额度耗光了,而你用的是固定资费套餐,哪怕重度使用也能覆盖。同一款产品,只是买单的主体不同而已。”
还有人补充道,之所以差距这么悬殊,核心在于两类套餐对无效消耗的计费逻辑天差地别。
API按量计费模式下,每一次调用重传的对话历史,都会按全额重复计费。一条10轮的对话,上下文就占2000-4000 tokens;如果不做压缩处理,后续每一次调用都要为这部分相同的上下文全额付费。要是把上下文精简总结成一段200 tokens 的内容,后续对话的计费成本就只剩原来的5%-10%。这当然改变不了企业版本身的定价逻辑,但这类隐形消耗,往往就是企业版开销超支的核心原因。
参考链接:
https://blog.tickertrends.io/p/claude-code-vs-openai-codex-arr"
https://x.com/SemiAnalysis_/status/2089714350164492652"
https://newsletter.semianalysis.com/p/anthropic-growth-and-bedrock-mix"
内容来自 InfoQ 推荐,版权归原作者所有。
阅读原文 ↗