
炒菜机器人行业全扫描(含图):中餐被标准化是个万亿市场,但这个领域没有王者
本文来自微信公众号: 纪中展讲决策 ,作者:纪中展讲决策,原文标题:《炒菜机器人行业全扫描(含图):中餐被标准化是个万亿市场,但这个领域没有王者|新10亿市场》
一个厨师的经验第一次可以脱离他的身体,被复制到成千上万家餐厅。
加州后厨里,那口没有厨师的锅
晚餐高峰,加州一家连锁餐厅的后厨。订单不断跳出屏幕,工作人员把切好的食材放进这台叫"I-Robo"的机器,在屏幕上选择菜品,宫保鸡丁、番茄炒蛋、清炒时蔬。机器自动升温、翻炒、加油、加调料,几分钟后自动出锅,然后进入清洗程序。
整间后厨依然很忙,只是少了过去最熟悉的那个人:守在灶台前、满头大汗、手握炒勺的大厨。
真正让人吃惊的,不是这台机器会炒菜。而是这盘菜的火候、投料顺序、翻炒速度、出锅时间,已经不再储存在一个厨师的脑子和手腕里,而是变成了一组可以反复运行、持续优化、随时推送的参数。
这台机器每天工作16小时。它不请假,不生病,也不会因为火候差一点就把一份食材糟蹋掉。根据设备商提供的数据,一台机器可以替代2-3个传统厨师的产能。这不只是一台设备的问题。这是在重新定义一家餐厅的后厨成本。
机器换人只是表面,手艺正在脱离人的身体
很多人看到这一幕,第一反应是厨师失业。但这只是最浅的一层。
真正发生的变化,是一个厨师一生积累的手艺,第一次可以脱离他的身体,被复制到成千上万家餐厅。这不是机器换人,而是中餐生产方式的软件化。
中餐长期以来最难规模化的,不是没有菜谱。是菜谱说不清楚。"油温七成热""盐少许""大火快炒""看颜色差不多了出锅"——每个中国人都看得懂,每个没学过的人都做不出来。因为真正决定味道的东西,藏在菜谱没有写出来的地方:锅什么时候热到多少度,肉下锅后温度下降多少,什么时候加第二种调料,翻炒的速度怎样变化。过去,这叫手感。
现在,它开始变成温度曲线、时间节点、投料克数、转速和算法。
传统菜谱记录的是"放什么"。数字菜谱记录的是"每一秒发生什么"。一位厨师教徒弟,可能需要半年。一套成熟的数字菜谱更新一次,可以在当天晚上推送给几千台机器,并且每一次迭代,所有机器都同步更新。
这也是炒菜机器人最具颠覆性的地方。它第一次把中餐从依赖个人手艺的工作,变成了可以远程复制、持续迭代的生产能力。
为什么偏偏是现在?几个条件终于碰到了一起。
第一,餐饮业进入了必须向后厨要效率的阶段。2025年中国餐饮收入达到5.8万亿元,但增速已经趋稳。租金、人工、食材和平台费用都在挤压利润。老板只能回到后厨,算清一盘菜的真实成本。
第二,技术跨过了门槛。温度传感、自动投料、运动控制、机器视觉、厨房联网和算法调度,被装进同一台设备。更关键的是,国家标准《商用智能炒菜机》已经发布,将于2026年11月实施。一个品类出现国家标准,往往意味着它正从各自讲故事,走向规模交付。
第三,中餐出海需要一套新的基础设施。截至2025年底,入选"中国餐饮/新茶饮出海品牌50"的50个品牌,海外门店已超过6800家。但中餐出海最大的难题之一是厨师:难找、培训周期长、流动率高。如果一个品牌只需推送数字菜谱,而不需要把厨师带出去,整个成本方程式就会改变。
这不是无人区,但也还没有王
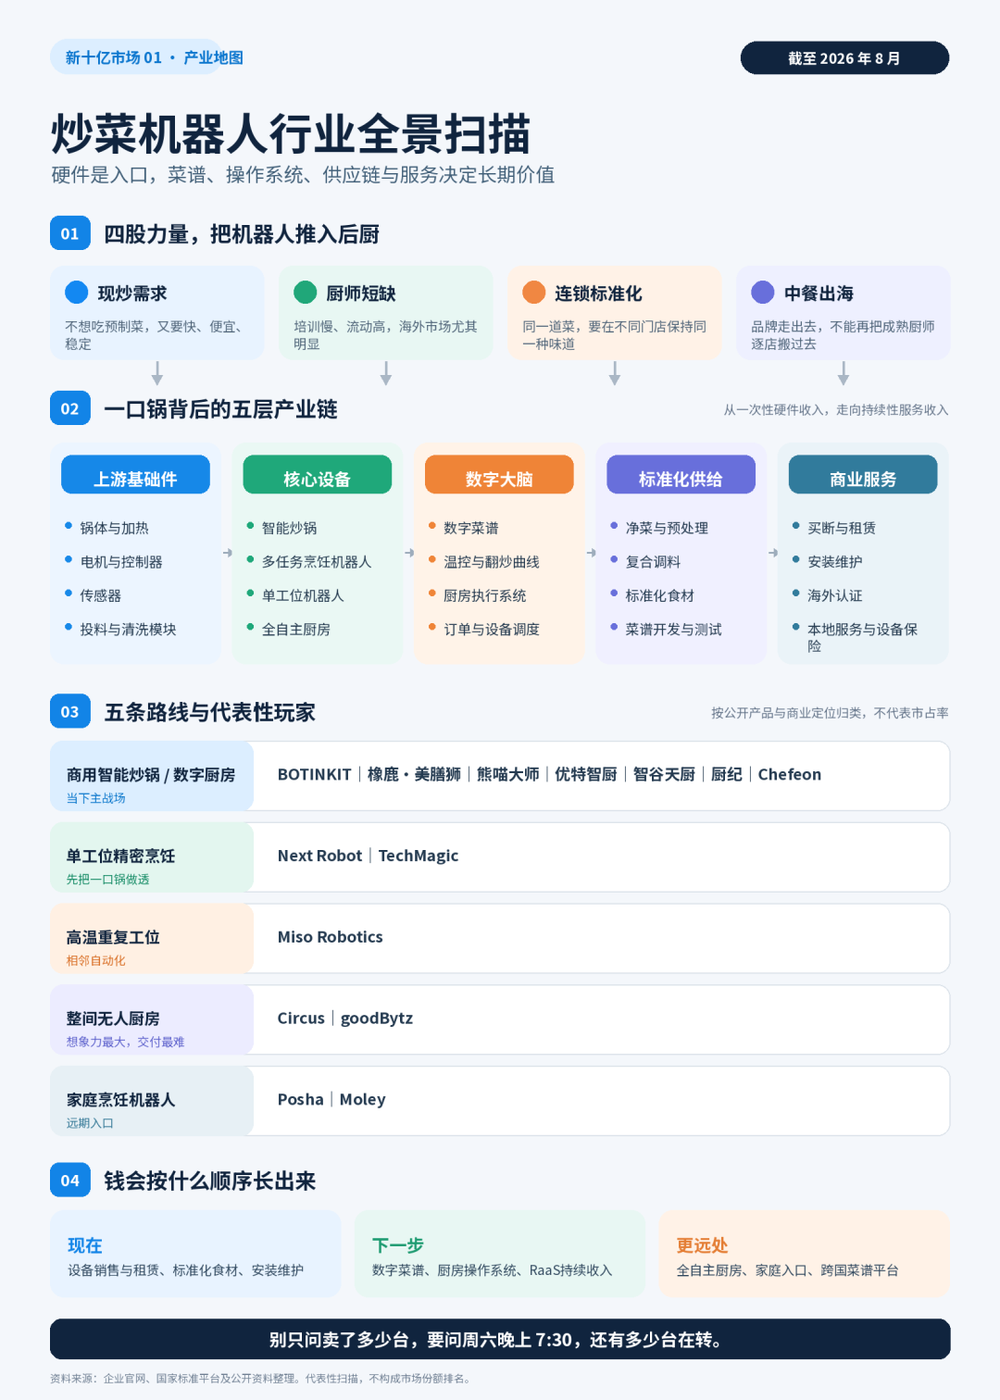
这个市场已经不缺会炒菜的机器。中国有BOTINKIT不停科技、橡鹿科技、熊喵大师、优特智厨、智谷天厨等初创企业,也有拓邦股份这样的上市公司通过厨纪品牌进入。美国有Next Robot、Miso Robotics,日本有TechMagic。欧洲的Circus、goodBytz甚至在试图一步重建整间厨房。
与其按融资额排座次,不如看清楚每家企业在争夺价值链的哪一层。
BOTINKIT的野心是从单纯的炒菜机器走向厨房执行系统。他们不满足于卖一口锅,而是试图把菜谱、设备和厨房调度接成一个完整的系统,哪道菜先做,订单怎样分配,用电怎样避峰。换句话说,他们争的是"厨房操作系统"这一层。
橡鹿科技的切入点不同。他们强调的是与国内连锁餐饮的规模部署。熊喵大师则尝试连接数字菜谱与标准化食材供应链,不只卖机器,还要把机器每天消耗的食材和调料也掌握在手里。
优特智厨和厨纪背后是成熟厨电和智能控制产业能力,他们是把传统厨电产业的制造和供应链优势迁移到商用设备。智谷天厨则重点切入团餐和企业食堂,这些客户订单集中、菜品标准,可能比社会餐饮更早跑出规模。
海外玩家的商业逻辑也各不相同。Next Robot采用订阅模式,把机器、软件、菜谱开发和维护打包成服务。TechMagic没有急着接管整间厨房,而是先把一口锅做透,炒制、出餐、洗锅,围绕一个高频工位把稳定性和经济账算清楚。Miso Robotics选择的是更加标准化的炸制工位。Circus和goodBytz则是野心最大的,试图直接用机器人重新设计厨房流程。
牌桌坐满了不同的玩家,但真正的赢家还没有出现。
真正值钱的生意,并不只在锅里
如果只计算炒菜机器人的硬件销量,这个市场规模会很有限。机器卖出去一次,生意就结束了。设备要安装、维修、清洗,餐厅又极其分散,售后成本很容易吃掉利润。
真正有意思的,是围绕这口锅正在长出的多层商业机会。
眼下最容易形成收入的是硬件本身、标准化食材、复合调料、安装维护和海外本地服务。这些已经在产生现金流,但也最容易进入价格战。
接下来可能更值钱的是数字菜谱。一家企业真正值钱的,可能不是有多少台机器,而是拥有多少套经过真实门店验证的数字菜谱。菜谱可以像软件一样授权、订阅和持续更新。一道招牌菜由名厨开发,然后被推送到全球门店。名厨卖的不再只是时间,而是一套可以重复收费的数字资产。
厨房执行系统也会越来越值钱。订单分配、菜品优先级、用电调度、设备维护计划,这些都需要一套真正懂餐厅运营的系统。前端可能由美团、抖音和收银系统管理,后端则需要一个真正的厨房操作系统。谁控制这套系统,谁就可能掌握餐厅最核心的生产数据和决策权。
还有租赁、维护和海外服务。餐厅未必愿意一次性购买昂贵设备,却愿意按月支付,只要机器确实能减少人工、提高效率。远程维护、菜谱更新、海外认证和本地售后,都可能长成独立的服务市场。
所以,这个新十亿市场不是一类机器,而是一次厨房生产关系的重组。
不要问卖了多少台,要问周六晚上七点半还有多少台在转
演示十分钟不出问题很容易。真正困难的是机器在油烟、高温和高强度环境里连续工作一年,每个周六晚上七点半的订单高峰都能稳定运转。
这个行业的赢家必须回答这些问题:付费安装的机器有多少?真实使用率如何?机器故障后几个小时能恢复?餐厅多久能收回投资?菜谱能否快速复制到新门店?硬件卖完之后,有没有软件、维护和供应链收入?
最容易出现的陷阱是:产品看起来像机器人,商业模式却还是传统厨具。如果机器不能持续在线,不能给客户算清回报,也不能形成重复收入,它最终只是一口更贵、更复杂、坏了还找不到人修的锅。
中国为什么有机会不只是追随者?因为中国有四个结构性优势。
第一,中餐足够复杂,因此是最丰富的数据训练场。西餐自动化往往从炸薯条、汉堡和披萨开始,因为工艺相对固定。中餐的菜品多、火候复杂、食材差异大。如果一家企业能解决中餐,就有机会把相关能力迁移到更多亚洲现炒场景。
第二,供应链就在身边。锅体、电机、传感器、控制器、加热模块、调料泵、钣金加工和整机制造,中国都拥有成熟基础。中国公司有机会把一台昂贵的实验室设备,迅速打成餐厅买得起、修得起的商业产品。
第三,真实餐饮场景足够多。中国有近5.8万亿元的餐饮市场,还有连锁快餐、团餐、学校食堂、企业园区等大量场景。机器人不会在实验室成熟,只会在周六晚上七点半、订单挤成一团的真实后厨成熟。
第四,中餐正在全球扩张。中国可能同时输出品牌、厨师和一整套数字厨房系统。但要保持清醒判断:制造优势不等于平台优势。如果只是把炒菜机器人做成更便宜的设备,那最后依然是一门辛苦的硬件生意。只有掌握菜谱、数据、软件和服务网络,才可能从设备供应商变成产业平台。
这个市场现在到底有多大?这是老板最关心的问题。
基本的测算框架是:可部署的连锁餐厅、团餐食堂和海外中餐门店数量×每家平均部署设备数×单台购买价格或年度租赁收入+菜谱、软件、维护及食材服务的年度收入
然后按1%、3%、5%的渗透率做保守、中性和积极三种情景。这样,"新十亿市场"就不是栏目扣上去的一顶帽子,而是能算出来的一笔账。
所以真正的赢家,不是最会炒菜的机器,也不是融资最多的企业,而是能让机器一年三百六十五天待在后厨、持续替客户赚钱的公司。
我真正关心炒菜机器人,并不是因为厨房里又多了一台机器。它提醒所有老板:当一家公司的核心能力还锁在某个人的脑子里,它看起来是手艺,到了需要放大的时候,就会变成能力负债。
炒菜机器人只是第一口锅。下一批真正值钱的公司,未必是最会寻找老师傅的公司,而是最早把老师傅变成系统的公司。
内容来自 虎嗅,版权归原作者所有。
阅读原文 ↗