
Mervar: Najverjetnejša končna vrednost naložbe v JEK 2 je 13,5 milijarde evrov
Gospodarstvo
Direktor Elesa je v zadnjih dveh letih opravil več analiz
10. november 2026 ob 10.53 • Ljubljana - MMC RTV SLO, STA
Najverjetnejša končna vrednost naložbe v JEK 2 bo 13,5 milijarde evrov, v analizi ugotavlja direktor Elesa Aleksander Mervar, pri čemer upošteva najverjetnejši scenarij glede gibanja inflacije.
Spremljajte RTVSLO.si kot prednostni vir na Google
Direktor sistemskega operaterja elektroenergetskega omrežja Eles Aleksander Mervar je sicer v zadnjih dveh letih opravil več analiz ekonomike investicije v novo jedrsko elektrarno v Krškem (JEK 2).
Oglas
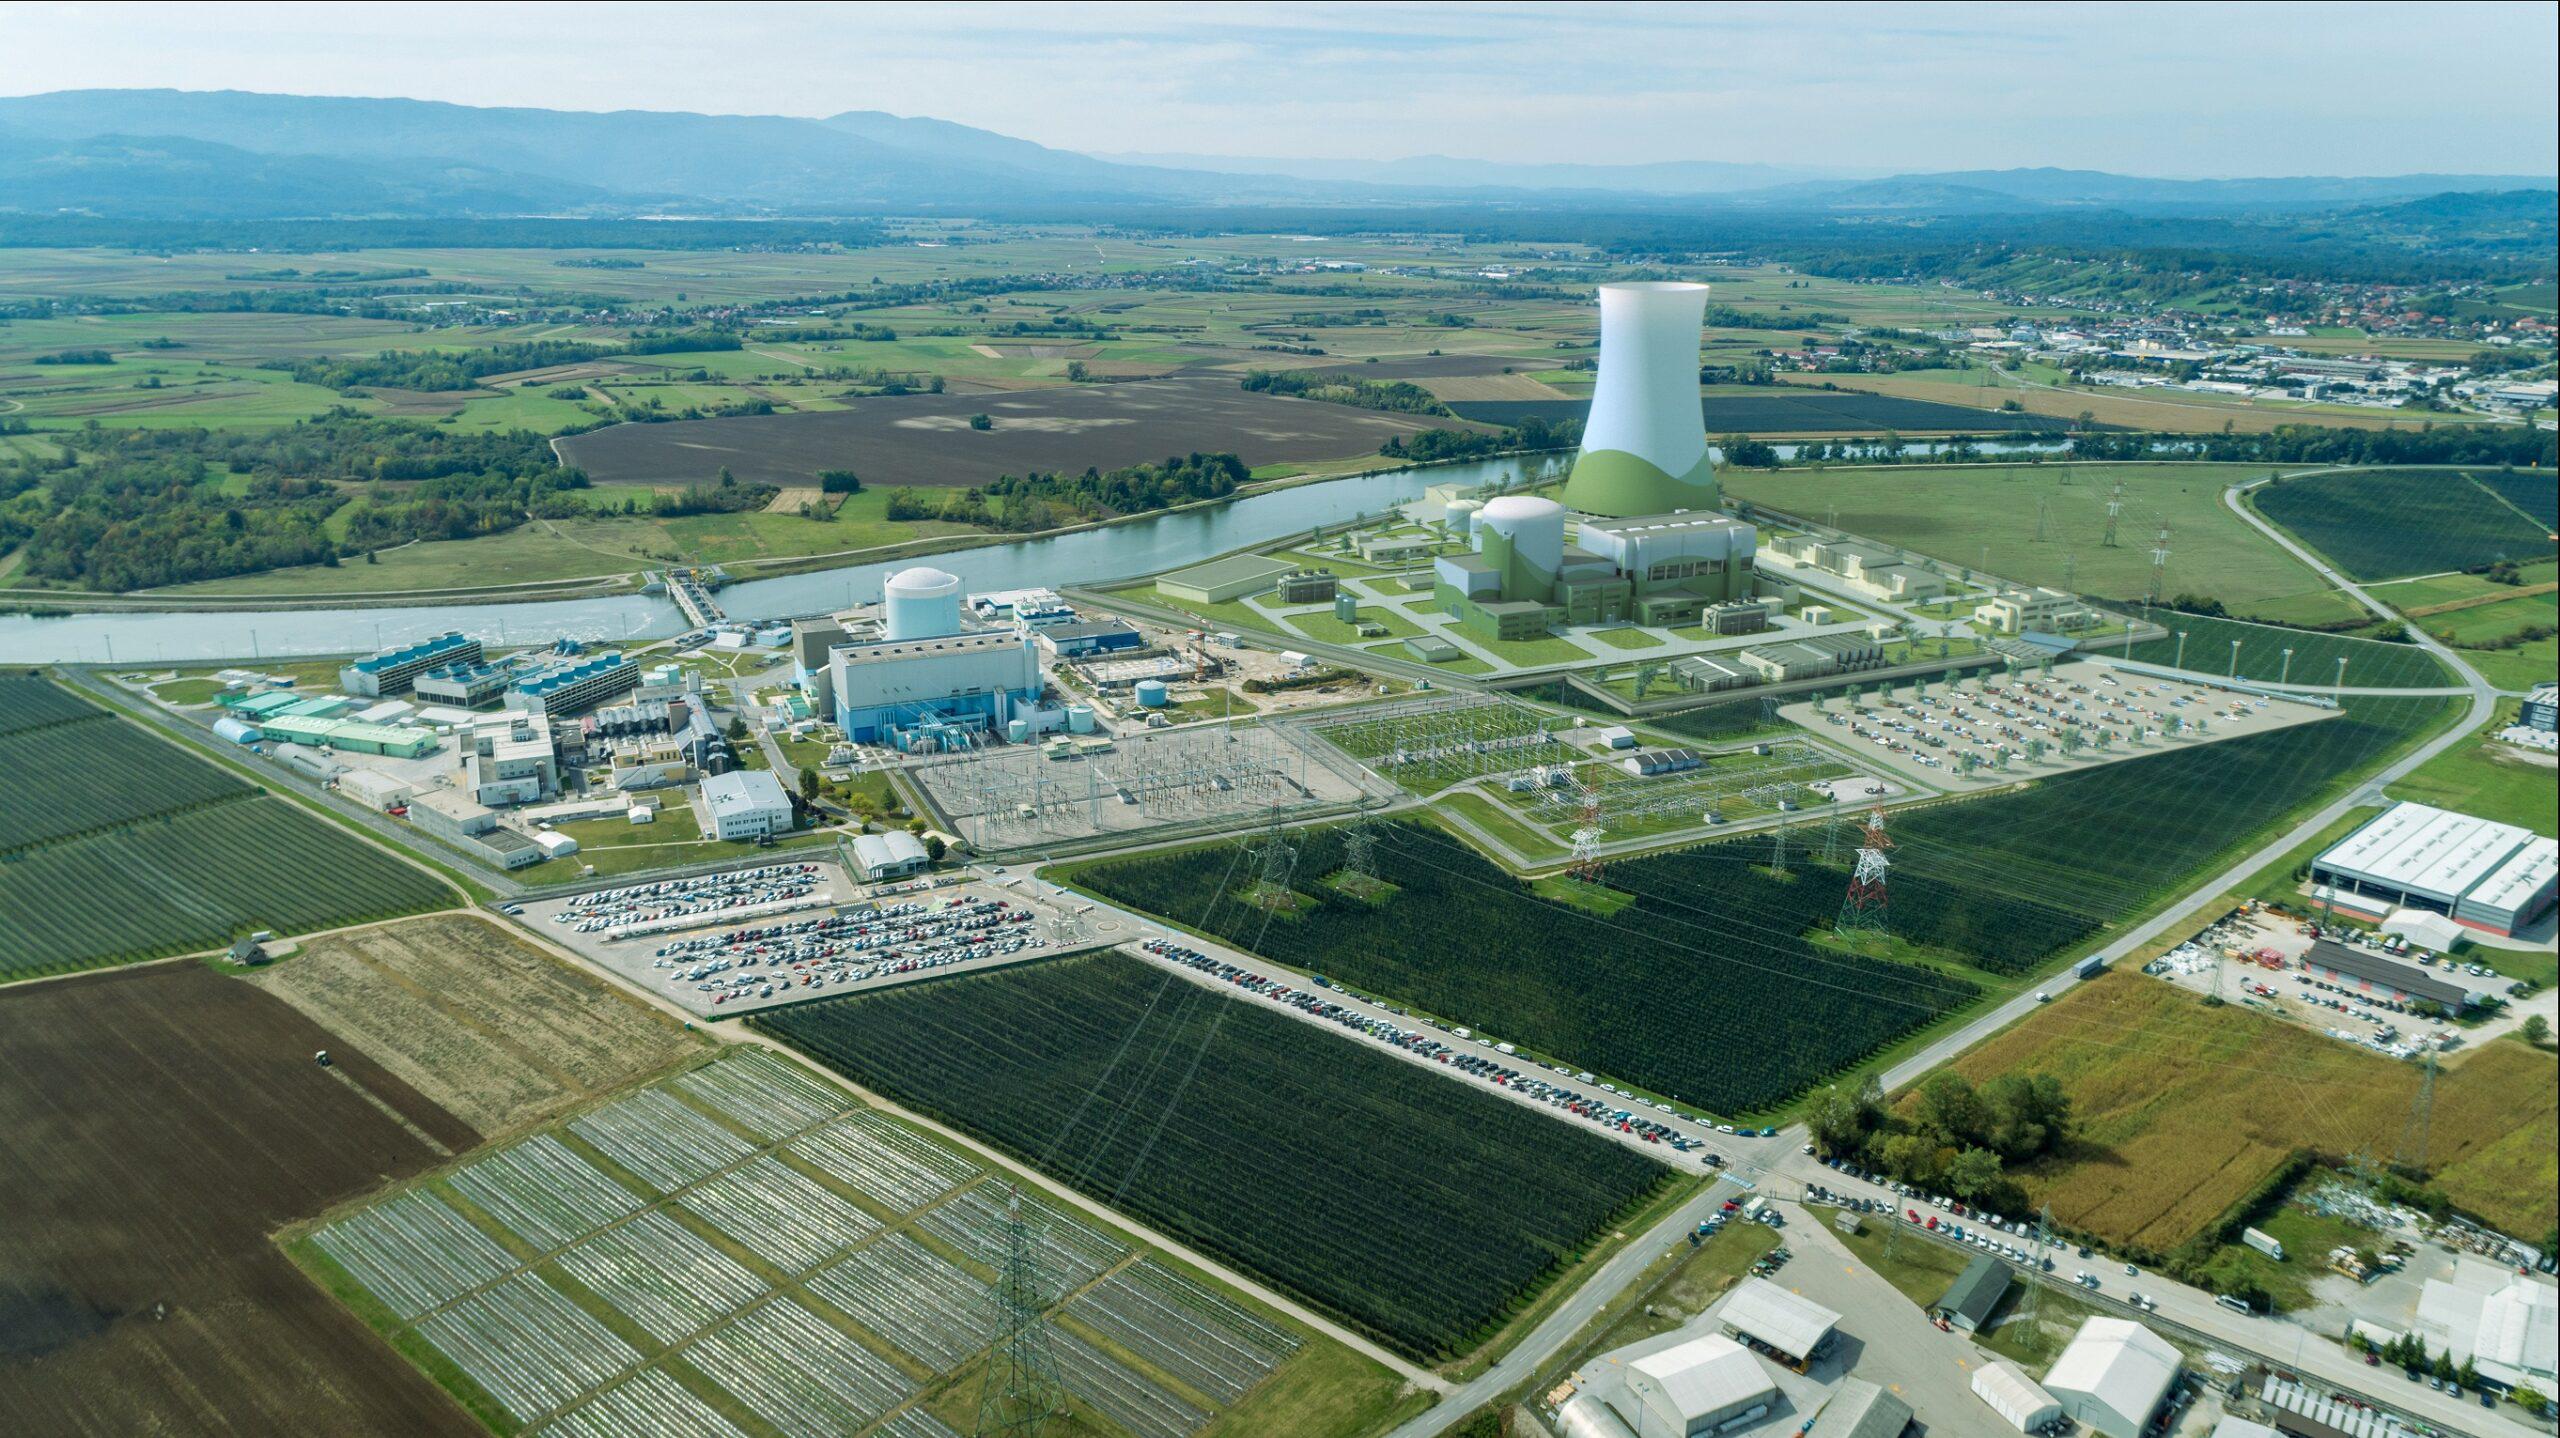
Projekt nove jedrske elektrarne je sicer trenutno v fazi umeščanja v prostor oz. v fazi priprave državnega prostorskega načrta zanj. Na območju načrtovane jedrske elektrarne so se tudi že začele predhodne arheološke raziskave, ki so del začetne analize prostora za pripravo državnega prostorskega načrta, so v objavi na svoji spletni strani spomnili v Elesu.
Ker pa se je v javnosti v zadnjih dneh znova obudila razprava o tem največjem načrtovanem projektu v zgodovini samostojne države in se pojavljajo tudi razne pobude in zamisli o mogočih modelih financiranja investicije, so v Elesu spomnili, da je Mervar v preteklih dveh letih izdelal niz izračunov in ocen ekonomike načrtovane nove jedrske elektrarne v Krškem. Svoje izračune je po navedbah Elesa zasnoval na drsečih cenah tako stroškov kot prihodkov, medtem ko so izračuni drugih večinoma upoštevali metodologijo t. i. stalnih cen, torej cen, ki so bile znane na dan oziroma obdobje izračunov.
Osnovna vrednost in ...
Mervar je kot izhodišče izračunov uporabil osnovno vrednost projekta nekaj več kot 9,3 milijona evrov na megavat (MW) instalirane moči in tako za jedrsko elektrarno neto moči 1100 MW vrednost investicije v cenah iz 2024 in pred upoštevanjem inflacije ter stroškov financiranja ocenil na nekaj manj kot 10,3 milijarde evrov.
... vrednost ob upoštevanju inflacije
Ob upoštevanju inflacije oziroma drsenja cen med gradnjo in stroškov financiranja pa je julija letos izračunal devet različnih scenarijev. Glede na te je izračunan razpon končnih investicijskih vrednosti na dan aktiviranja od 12,4 do 14,8 milijarde evrov.
Kot najverjetnejšega je izbral scenarij z enoodstotno povprečno inflacijo in štiriodstotnim povprečnim tehtanim stroškom kapitala (WACC). Vrednost investicije na dan aktiviranja po tem scenariju je 13,5 milijarde evrov.
Kaj so ključni dejavniki tveganja?
Ključni dejavniki tveganja, ki bodo imeli vpliv na investicijsko vrednost, so po njegovi oceni pogodbena vrednost in način drsenja cen v času gradnje, stroški financiranja tako dolžniškega kot lastniškega kapitala ter sam čas izgradnje. Glede lastne cene elektrike iz JEK-a 2 je po metodi stalnih cen, ki je sicer ne zagovarja, ter ob triodstotnem WACC-u za prvih 20 let delovanja nove jedrske elektrarne izračunal povprečno stroškovno ceno elektrike 93,8 evra na megavatno uro (MWh).
Po metodi tekočih cen pa je julija letos izračunal devet scenarijev in pri vseh določil razpon povprečnih stroškovnih cen za prvih dvajset let. Po zgoraj omenjenem najverjetnejšem scenariju je povprečno stroškovno ceno za prvih 20 let obratovanja nove jedrske elektrarne izračunal v vrednosti 132,9 evra. Pomembno pri tem bo predvsem, kakšne bodo v prihodnosti tržne cene elektrike, ki pa jih je v tem trenutku nemogoče zanesljivo napovedati, so opozorili v Elesu.
Mervar prihodnje stroškovne cene ocenjuje na podlagi tega, katera tehnologija proizvodnje električne energije bo v prihodnjih desetletjih prevladujoča. Če se bo v Evropi in svetu množično investiralo v jedrsko tehnologijo, bo njena stroškovna cena tista, ki bo določala t. i. mejno tržno ceno, popravljeno navzgor za stroškovne cene iz novih plinskih elektrarn. Če pa bo v prihodnje še prevladoval trend rasti razpršenih virov energije (sonca in vetra), bodo tržne cene nižje, končne cene električne energije na položnicah pa višje, saj bodo tržnim cenam dodane številne dodatne postavke. Takšna situacija bi bila neugodna za nove jedrske elektrarne, so opozorili v Elesu.
Med odprtimi vprašanji je gradnja novega stikališča
Ob tem opozarjajo na nekatera odprta vprašanja glede investicije. Ena je gradnja novega stikališča RTP 400/100 Krško, ki bo potrebna zaradi gradnje JEK-a 2 na območju zdajšnjega stikališča. Gradnjo novega stikališča ocenjujejo na 250 milijonov evrov, od tega bo Eles zaradi že načrtovanih rekonstrukcij pokril približno 80 milijonov evrov, ostalo pa bo strošek investitorja v Jek 2.
Eles skupaj z Gen energijo in Nuklearno elektrarno Krško dejavno išče časovno optimalno rešitev prestavitve stikališča. V Elesu opozarjajo tudi, da je v vseh modelih financiranja treba predvideti in upoštevati, kdo in kako bo kril dodatne stroške sistemske rezerve t. i. pozitivne ročne regulacije povrnitve frekvence. Eles bi namreč moral imeti v primeru moči reaktorja 1100 MW zakupljenih prav toliko rezervnih zmogljivosti na območju Slovenije. Trenutno jih nima, zato bi bilo treba zgraditi od 500 do 600 MW plinskih elektrarn. Po trenutnih cenah bi bili dodatni stroški zakupa teh moči približno 31 milijonov evrov letno.
Oglas
内容来自 MMC RTV - Vse novice,版权归原作者所有。
阅读原文 ↗