
消费股重回牌桌:泸州老窖的低估、分红与反弹!
8月以来,科技硬件板块上方堆积了大量套牢筹码,半导体、消费电子、5G通信单周跌幅均超过8%。
上半年科技股进入大开大合阶段,而现在是理性修复。资金不再单纯抱团科技股,市场最显著的变化就是 “高低切换”悄然落地。
钱往哪去了?往消费、金融等价值板块流。纺织服饰、食品饮料等消费板块显著修复。逻辑很简单——科技涨多了要调,消费跌多了要涨,亘古不变的周期规律。
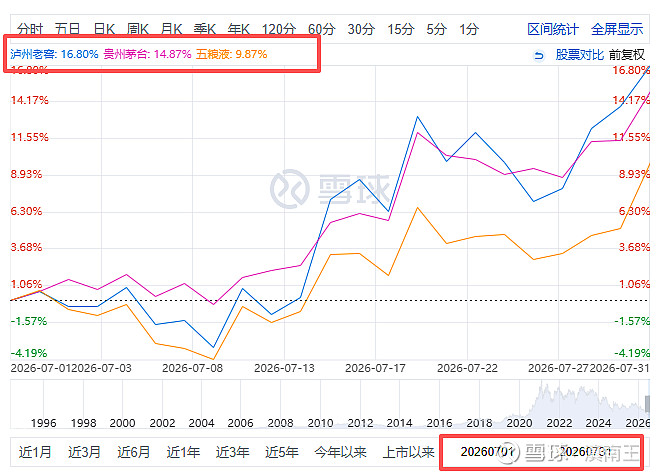
而消费板块里,白酒又是机构最先回补的方向。7月以来,冷清许久的白酒,开始从低位抬头。中证白酒从7月9日收盘低点到8月4日反弹约14.0%,整个7月份泸州老窖股价涨幅为16.8%,茅台涨14.87%,五粮液涨9.87%,头部酒企中老窖股价反弹最明显。
资金高低切换背后,还有一层筹码结构的变化。财联社7月30日的统计显示,二季度电子行业占基金重仓总规模已达39.08%,处在历史高位;主动权益基金对食品饮料的持仓比例降到1.5%,处于2012年以来最低水位。
那边人太多了,这边该走的人差不多都走了。只要有一点边际资金回流,低位板块就容易被撬动。
泸州老窖这轮反弹,表面看是资金高低切换,往深里看,是行业周期、消费政策、估值位置和分红回报,几件事碰到一起了。
白酒行业从2021年开始调整,到现在已经五年多,时间远超一轮常规库存周期。行业从被动积压转向主动去库存,成品酒库存已经开始下降,高端酒和头部酒企率先出现企稳迹象。用"进入后半段"来形容,可能更准确。
一个行业什么时候走完调整期,除了看库存,还要看政策风向。周期底部往往很冷清,政策拐点、筹码拐点、估值拐点,经常会先于业绩拐点出现。
第一、消费的牌面变了:有政策托底,也有资金回流
过去一年多,消费板块一直缺少一个足够有分量的政策锚。这个锚,上个月出现了。
扩消费从阶段性政策安排,上升为中长期顶层设计。规划里明确提到支持传统优势食品产区和地方特色食品产业,也提出加强自主品牌建设、推动消费品品质提升。
白酒对应的机会,就在品质消费、品牌消费和文化消费三条线的交汇处。
放到市场里看,消费的吸引力也越来越清楚:科技股波动加大时,消费有防守属性;政策暖风持续释放时,消费又有估值修复空间;一旦后续需求端出现改善,前期跌得充分、机构持仓够低的头部消费品牌,弹性反而会更大。
第二、顺着政策挖企业,泸州老窖的家底够硬
政策给方向,企业给答案。
白酒行业看长期竞争力,绕不开品牌、工艺,高端白酒品牌的溢价力始终是品牌坚实的护城河。
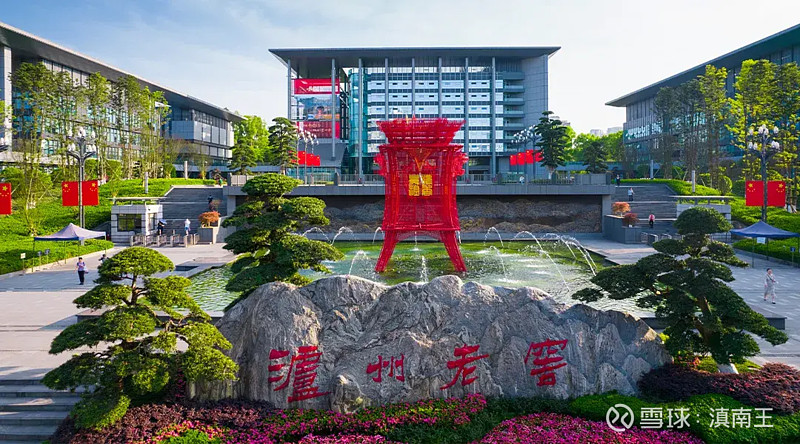
年报显示,泸州老窖拥有1619口百年以上酿酒窖池,占行业总数的90%以上,连同16处酿酒古作坊、三大天然藏酒洞,一并纳入第四批全国重点文物保护单位。1573国宝窖池群和泸州老窖酒传统酿制技艺,共同构成了泸州老窖产品品质的核心支撑。
这些窖池,拿钱买不来,拿时间也催不熟。
浓香型白酒讲究窖龄,窖泥里的微生物一年一年养出来,最后落到酒体的香气、厚度和稳定性上。行业上行时,大家习惯看增长;行业低谷时,这种不可复制的资产,才开始显出真正的分量。
除了老窖池,泸州老窖还有一张顺应消费趋势的牌——低度化。
白酒低度化虽然已经是不可逆转的大趋势,但真正跑出百亿单品的企业并不多。
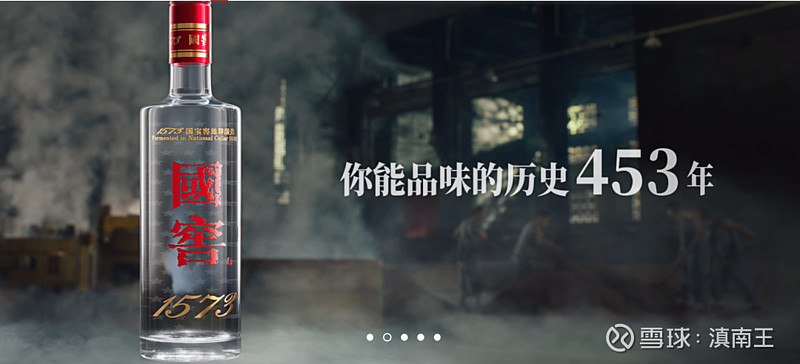
38度国窖1573已经是行业首个百亿级低度大单品,在河北各强势地级市年度销量均已过亿。在华东低度区也是第一品牌。就在国窖领跑高端低度市场的同时,泸州老窖刚刚又推出了28度高光,度数进一步下探,其瞄准年轻人聚会轻饮新赛道,展现了对消费代际更替的前瞻性布局。
不难看出,泸州老窖的产品结构聚焦得非常清晰:国窖1573守住品牌高度与价格标杆,泸州老窖系列(特曲60、老字号特曲、窖龄以及其他创新品系等)则拓展消费场景、提供坚实支撑。
行业低迷时,品牌资产提供支撑;行业复苏时,产品结构提供弹性。随着五码合一让开瓶率增长,渠道库存透明,压货空间被压缩,真实动销也将迎来改善。
第三、守住价值,估值已经把时间让出来了
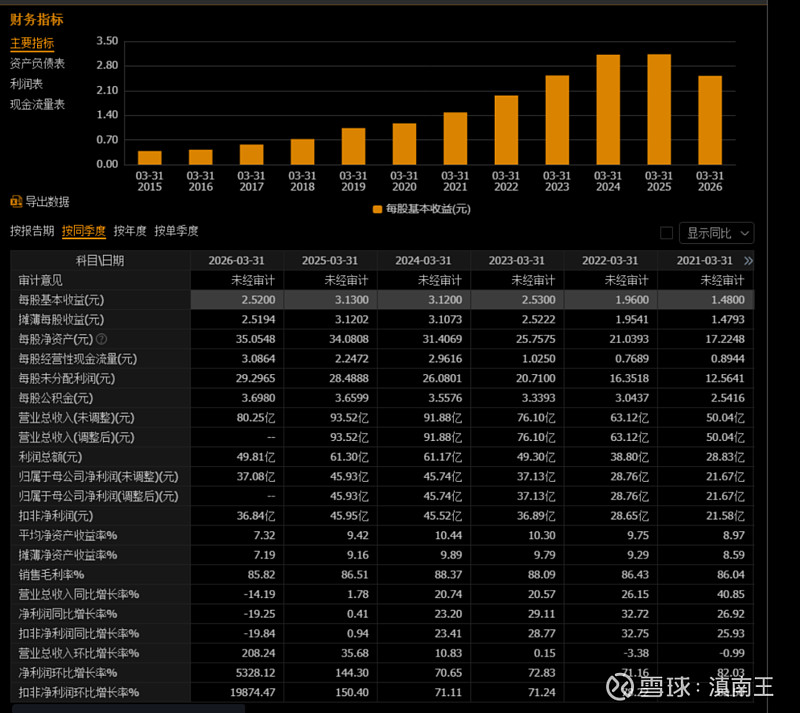
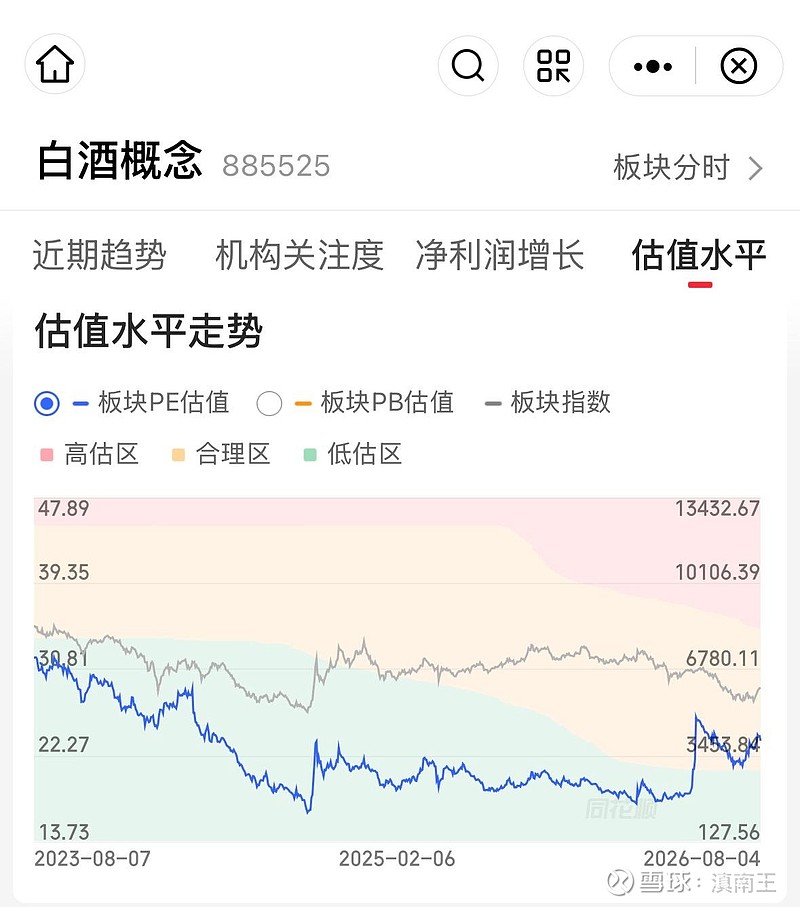
看估值,现在泸州老窖静态市盈率约12倍。什么概念?茅台都降到20倍附近了。整个白酒板块的估值都回到了历史低位。
机构怎么看?近六个月23家机构发布研报,预测2026年平均目标价120.92元,最低也有104.72元。此前浙商证券通过DCF模型测算,泸州老窖合理估值约126.89元,现价低估幅度超过50%。东方证券、申万宏源、华泰证券等全部维持"买入"评级。
现在的股价87元左右,机构给出的目标价最低104元、平均120元——这中间的差距,就是预期差。
这个估值放在泸州老窖的盈利中枢和品牌资产里看,已经把不少悲观预期打进价格里了。
当然,低估只能说明赔率开始改善,后面还要靠基本面一步步验证。
2026年一季度,公司实现营业收入80.25亿元,归母净利润37.08亿元,收入和利润仍在筑底;同期经营活动现金流净额45.43亿元,同比增长37.34%,现金回款已经先一步改善。
所以,接下来的半年报重点看三件事:
第一,国窖1573的价盘能不能继续稳住。
经营现金流改善能不能延续。
第三,合同负债和渠道库存有没有进一步好转。
只要这三件事往好的方向走,市场对泸州老窖的信心就会越来越强。
第四、守住股息,穿越周期!
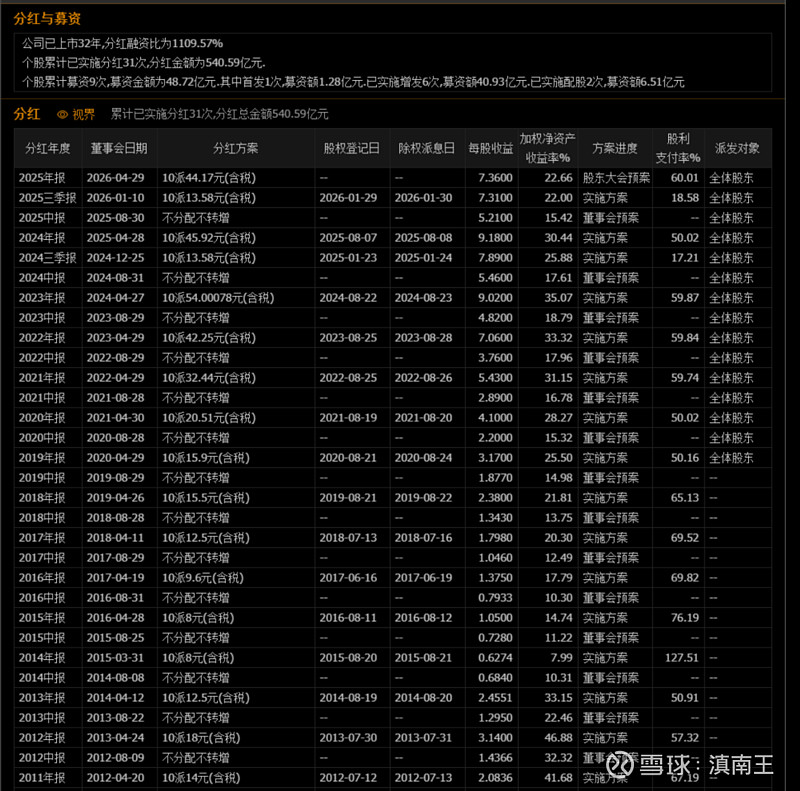
行业越是低迷,越要看分红。
行业越是低迷,越要看分红。分红看起来只是股东回报,背后对应的是盈利能力、现金流质量和管理层诚意。
公司此前发布的《2024—2026年度股东分红回报规划》写得很清楚:2024—2026年度,每年现金分红占当年归母净利润的比例分别不低于65%、70%、75%,并且每年现金分红总额均不低于85亿元。
待2025年度分红实施后,泸州老窖上市以来累计现金分红将达到600多亿元。
股价每天都在变,现金分红每年都能看得见。对于长期资金来说,高分红可以降低持有期的焦虑。
有分红的公司,等待本身也有回报。
第五、反弹信号已经出现,修复正在路上
从2021年高点算起,泸州老窖已经调整五年多,时间和空间都比较充分。日线上,73元附近已经形成最近的一个支撑。
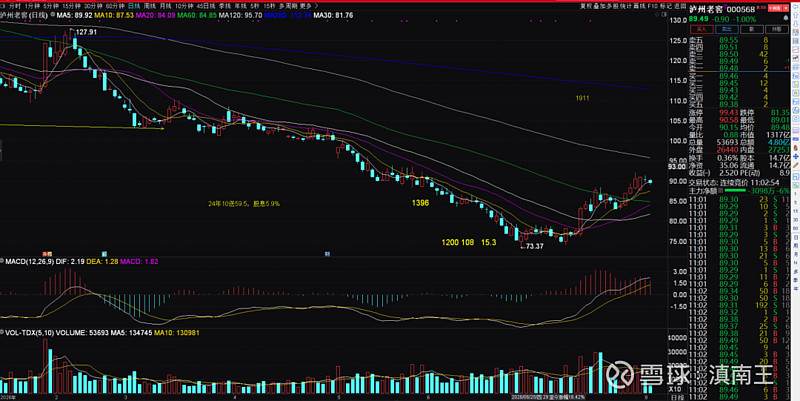
总的来说,万物皆周期。科技热闹的时候,消费往往冷清;消费冷清的时候,企业价值反而看得更清楚。泸州老窖这轮反弹,表面是资金高低切换,深层是行业库存出清、消费政策托底、估值回到低位、高分红提供现金锚,四件事碰到了一起。
涨的时候看梦想,跌的时候看家底。泸州老窖的家底,是1619口百年以上老窖池,是国窖1573的大单品,是连续多年百亿以上的利润,也是白纸黑字写进规划里的分红回报。
剩下的,就是耐心等半年报,等价盘企稳,等消费信心慢慢回来。
$泸州老窖(SZ000568)$ $贵州茅台(SH600519)$ $五粮液(SZ000858)$
本话题在雪球有91条讨论,点击查看。
雪球是一个投资者的社交网络,聪明的投资者都在这里。
点击下载雪球手机客户端 http://xueqiu.com/xz]]>
内容来自 今日话题 - 雪球,版权归原作者所有。
阅读原文 ↗