
המומחים הזהירו, המשקיעים המשיכו לקנות: הסדקים שנחשפו במפולת
המומחים הזהירו, המשקיעים המשיכו לקנות: הסדקים שנחשפו במפולת
98 מיליארד דולר זרמו לקרנות המניות ערב הנפילה, בזמן שבכירי עולם ההשקעות כבר סימנו את הסדקים במרוץ ה־AI • עסקאות מימון מעגליות, סכנה של עודף שבבים ותמחור שלא נראה מאז בועת הדוט.קום • ארבע אזהרות, והמספרים שמאחוריהן
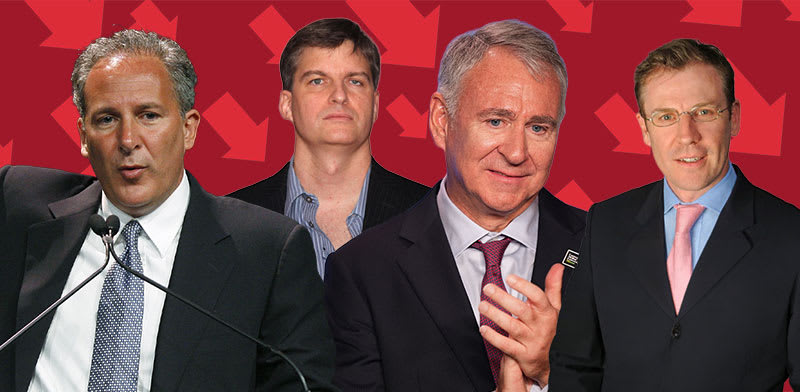
מייקל הרטנט, סטרטג השקעות ראשי, בנק אוף אמריקה; קן גריפין, מייסד קרן הגידור סיטאדל; מייקל ברי, המשקיע שחזה את משבר 2008; פיטר שיף, כלכלן ומשקיע אמריקאי / צילום: AP-Rebecca Blackwell, רויטרס, Lucas Jackson, Nancy Kaszerman, יח''צ
98 מיליארד דולר נכנסו, שבוע אחר כך הגיעו המכירות
כשבוע לפני הנפילה הציג מייקל הרטנט, אסטרטג ההשקעות הראשי בבנק אוף אמריקה, שני תרחישים למדד S&P 500: זינוק אל מעל 8,000 נקודות, או נפילה אל מתחת ל־7,000. ביום שישי ננעל המדד ב־6,910 נקודות וחצה בתוך שבוע בלבד את הרף שסימן בתרחיש הפסימי.
● מה יעשו המניות הדואליות מחר, והאזהרה למשקיעים: "אל תבטחו בריבאונד"
● מדד הפחד זינק ב־86% בשבוע: מה מלמדת ההיסטוריה על ההמשך?
הנתון המעניין בסקירה היה דווקא זרימת הכספים: בשבוע שהסתיים ב־11 בנובמבר נכנסו לקרנות המניות בעולם 98.3 מיליארד דולר, הסכום הגבוה ביותר מאז יוני. "זרימות הכספים ממשיכות לתמוך בעוצמה בשוק המניות, אבל הן גם מלמדות שמשקיעים רבים אמנם פסימיים בתחושותיהם, אך מעטים מאוד מהם פסימיים בפועל", נכתב בסקירת הבנק. במילים אחרות, המשקיעים אמנם חששו מירידות, אבל רבים מהם לא צמצמו את החשיפה שלהם למניות. ימים ספורים אחר כך כבר הכה בשווקים גל המכירות.
הרטנט המליץ להישאר בעמדה הגנתית עד שתשואת אג"ח ממשלת ארה"ב לעשר שנים תרד מתחת ל־4.5%, הנפט ייסוג מתחת ל־70 דולר לחבית והדולר ייחלש. ההיגיון: כשהכסף יקר, גם חברות רווחיות מתקשות להצדיק שווי שנשען על צמיחה עתידית.
הסכנה: לא מחסור בשבבים, אלא עודף
בזמן שוול סטריט חששה ממחסור בשבבים, גריפין הצביע כבר ב־20 באוקטובר על התרחיש ההפוך. לדבריו, כמעט בוודאות קיימות בועות בחלקים מהענף: "אם נגיע לנקודה שבה היצע המעבדים הגרפיים יעלה על הביקוש להם, המחירים פשוט ייכנסו לצניחה חופשית", אמר.
גריפין השווה מעבד גרפי למושב במטוס: לפעמים עדיף למכור מושב בזול מאשר להטיס אותו ריק. כך גם בחוות שרתים: אחרי שהשבבים נקנו, משתלם להשכיר כוח מחשוב כמעט בכל מחיר. עבור חברות שהשקיעו מיליארדים בהקמת חוות שרתים, המשמעות עלולה להיות פגיעה קשה ברווחיות, עוד לפני שהצליחו להחזיר את עלויות ההקמה.
גריפין הצביע גם על בעיה בצד הביקוש. "היכולת של החברות האמריקאיות להפיק ערך ממודלי ה־AI הייתה מאוד לא אחידה", אמר. לדבריו, חברות כבר בוחנות באילו משימות הן באמת צריכות לשלם על המודלים היקרים והיכן אפשר להסתפק בחלופות קוד פתוח שעולות שבריר מהמחיר.
התוצאה עלולה להיות פרדוקס: הביקוש ל־AI ימשיך לגדול, והרווחים של מי שמוכרים כוח מחשוב דווקא יתכווצו. ובכל זאת, גריפין לא קרא למכור: מי שישרוד את הבועה, לשיטתו, עשוי להוביל את השוק עוד עשרות שנים.
התרחיש הקיצוני: מיתון חריף ומשבר פיננסי
פיטר שיף, כלכלן ומשקיע אמריקאי שמזוהה עם השקעה בזהב פרסם את האזהרה ב־X עוד לפני גל המכירות של יום שישי. לדבריו, אם הפד יעמוד בהבטחתו להילחם באינפלציה - מניות, אג"ח, נדל"ן ומטבעות קריפטו עלולים לצנוח הרבה יותר מהזהב. התוצאה, לשיטתו, עלולה להיות "מיתון חריף ומשבר פיננסי גדול מזה של 2008". לאחר הירידות של יום שישי הוא הסביר כי הנסיגה החדה במחיר הזהב מרמות השיא שלו עשויה להיות סימן אזהרה למשבר פיננסי רחב יותר שמתקרב.
בפוסטים שפרסם ברשת X, הצביע שיף על קווי דמיון למשבר הפיננסי של 2008. לדבריו, ייתכן שהזהב חוזר על דפוס מוכר, שבו המתכת היקרה מגיעה לתחתית לפני שוק המניות. תרחיש כזה עשוי להוביל לעלייה משמעותית נוספת במחיר הזהב, בזמן שמניות ימשיכו לרדת.
שיף הצביע על התנהגות הזהב במהלך המשבר הפיננסי של 2008, כאשר מחיר המתכת היקרה ירד בכ־30% לפני שהגיע לתחתית באוקטובר של אותה שנה. לאחר מכן הזהב רשם התאוששות אדירה ומחירו זינק ב-166%.
שיף מאמין כי ייתכן שדפוס דומה מתרחש גם כעת, אלא שהפעם המשבר הפיננסי עלול להיות חמור אף יותר. "בדומה למה שקרה ב-2008, גם הפעם הזהב יורד ראשון, אבל בסופו של דבר המניות יירדו הרבה יותר", אמר בפודקאסט.
"ניסיתי להזהיר את כולכם": מעגל המימון שמדאיג את מייקל ברי
ביום חמישי, ערב המפולת בוול סטריט, פרסם מייקל ברי, שהתפרסם בזכות ההימור נגד שוק המשכנתאות האמריקאי לפני משבר 2008, הודעה קצרה ברשת X: "קורוויב, נביוס, אנבידיה, מוליכים למחצה. ניסיתי להזהיר את כולכם". אלא שהאזהרות שלו נשמעו עוד קודם, ובמרכזן מערכת היחסים ההדוקה בין ענקית השבבים לחברות שרוכשות ממנה.
ברי הצביע על הסיכון שבעסקאות המימון בענף ה־AI: אנבידיה משקיעה בחברות שמקימות חוות שרתים ורוכשות את השבבים שלה, ולעיתים מסייעת גם במימון פעילותן. כך נוצר מעגל שבו הכסף שמזרימה יצרנית השבבים ללקוחותיה עשוי לחזור אליה בדמות הכנסות ממכירות. ברי מזהיר גם מהתיישנות השבבים: לטענתו, ענקיות הטכנולוגיה מפחיתות אותם על פני חמש־שש שנים, אף שאורך חייהם הכלכלי קרוב יותר לשנתיים־שלוש. לפי חישוביו, החברות פורסות את עלות השבבים על פני שנים רבות מדי, וכך רושמות הוצאות נמוכות יותר ומציגות רווחים גבוהים יותר. להערכתו, הפער הזה עלול להגיע ל־176 מיליארד דולר בין 2026 ל־2028.
החשש הוא שלא כל הביקוש משקף פעילות כלכלית עצמאית שתישאר גם ללא התמיכה הפיננסית. אם ההשקעות ייעצרו או האשראי יתייקר, חברות התשתית עתירות החוב עלולות להיקלע לקשיים, ואנבידיה עשויה להיפגע גם מאובדן לקוחות וגם מירידה בביקוש לשבבים. ברי לא חזה את העיתוי המדויק של המפולת, אבל הצביע על אחד הסיכונים המרכזיים בענף: משבר אצל הלקוחות עלול להפוך במהירות גם למשבר אצל הספקיות שמממנות אותם.
הוספה לנושאים שמעניינים אותי
כל תגיות הכתבהלתשומת לבכם: מערכת גלובס חותרת לשיח מגוון, ענייני ומכבד בהתאם ל קוד האתי המופיע בדו"ח האמון לפיו אנו פועלים. ביטויי אלימות, גזענות, הסתה או כל שיח בלתי הולם אחר מסוננים בצורה אוטומטית ולא יפורסמו באתר.
内容来自 גלובס - היי-טק תקשורת ואינטרנט,版权归原作者所有。
阅读原文 ↗