
从宽基的成交量和净申购比例看流动性
这个周末市场是有点恐慌的,恐慌的节点主要是在7连冰的基础上,美股周5晚间又再次大跌导致的。
周末大家都在讨论2024年2月份的那一波见底gjd买入宽基的量和上周的对比值。大部分观点认为gjd的主要买法,底部非常近了。
市场担忧的点无非就是流动性问题,因为上周确实出现了中小盘指数加速向下的情况。而当年那会主要是因为量化引发的连锁反应导致雪球出现集中敲入导致的中小盘股流动性危机。后面因为gjd的大量集中申购护盘,让市场出现了阶段性低点。
而这次大家可能更多的参考外围的持续暴跌,彻底失去了信心。
我们这里也不下结论,因为市场确实是走出来的。只是单纯的分析当时的数据情况和现在的数据情况,做一个对比,看看当下市场流动性对比当时的情况到底是如何的。
1、etf成交量,占比市场成交量。
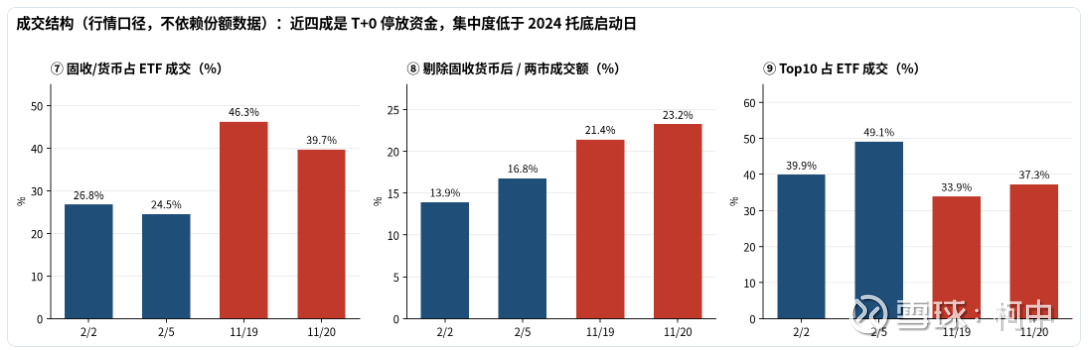
因为这几年etf盛行,所以etf目前占整个市场的成交量越来越大。这个地方需要剔除掉固收和货币的占比后,etf的成交额也明显的大于当年。
所以当etf明显放量的时候,说明市场的流动性也能得到明显的改善。
2、净申购量
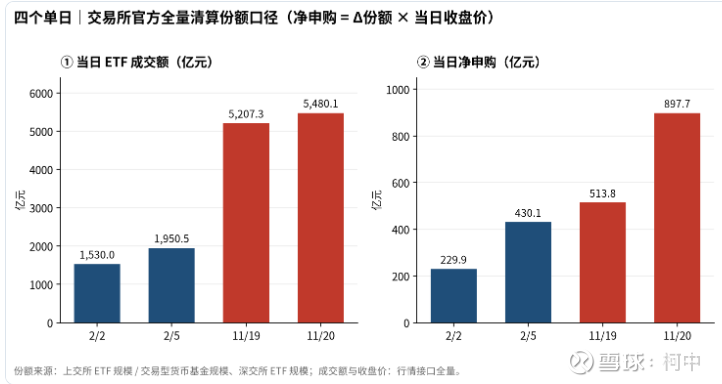
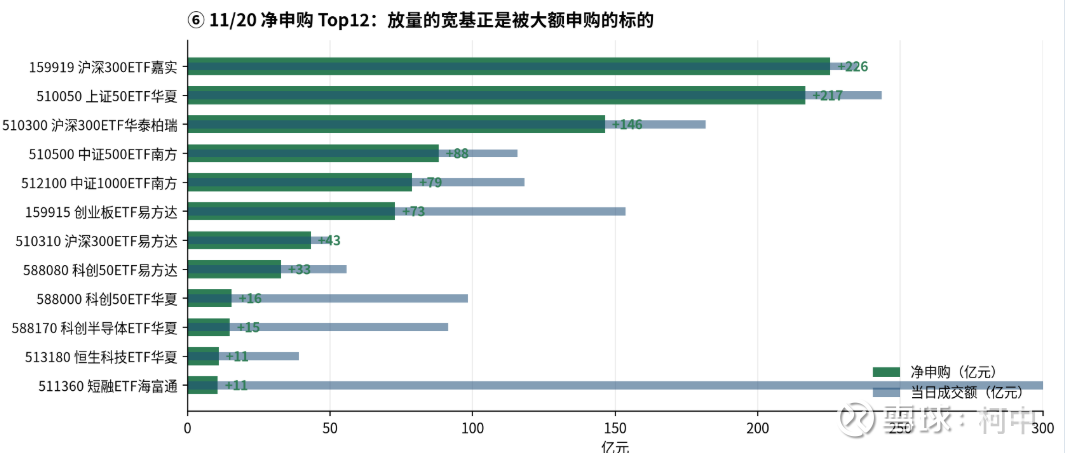
对比当年见底的最后2日和上周4,周5的净申购
3、增量相对成交量的占比。
当年那会见底的成交量对比。
2024年2月份市场两市成交量是8800亿,而上周5市场成交量是14200亿,增加了14200/8800=1.6136(61.36%)
也就是说,etf的成交量要比当年多61%以上,净申购量要比当年多61%以上,那么流动性就会比当年的好。
当年2月5日可是千股跌停的。
目前从当下成交etf的量扣除固收和债的部分,放量的比例大于61%。说明市场流动性不比当年差。
当年雪球集中敲入爆仓量绝对额和集中度大于目前融资融券集中爆仓程度。
4、gjd的态度与成交量
因为市场现在还没确定底部,所以没法用2月6日的情况去和当下做对比。(因为2024年2月6日的阳线就确定底部了)
有人说对比成交量和当时的情况不太一致。
当时底部的成交量,也是差不多高点成交量的70-80%左右,但是成交金额也是大幅度缩量的。
目前的成交量和6月份高点大概是缩量了20-30%左右,但是成交金额是缩量了50-60%左右。因为价格大跌所致,而且市场活跃的成交金额标的,基本都是集中在科技这块,价格掉的非常夸张,价格打3-4折,即使同样的成交量,成交金额也要打3-4折,所以成交金额整体掉的非常大。
如果gjd下周继续类似上周4,5这种加大马力买入,且还能扩散到1000和2000的话,市场的流动性是可以挽救一下的。
周5尾盘和2月5日有点像的就是尾盘当时gjd买的50,300权重拉的明显,但是2月5日尾盘中小盘标的加速跳水。
至于市场底部在哪,就不表态了,列出这些数据,仅供参考与思考。
$中证500ETF南方(SH510500)$ $沪深300ETF华泰柏瑞(SH510300)$
本话题在雪球有14条讨论,点击查看。
雪球是一个投资者的社交网络,聪明的投资者都在这里。
点击下载雪球手机客户端 http://xueqiu.com/xz]]>
内容来自 今日话题 - 雪球,版权归原作者所有。
阅读原文 ↗