
足球之后,F1再现耐克阿迪彪马三国杀
时隔24年,耐克重新回到了F1围场。
11月20日,耐克与F1正式宣布达成长期全球合作伙伴关系。自2027赛季起,耐克将成为F1官方合作伙伴,并担任赛事官方服装与制服供应商,为全球各站赛事的F1工作人员提供官方服饰及制服。此外,双方还将陆续推出涵盖鞋履、服饰及配饰的全新运动生活方式系列。首个合作产品系列Nike x拉斯维加斯大奖赛限定胶囊系列,已于本周末的F1拉斯维加斯大奖赛期间亮相。除了产品发布,双方还将共同开发全新的大奖赛周末体验活动,为车迷提供更多参与和感受这项运动的方式。此次合作还将延伸至F1学院。作为专为女性车手打造的赛车系列赛事,耐克将成为F1学院官方合作伙伴及官方运动服饰合作伙伴。
重返围场,耐克补上赛车版图
对于耐克而言,此番合作是一次时隔多年的回归。
双方的渊源可以追溯到1996年。彼时,七届世界冠军迈克尔·舒马赫转会法拉利,耐克与这位德国车手签下个人合作协议。合作期间,耐克为舒马赫定制了专属赛车鞋。该鞋款后来正式发布,归入舒马赫系列,命名为Nike Air Zoom Schu,符合国际汽联(FIA)标准的专业赛车版本也同步推出。这是耐克早期涉足赛车文化的代表产品。
2002年,法拉利车队与FILA签约,由后者为舒马赫及其队友鲁本斯·巴里切罗提供赛车鞋。随着与舒马赫的合作结束,耐克也逐渐淡出了F1围场。
不过耐克并没完全放弃赛车运动。据德国《图片报》(Bild)报道,耐克数年前就对入局F1抱有兴趣,一直在寻找具备全球辨识度的合作载体。当时,耐克管理层曾重点推进与梅赛德斯车队的合作,核心原因是彼时效力于梅赛德斯的刘易斯·汉密尔顿拥有极高的全球影响力。但随着汉密尔顿在2025赛季转会法拉利,而法拉利与彪马保持着长期稳定的装备合作,耐克的这一合作意向一度搁置。
从今年年初开始,耐克与F1之间的联系再次增多。今年1月,凯迪拉克车队官方发布的一组照片中,车队正赛车手及储备车手周冠宇均穿着与车队视觉色系相契合的黑白配色耐克运动鞋。
5月,为庆祝凯迪拉克车队迎来队史首场主场大奖赛,耐克专门为车队首席执行官丹·托里斯及其妻子、首席品牌顾问卡西迪·托里斯定制了一双超限量版Dunk Low运动鞋。此外,F1业内人士还曾向Sports Business Journal透露,耐克管理层现身迈阿密大奖赛现场。
9月,耐克董事会迎来新成员亚历山大·阿尔诺,他同时担任LVMH旗下酩悦轩尼诗的副首席执行官,而LVMH自2025年起便与F1建立了为期十年的全球合作关系。这一人事变化,也让外界对耐克与F1可能产生的商业联动多了一层关注。
为什么是现在?
耐克选择此时重返F1,与赛事自身商业价值的持续增长密切相关。
自2017年自由媒体集团收购F1以来,赛事的运营策略发生了明显变化。通过持续拓展美国市场、加强数字内容运营、丰富大奖赛周末体验,F1不断扩大自身的受众基础。此外,今年以来,F1先后与洛杉矶品牌NAHMIAS、ETAI、Off Season,以及马德里本土品牌Pompeii等多个时尚品牌达成跨界合作,试图吸引更年轻、更多元的受众,将赛事影响力拓展至时尚、娱乐和文化领域。
这些变化也直接体现在商业数据上。根据自由媒体公布的财报,F1在2025年的营收达到38.73亿美元,而2016年这一数字约为18亿美元。与此同时,赛事的全球粉丝规模也在持续扩大。F1公布的2026赛季中期数据显示,其全球粉丝规模已超过8.3亿,其中35岁以下人群占43%,女性占比达到42%。在中国市场,F1于2025年公布的粉丝规模也已超过2.21亿。
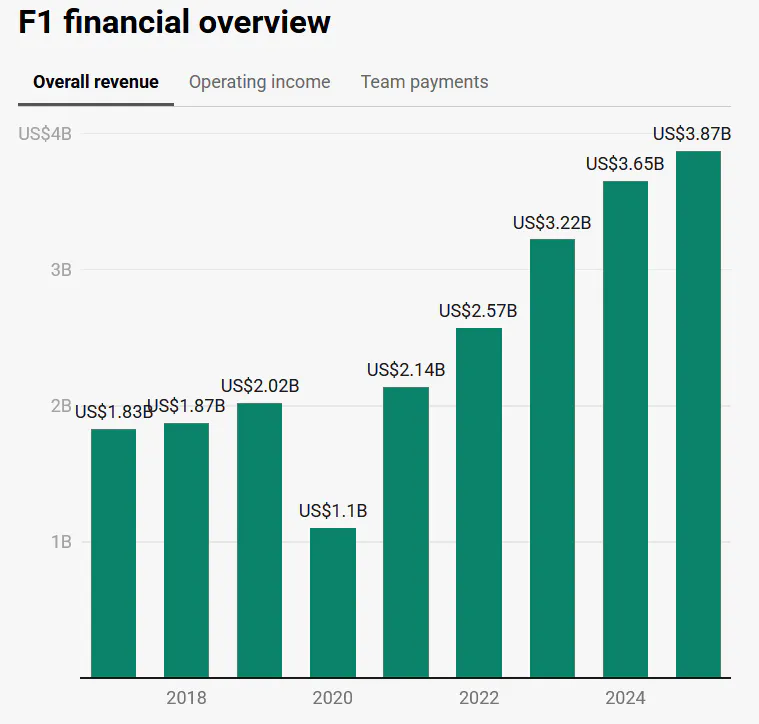
▲F1财报数据。
耐克自身也正处在需要寻找增长动力的阶段。过去一段时间,品牌面临营收增长乏力、部分市场表现疲软以及组织调整等压力。11月17日,耐克时隔九年再次举办投资者日,正式公布名为全速前进(Full Stride Ahead)的长期战略,并提出面向2031财年的财务框架。根据耐克公布的规划,2027和2028财年仍将是投入调整期,营收下滑幅度预计在2028财年逐步收窄,并以2029财年恢复市场水平增长为目标。以2027财年为基准,耐克希望到2031财年实现约50亿美元的增量营收。
在这样的背景下,F1为其提供了一个连接竞技体育、时尚文化与年轻消费者的新场景。
耐克的体育资源版图
要理解耐克为什么需要新的增长入口,还需要把这次合作放回其整体体育资源布局中来看。
对运动品牌而言,顶级体育资源始终是最重要的品牌资产之一。从国际体育组织、职业联盟,到顶级俱乐部、赛事和明星运动员,每一项资源的背后,都意味着持续的品牌曝光、专业形象的建立,以及与消费者长期沟通的机会。但运动品牌对于这些顶级赞助资源的争夺自始至终都无比激烈。
从整体布局来看,耐克依然拥有覆盖多个运动项目和不同层级的体育资源。
足球领域,耐克拥有巴塞罗那、巴黎圣日耳曼、国际米兰等具有国际影响力的俱乐部资源。不过,从欧洲五大联赛的整体布局来看,阿迪达斯明显占据领先位置。根据体育商业研究机构Football Benchmark对2026-27赛季欧洲五大联赛球衣供应商的统计,阿迪达斯为96家俱乐部中的26家提供球衣,较上一赛季的23家进一步增加。耐克以14家排名第二,彪马则以11家位列其后。
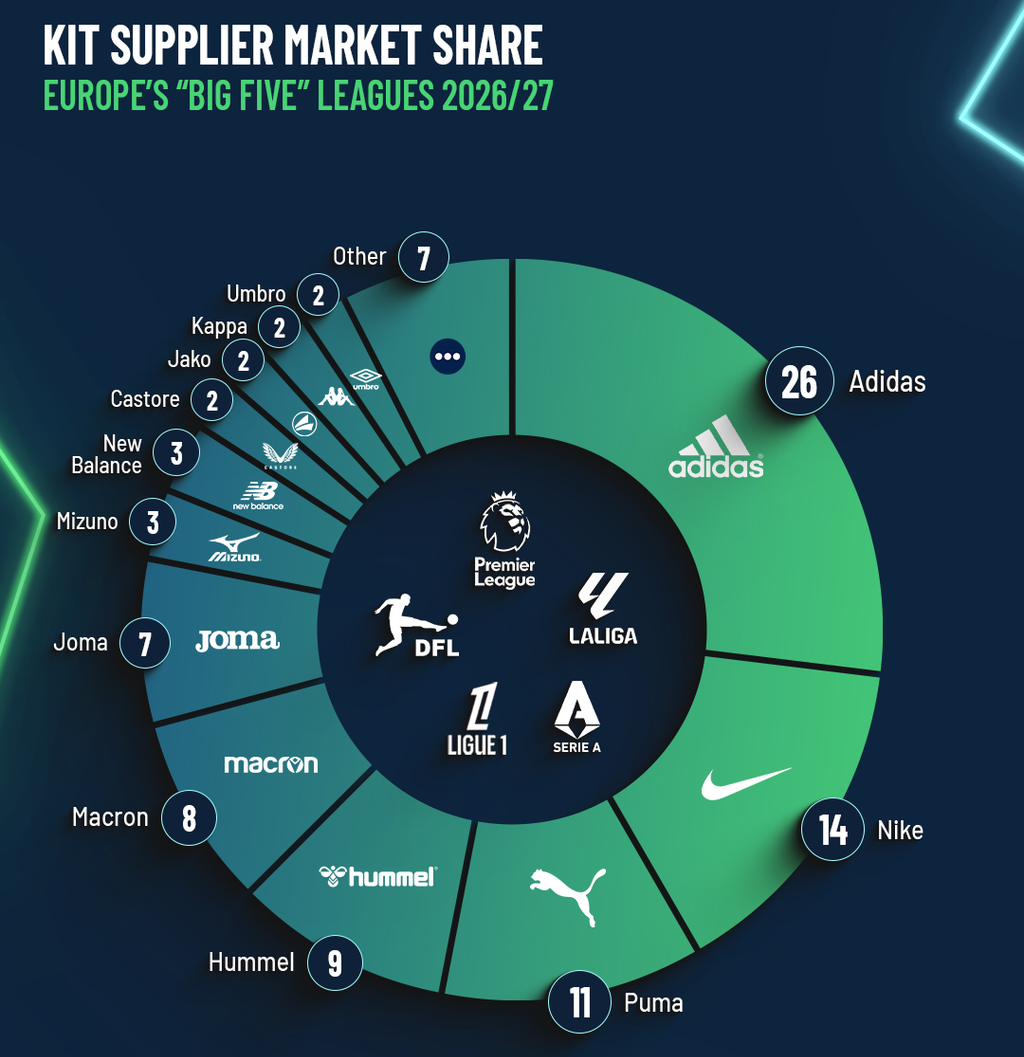
▲2026-27赛季欧洲五大联赛球衣供应商分布。图源Football Benchmark。
国家队层面的竞争,同样激烈。阿迪达斯长期锁定FIFA、UEFA等核心资源,包括既是世界杯官方合作伙伴、欧足联欧洲杯赞助商,也拥有西班牙、阿根廷等重要国家队资源。2022年世界杯冠军阿根廷,以及2026年世界杯冠亚军西班牙和阿根廷,均来自阿迪达斯的赞助阵营。
当然,耐克也在国家队资源上持续加码。2024年,德国足协宣布从2027年起至2034年,由耐克成为德国各级国家队官方装备合作伙伴,结束与阿迪达斯超过70年的合作。同年,耐克与法国足协续约至2034年、与巴西足协续约至2038年。
在俱乐部赛事方面,耐克近期又成为2027年至2031年欧足联男子俱乐部赛事官方比赛用球供应商,结束了阿迪达斯长达26年的欧冠官方用球合作。这也是欧足联男子三项顶级俱乐部赛事首次由同一家供应商统一提供比赛用球。据The Athletic报道,根据协议,耐克每年将支付约4500万美元(四年合约共计约12亿人民币)的高价。此前,耐克还失去了英超长达25年的官方比赛用球供应商身份。自2025/26赛季起,彪马接手成为英超官方比赛用球供应商。
篮球则一直是耐克体育资源版图中相对稳固的一环。2024年,耐克与NBA、WNBA及NBA G联盟续约至2037年,继续担任三大联赛独家场上制服及服装供应商。
跑步领域,耐克自2008年起便一直是芝加哥马拉松的赞助商,11月19日,双方宣布将合作延长至2036年。此外,自2012年起,耐克一直是上海马拉松的官方赞助商。
值得一提的是,耐克旗下的Jordan Brand也在拓展赛车运动资源,合作对象为篮球传奇迈克尔·乔丹创立的纳斯卡车队23XI Racing。
而在明星运动员方面,耐克近年来也经历了一系列重要资源流动。2018年,网球运动员费德勒结束与耐克长达20年的合作,转投优衣库、昂跑On;2020年,内马尔结束与耐克长达15年的合作,加入彪马;2021年,四届奥运体操冠军西蒙·拜尔斯离开耐克转投Gap旗下运动品牌Athleta;2023年,两届NBA MVP约基奇加入中国运动品牌361°;2024年,泰格·伍兹与耐克长达27年的合作关系正式结束,年仅16岁的亚马尔则与阿迪达斯建立长期合作。到了今年9月,姆巴佩也结束了与耐克长达20年的合作,转而加入瑞士运动品牌昂跑,并成为其股东之一。
从网球、足球、体操到篮球和高尔夫,耐克失去的不只是多位具有代表性的明星运动员本身,也包括他们在各自项目中所代表的文化符号和影响力。
当然,耐克如今依然拥有强大的运动员阵容。在足球领域,C罗、哈兰德、维尼修斯等球星仍是品牌的重要资源;篮球领域则有勒布朗·詹姆斯、凯文·杜兰特、扬尼斯·阿德托昆博、卢卡·东契奇等明星;网球领域有辛纳、阿尔卡拉斯、萨巴伦卡、郑钦文等。近年来,耐克还明显加大了对女子篮球的投入,2025年正式成为耐克签名运动员的凯特琳·克拉克便是其中最具代表性的资源之一。此外,耐克还手握NFL、MLB、美国奥委会等一众顶级IP。
从整体来看,耐克仍在尽可能强化自身的资源壁垒。但足球、跑步等领域的竞争压力,以及部分明星资源的流失,也让品牌必须持续寻找新的增长机会。而体育资源不仅要有存量,更需要不断补充新的内容和场景。只有持续保持这些高频、强势的品牌触点,才能维持品牌在消费者心中的存在感。
耐克如何切入F1围场?
F1围场,正是另一个品牌们都在争夺的新场景。
目前,F1的服饰和装备合作格局已经相当密集。此次耐克与F1达成合作,也意味着耐克接棒此前自2024年起担任这一角色的彪马。不过,彪马目前仍与法拉利、阿斯顿・马丁和迈凯伦三支车队保持装备及队服供应合作。
阿迪达斯则在2025年与梅赛德斯车队达成多年合作,正式进入F1,一年后又将奥迪车队纳入合作阵营。此外,据德国《图片报》报道,阿迪达斯正接近与甲骨文红牛车队达成2027年起的长期合作。
除此之外,Castore为红牛、阿尔派、哈斯等车队提供服饰,New Era、HUGO和Tommy Hilfiger也分别与威廉姆斯、Racing Bulls、凯迪拉克车队建立合作。lululemon则在2025年2月通过签约F1七冠王车手刘易斯·汉密尔顿出任品牌大使,开始涉足这一领域。
运动品牌之外,奢侈品集团也在加快布局。LVMH已经与F1建立长达十年的全球合作,古驰等时尚品牌也在积极探索与车队的合作机会。
在这样的竞争环境中,耐克此次选择了一条与车队赞助有所区别的差异化路径。
车队赞助通常围绕单支车队展开,品牌可以深度参与车队运营、车手形象塑造和比赛内容,品牌标识也会随着赛车和车队服装进入赛场。相比之下,赛事级合作能够覆盖整个全球赛历,通过工作人员制服、官方产品、赛事授权和粉丝活动,让品牌出现在不同大奖赛的多个场景中。
耐克显然希望借助后者获得更广泛的赛事触达。一方面,依托全球赛历实现持续曝光;另一方面,通过限定产品、鞋服联名和赛周体验,将赛车文化延伸至更广泛的运动与生活方式消费场景。特别是此次合作还涉及F1 Academy,意味着耐克的触达范围不再局限于传统F1赛事,也将进一步连接女性赛车运动员和新一代赛车受众。
前文提到的亚历山大·阿尔诺新进入耐克董事会,也为耐克此次进入F1提供了一个值得观察的角度。
长期以来,耐克的品牌营销建立在运动员身上。无论是乔丹、勒布朗·詹姆斯,还是C罗和其他顶尖运动员,耐克擅长通过运动员的比赛、训练和个人故事,将产品与竞技精神联系起来。而赛事级合作提供了另一种可能。品牌不再只依赖某一位明星或一支队伍,而是能够进入一项运动的整体环境,在赛事、观众和不同消费场景中持续建立存在感。
LVMH与F1的合作已经展示了这种模式的价值。对于奢侈品品牌而言,F1不仅是获得广告曝光的场所,也是接待客户、维护商业关系和塑造品牌形象的重要场景。围场文化、大奖赛周末体验以及赛事所吸引的高端消费人群,都为品牌提供了传统营销之外的连接机会。
耐克与LVMH的品牌定位显然不同,但两者都看到了F1在文化和消费场景上的延伸价值。亚历山大·阿尔诺的加入,也让耐克未来是否会借鉴更多奢侈品行业的品牌运营思路,成为一个值得关注的方向。
以下是过去一周多的运动品牌要闻:
资本/财报
亚玛芬2026Q3营收同比增24%,CFO称利润率扩张要为增长让路
11月17日,亚玛芬体育发布2026年第三季度财报。营收21.69亿美元,同比增长24%,固定汇率下增长23%;净利润2.40亿美元,同比增长67%;毛利率59.3%,提升2.5个百分点;营业利润率15.8%,提升3.5个百分点。
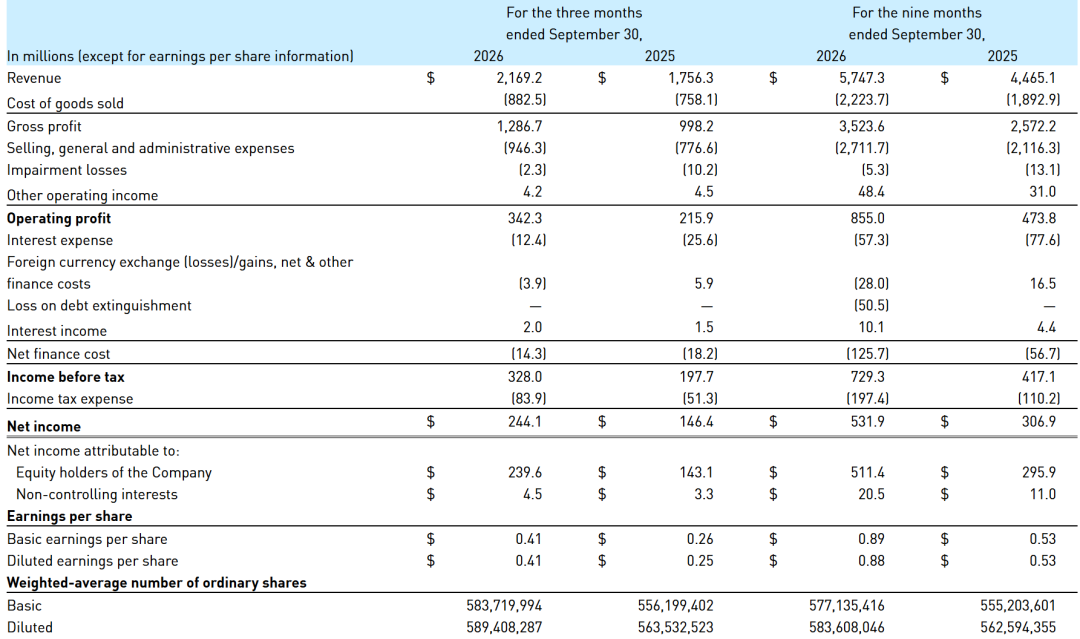
报告期内,三大业务板块和四个区域市场全部实现双位数增长。公司把全年营收增速指引从约24%上调至25%到26%。
以始祖鸟为核心的户外功能性服饰业务营收同比增长26%至8.61亿美元,全渠道可比增长16%;萨洛蒙所在的山地户外服饰及装备营收9.17亿美元,增长27%;威尔胜所在的球类及球拍板块营收3.91亿美元,同比增长12%。截至第三季度,始祖鸟在北美有77家门店,管理层认为长期可以拓展到200家以上。大中华区目前有144家,公司设定的长期目标也是200家,2026年计划净增12家,目前已开6家。
分区域看,亚玛芬体育大中华区营收6.02亿美元,同比增长30.4%;美洲地区7.02亿美元,增长22.2%;亚太其他地区(不含大中华区)增长47.6%;欧洲、中东和非洲增长10.2%。渠道方面,集团直营收入增长36%,占集团收入45.3%,去年同期为41.1%;批发业务增长14.8%。
过去四年,亚玛芬的调整后营业利润率年均提升约150个基点,远高于集团设定的每年30到70个基点。但2027年的初步展望,这一指标只给到区间下限。集团CFO Andrew Page在电话会议上解释,亚玛芬会持续把销售收入和毛利端的增量收益,再投回三个增长引擎,也就是始祖鸟、萨洛蒙鞋服和威尔胜Tennis 360。即便各板块利润率保持不变,靠始祖鸟和萨洛蒙的营收占比提升也能达到下限水平,把指引放在下限,是为了留出投入空间。
亚瑟士Q3营业利润不及预期,前三季度大中华区增28%
11月13日,亚瑟士公布2026年第三季度财报。公司第三季度销售额2706.71亿日元,同比增长21.8%;营业利润约550亿日元,增长18.4%,低于市场预期。分区域看,欧洲市场增长21.3%、北美增长20.5%、大中华区增长23.2%,本土市场营收同比下降3.9%。
2026年前三季度,亚瑟士累计销售额8051.54亿日元,增长28.8%;营业利润1755.02亿日元,增长37.5%;净利润1147亿日元,增长32.9%,均创同期新高。分区域看,欧洲销售额同比增长37.3%,为2457亿日元;北美销售额1411.7亿日元,同比增长25.5%;大中华区销售额同比增长28.2%至1191亿日元。分品类看,SportStyle前三季度增长70%至1853.68亿日元,鬼塚虎增长34.6%至1344.74亿日元,Performance Running增长15.8%至3293.23亿日元。
公司维持全年1.05万亿日元营收预测,同时发布2029年中期计划,目标销售额1.5万亿日元。
Saucony Q3继续领跑,母公司Wolverine连续第八个季度增长
11月12日,Saucony母公司Wolverine Worldwide公布截至10月3日的2026财年第三季度业绩。营收5.054亿美元,同比增长7.5%;营业利润8970万美元,营业利润率17.7%;净利润6710万美元。
分品牌看,Saucony营收1.589亿美元,增长19.4%,为集团增速最快;Merrell营收同比增长6.5%至1.782亿美元;Sweaty Betty下降7%至4140万美元。集团上调全年指引,预计营收20亿至20.1亿美元。
昂跑2026Q3净销售额同比增长17%,三大区域均创新高
11月10日,昂跑公布2026年第三季度业绩。报告期内,净销售额9.314亿瑞士法郎,同比增长17.2%,固定汇率下增长17.8%,为首次单季突破9亿瑞郎;净利润1.628亿瑞郎,增长36.9%。
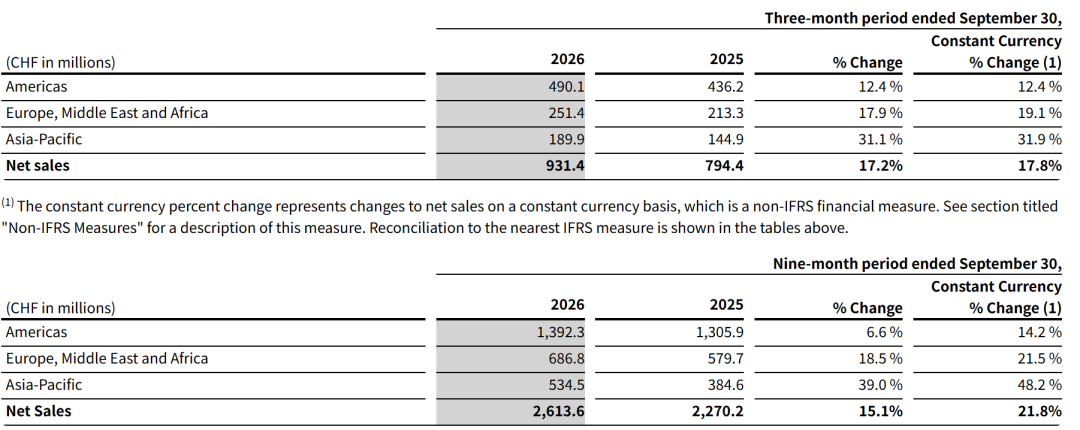
分渠道看,直营渠道销售额同比增长25%至3.933亿瑞郎,占比42.2%;批发业务同比增长12.2%。分区域看,亚太区销售额同比增长31.1%至1.899亿瑞郎;美洲地区销售额4.901亿瑞郎,同比增长12.4%;EMEA增长17.9%至2.514亿瑞郎。首次单季突破2.5亿瑞郎,三大区域均创单季营收新高。分品类看,服装增长38.7%,鞋类增长16%。公司维持全年低二十几个百分点的增速指引。
探路者前三季度由盈转亏,芯片业务成增长主引擎
10月23日,探路者发布2026年第三季度财报。前三季度营收13.28亿元,同比增长39.35%;归母净利润亏损684.84万元,同比下降120.73%,由盈转亏;扣非净利润734.87万元,下降72.72%。第三季度单季营收3.98亿元,增长32.85%;归母净利润亏损5810.14万元,同比下降548.91%。公司称,营收增长主要来自芯片业务——新收购的上海通途、贝特莱纳入合并范围,带动该业务营收增长199.88%;户外业务营收同样增长,但业务调整相关费用投入加大,经营利润同比下降。
Helly Hansen中国合资公司2026Q3营收增65%
11月5日,挪威户外品牌Helly Hansen母公司Kontoor Brands公布2026年第三季度业绩。Helly Hansen中国合资公司当季营收同比增长约65%并实现盈利,该合资公司按权益法核算,营收不计入集团合并报表。集团层面,持续经营业务营收6.85亿美元,同比增长3%;调整后营业利润1.01亿美元,增长6%。分品牌看,Helly Hansen营收1.91亿美元,同比增长3%,其中运动业务1.47亿美元,同比增长2%,工装业务同比增长5%至4400万美元;Wrangler营收4.85亿美元,增长3%。集团已完成Lee品牌出售,获净收益6.98亿美元,计划第四季度回购4.5亿美元股票,并上调全年盈利预期。
The North Face日韩营收同比下滑,运营商Goldwin下调全年预期
11月5日,日本户外企业Goldwin(高得运)公布截至9月30日的2027财年上半年业绩。作为The North Face在日本、韩国的授权经营方,其代理的The North Face业务营收同比下降1.6%,拖累集团整体表现。集团层面,销售额560.94亿日元,同比微增0.9%,自有品牌Goldwin的增长抵消了The North Face的下滑;营业利润47.56亿日元,同比下降31.7%;归母净利润55.1亿日元,下降18.9%。公司下调全年预期,预计营收1415亿日元、营业利润238亿日元。
美津浓2027财年上半年营收净利均创同期新高,股价当日跌8%
11月12日,美津浓公布2027财年上半年(4月至9月)业绩。净销售额1390.89亿日元,同比增长9.9%;营业利润146.63亿日元,增长22.1%;经常利润152.66亿日元,增长20%;归母净利润107.1亿日元,增长8.4%,四项指标均创同期历史新高,毛利率提升1.6个百分点至43.3%。
分品类看,高尔夫、跑步、足球、运动风格鞋款及工装业务均实现增长;分区域看,日本市场足球与高尔夫表现稳健,欧洲市场跑步与高尔夫增长突出。公司维持全年预测,预计营收2800亿日元、净利润190亿日元。因营业利润低于分析师预期、且未上调全年指引,股价当日收跌8.15%至4115日元。
YONEX 2027财年上半年营收净利双增,网球业务增27.7%领跑各品类
11月10日,YONEX公布2027财年上半年(4月至9月)业绩。净销售额918.53亿日元,同比增长15.5%;营业利润108.22亿日元,增长22.3%;归母净利润82.13亿日元,增长28.9%。
分品类看,羽毛球561.03亿日元,同比增长14.8%;网球133.06亿日元,同比增长27.7%;高尔夫8.18亿日元,同比增长18.6%;其他净销售额为212.62亿日元,同比增长10.8%。分区域看,亚洲473.39亿日元、增长15.7%,占比51.5%;日本357.94亿日元、增长14.4%;北美47.44亿日元、增长22.4%;欧洲36.12亿日元、增长17.1%。
公司称,Team Yonex选手在四大满贯等赛事的战绩带动了产品关注度,叠加日元贬值,共同推高销售额;中国大陆羽毛球器材需求较去年同期回落,但服装、包袋等品类增长,整体销售额仍高于去年。全年预测维持不变:净销售额1810亿日元、营业利润189亿日元。
VF发布2028财年指引,称不排除出售Vans但更倾向保留
11月17日,VF集团在摩根大通全球奢侈与品牌大会上首次给出2028财年展望:全年营收98亿美元或以上,较2027财年增长至少3%;调整后营业利润8.5亿美元或以上,对应营业利润率约9%,并计划2029财年达到10%。集团同时重申2027财年指引:固定汇率下营收增长2%或以上,调整后营业利润率约8%。
VF集团首席财务官兼首席运营官Abhishek Dalmia也表示,集团不排除出售Vans的可能,但更倾向于保留品牌、把它调回低速增长区间。他同时强调,VF并不依赖Vans来实现业绩目标。
Golden Goose前三季度营收增16%,直营渠道收入占比超八成
11月11日,Golden Goose披露2026年前三季度业绩。按固定汇率计,净营收5.833亿欧元,同比增长16%;第三季度营收2.03亿欧元,增长17%。调整后EBITDA 1.943亿欧元,增长12%,利润率33.3%,第三季度利润率升至35.2%;毛利率76.5%。三大市场全部双位数增长,美洲增长18%、EMEA增长17%、亚太增长12%。直营渠道净收入4.799亿欧元,增长21%,占比由79%升至82%;批发在第三季度恢复正增长,同比增8%。截至9月30日,全球直营门店236家,较2025年末净增4家。
裕元工业前三季度制造承压、零售增利,旗下宝胜归母净利同比增长39.1%
11月10日,全球最大的运动鞋代工企业裕元工业公布10月月度数据。综合经营收益净额6.829亿美元,同比下降2.3%;前10个月累计65.76亿美元,下降2.1%。旗下零售子公司宝胜国际10月营收13.57亿元人民币,同比下降20.6%;前10个月137.59亿元人民币,下降5.8%。
两天后披露前三季度业绩,财报显示,集团前三季度营收同比下降2.1%至58.89亿美元,股东应占溢利1.34亿美元,同比下降51.9%;宝胜国际营收124.03亿元,同比下降3.9%;归母溢利为2.38亿元,同比增长39.1%。
战略/合作
耐克发布“全速前进”战略,预计2031财年新增营收50亿美元
11月17日,耐克在总部举办投资者日活动,为2017年以来首次。公司发布"全速前进"(Full Stride Ahead)战略,将资源集中于跑步、训练、足球、篮球、户外五个重点专业运动项目,以及涵盖耐克、Jordan、匡威的运动生活业务,并聚焦23个重点国家市场,预计到2031财年这些业务与国家将贡献超过90%的营收增长。
财务框架上,耐克重申2027财年指引:营收高个位数下降,调整后营业利润率约6%,调整后每股收益1.15至1.35美元;以2027财年为基准,到2031财年新增营收约50亿美元,营业利润率提升至12%至14%。效率计划Pace预计到2031财年实现约25亿美元年化节省,累计税前费用约13亿美元。投资者并不买账,当日股价收跌6.3%。
全球首家FILA酒店在上海开业
11月13日,由安踏集团打造的FILA HOUSE Shanghai在上海青浦区安踏中心开业,加入凯悦旗下JdV by Hyatt品牌,为全球首家FILA运动时尚酒店。酒店共108间客房与套房,含高尔夫、网球、探索等主题套房,三层为PURE健康运动空间,配备健身俱乐部、泳池、团体训练空间及瑜伽、普拉提教室。
渠道
狼爪欧洲首家新形象旗舰店在慕尼黑重装亮相
11月14日,狼爪(Jack Wolfskin)位于慕尼黑的旗舰店以全新形象重新开业,成为品牌在欧洲落地的首个新形象门店。该店是既有旗舰店的改造重装。此前,狼爪已在长春、沈阳、西安开出三家新形象门店;品牌今年6月被安踏收购,9月发布全球主张"为行致远"。
韩国轻量化户外品牌Helinox进入中国,首店12月落地上海
10月12日,韩国轻量化户外装备品牌Helinox宣布通过合资公司进入中国市场,产品覆盖露营椅、桌、行军床、帐篷及配件。此次由中国可隆工业FnC部门与Helinox总部合资的Helinox China运营,首次将装备与服装线放在同一门店,主打“可穿戴装备”概念。首家正式门店确定12月在iapm开业,ITC门店同步推进,目标2030年前在一线及核心城市高端商场开出30家以上门店。
欧克利中国首家全品类直营店落地北京国贸
10月,欧克利(Oakley)中国首家全品类零售直营店在北京国贸商城开业,首次将专业眼镜、服饰、鞋履与配件集中呈现于同一空间,覆盖跑步、骑行、冰雪、训练及日常场景。
ONER ACTIVE纽约首店开业,正式进军线下
11月7日,英国女性运动品牌ONER ACTIVE在纽约曼哈顿NoHo区0 Bond Street开出品牌首家实体旗舰店,门店按力量训练、高强度训练、低强度运动和休闲生活分区,并推出纽约限定系列"NY Seen"。截至10月底,品牌今年累计总营收2.236亿美元。
赞助/代言
耐克接连取代阿迪达斯与Puma,成为欧冠用球、F1官方服装与制服供应商
11月16日,欧足联男子俱乐部赛事商业权益方UC3宣布,耐克将成为2027/28至2030/31赛季欧足联男子俱乐部赛事官方比赛用球供应商,合约四年。这是历史上首次由同一品牌统供欧冠、欧联杯、欧协联三项赛事用球,合作范围还覆盖欧洲超级杯、欧洲青年联赛和五人制欧冠。据SportsPro与英国《金融时报》报道,合同年费约4000万欧元,约为现有协议的两倍。耐克接替的是自2001年起供应欧冠用球的阿迪达斯,以及供应欧联、欧协联的迪卡侬旗下Kipsta。
三天后(11月19日),耐克与F1宣布达成长期全球合作。自2027赛季起,耐克成为F1官方合作伙伴及官方服装与制服供应商,为全球各站赛事工作人员提供服装,并推出覆盖鞋履、服装与配饰的联名系列;同时成为F1 Academy官方合作伙伴及官方运动服装合作伙伴,将与车手共同开发性能产品。据Sports Business Journal报道,耐克在服装品类接替的是Puma。
大谷翔平与New Balance续约至退役,品牌实验室以其命名
11月20日,New Balance宣布与道奇队球员大谷翔平续签合作协议,期限覆盖其剩余职业生涯。作为协议的一部分,品牌将把波士顿总部的Sports Research Lab更名为“Shohei Ohtani Sports Research Lab”。大谷翔平2023年起与New Balance签约,双方已推出个人签名系列。由此,他也正式加入乔丹、詹姆斯、杜兰特、C罗等少数签下终身代言合约的运动员行列。
安踏签约17岁跨栏新星张可依
11月9日,安踏官宣17岁跨栏运动员张可依成为品牌代言人。北京时间当天凌晨,她以13秒17夺得达喀尔青奥会女子100米栏金牌,为中国拿下该项目青奥会首金,并刷新亚洲少年(U18)最好成绩。
11月12日,361°在北京举行发布会,宣布成为荷兰国家滑冰联合会(KNSB)官方合作伙伴,合作延续至2030年,覆盖该联合会青年至成年全梯队、全部滑冰项目,361°将提供竞赛、训练与日常场景装备。
活动/赛事
11月20日,迪桑特在吉林松花湖举办“逐雪而生”品牌大秀,以中国滑雪文化为主线,回顾品牌与中国滑雪同行的十年。迪桑特从2023年起为中国国家高山滑雪队、中国国家单板滑雪U型场地队提供装备,今年又将中国国家单板滑雪平行大回转队、中国国家单板滑雪大跳台及坡面障碍技巧队纳入合作,四支队伍的新赛季比赛服当晚完成交接。
Peak Performance四十周年巡演落地上海
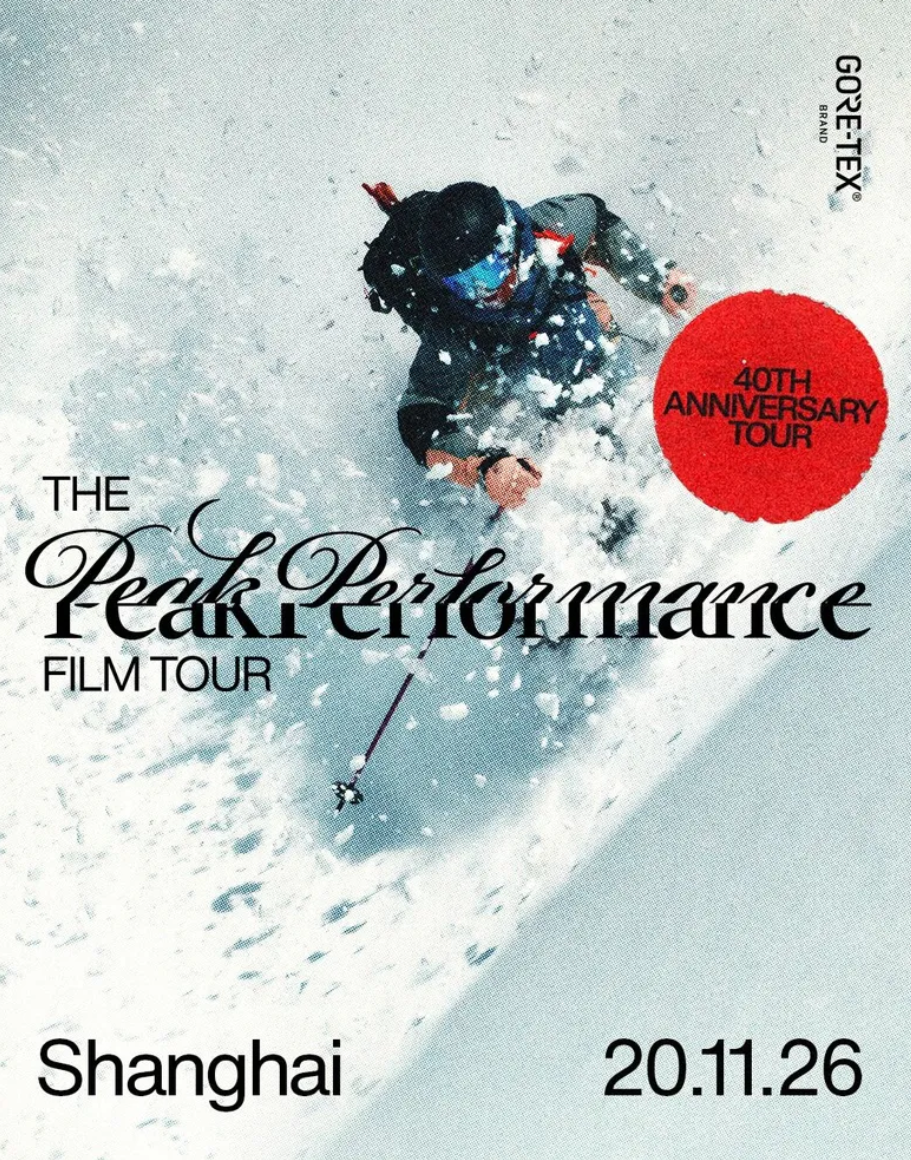
11月20日,Peak Performance(壁克峰)在上海开启“雪径之巅·四十年”全球巡演中国首站,放映品牌四十周年特别影片与全球运动员纪录影像。品牌源自北欧,以高山自由滑雪为定位,现为亚玛芬体育旗下品牌,主张“由滑雪者共创,为滑雪者而生”。
人事
Athleta任命Vuori前全球总裁为CEO
11月19日,Gap集团宣布任命Ashley Kechter为Athleta品牌总裁兼首席执行官,12月14日生效,直接向Gap集团总裁兼CEO Richard Dickson汇报。Kechter此前任Vuori全球总裁,负责品牌全球战略、市场营销及财务。Athleta前任CEO Maggie Gauger已于上月离职,出任lululemon总裁兼首席产品官。
内容来自 虎嗅,版权归原作者所有。
阅读原文 ↗