
单日蒸发超1万亿美元
一片恐慌之中,黄金出现了历史罕见的深度回撤。
截至本周五,国际金价已跌至3539美元/盎司,一度险些跌破3500美元。
单周跌幅约9%,近9个交易日跌幅14.71%,创14个月新低。
较1月29日的高点,最大回撤幅度更是超过37%。
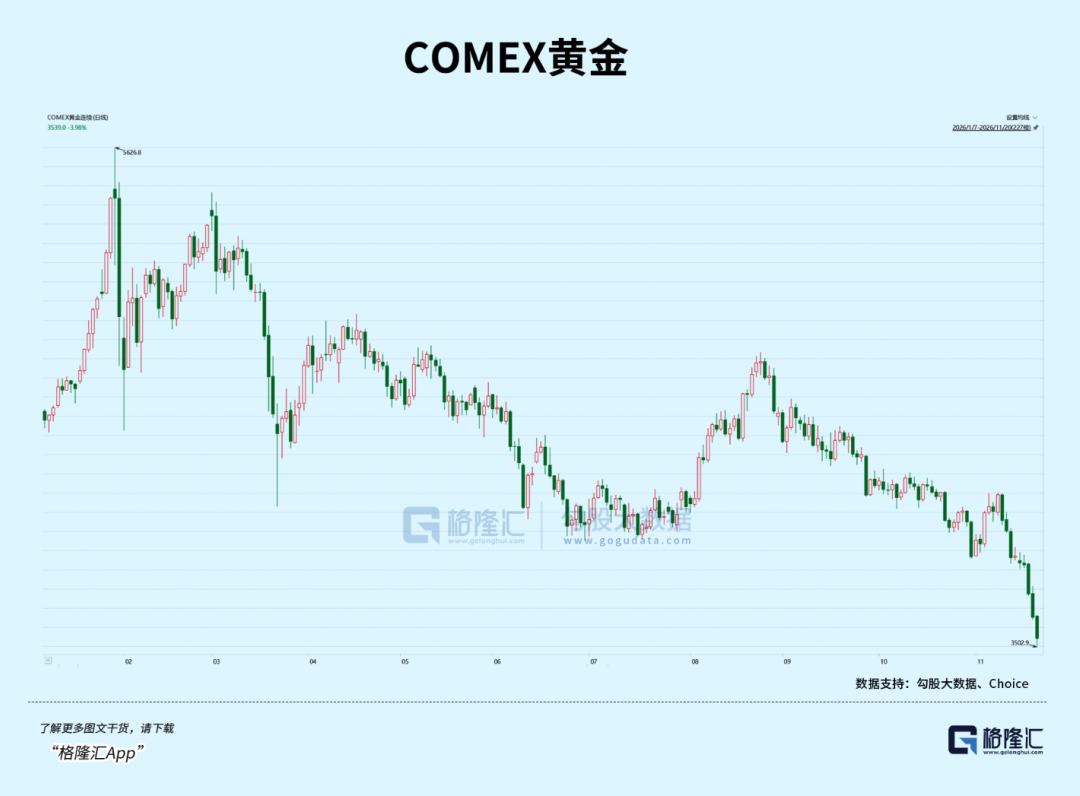
按《财富》11月20日对比前日基准测算,当天,黄金账面蒸发市值约1.016万亿美元。
究竟怎么回事?
01
先看看最近到底发生了什么。
第一阶段,通胀与就业数据堵死宽松预期。
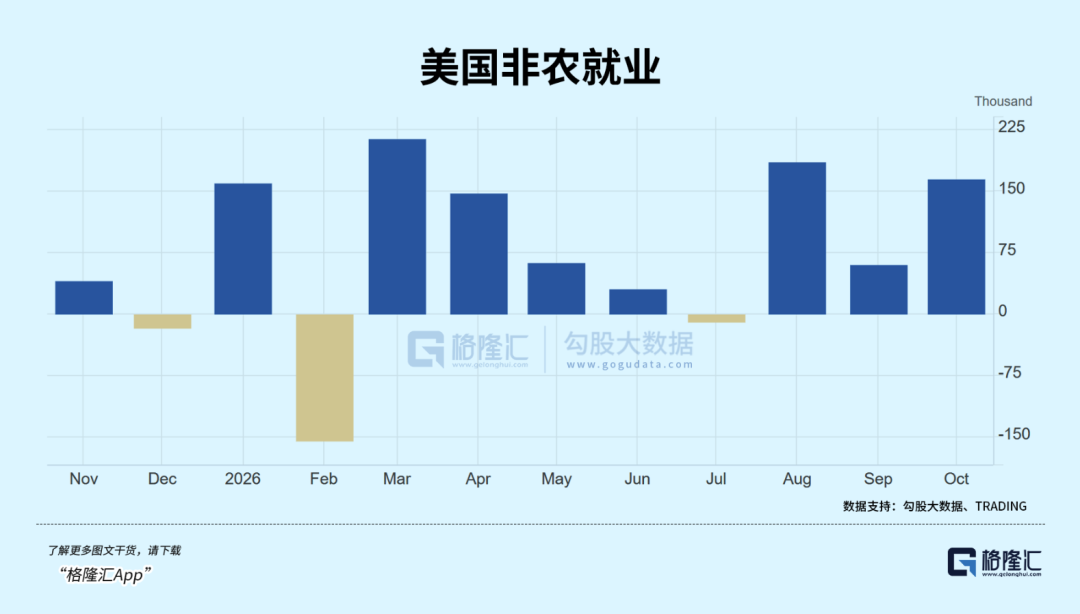
11月6日,美国劳工统计局公布10月非农就业报告:新增就业16.5万人,失业率维持在4.1%,平均时薪环比涨0.4%、同比涨3.1%。
劳动力市场没崩,意味着美联储没有松手理由。
紧接着11月10日的CPI数据,10月整体CPI环比上涨0.4%,同期最终需求PPI同比6.5%,核心PPI同比维持在5.0%。
美联储理事鲍曼测算,10月核心PCE同比大概率已回升至3.3%。
当天数据一出,市场立刻开始重算12月加息路径,11月10日-13日,金价从4139.84美元跌至3880.70美元。
第二阶段,杠杆盘开始穿仓。
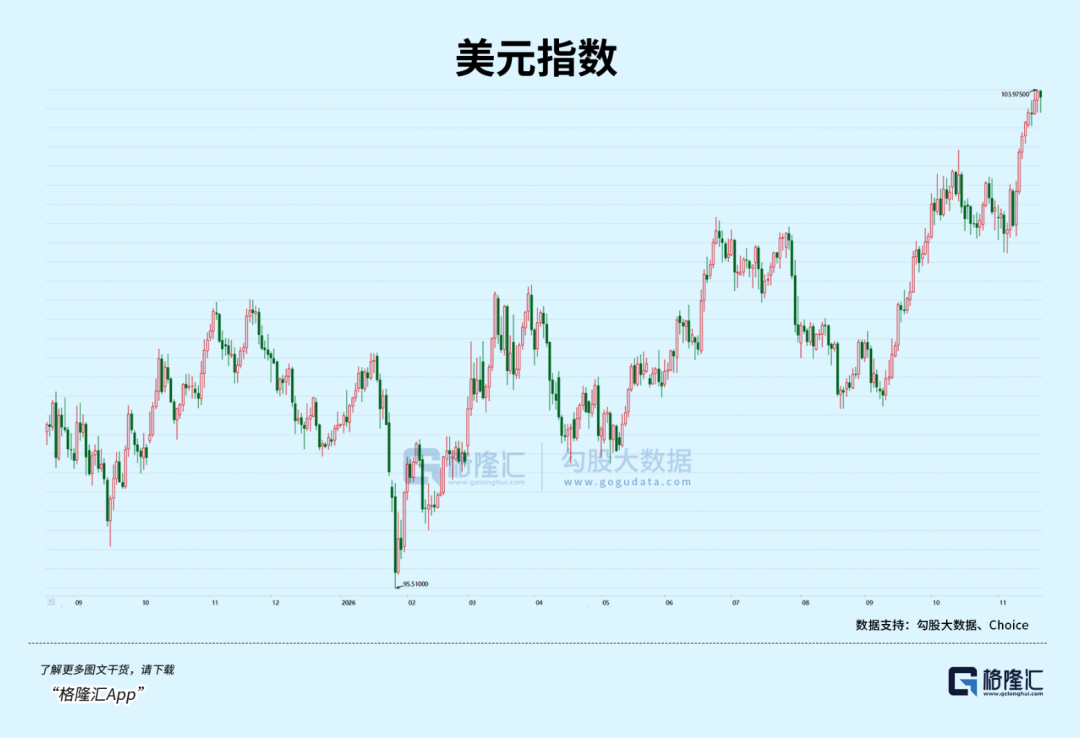
11月16日,10年期美债收益率冲上5.12%,美元指数逼近19个月高点,贵金属爆发流动性闪崩。
当天短短30分钟内,金银合计账面市值蒸发近4000亿美元,黄金跌至13个月新低,白银跌至47.26美元。
这波杀跌开始击穿亚洲和欧美两端的零售与衍生品杠杆。
据TDE在11月18日发布的量化追踪报告,印度白银现货报价从接近每公斤40万卢比的历史高点垂直坠落至17.5万卢比下方。
第三阶段,美联储官宣转鹰。
11月18日上午10:35,美联储理事沃勒明确表示若核心CPI持续停留在0.3%或更高水平,12月就应当考虑加息50个基点:“你有时候可能得给市场来点震撼”。
费城联储主席安娜·保尔森随后也强调,通胀风险需要进一步收紧货币政策回应。
下午2:00,美联储公布10月27—28日FOMC会议纪要:“几乎所有与会者”认为进一步加息是合适的;零位与会者讨论了降息。
“许多”官员认为AI基建扩张正在推高科技相关产品价格;“几乎所有”官员讨论了AI投资回报不及预期的风险;“大多数”官员点名警告AI债务正通过“复杂且不透明的融资结构”迅速膨胀。
如此措辞,堪称近年来最鹰派的一次。
第四阶段,AI主线崩盘触发跨资产去杠杆。
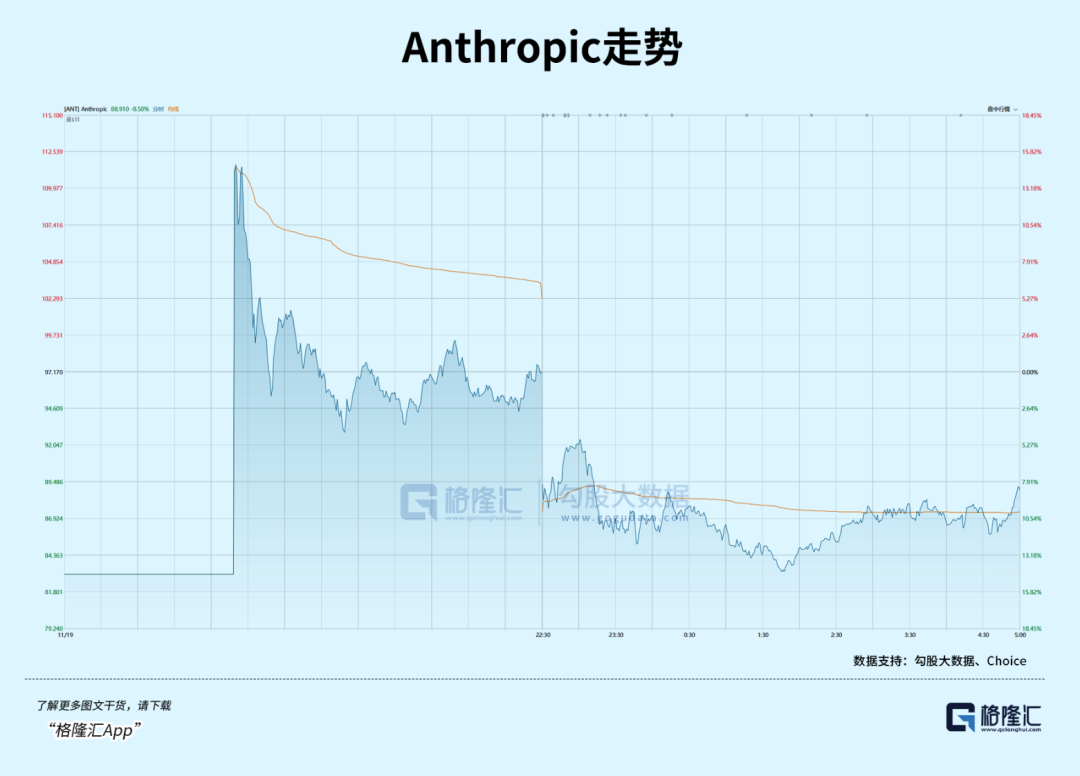
11月19日,Anthropic上市,当天就高位跳水,次日继续大跌8.5%,主承销稳市商摩根士丹利仅一天就结束了护盘支持。
与此同时,英伟达因美国国会议员调查商务部涉Megaspeed对华芯片流向案,单日暴跌14.01%;AMD、台积电、Sandisk、戴尔、Bloom Energy均大跌6%-8%,连沾边AI数据中心电力的卡特彼勒都已较夏季高点腰斩。
大盘宽度彻底恶化。路透社盘后统计显示,当天纳斯达克创52周新低的股票高达626只。
当天,唯一上涨的只有发达经济体的主权国债。
美股跌、原油跌、铜跌、比特币跌,全球几乎所有市场都在下跌,黄金白银跟着一起跌。
逻辑非常机械:科技股暴跌→机构触发风险平价风控线与保证金追缴→抢时间先卖流动性最好的资产。
当标普500回撤8%、英伟达一个月跌掉43.45%、VIX飙到31.3时,多资产基金的在险价值模型会自动报警,叠加主经纪商发出的追加保证金通知,机构必须在极短时间内削减总风险敞口并回笼美元现金。
Canadian Mining Report早在11月2日就预警过一个仓位结构隐患:今年以来,大量机构在黄金、白银和矿业股上积累了丰厚的浮盈;当科技股仓位出现大幅浮亏且流动性骤降时,账面上流动性最好、变现冲击成本最低、且尚有盈利缓冲的贵金属多头,自然成了补齐股票保证金缺口的第一变现源。
路透社11月20日的报道同样证实,部分机构正在直接抛售黄金头寸以弥补美股亏损。
BeInCrypto此前在11月5日和11月18日先后标记了黄金的3943/3552美元、白银的45.5/41.5美元支撑位;11月20日这些点位被连续击穿后,衍生品市场的止损单叠加上涨21.25%的GVZ波动率,直接把盘面流动性打穿。
此时此刻,黄金不再是避险资产,而是机构最好用的提款机。
也就是说,黄金近几日的惨状,很大程度上是因为,在当前的环境中,它失去了避险属性。
属于突发状况。
后续,是否会好转?
02
据世界黄金协会11月3日发布的《2026年三季度全球黄金需求趋势报告》:
2026年三季度,全球黄金总需求为1368.6吨,同比微降1%;累计需求3881吨,几乎追平2025年同期的历史纪录(3884吨)。
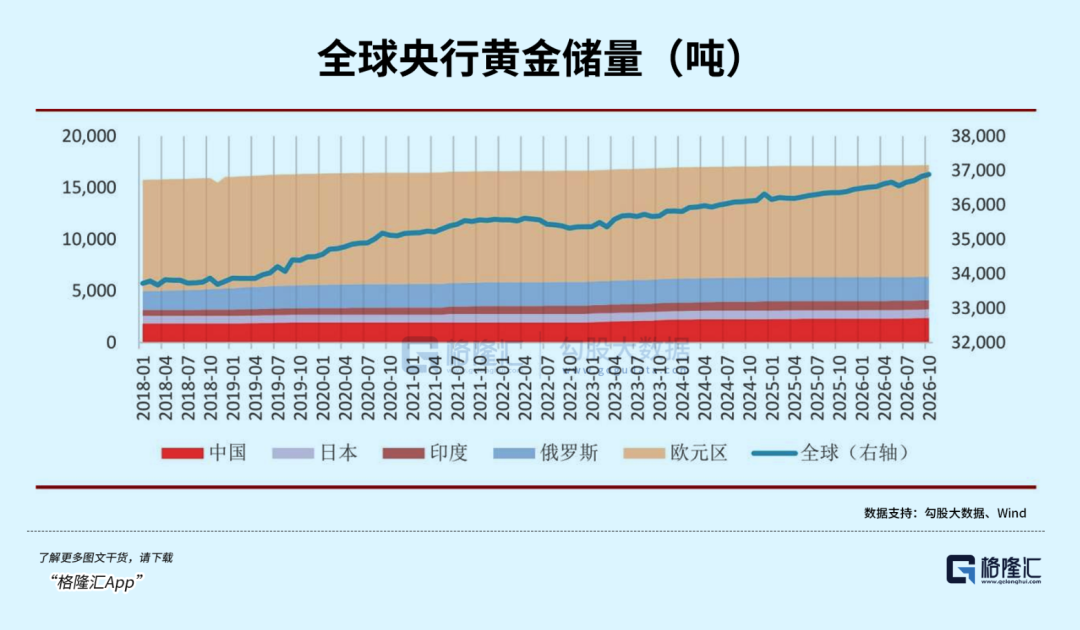
三季度全球央行及官方机构净购金量飙升至321.2吨,同比暴涨42%。
其中仅120吨出现在各国官方公开披露数据中,高达63%属于未公开申报的净买入。
三季度全球实物黄金ETF净流入211.2吨,彻底扭转了二季度净流出47.3吨的颓势;但同一时间,全球零售金条与金币需求同比大跌19%至267.8吨。
看完这组数据,很容易发现一个问题。
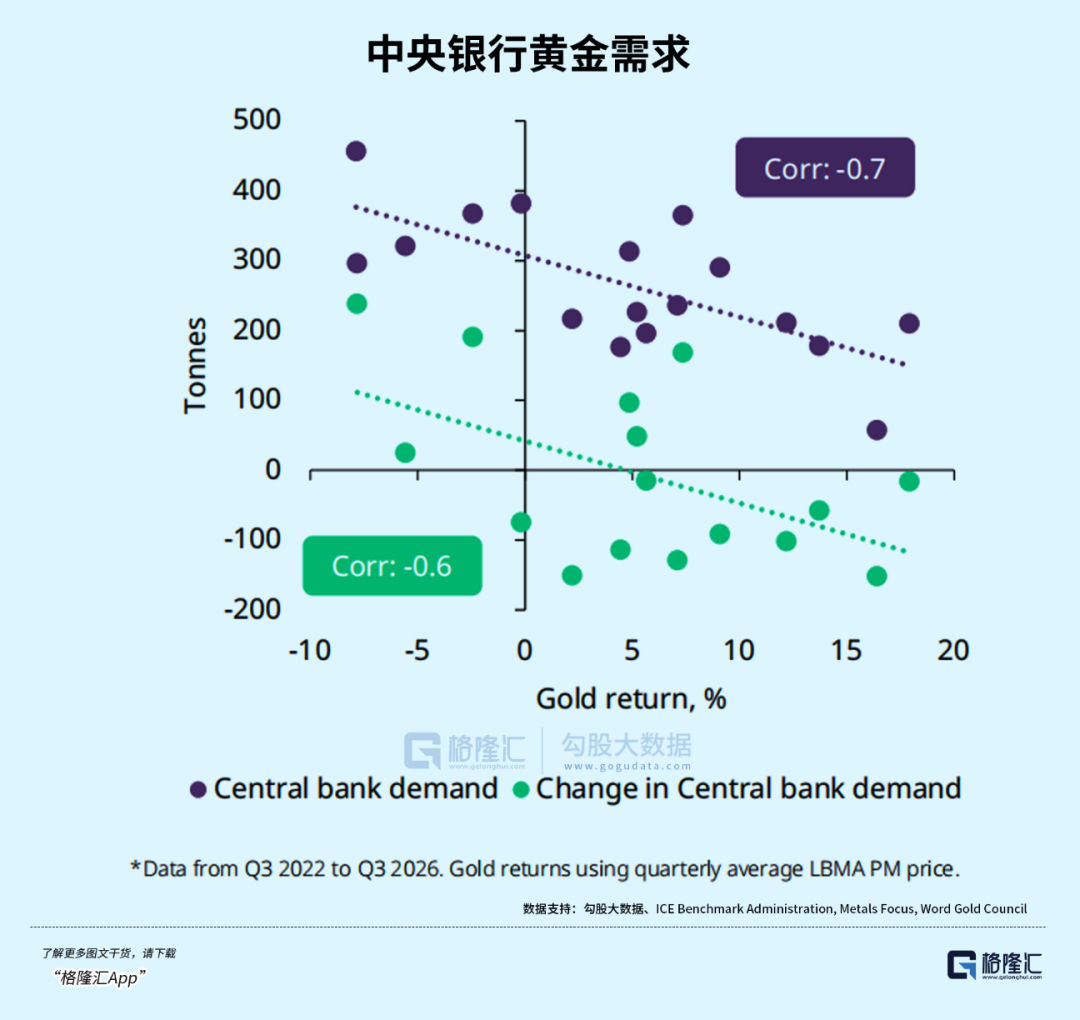
央行明明在加速扫货,为什么拦不住金价这波暴跌?
世界黄金协会在报告里说的很清楚:“这种模式可以提供一定支撑,但并不足以构成坚硬的价格底部。”
央行购金同样具有价格敏感性,它们只在战略维度分散储备风险,绝不会在纸黄金发生盘中流动性踩踏时跑出来为对冲基金托底。
当下黄金市场最大的隐患,在筹码面上。
根据COTInsight再11月18日拆解的CFTC数据:
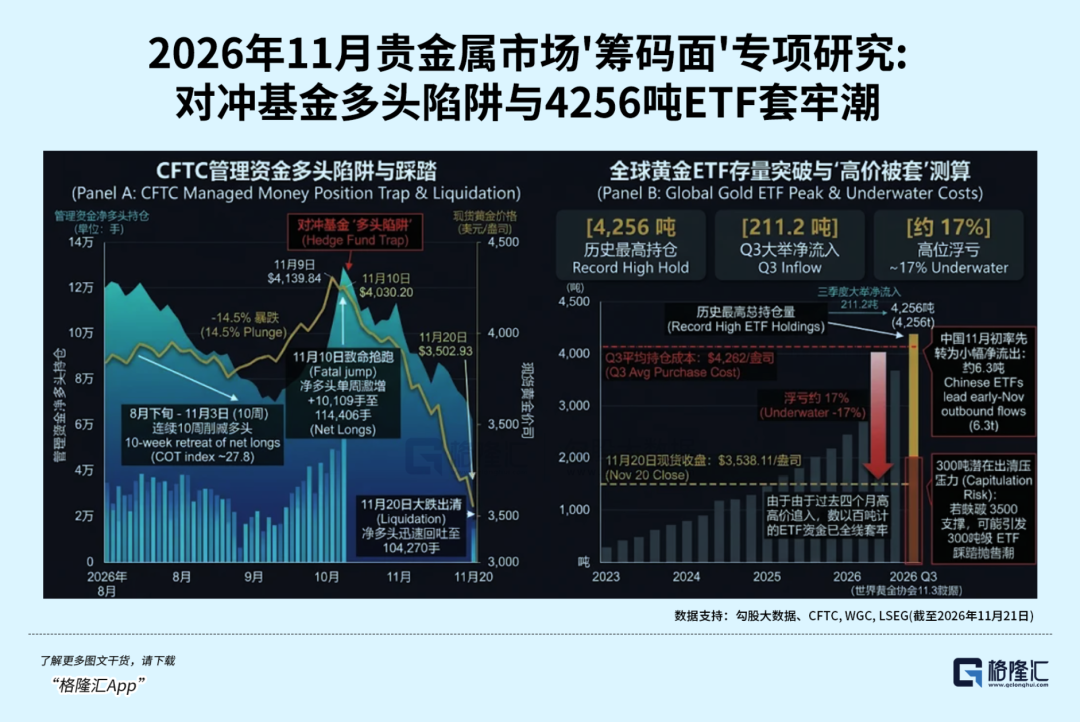
8月下旬到11月3日,管理基金连续10周每周削减COMEX黄金净多头,COT持仓指数一路跌到27.8的周期低点。
11月10日,对冲基金突然集体反手抄底,单周净多头猛增10109手,空头基金家数一周内从35家锐减到25家。
结果我们现在都知道了,短短十天,这批投机多头浮亏超过12%。
按照世界黄金协会11月5日追踪的三大历史见底指标(金价远低于200日均线、美元急剧拉升、投机期货仓位彻底出清),当时就已经满足了两个。
再经过本周的暴力洗盘,期货端的投机泡沫基本被挤干了。
但现货ETF没有。
三季度LBMA黄金均价高达4262美元/盎司,过去四个月高价进场的数以百吨计的资金,现在已经全面水下。
高盛策在11月17日的报告里专门做过一次压力测试:如果批水下ETF筹码顶不住净值回撤,即便央行照常买金,高盛的2027年底目标价也要从4650美元直接下修至约4265美元。
这种抛售在短期盘面上制造的流动性超跌,完全足以把金价短暂砸进3000—3300美元的深水区。
所以后续,如果这些刚被套牢的资金被逼出止损盘,黄金面临的就不再只是期货市场的杠杆出清,而是实打实的现货抛压。
短期内,黄金的绝对定价锚只有一个:10年期美债实际收益率。
据美联储数据,10年期TIPS实际收益率在11月9日还是2.66%,到11月18日就已经飙升至2.88%,实际利率再七个交易日上行22个基点。
再加上12月9日FOMC议息会议和12月10日11月CPI数据的倒挂日历,美联储必须在看不到11月CPI的情况下投票。
也就是说,短期市场根本没有做多黄金的赔率。
目前,市场已经用CME FedWatch工具把12月加息25个基点定价到了96%。
换句话说,加息25个基点本身已经不是利空。
那市场到底还在争论什么呢?
最大的变量,是大行之间的剧烈宏观分歧。
看下面这张图。
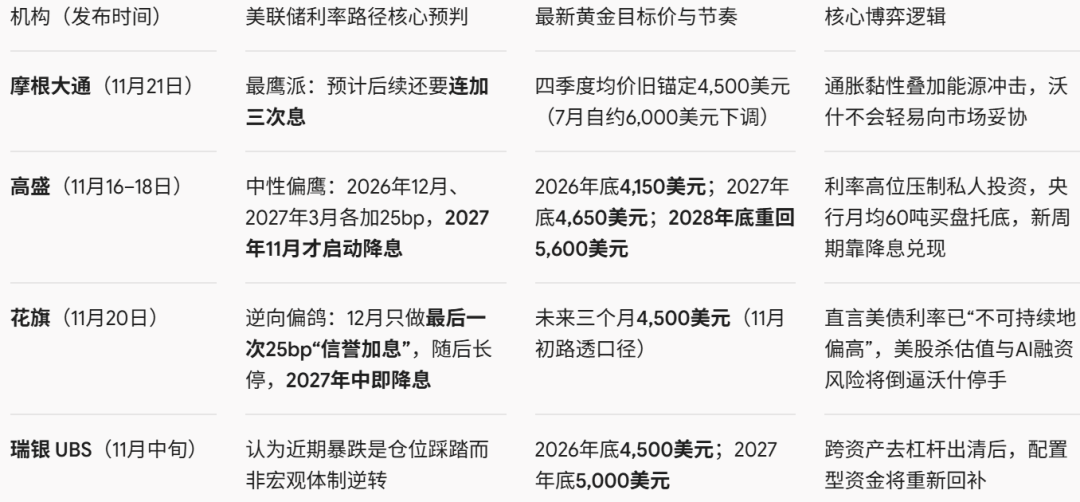
如果沃什在新闻发布会上像沃勒那样继续释放鹰派威慑,或者点阵图坐实了高盛和摩根大通担心的“2027年一季度继续加息”,10年期TIPS实际收益率就会顺势冲破3%关口,黄金的3500美元防线大概率守不住。
反过来,如果美股AI板块和私募信贷的连续失血,真的像花旗11月20日研报预判的那样,让沃什把12月定性为“最后一次信誉加息”并释放观望信号,那么压在金价头顶的2.88%实际收益率就会立刻回落,触发猛烈的空头回补。
03
说到底,金价本轮的暴跌,是给全球投资者上了一堂昂贵的金融常识课。
只有在流动性充沛时,黄金才是避险的最佳选择之一。
一旦碰上滞胀加息和跨资产爆仓,它或许真的只是提款机而已。
风暴过后,只有等最后一个杠杆多头被抬出赌场,坐在台下慢慢数钱的各国央行,才会重新接过定价权。(全文完)
内容来自 虎嗅,版权归原作者所有。
阅读原文 ↗