
מוכרים אנבידיה וקונים קוקה־קולה: מהפך כזה לא נראה בוול סטריט 25 שנה
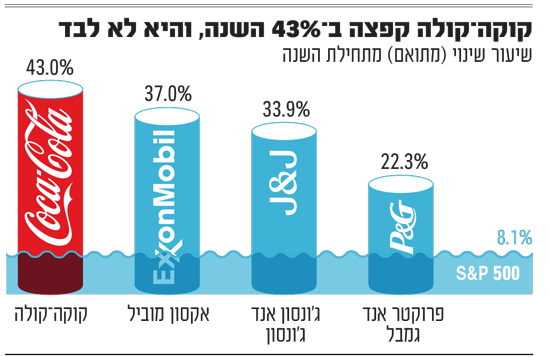
הסערה בוול סטריט החריפה בסוף השבוע, אבל היא לא פגעה בכל המניות באותה עוצמה. מדד נאסד"ק השלים נפילה שבועית של כ־10% ומחק את כל העליות מתחילת השנה, ומדד S&P 500 נכנס לתיקון. מנגד, שורה של מניות שנתפסות כמסורתיות ואפורות עדיין מציגות תשואות חריגות מתחילת השנה. הדוגמה הבולטת היא קוקה־קולה , מניית דיבידנד ותיקה שהניבה למשקיעים תשואה של יותר מ־40%, כולל דיבידנדים.
● הכלכלן שמזהיר ממשבר חמור מזה של 2008, וזה שדווקא בטוח: העליות בדרך
● החששות מבועה וההשוואה ל־2008: האוויר יוצא ממניות ה־AI
● לראשונה זה 20 שנה: שפל בשיעור החזקה של מנהלי קרנות במניות טק
● רק שתיים מתוך "7 המופלאות" מצליחות להכות את S&P 500
קוקה־קולה לא לבד. חברת הנפט והגז אקסון מוביל הניבה מתחילת השנה תשואה של כ־36.5%, חברת התרופות והציוד הרפואי ג'ונסון אנד ג'ונסון כ־33% וענקית מוצרי הצריכה פרוקטר אנד גמבל כ־22%, כולל דיבידנדים ונכון לנעילת יום שישי. לשם השוואה, התשואה הכוללת של מדד S&P 500 הצטמצמה לכ־2% בלבד. גם המניות הללו אינן חסינות מירידות, אבל הפער ממחיש עד כמה השתנו ההעדפות של המשקיעים: מהחברות שמבטיחות לשנות את העולם, לעסקים שמוכרים מוצרים מוכרים כבר עשרות שנים.
בשבועות האחרונים הרוטציה בין מניות הטכנולוגיה למניות הערך המסורתיות עלתה מדרגה. בסקירה שפורסמה במהלך שבוע שעבר, טרם הקריסה בסופו, ציינו במורגן סטנלי כי מאז תחילת אוקטובר עלו שלושת הענפים הדפנסיביים במדד S&P 500 - צריכה בסיסית, בריאות ותשתיות - בכ־13% בממוצע, בזמן שמדד נאסד"ק 100 איבד שיעור דומה. הפער, 26 נקודות אחוז בתוך כשישה שבועות, הוא הגדול ביותר זה 25 שנה. הירידות בסוף השבוע רק העמיקו את הפער.
מהו מכפיל רווח חזוי?
מכפיל רווח חזוי משקף כמה המשקיעים משלמים על כל דולר שהחברה צפויה להרוויח. למשל, מכפיל 20 אומר שמשלמים 20 דולר על כל דולר של רווח שנתי צפוי
ההקבלה למשבר 2001 וההבדלים
השוואה ל־2001, ימי התפוצצות בועת הדוט־קום, כמעט מתבקשת. אלא שהפעם חברות הטכנולוגיה ממשיכות להציג צמיחה מרשימה. ייתכן שהמשקיעים אינם מתפכחים מהבטחות הטכנולוגיה, אלא בעיקר מהמחיר שהיו מוכנים לשלם עליהן. השאלה היא אם החיפוש אחר ביטחון לא מוביל אותם כעת לאותה טעות בדיוק, רק בענף אחר.
הסיבה המרכזית לשינוי קשורה למרוץ ההשקעות בבינה מלאכותית. ענקיות הטכנולוגיה מוציאות מאות מיליארדי דולרים על שבבים, מרכזי נתונים וחשמל, והמשקיעים כבר לא מסתפקים בהבטחות לצמיחה. הם רוצים לראות שההשקעות יחזירו את עצמן. מנגד, המודל העסקי של קוקה־קולה או פרוקטר אנד גמבל פשוט וצפוי יותר: גם כשהכלכלה מאטה, אנשים ממשיכים לקנות משקאות, מוצרי ניקיון וחיתולים.
אבל לא מדובר רק בחיפוש אחר ביטחון. ברבעון השלישי צמחו ההכנסות האורגניות של קוקה־קולה ב־7%, ושיעור המכירות בעולם עלה ב־5%. החברה אף העלתה את התחזית השנתית שלה.
לצד זאת, החברות הוותיקות לא קופאות על השמרים ומחפשות מנועי צמיחה חדשים. לדוגמה, וולמארט מרחיבה את פעילות הפרסום והמסחר המקוון שלה, ואילו טארגט דיווחה השבוע על עלייה של 5.6% במכירות בחנויות זהות, אף שחלק משיפור הרווחיות שלה נבע מהחזרי מכסים חד־פעמיים.
אלו אמנם לא שיעורי הצמיחה של ענקיות ה־AI, אבל בתקופה שבה השוק מתחיל להטיל ספק בהבטחות הגדולות, דווקא היכולת להציג צמיחה מתונה ועקבית הופכת ליתרון. ייתכן שזו גם הסיבה לכך שהחברות הללו זוכות כעת לתמחור שהיה שמור בעבר לעסקים הרבה פחות צפויים.
המלכודת הגדולה של הרוטציה
אלא שהתווית הדפנסיבית אינה כרטיס כניסה אוטומטי לחגיגה. פפסיקו , המתחרה הגדולה של קוקה־קולה, לא הצליחה ליהנות מעליות דומות, על רקע חולשה בפעילות החברה בצפון אמריקה וחשש מפגיעה ברווחיות. גם בקוקה־קולה לא הכול מושלם: כמויות המכירה בצפון אמריקה נותרו ללא שינוי ברבעון האחרון, אבל הפריסה הבינלאומית שלה מפצה על כך. ההבדל בין השתיים ממחיש שגם בשוק שמחפש יציבות, לא מספיק למכור מוצר שכולם מכירים. צריך להמשיך לצמוח, ובעיקר להצדיק את המחיר שמשלמים המשקיעים.
כאן בדיוק מסתתרת המלכודת הגדולה של הרוטציה הנוכחית. קל להכריז על "חזרת מניות הערך", אבל מניה דפנסיבית אינה בהכרח מניה זולה. עסק שמוכר מוצרים חיוניים עשוי להיות יציב מאוד, ובכל זאת להפוך להשקעה מסוכנת אם המשקיעים משלמים עליו יותר מדי.
את הפער הזה רואים היטב במכפיל הרווח. כלומר, המחיר שהמשקיעים מוכנים לשלם על כל דולר של רווח. כאשר המכפיל מתרחב, המניה יכולה לטוס הרבה יותר מהר מהרווחים עצמם. כשהוא מתכווץ, גם חברה מצוינת עלולה להניב תשואה שלילית, בלי שקרה שום דבר דרמטי בעסק.
המספרים הנוכחיים ממחישים עד כמה המטוטלת נעה רחוק: קוקה־קולה נסחרת כיום במכפיל של כ־29 על רווחי 12 החודשים האחרונים וכ־28 על הרווח החזוי, ולפי ניתוח של בנק HSBC, מכפיל הרווח החזוי של וולמארט כבר נושק ל־40. לשם השוואה, המכפיל החזוי של אנבידיה , החברה שעומדת בחזית מהפכת הבינה המלאכותית, עומד על פחות מ־11.
האם מאוחר מדי לקפוץ על הרכבת?
אנדרו סלימון, מנהל תיקים בכיר במורגן סטנלי, לא משוכנע שהמגמה תימשך. "אני לא חושב שראלי בשוק יובל בידי חברות שמוכרות משחות שיניים או חיתולים", כתב בתחילת נובמבר. בעדכון נוסף הצביע על כך שתחזיות הרווח בענפי הצריכה והבריאות דווקא הידרדרו, למרות העליות החדות במניות.
הדוחות האחרונים של אנבידיה ממחישים את הדילמה. ביום שלישי דיווחה יצרנית השבבים על הכנסות של 115.8 מיליארד דולר ברבעון, זינוק של 103% בשנה, וצפתה כ־130 מיליארד דולר ברבעון הבא. למרות זאת, המניה ירדה בכ־2.9% במסחר ביום למחרת. המשקיעים כבר אינם מתגמלים צמיחה באופן אוטומטי. אבל אם כך, מדוע הם מוכנים לשלם מכפילים גבוהים כל־כך דווקא על חברות שצומחות לאט יותר?
ההבדל הגדול של הבורסה בתל אביב
בבורסה בתל אביב התמונה בינתיים שונה לגמרי. בזמן שבארה"ב המשקיעים מוכנים לשלם פרמיה גבוהה על חברות צריכה ותיקות, רבות מהמקבילות הישראליות דווקא נותרו מאחור: סנו ושופרסל איבדו עשרות אחוזים מתחילת השנה, ושטראוס הסתפקה בעלייה מתונה למרות שיפור משמעותי ברווחיות. ואלו רק דוגמאות בודדות.
הסיבה המרכזית לכך נעוצה במבנה השונה של הבורסה המקומית. בעוד שוול סטריט מבצעת כעת תיקון חד של מעבר ממניות טכנולוגיה אל עבר הכלכלה המסורתית, תל אביב מוטה מלכתחילה למניות ערך ולסקטורים של פיננסים ונדל"ן, בעוד שחברות הטכנולוגיה הישראליות הגדולות מעדיפות להיסחר בניו יורק. כשאין סיכון של בועת טכנולוגיה מקומית לברוח ממנה, אין גם נהירה מבוהלת למניות המזון והצריכה.
כך, אחרי שנים שבהן כולם חיפשו את החברה שתשנה את העולם, השוק חוזר לחברות שמוכרות את אותם מוצרים כבר עשרות שנים. אבל צריך לזכור - חזרה ליסודות אינה בהכרח חזרה למחירים סבירים. קוקה־קולה אולי עדיין מוכרת את אותו משקה, אלא שהמחיר שהמשקיעים משלמים על המניה שלה כבר רחוק מלהיות משעמם.
לתשומת לבכם: מערכת גלובס חותרת לשיח מגוון, ענייני ומכבד בהתאם ל קוד האתי המופיע בדו"ח האמון לפיו אנו פועלים. ביטויי אלימות, גזענות, הסתה או כל שיח בלתי הולם אחר מסוננים בצורה אוטומטית ולא יפורסמו באתר.
内容来自 גלובס - שוק ההון,版权归原作者所有。
阅读原文 ↗