
对电解铝聊几句
下面是有关短期业绩的
11 月下旬了,按照我自己的算法,电解铝的 4 季度业绩应该也大概有数了。
1、截止目前电解铝季度均价比三季度高大概 100 元
2、截止到目前氧化铝季度均价比三季度低 60 元
两者合计电解铝的季度利润空间扩大大约 200 元。按照这个作为基础所得税率是 25% 的产能可以按照 0.66 系数去折算业绩影响,所得税是 15% 的产能可以按照 0.75 系数取折算,搞不太清的整个综合按照 0.7 系数也问题不太大。各家公司的结算可能会有些区别,现货价格坚挺,尤其是最近期货价格跌的比较多,有些公司可能会套保一些,有些可能还会稍微让点,我想整体利润空间维持三季度水平问题不大。神火股份分类统计之后的归母业绩弹性是 1000 元对应年化 9.2 亿,云铝股份是 20 亿元,中国铝业大概是 30 亿元。
下面的观点供长期持续关注电解铝,应该说是关注神火股份的小伙伴们参考,我想做到心中有数持股才能不慌,其他电解铝的股票其实可以类似框架分析
1、神火三季度业绩 27 亿,计提 2 亿,这个数字是电解铝 23500 和氧化铝 2700 的基础上获得的,再考虑三季度云南水电便宜多挣了差不多 1.3 亿,煤炭这一块比前两年多挣了一点点,然后铝加工这一块挣了几千万。
2、下面我会详细把神火的长期业绩基准测算过程分享出来,a 先把计提的 2 亿加回来然后扣掉水电便宜多挣的 1.3 亿,把电价换成你全年平均价(因为云南神火一季度电费最高),这样大数应该在 27.7 亿,按照这个季度全年年化是 110 .8 亿。b 把铝价调整到 21000,扣掉 23 亿,结果是 87.8 亿,当然你如果认为长期铝价基准是 20000,你可以再扣 9.2 亿得 78.6 亿,要是觉得就该 16000,那就继续扣,这是小学数学题,不争论。c 把氧化铝从 2700 调整到 3000,理由很简单,我觉得氧化铝长期亏钱假设不合适,虽然我一直不喜欢氧化铝,但我想没有一个产业长期亏钱是合理的,氧化铝价格涨到 3000,让氧化铝小有一些利润,这样业绩再扣 5.3 亿得 82.5 亿。煤炭你要是觉得高,你可以继续扣。所有的这些加加减减只为让你对神火的长期业绩中枢有个概念,就像你孩子高考成绩一样,心中有数你才能知道该报什么学校,你不可能要求 500 分的成绩非要上清华北大,对吧
下面老规矩上成本曲线图,这个是我借用中信建投王介超和覃静老师的报告里的图,95% 分位在 2622 美元,75% 分位在 2200 美元。当然昨天也有人详细分享了印尼电解铝产能的成本测算表网页链接,大概是 2500 美元(注:我个人不太认可这个测算,因为电力投资没有测算,电解铝的核心是电力投资而非电解槽投资,另外电力的利润也没有给,等于电力投资得自己做,而利润都给了电解铝,正常情况蛋糕应该大体分着吃)。
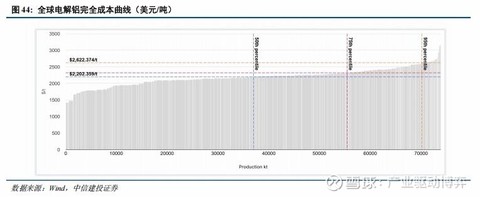
正常情况下,一个行业要维持需要在满足供需平衡的情况下,让产业里的资本获得一个社会平均资本回报,否则长期看必然会引发增产/减产/转产,研究成本分位是为了考虑让部分厂商亏钱让他们停产所需要停产的产能规模和价格位置,换句话说是考察价格波动的底部区域位置。要说明一点成本曲线是动态变化的,比如氧化铝涨价成本曲线就会上移,煤炭涨价也会当然不同区域煤炭涨价对各家影响不同,氧化铝则相对一致。
好了,有了以上数据,我想每个人心中都可以测算一下不同年度均价之下神火的年度业绩了(肯定有人提煤炭价格问题,我想你可以自行再调整,我个人认为三季度煤炭可能多挣一点,但并非高位),充分考虑底线之后你是否还愿意美美的躺平,这个我想对吃息佬很重要,我想这个也是保险机构 oci 资金的核心考虑。保险机构吃息佬的中国神华其实也是一样道理,业绩波动充分考虑之后他们觉得能打过负债端利率他们就敢干,所以神华 pe 可以干到 20 倍 pe。最近电投能源明显也是很稳,我想本质上也是吃息佬的贡献,6300 万吨的煤炭压舱石在那里摆着。
以上思考,我想真要长期持股我想还是考虑清楚我们买的到底是个什么资产,每年业绩大致什么水平,这里必须强调本文并非要预测明年后年的铝价跌到多少或者涨到多少,而是基于行业成本曲线研究未来中长期的价格中枢水平在什么位置,然后基于电解铝公司本身的资产组合粗略估算中长期的盈利中枢会在什么水平,当然每个人都有自己的合意铝价中枢,也就会有各自合意的预期盈利中枢,我想这些并不必过多讨论。现在公司中高层干部全员持股,我想他们爱惜股价会像爱惜自己一样,我记得以前散户乙老师分析泸州老窖和五粮液的区别也专门说过泸州老窖的管理层持股这个优势,我想或者说我希望神火股份的管理层持股可以起到类似的作用,毕竟高层一个人大几百万的持仓对他们来说也都不是小数字。
我持仓五六年了,成本早就很低了,电解铝行业的逻辑过去几年看应该说是在持续兑现中,这个兑现过程每年都是纠结中进行,感觉在大 a 这类老登周期资产尤其容易被人唾弃,应该说好像人人都可以上来踹两脚
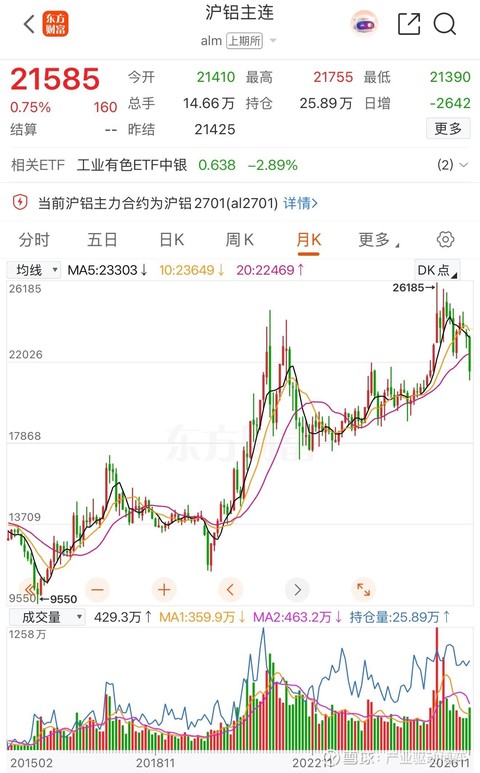
现在结束了吗?我不觉得,我的理由还是在全球未来几年缺电的大环境下,供给侧电解铝是什么臭不要脸的资产敢和高上大的 ai 数据中心抢电和抢发电设备,有增量也不会失序,而需求端我从未担心,下游千行百业分布广泛,刚需应用领域(比如汽车用铝)在提高非刚需(铝合金门窗之类)比例在下降,加上印度和东南亚正在用铝需求快速增长期,铝价维持一个长期的成本线附近是可以持续增加铝的应用,我还是愿意陪着公司走一走。
非喜勿喷,好久没有写长文了,本质上没有啥新内容,以前都讲了。非持牌人士不荐股,这个分享纯粹供讨论参考。
$神火股份(SZ000933)$ $云铝股份(SZ000807)$ $中国铝业(SH601600)$
本话题在雪球有38条讨论,点击查看。
雪球是一个投资者的社交网络,聪明的投资者都在这里。
点击下载雪球手机客户端 http://xueqiu.com/xz]]>
内容来自 今日话题 - 雪球,版权归原作者所有。
阅读原文 ↗