
简评可口可乐、Costco 股价创新高:因上努力,果上“随缘”
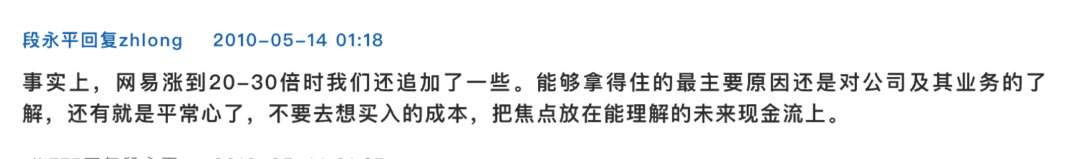
“我做投资不用融资的。如果没钱了以后股票掉了就不管了。这种事情经常发生,买了想买的股票后,有一半的机会他还会掉一会。如果为这种事情着急得话,那要着急一辈子。我记得巴菲特讲过,希望刚刚买的股票大涨是一种愚蠢的想法。我很少考虑所谓的资金分配的问题,有合适的股票就买,没有就闲着。买股票当然要做定量分析,不然怎么搞?老巴成功的秘诀是他知道自己买的是什么。有人问过芒格,如果只能用一个词来形容他们的成功,那会是什么?他的回答是:“rationality”,呵呵,有点像我们说的平常心。”
——段永平
2026年10月16日,可口可乐收于93.90美元,创历史新高;
2026年11月13日,Costco收于1106.21美元,创历史新高;
其实苹果,茅台也挺坚挺的。
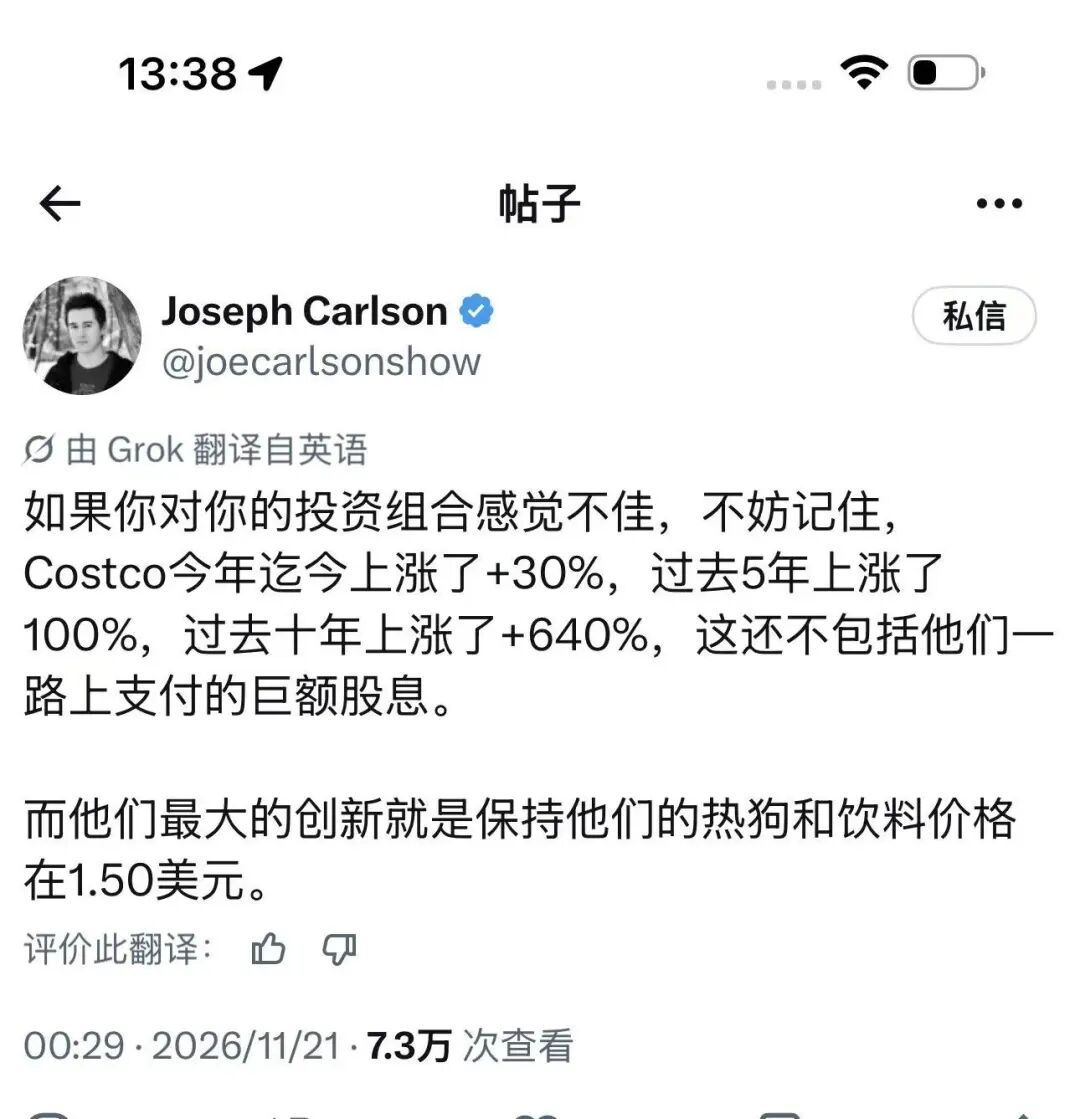
与此同时,也有另一组数据:
2026年至今回报:
10月第一周:标普500+15.1%;纳斯达克100+24.1%;
现在:标普500+3.5%;纳斯达克100+1.4%;
按照一般文章的叙事逻辑,这种对比之下就开始得出一些逻辑乱七八糟的结论,什么还得买不变的东西,还得买老登股,还得如何如何,早知道就买可口可乐了...
理性,逻辑,平常心对于投资都是非常重要的。
如果投资不变的东西就是对的话,那2021年60多倍PE的茅台是不是反例?
我们能说出N个反例的东西,这时候总结规律就是错的规律,是逻辑能力不好的体现。
生意是“不变的”,但估值可以疯狂到把未来很多年的确定性一次性打完。“买不变的东西”≠任何价格都可以买。
“不变的”东西稳定性更高,未来更容易预期,这是真的,但如果这种“好”谁都知道的话,就会体现为价格的“贵”,这就导致很多年跑输美债是很有可能的。
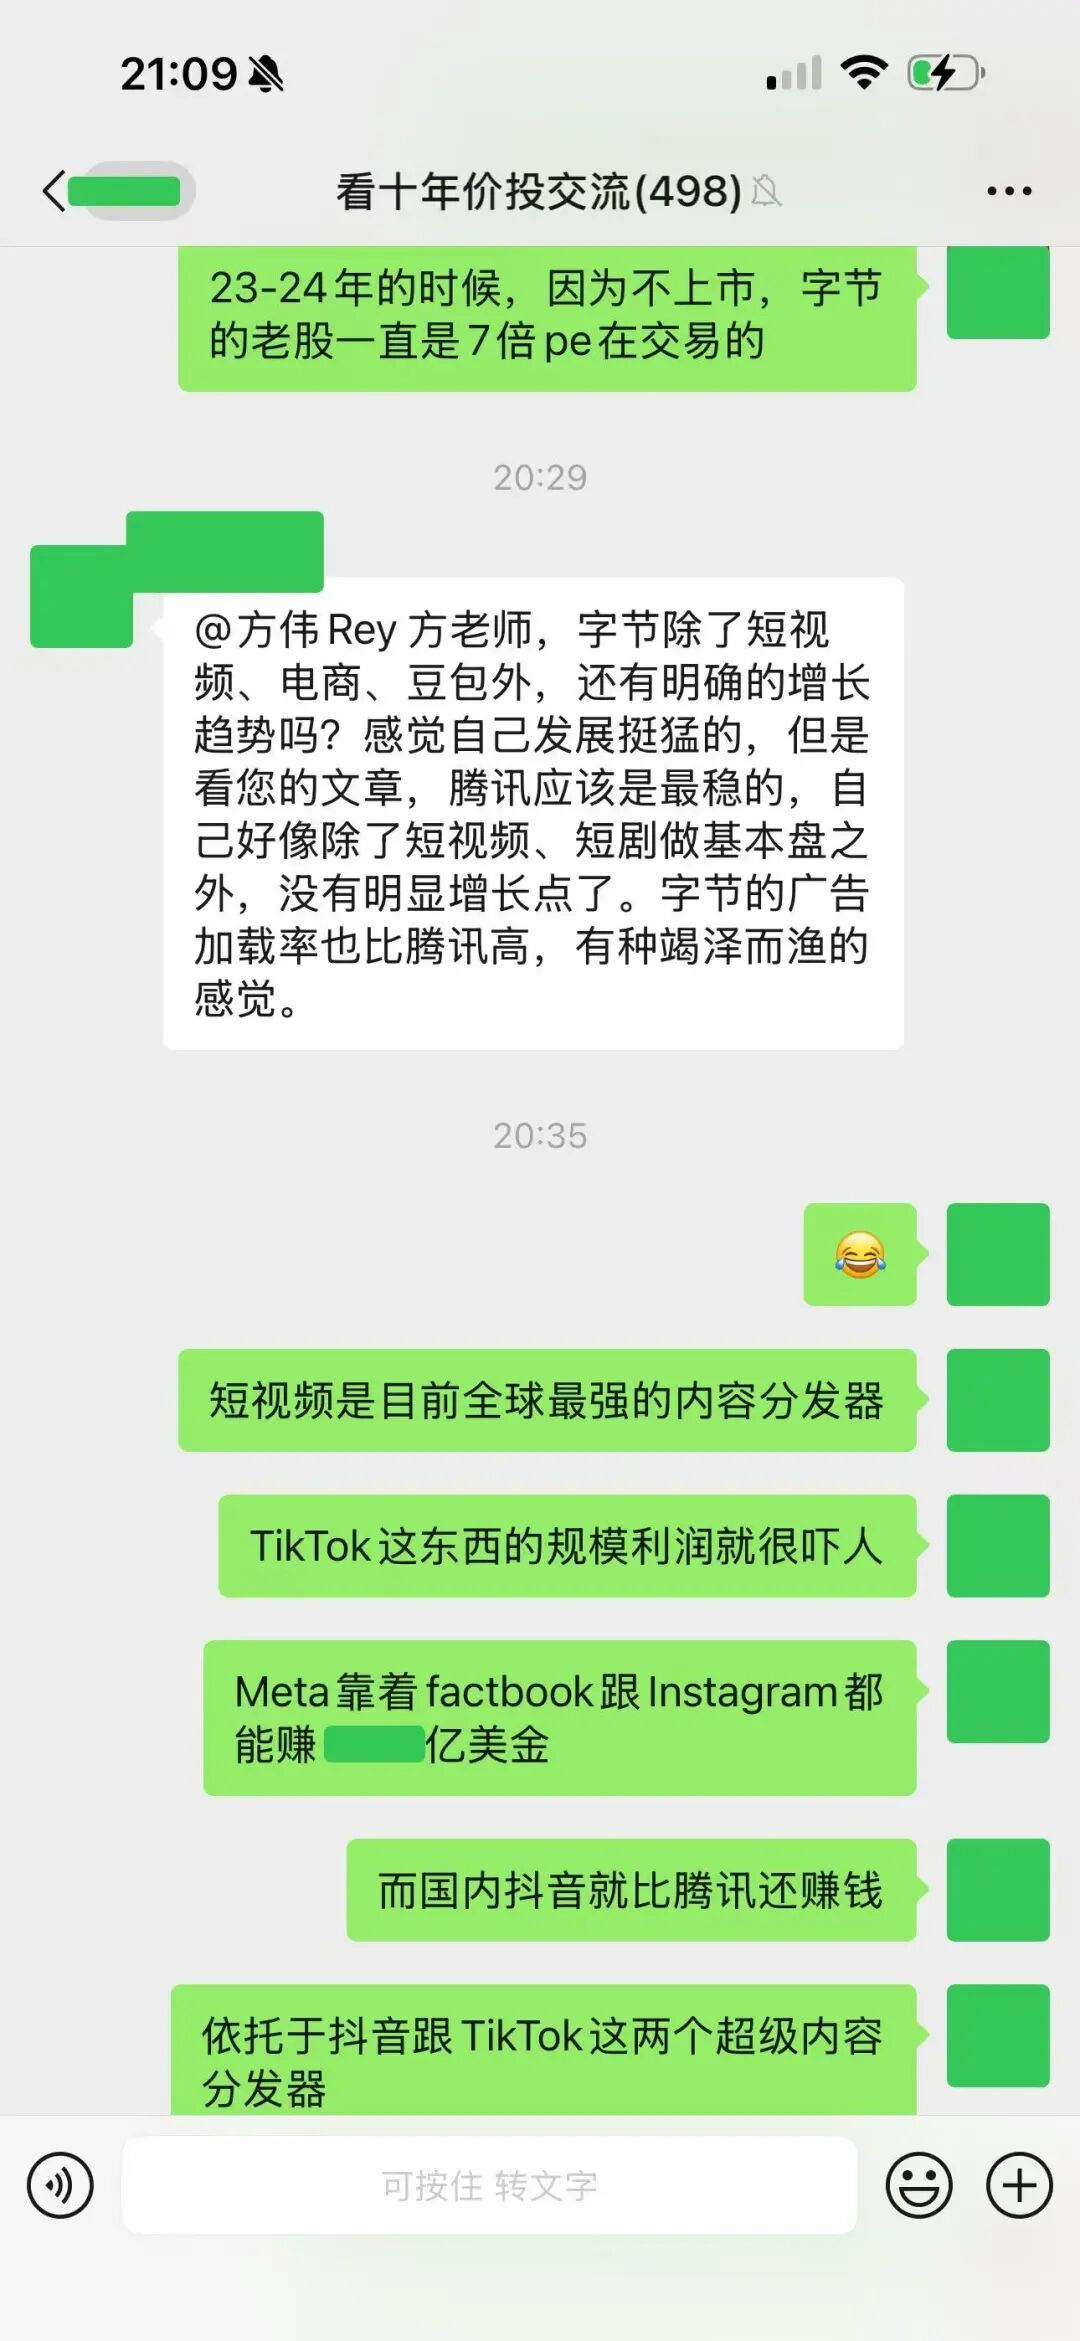
很多人都感慨“恒科杀手”字节不上市,上市以后自己就能分一杯羹,这种念头也不太对,如果谁都知道他的好,他就一定不便宜。
而且,字节在一级市场长期很便宜,23~24年的时候,因为不上市,字节的老股一直是7倍pe在交易的,怎么不见有人买,有能力能搞到字节股票的人是很多的。
投资从来都不容易,赚钱总是困难的,门槛越低,赚钱越难,投资是靠认知差赚钱的,你对一家公司的看法没有认知差,你很难赚钱,这也是常识。
每一家你回头看觉得很便宜的公司,比如2021年的神华、中海油;2016年的苹果、微软;2013年的茅台、五粮液;2008年的比亚迪、通用电气;2002年的中石油、网易;2001年的亚马逊...你问一下亲身经历的投资者,他们为什么错过了?一定是因为极其“恐怖”的故事,自己又没有足够的认知克服这种恐惧,导致最后无法下注。
投资的第一性原理从未改变,就是买公司,就是这家公司未来赚到的钱最后能把自己买回去。企业做业务是在做投资,我们投资企业,也是投资,投资这个行为无处不在,讲的都是ROI(投入产出比)。
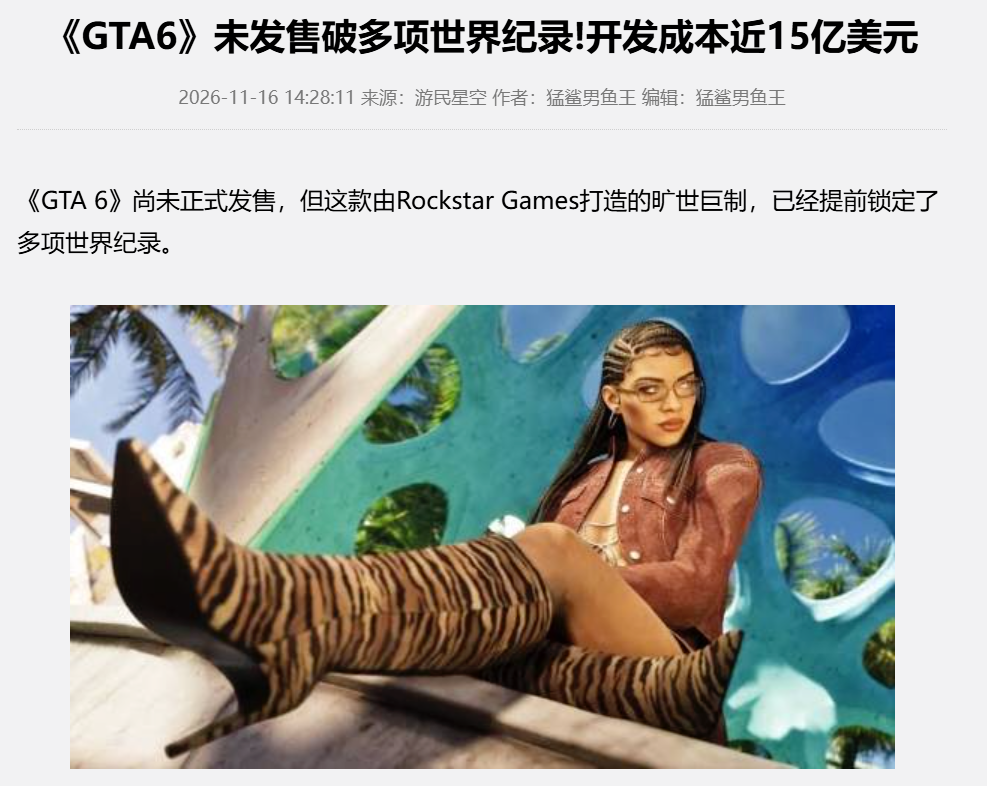
最近《侠盗猎车手6》那么火,投资的本钱是15亿美元(下图),第一天上线就卖了37.9亿美元,打破多项记录,预计他能卖100亿美金的话,那ROI就是(100-15)/15=5.67倍(先不考虑渠道分成等),这是不是就赚钱了?如果他最后卖不到15亿美元,那自然就得亏钱。
我们能把控的是自己的看法尽可能贴近客观事实,尽可能地把一家企业的风险考虑在内,对一家企业的未来自由现金流尽可能测算的足够准确,然后留足安全边际。
但我们无法把握市场怎么看这家企业,市场实时给到了他什么价格。
而很多投资者的焦虑、痛苦、不安都是因为他经常去看市场的报价,还老喜欢瞎总结。
我个人观察,绝大多数投资者都不具备相对定量测量一家企业贵与便宜的能力,他只是感性上理解“买股票就是买公司,卖公司就是买未来自由现金流”,但他并没有理性上、数据上理解。
这是基本功,值得你花两三年时间去学习。你得知道净利润跟自由现金流的区别吧?你得知道净资产里哪些能算到内在价值里面去,哪些不能吧?你得知道机会成本对比的是国债利率(对于绝大多数人而言)吧,你得知道分红率、股息率、利润成长率意味着什么吧…
基本功先及格,再去谈公司的长期看法,我跟很多做企业很厉害的朋友聊,他们的看法都是“不用看,就买特斯拉,相信马斯克”,我能理解他们的看法,但他们并没有“投资”的基本概念,也许最后他们真的能赚到很多钱,这不奇怪。
不以相对定量测量一家企业贵与便宜为基础的自信心,基本都是伪信心,是给自己壮胆,把价值投资当成宗教信仰了。价值投资可不是什么宗教信仰,他不需要信徒,他就是简简单单地还原了投资这个行为本身,剔除了“术”层面的技巧,只是很多人走远了,做着做着就不知道做啥了,总觉得老巴、阿段他们有内幕消息。
如果你掌握了测量企业内在价值的能力,买的公司又符合“四毛买一块”,那你的情绪会少很多。
买了以后是不是会再掉20%、30%甚至50%?这当然正常啦,为什么不可能?短期报价是市场行为,你怎么能左右市场?
但掉了以后痛苦,那就是你的问题了。
王阳明的心学对我的价值观有一定的塑造意义,他有一句话:“初种根时,只管栽培灌溉,勿作枝想,勿作叶想,勿作花想,勿作实想。悬想何益?但不忘栽培之功,怕没有枝叶花实?”
用现代化说叫做“只问耕耘,不问收获”,又或者叫做“因上努力,果上随缘”。
你要是说这不是阿Q精神,自我欺骗,心理安慰吗?我们做事都得结果导向,有结果就牛逼,没结果就傻X;
这两者并不矛盾,是长期与短期的问题,如果老巴70年都没有结果,那他的方法一定有问题,如果阿段25年都没有结果,那他的方法也一定有问题。
价值投资时至今日都只有5%的人在做,自然是因为他实践起来非常难,在两三年的负反馈中,绝大多数让都会怀疑自己,怀疑方法。如果他不是这么难的话,今天就应该是90%的让都在用这种方法在投资。
短期两三年的市场涨涨跌跌,你是不能左右的,你只能把研究、估值、仓位、生意风险、护城河、定价权这些该做的功课都做到位,做扎实,不要预设“这笔一定要在多长时间赚多少钱、一定涨到什么价”,市场两三年的结果不由你控制。你可以重新审视一下自己每个判断的逻辑,是不是有不完备的地方。
你要控制一个不受你控制的东西,你自然就痛苦了。阿段讲的平常心、rationality,内核也是这个。
很多人都喜欢马后炮,这种人是最不幸福、也是最不适合做投资的,看到了Costco今年末的表现,就开始“复盘”,早知道就如何如何,Costco现在53倍PE,股息率0.52%,他掉一半正不正常,很正常,短期什么都正常,能托底的就是自己回购。如果你在年初买进去,现在掉了一半,难道你又要“复盘”?得出另一个相反的结论?
如果阿段知道泡泡玛特会掉到140多,那他当然应该“等”,等到140甚至更低再出手;
如果老巴知道谷歌会掉到265,那他当然也应该“等”,等到265甚至更低再出手;
问题就是他们不知道啊,他们跟你我一样,对市场的短期报价都无能为力。
他们就觉得,他们买的时候的价格,从看十年的角度,是“四毛买一块”,至于中间过程如何,他们把握不了,他们是把买股票看成买债券,十年后再履约。
他们也会犯错,没有人是神,但他们不会去预测市场。
保持平常心不容易,今年A股、港股、美股都不好,对还有现金的人就最好了,但一般情况下,心里没数,喜欢等的人会一直等,等到机会渐行渐远,几年后再跑回来“复盘”。“等”不是问题,问题是你要知道自己在等什么,等一个更好的价格?还是等哪一个事件落地。
内容来自 虎嗅,版权归原作者所有。
阅读原文 ↗