
这一轮“猪周期”为什么不灵了?
你敢信吗,猪肉价回到了4元/斤的时代,跌穿了近十年的低位。
当然,这里的“4元/斤”并不是我们在菜市场或者超市买到的价格,而是生猪(活猪)在市场的收购价。
但这样的价格,在本该是消费旺季的11月,还是让人忍不住惊叹。
继上半年4月创下8.77元/公斤的低点后,进入11月,全国「外三元生猪」(注1),均价又跌到8.51元/公斤,也是近10年新低。
从业二十多年的生猪养殖协会副会长都感叹,从未见过一年内两次如此程度的价格探底。
换算到零售端,全国猪肉平均批发价接近15元/公斤。有消费者5块钱就能买到一块比拳头还大的精肉,比青椒还便宜。
按老剧本,猪肉价格跌了两年多,早该反弹了。但这一轮,磨了十几个月还迟迟没有动静。
为什么猪肉价格创新低?传统的“猪周期”又为何失灵?背后其实是国内生猪养殖业的一场效率革命和结构性调整。
01
——————————
上游亏惨,下游无感?
猪肉价格跌成这样,最难受的自然是上游养殖业。
2026年,养殖企业把一只猪从仔猪养到出栏,各种成本大概在12元/公斤,但市场售价只有9元/公斤,意味着每卖一头120公斤的生猪,就要亏掉400多块。如果是零散的养殖户,养殖成本更高,亏的还会更多。
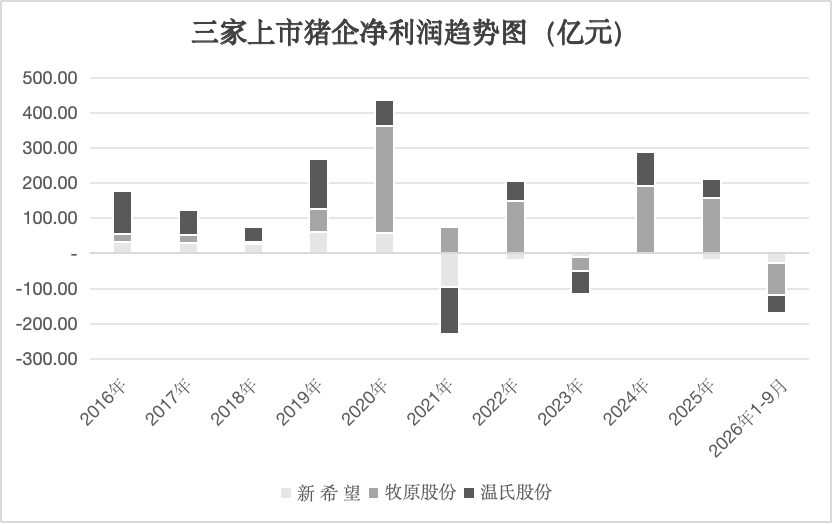
2026年前三季度,牧原股份、温氏股份、新希望分别亏损93.19亿元、49.61亿元和25.68亿元,归母口径合计亏了168.48亿元,是过去10年最惨烈的三季报。
跌成这样,对我们普通人有什么影响?
爱吃猪肉的消费者乐见其成——往年“奢侈”的梅花肉一斤要卖20多元,现在不少地方10元以下就能买到。
当然,相比4块多一斤的上游生猪采购价,菜市场的价格似乎还是降得不够明显。
这主要是因为,从养殖场的生猪(活猪)到菜市场的肉摊,中间还隔着许多刚性成本,比如屠宰、批发、零售,涉及包括冷链、仓储、人工在内的各种支出,极大稀释了上游生猪降价带来的让利空间。
从人性的角度,零售端往往在生猪涨价时快速跟涨,降价时出于维持利润的考虑,降低终端售价的意愿和幅度则会更弱。
猪肉价格长期处于低位,其实还会影响我们生活中的其他成本。
比如价格带相似的鸡肉鸭肉,因为猪肉太便宜而卖不动,导致养鸡养鸭的人变少了,相对应的鸡鸭农副产品供给也变少了,价格自然就高了。
最典型的就是鸭毛、鸭羽绒。市场上90%白鸭绒的价格已经从2019年的17万元/吨涨到2025年的58万元/吨,2026年10月中旬继续上涨到551元/公斤,同比涨约7%。
所以这几年羽绒服价格连续上涨,羽毛球也已经连涨三年,今年才有所回落。
没想到吧,二师兄的身价,间接抬高了老百姓过冬的成本,还掏了一下羽毛球爱好者的钱包。
02
—————————
“猪周期”为何失灵?
猪这个行当,最不缺的就是轮回。
在说本轮猪周期失灵的原因之前,需要简单回顾一下以往猪周期的运行原理——即沿着下图中的周期链条,环环相扣带来猪肉价格的波动。
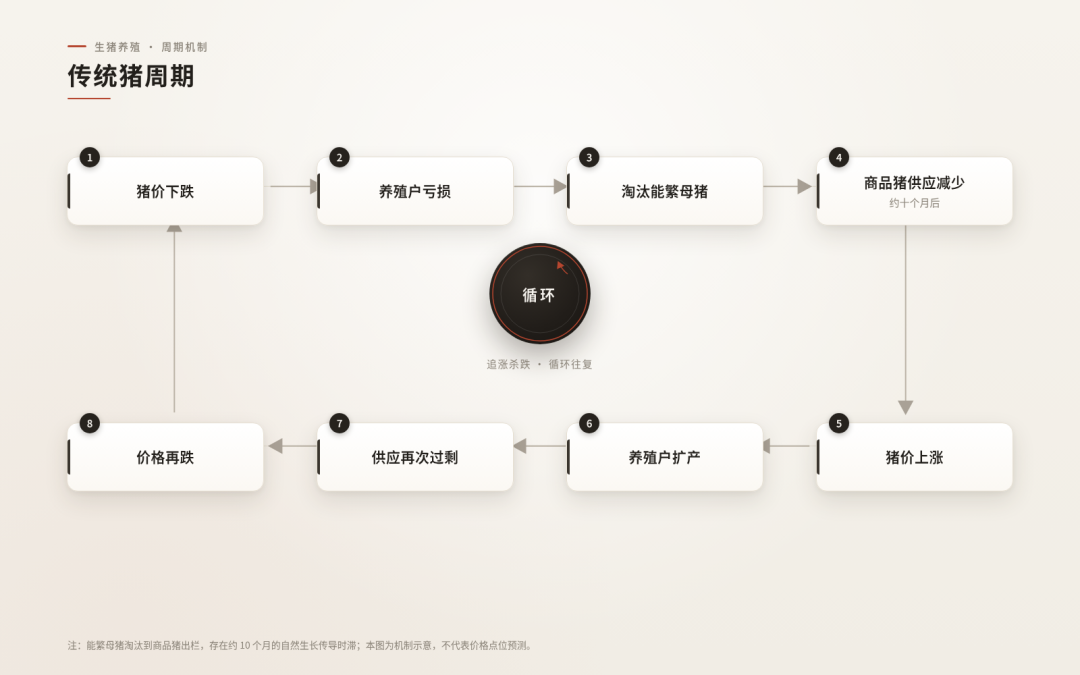
但现在这个链条中有几个关键要素发生了底层逻辑的变化,影响了整个链条的传导。
首先需要回到2018年那场对国内生猪产业影响深远的非洲猪瘟。
当年猪瘟突然爆发后,由于传播快、病死率高,且没有广泛可商用的疫苗,行业主要依靠扑杀、隔离等方式控制,叠加疫情以及养殖户们主动、被动的抛售,大量怀孕母猪和后备母猪被提前淘汰,产能也出现了历史级的去化。
数据显示,产业内「能繁母猪」(注2),即已经配种、可以持续产仔的母猪数量,从2018年7月的3000多万头降到了2019年9月的近2000万头,累计减少近四成。
极大的供需缺口带来价格暴涨——2019年生猪价格来到了惊人的40元左右/公斤,猪肉批发价超过50元/公斤,部分城市猪肉零售价达到40元左右/斤,高峰时期卖一头猪可以赚3000元左右。
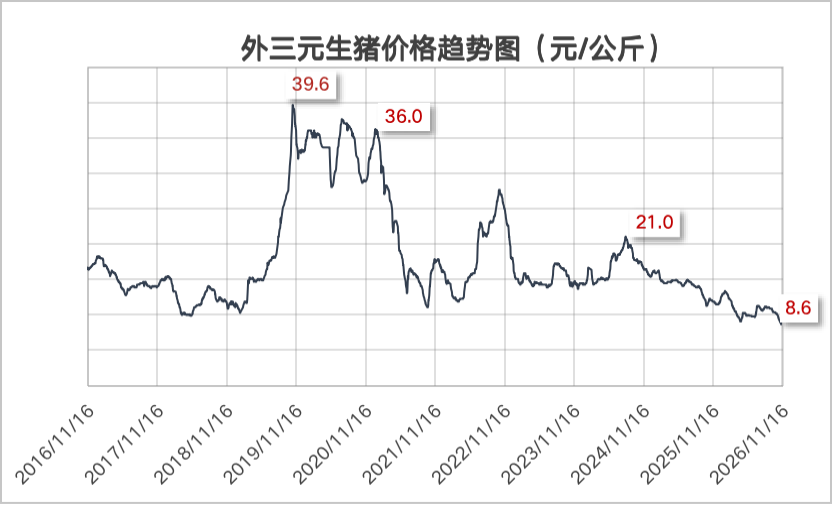
掐指一算,当年的养殖户,卖100头猪就能赚到30万,卖300多头就成百万富翁了。
这样的超额利润吸引了大量热钱进入行业。公开数据显示,2019年中国主要上市猪企的资本开支合计483亿元,到了2020年这个数字翻了大概3倍。
比如当时湖北有一家猪企,在鄂州投资40亿元建了两栋26层的大楼,被称为“世界最大单体养猪厂”,而这样的大手笔案例,在那轮由非洲猪瘟引发的“超级猪周期”里并不少见。
这么多钱投入进来,加上后续不断发展的养殖技术,造成的结果就是,产业集中度提高了,头部企业规模化养殖的能力提升了,效率也提高了,分摊到每头猪身上的成本自然就降低了。
这里面有几个细节,一个是产业集中度提高,意味着亏损的零散养殖户变少了,更多生猪主要来自头部企业,而这些企业的抗风险能力是远大于养殖户的,也更能在亏损中熬着,这就影响了猪周期链条中「养殖户亏损、退出、淘汰能繁母猪」的这个过程。
对应数据是,2017年国内养猪业的规模化率约47%,零散养殖户还占据主导地位,到了2025年,规模化率超73%。
另一个细节是,头部企业大额投入带来的技术进步、效率提高,导致「PSY」大幅提升,这个指标对应的是每只母猪每年能够产出的仔猪数量,从早年的17-22提高到现在的28-30。且整体出栏均重还在往上走——从此前的110公斤增至130公斤。
这意味着,以前只要在源头减少「能繁母猪」,即就能控制整个生猪产业的产量,但现在「能繁母猪」虽然减少了,每头猪贡献的猪肉却增加了,两者对冲后,「能繁母猪」减少对猪周期的影响就减弱了。
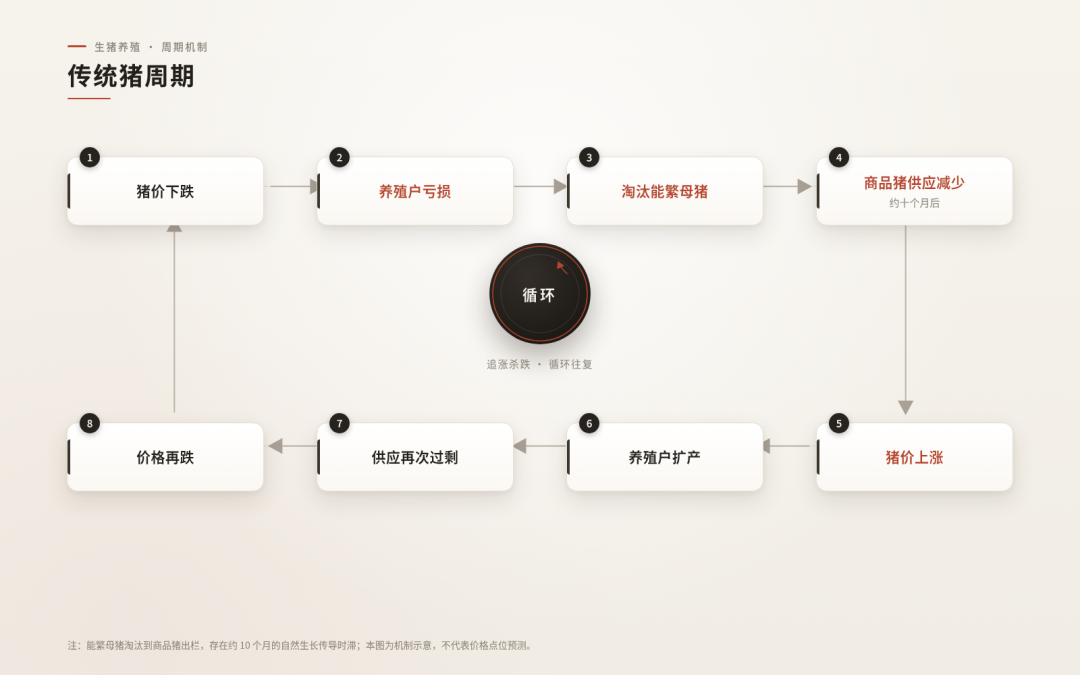
如此,影响猪周期的多个环节,被市场、技术、效率等复杂因素干扰,曾经波动明显的猪周期,也变得平缓了。
这里面还有一个常被忽视的行业背景,即国内生猪养殖业的下游——屠宰流通环节的承载力,其实是相对有限的。
猪养出来,只走完了一半路程。剩下的一半,要靠屠宰、冷链和批销把它送到餐桌。
在屠宰流通承接能力强的市场,供需错配带来的价格波动,会被整条链吸收,而承接力弱的市场,新增供给就会更多以"活猪"的形式回到现货市场,价格压力先砸向养殖户,再向上游饲料、仔猪传导。
这也是本轮"养殖效率提升、底部反而更深更长"的原因之一。
供给因素之外,需求下滑也抑制了猪肉价格上涨。央视调研显示,18–35岁年轻人的猪肉消费占比,比全国平均水平低了6–8个百分点,国内居民家庭人均猪肉消费量则从2023年的30.5公斤降到了2025年的26.6公斤;猪肉占肉类消费比重从2018年的62%降到2025年58%。
作为替代品,更受欢迎的是同样很便宜的牛肉、鸡肉、海鲜等低脂高蛋白肉类。
二师兄,越来越不讨年轻人喜欢了。
03
——————————
未来还有“猪周期”吗?
猪周期,讲的从来不是一头猪的故事,而是一群人在时间差里做决策的故事。
一个值得思考的问题是,照这个趋势发展下去,未来还会有猪周期存在吗?
大方向上看,中国养殖业正在从农业供给周期转向工业化产能周期与消费结构变迁周期叠加。只要市场上还有零散的养殖户,猪周期就不会消失,但随着产业集中度逐步提升,周期的的振幅会变得越来越小,磨底的时间跨度也会更大。
学术比较显示,规模化程度与猪肉价格波动幅度呈明显负相关,美国的「弱周期」,靠的就是更高的规模化程度和整条产业链的成熟度。
2024年美国生猪养殖行业「CR10」约50%、「CR20」约60%、规模化率约90%;中国同期指标约26%、31%和70%。除此之外,美国的屠宰端也更集中——屠宰「CR4」约67%。
美国还是净猪肉出口国,2024年出口量约占商业产量四分之一,墨西哥和日本约占一半。国内消费走弱时,供给压力可以通过加工、分级、冷链、品牌化和出口分散出去。
从这个角度来看,国内生猪养殖业的短板已经不在养殖效率——头部企业「PSY」已基本达到欧美水平,更多差距集中在下游的屠宰、加工等环节。
2024年全国生猪出栏超7亿头,规模以上定点屠宰企业全年屠宰量不足3.4亿头,规模化屠宰率不到一半,2025年有所增长至4.11亿头。
但这种区别背后,按照这样的逻辑,是不是产业集中度进一步集中,猪周期就会完全消失?
事实上,国内的生猪养殖行业还承担着农村就业、家庭现金流和县域经济的缓冲功能,政策取向也不是"只留龙头、淘汰小户",而是引导龙头通过订单养殖、托管代养带动合作农户标准化、规模化发展。这又是另一个很大的课题。
只能说,在「猪周期」的问题上,我们要考虑的从来不只是效率,而是效率与稳定之间的微妙平衡。
看懂猪周期,某种程度上就理解了市场经济最朴素的运行规则:供求关系决定价格,决策存在滞后,一轮选择总要等时间兑现。读懂这头猪,也就读懂了很多行业的起落方式。
注1:外三元生猪,即杜洛克、长白、大白三个外来品种杂交而成的商品猪,是目前我国生猪养殖的主导品种
注2:能繁母猪,指已经配种、可以持续产仔的母猪,是预判10个月左右之后猪肉供应情况的核心指标
注3:CR10、CR20,分别指行业前十和行业前二十所占的市场份额百分比
参考资料:《猪周期,变了》,晚点财经
内容来自 虎嗅,版权归原作者所有。
阅读原文 ↗