
AI时代腾讯控股的至暗时刻:能否“剩者为王”?还要看优秀企业的“惯性”!
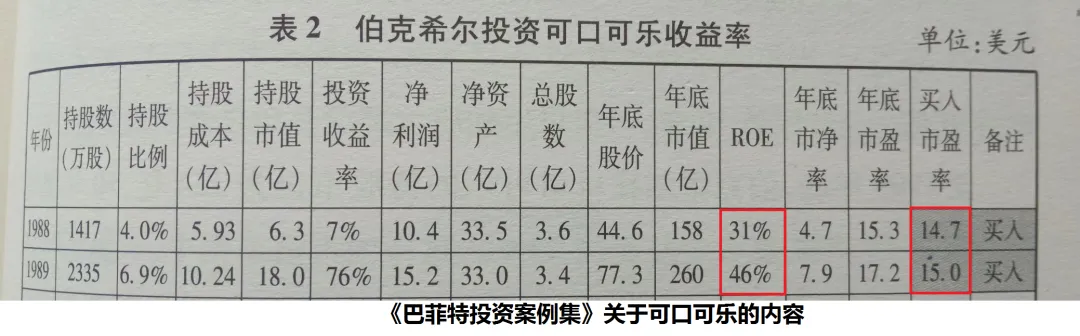
2022年,我在200港元多点抄底了腾讯,市赚率估值仅为0.4PR左右。在那之后,腾讯的业绩反转便开始由非国际财务报告准则的盈利所引领。到了2025年下半年,腾讯的非国际市赚率已经上涨到了1PR附近,当时的我便选择了彻底清仓!
2026年半年报过后,本着好马也吃回头草的态度,我在非国际市赚率跌到0.5PR多点时,又重新小幅接回了腾讯。这一接不要紧,目前已有接近20%的浮亏。接下来的问题则是:AI时代的腾讯目前正处于至暗时刻。能否“剩者为王”?绝对是个关键!
平心而论,本轮AI大潮,很像是2000年的互联网大潮。当时的很多互联网巨头也是在巨额投入,其目的就是为了不掉队。仅以我自己个人经历来看,当时注册了一堆电子邮箱,目前均已闲置不用。当时还注册了几个聊天软件,目前仅剩QQ的继任者微信还在使用。这或许就意味着,无论是2000年的互联网大潮还是2026年的AI大潮,都是一个“剩者为王”的游戏。要想押中“剩者”,需要一定的运气!
值得庆幸的是,优秀企业普遍都具备持续优秀的“惯性”。少数优秀企业在遇到困难时,会失去这种“惯性”,并彻底沉沦。多数优秀企业则可更快地战胜困难,并继续保持持续优秀的“惯性”。巴菲特所说的“优秀企业在遇到短期困难时,往往就是很好的抄底良机。”其实就是这个道理!如果你认为腾讯是一家优秀企业,便值得为“惯性”的概率下注!
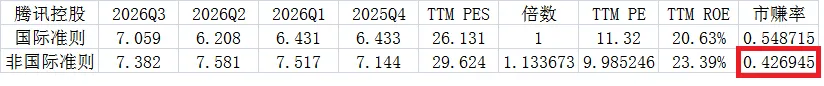
说回腾讯的三季报,最近四个季度国际财务报告准则的每股盈利为26.131元,非国际财务报告准则的每股盈利为29.624元,后者是前者的1.13倍。这就意味着,腾讯的非国际TTM市盈率要比常规TTM市盈率缩小1.13倍,非国际TTM ROE则要比常规TTM ROE增大1.13倍。截止到本周收盘,腾讯的常规市赚率已经跌至0.5PR多点,非国际市赚率更是只有0.4PR多点!
最后要说的是,在卖出即将高估的银行股和家电股之后,我的现金仓位将达到5成左右。牛市高估卖出,熊市低估买入,这就是市赚率体系提供定量分析的意义所在。在即将到来的熊市里,我会分散抄底各行业的优秀企业。虽然这些优秀企业当中的少数会彻底沉沦,但多数仍将持续优秀!
$腾讯控股(00700)$ $恒生科技指数(HKHSTECH)$ $阿里巴巴-W(09988)$
@今日话题 @闭嘴吧超超 @博士王神经 @曹国公李景隆 @平和宁境 @直言不讳的勇敢
风险提示:本文所提到的观点仅代表个人的意见,所涉及标的不作推荐,据此买卖,风险自负。
本话题在雪球有166条讨论,点击查看。
雪球是一个投资者的社交网络,聪明的投资者都在这里。
点击下载雪球手机客户端 http://xueqiu.com/xz]]>
内容来自 今日话题 - 雪球,版权归原作者所有。
阅读原文 ↗