
头部餐饮,扎堆“折腾”新店型
近一个月内,
今年,餐饮行业出现了一个明显变化:头部品牌的店型创新正在提速。单是近一个月的品牌案例就两个手都数不过来,涉及正餐、快餐、茶饮、火锅等多个赛道。
越来越多品牌不再惯于复制原有的标准化门店,而是开始尝试不同的空间形态、消费场景和经营模型。有的“店中店”试水,有的围绕特定场景做文章,也有的从经营模式上寻找突破。
西贝就是一个典型案例。
10月底,西贝在其北京旗舰店内内嵌50㎡火锅专区,打造“腾格里草原鲜肉火锅”全新模型。主打一人一锅、草原鲜羊涮品,锅底低至13元/位,整体人均110元。门店整体分为两大用餐区域,一侧为传统西贝正餐区,一侧为全新火锅专区,顾客到店后可按需分流落座,互不干扰。
这是在原有门店里做加法,近日,西贝在呼和浩特推出的“天边冰煮鲜羊”首店,则是两只脚踏进了火锅赛道。“天边”是今年西贝推出新的系列品牌,在“砂锅焖面”“天边羊多”之后,新店以冰煮鲜羊为特色,强调食材新鲜和现场制作,人均消费102元。
必胜客旗下汉堡品牌必胜汉堡同样采用了“店中店”。10月底,必胜汉堡在南宁开业,与现有必胜客门店共享经营空间和客流。门店定位一人食赛道,面包每日现烤,牛肉饼现煎,时蔬冷链鲜切,所有食材与工艺执行西餐厅出品标准,明厨亮灶全程可见。
大米先生也有新动作。其10月份推出全新店型“大米先生健康餐厅”,餐厅聚焦健康漂亮饭,引入大量绿植,增加了皮质座椅和沙发等,同时主打新鲜菜、新鲜肉。大众点评显示,该店客单价为30元。
茶饮品牌的动作则更加多元。
10月19日,全国首家喜茶茶坊2.0门店落地深圳,“喜茶卖薯条、卖炸鸡”刷屏社交平台。今年以来,喜茶试水多种特色门店,从喜茶lab 2.0到喜茶工艺店,再到陆续落地烘焙实验室、蛋糕实验室、喜拉朵实验室,不断探索茶饮门店的边界。
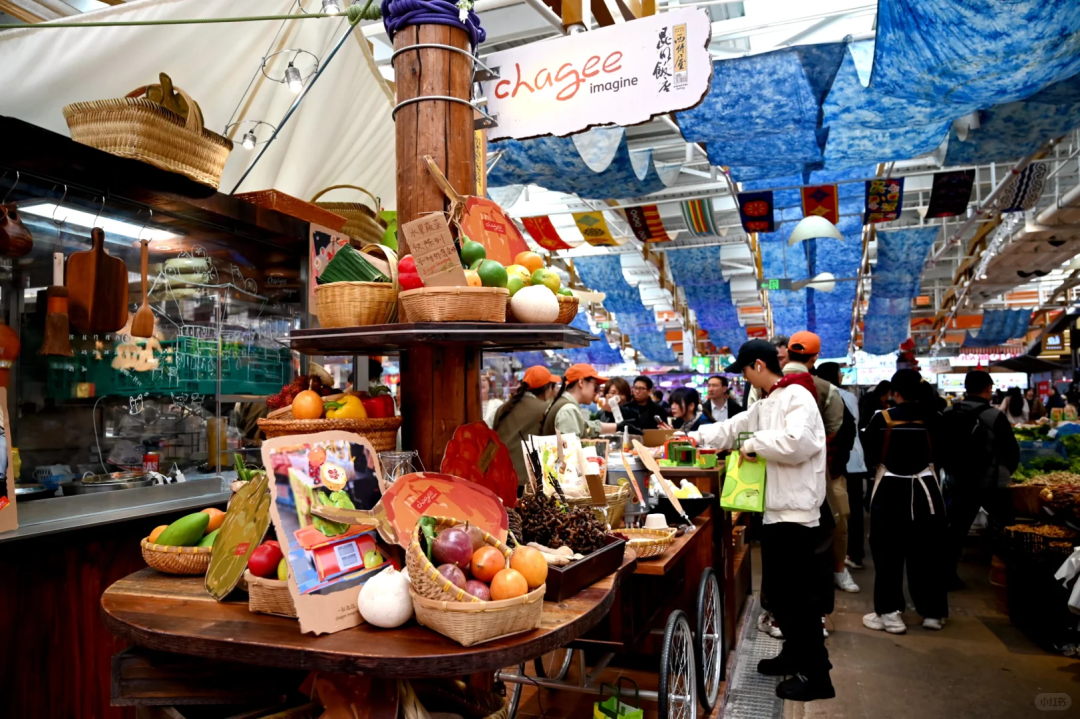
霸王茶姬则把非标店开进了更有烟火气的地方。品牌先后在阿那亚和昆明开出imagine门店。这些店不再强调统一的品牌形象,海边店融入度假氛围,菜场店则尝试与市井生活融为一体。对品牌来说,imagine更像是标准门店之外的创新试验场。
此外,老牌糖水品牌鲜芋仙也在尝试新的门店定位。11月3日,鲜芋仙首家甄选店落地,首次以甄选店形态进入上海高端核心商圈。新店不仅推出专属手作产品,也在空间设计和消费体验上进行升级,承担起品牌探索高端化的试验任务。
除了以上品牌,还有海底捞孵化副牌捞派・鲜烫小馆、麦当劳推出首家海洋主题餐厅和府捞面筹备全新高端门店模型“和·汤面”北京首店等等。
以前的餐饮创新主要是“产品创新”,现在“店型创新”成为头部品牌寻找增量的一条新路径。
过去,餐饮品牌通常是先跑通一套成熟的门店模型,再通过标准化复制实现规模扩张。但如今,品牌开始主动打破原有门店框架,尝试用不同的店型覆盖更多消费场景,寻找新的增长机会。
连锁品牌为何扎堆开非标店?
当餐饮市场进入存量竞争,连锁品牌想要继续增长,已经很难只靠复制原有店型了。
于是,非标店开始成为不少连锁品牌寻找增量的新尝试。往深了看,主要有三个原因。
首先,存量竞争下,标准店型的增长空间正在收窄。
从商场餐饮的经营环境来看,这种压力已经比较明显。赢商网统计,商场餐饮年闭店率超过30%,门店平均存续周期缩短至15个月;购物中心餐饮占比已经抬升至30%—35%,餐饮赛道的竞争越来越激烈。
一方面,核心商圈和成熟商圈逐渐饱和,租金、人力等经营成本不断挤压单店利润;另一方面,同一种店型能够覆盖的消费人群和场景毕竟有限,同品牌门店加密后还可能出现同质化和客流内耗,这种情况下,非标店是很好的品牌实验、点位渗透的方式。
其次,低成本孵化第二曲线,用门店做品类验证,拓展品牌边界。
产品创新门槛低、容易被抄、只能拉动短期流量,且只能在原有门店里做增量,很难突破原有模型天花板。同时,千店一面的大标准店,装修投入高、图纸固定,一旦商圈客流下滑,沉没成本极高。
朱光玉创始人曾提到:“今天所有餐饮人都看到非标的优势,这就叫拒绝品类照搬,模式需要重构。”这句话点出了非标创新的核心不是简单地换一套装修、换一个门头,而是要根据不同商圈、消费人群和经营需求,重新思考产品与门店模型之间的关系。
非标店既能做小面积社区店控投入,也可以做独栋主题店做品牌势能,在空间、菜单、时段做定制。品牌不再是一把梭哈式扩张,而是小步测试不同商圈、不同客群,单店投入模型更灵活,用来对冲标准店盈利波动的风险。
第三,消费需求越来越分化,品牌需要用更多元的方式触达消费者。
大米先生推出健康餐厅,尝试从日常快餐中进一步细分出健康饮食需求;霸王茶姬把门店开进菜市场、度假空间,让茶饮融入更具体的生活场景;喜茶则通过茶坊、烘焙实验室等不同形式,探索茶饮之外的产品和体验边界。
这些尝试看起来各不相同,但背后都是品牌不再只等待消费者走进原来的门店,而是主动走向不同的生活场景,用不同的产品、空间和服务吸引新的客群。
归根结底,非标店的流行,并不意味着连锁品牌要放弃标准化,而是标准化已经不足以应对所有市场需求。过去是一个品牌、一套店型打天下;如今则是一个品牌、多种店型并行。
标准店负责规模化复制,非标店负责探索新场景、验证新需求。
非标店热潮,
重新考验品牌连锁化能力
非标店看起来给连锁品牌打开了新的想象空间,但这并不意味着标准店已经过时。
恰恰相反,对于大多数成熟连锁品牌来说,标准店依然是最重要的经营底盘。它承担着品牌规模化扩张、稳定营收、供应链运转和品牌形象输出等多重任务。成熟的产品结构、人员培训体系、采购标准和运营流程,也都是品牌能够持续复制门店的基础。
但现实中,非标店也很容易走入可能的误区。
一、场景创新容易,持续盈利很难
非标店往往自带新鲜感。无论是开进菜市场、景区,还是增加烘焙、火锅等特色区域,都容易在开业初期吸引消费者打卡。但打卡流量不等于稳定生意。
尤其是一些主题店、实验店,装修设计和空间改造投入可能更高。如果没有与之匹配的客流、客单价和复购率,所谓的差异化反而可能变成额外的成本负担。
二、对供应链和运营管理要求更高
标准店可以依靠相对成熟的流程实现规模化管理,但非标店往往意味着不同的面积、产品组合、设备配置和消费场景,对供应链弹性、人员调度、门店管理和数据分析都提出了更高要求。尤其对中小品牌来说,如果自身的供应链和管理能力尚未成熟,盲目跟风布局非标店,很可能还没等到新增长,就先背上了额外的经营负担。
三、非标店容易陷入“为了创新而创新”
非标会不会变成新的跟风?过去餐饮行业流行什么,品牌就跟着做什么。从主题餐厅、沉浸式体验,到露营风、国潮风,很多创新最后都停留在装修和空间层面。如今非标店也可能面临类似的问题。
但不同品牌的客群、产品基因、供应链基础和经营能力并不相同。适合一家品牌的店型,未必适合另一家。如果没有找到与自身品牌相匹配的消费需求,非标店很容易沦为一次品牌话题,或者稀释品牌原有认知。
因此,店型创新并不是新的增长万能公式。真正有价值的非标店,不应该只停留在单店出圈,而是要通过真实经营数据,找到能够被验证、被复制的有效经验。
比如,某种小面积模型能否降低租金压力?某种产品组合能否提高复购?某种场景设计能否带来新的客群?这些经验如果能够被沉淀下来,进一步转化为品牌新的标准模块,非标店才真正发挥了试验价值。
小结
回到餐饮行业的竞争主线,未来优秀连锁品牌比拼的,是标准店守住基本盘,非标店探索新机会;前者保证经营效率,后者打开增长空间。说到底,连锁品牌需要的不是越来越多的特色门店,而是能够支撑不同店型长期运转的底层能力。
非标创新的目的,就是让品牌拥有更多适应市场变化的能力。
内容来自 虎嗅,版权归原作者所有。
阅读原文 ↗