
爱奇艺濒临退市,还在狂建乐园?
线上视频被红果围剿,线下乐园独木难支。
▲
01
纳斯达克的退市红灯,眼看就要亮在爱奇艺头顶。
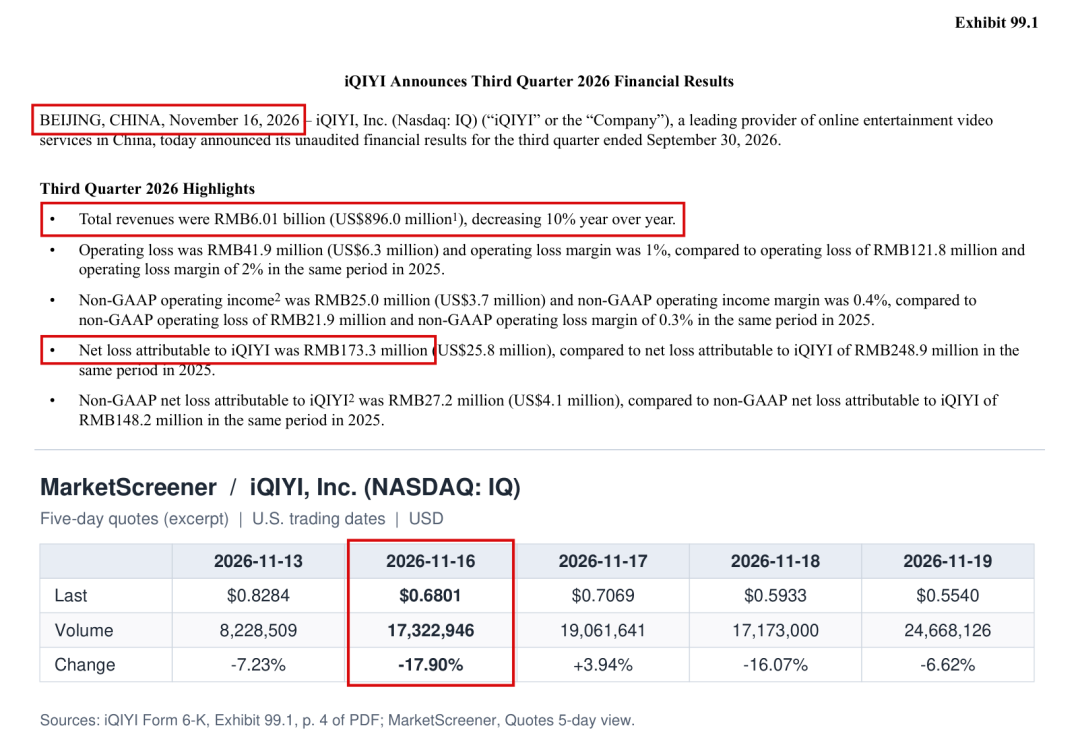
曾经对标Netflix的中国长视频龙头,截至11月19日收盘,股价已下探至0.554美元,最快在下周一便会触及连续30个交易日低于1美元的合规预警线。
对比上市巅峰时的46美元,爱奇艺市值蒸发已超过九成。
将股价彻底踹进深渊的导火索,正是爱奇艺本周发布的2026年第三季度财报。
报告期内爱奇艺总营收降至60.1亿元,同比缩水10%,归母净亏损1.73亿元,财报出炉当天美股应声重挫17.9%。
来源:爱奇艺三季度财报
昔日稳固的会员收入更是同比下滑6%至39.7亿元,内容发行板块跌幅高达38%,红果短剧等免费平台的围剿正不断抽干长视频流量。
资本市场寒意刺骨的当口,爱奇艺在线下文旅赛道却展现出截然不同的扩张势头。
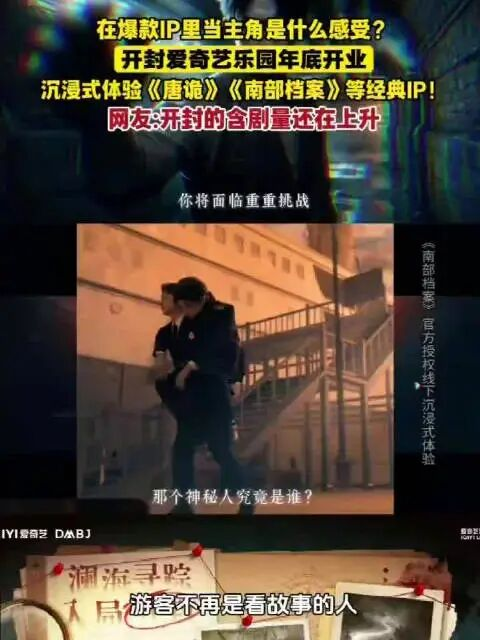
就在财报公布当天,河南开封当地媒体发文提及,要加快推动爱奇艺乐园在年底前建成投用。
事实上,在主业失血且面临保壳压力的节骨眼上,爱奇艺依然在全国多城铺开线下乐园。
落户京杭大运河畔运河十里示范段的扬州项目最早成型,已于今年2月8日正式迎客。
不同于传统占地数平方公里的户外度假区,扬州园藏身于约1万平方米的室内空间,主打科技手段与影视题材的结合。
走进园区内部,买票入场的观众坐上《莲花楼》主题区的旋转观众席,便能跟着剧情切换视角。
隔壁的《唐朝诡事录》全感剧场则是另番景象,依靠声光电特效把荧屏探案搬进了线下实景。
最初外界以为此类空间只会吸引死忠剧迷打卡,然而今年国庆快报显示,假期入园客群中亲子与家庭结伴出游的比例超过了八成。
扬州之外,爱奇艺的落子节奏并未放缓。
北京王府井喜悦购物中心B2层的爱奇艺商店已在7月率先开门卖起了衍生周边,规划在同栋商场4层的5157平方米北京乐园本体也紧随其后进入筹备期。
更宏大的蓝图则布局在浙江杭州。
去年12月中旬,杭州市文化广电旅游局、滨江区政府与爱奇艺三方正式签约,敲定在奥体中心大莲花旁的杭州市文化两中心打造杭州爱奇艺乐园。
作为爱奇艺目前规划中全国体量最大的线下项目,杭州园占地面积约1.5万平方米,计划于2027年开门迎客。
当地对杭州园寄予厚望,不仅谋划将其与周边银泰莲荷里商业体及亚运场馆群打通联动,更喊出了年接待量突破300万人次、带动综合消费超10亿元的预期目标。
从扬州到开封,再到北京与杭州,哪怕爱奇艺股价深陷泥潭,乐园业务依然在全国高调跑马圈地。
02
爱奇艺敢在股价跌破6毛时继续铺开版图,底气来自轻资产合作框架。
以扬州项目为例,由当地城控集团及下属公司承担场地与固定资产投入,爱奇艺仅输出技术及内容并负责运营,双方按约分成。
开封的公开招标计划同样显示,约1.54亿元的预估投资由开封文投城市更新投资开发有限公司发起,重头基建并未压在爱奇艺的账面上。
地方国资兜底建园替长视频平台省去了巨额开支,可合作双方从进场起就各怀算盘。
翻看开封960文创园的长期规划,首期主题乐园落成后,还要陆续跟进主题酒店与国潮商业街区。
地方城投急于盘活存量物业并带动片区过夜消费,但对爱奇艺来说,即便单座乐园顺利跑通,其营收放在急剧承压的财务盘子里也显得杯水车薪。
按扬州园开业前披露的年客流预估,30万至40万人次乘以198元常规票价,全年门票流水大约落在5940万到7920万元区间,尚未扣除折扣分成与运维开销。
对比今年三季度财报,爱奇艺单季营收同比便少了约6.75亿元,涵盖线下与衍生品在内的其他收入仅有3.6亿元且跌去39%,万平级室内空间填不上主业失血的大窟窿。
不仅远水救不了近火,母公司的财务压力反倒可能向线下传导。
扬州与开封尚有地方国资托底,但北京王府井喜悦项目由爱奇艺亲自直营,核心商圈高企的租金与人力成本需要自己扛。
抛开母公司光环,室内小体量乐园的盈利模型本就暗藏硬伤。
毕竟,流媒体剧集在线上可以近乎零成本反复分发,但在封闭空间里,每日接待上限却被座位数与场次排班锁住。
据彭博社近期报道,落户费城郊区商场的Netflix House即便背靠全球爆款剧集,仍深陷夜间客流乏力的困境,迫使奈飞重新评估扩张节奏,并考虑推迟新店布局。
大洋彼岸的奈飞尚且如此,何况主业已经退无可退的“中国奈飞”。
值得一提的是,客群结构的意外偏移,也把爱奇艺推向了残酷的大众休闲战场。
脱离剧迷滤镜后,普通家庭算账无比现实,按常规日198元与高峰日258元的定价核算,三口之家逛趟爱奇艺扬州园,光买门票就要掏出600元上下。
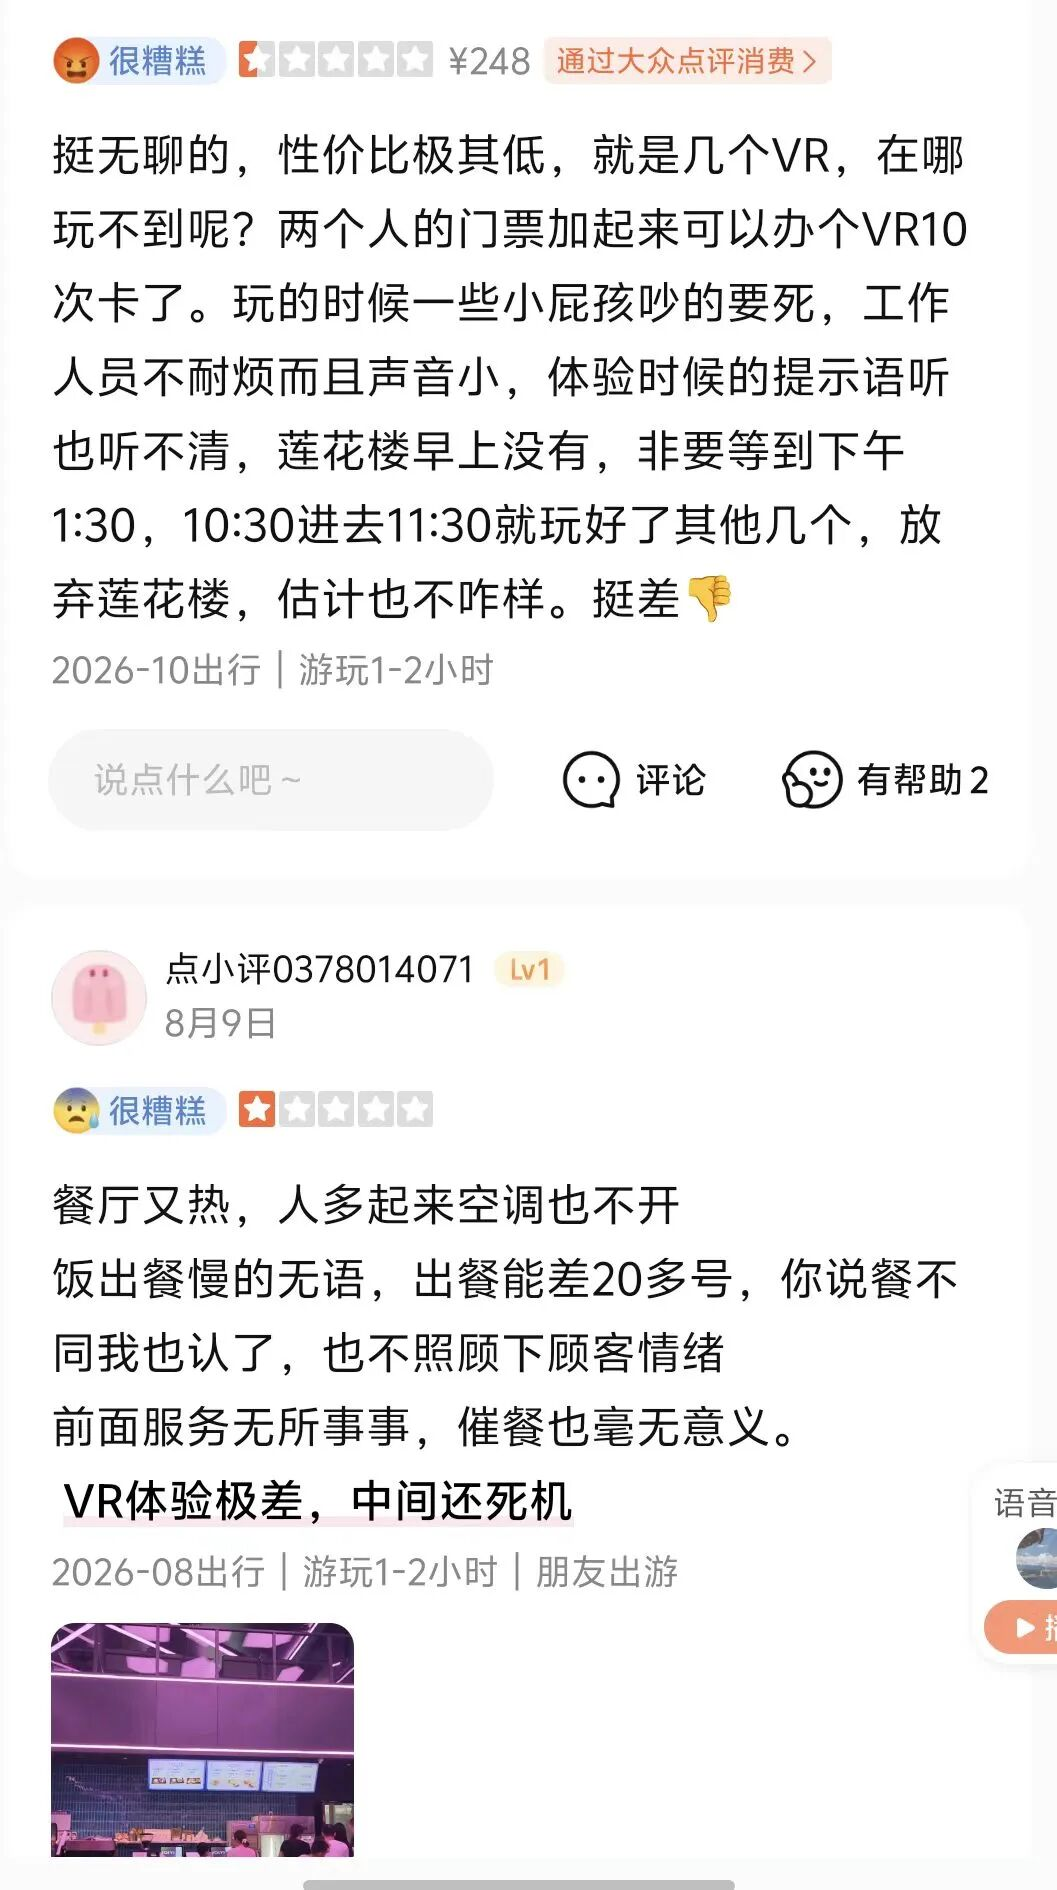
由此,开园以来,社交平台上吐槽爱奇艺扬州园逛完太快且性价比不足的声音始终不断。
而等到年底开封项目迎客,周边还蹲着以低价和高密度真人演艺横扫全国的万岁山武侠城,爱奇艺想在贴脸肉搏中说服精打细算的游客买单,难度可想而知。
03
拆解Netflix House的海外账本,不难看清影视类体验乐园的残酷底色。
费城分店所在的宾夕法尼亚州Upper Merion镇,原本在2026年财政预算中指望靠它征得100万美元娱乐税,受客流低迷拖累,当地镇经理近期已将这笔预期税收从后续预算中划掉。
同时,勉强跑出盈亏平衡的Netflix House达拉斯店,支撑起营收大头的其实是高频承接的团体客群与企业包场,单靠散客自发买票根本撑不起场子。
于是,手握《怪奇物语》与《鱿鱼游戏》等全球常青剧集,Netflix在现金流充裕的背景下选择谨慎收缩,打算把后续重头投入推迟约12个月,并将选址重新瞄准旅游客流密集的核心地段与更小体量空间。
归根结底,影视知名度固然能帮线下门店省去前期科普成本,却压不下淡季工作日的获客门槛。
当新鲜感褪去,消费者愿不愿意专程出门掏钱,终究要回到商圈位置与产品可玩性本身。
再看国内,爱奇艺面临的内容掣肘比大洋彼岸更为棘手。
管理层寄望于通过快迭代维持复游率,可线下更换题材远非线上改版那般轻松。
翻新置景与调试全感设备耗资不菲,加上常驻互动NPC的薪资开支,每次焕新带来的复购增量能否覆盖改造成本均属未知。
更现实的窘境在于国产剧普遍保质期偏短,如今撑起门面的《狂飙》与《苍兰诀》已是两三年前的旧作,倘若后续爆款断档,重金打造的沉浸空间很容易沦为缺乏灵魂的精装密室。
偏偏在内容最需要精品输血的节骨眼上,爱奇艺的自救路线却与线下乐园的经营诉求背道而驰。
为了保住微薄利润并抵御短剧冲击,平台正大举押注AI降本,今年三季度接连上线8部AI生成故事片,另有约20部在制长剧采用真人与AI混合制作。
只不过,线上内容越是走向工业化省钱,观众对画面质感与廉价感的挑剔便越强烈,否则不如看红果短剧打发时间。
雪上加霜的是,线下乐园也最需要观众深厚的情感共鸣来撑起门票溢价,左右互搏之下,内容池对线下的托举力度难免大打折扣。
困局当前,爱奇艺开始尝试通过前置开发与开放版权寻找出路。
新加坡上市公司GHY公布的2026年股东大会材料披露,其深度参与了扬州、开封与北京三地项目,甚至在新剧《烟雨神游记》尚未播出前便在线下预留专属空间,试图破解剧播完再建园的时间差死结。
此外,爱奇艺管理层在10月对外透露,乐园题材将不再局限于自家片库,开封项目预计引入《甄嬛传》与《寒战》等国民级外部经典。
无论如何,当剧迷滤镜彻底褪去,普通游客是否愿意反复为里面的玩法掏钱,将是摆在四座爱奇艺乐园面前最漫长的考验。
而资本市场留给爱奇艺翻身的时间,显然等不到线下慢慢开花结果。
今日话题:爱奇艺全国开乐园,你会去体验吗?欢迎在下方留言框与旅界君互动。
内容来自 虎嗅,版权归原作者所有。
阅读原文 ↗