
中国电车,告别英伟达时代
英伟达又交出了一份无可挑剔的财报。
2027财年第三季度财报显示,英伟达营收1158亿美元,其中数据中心占1076亿美元、93%,数据中心110%的同比增长速度跑赢公司整体103%的增长。
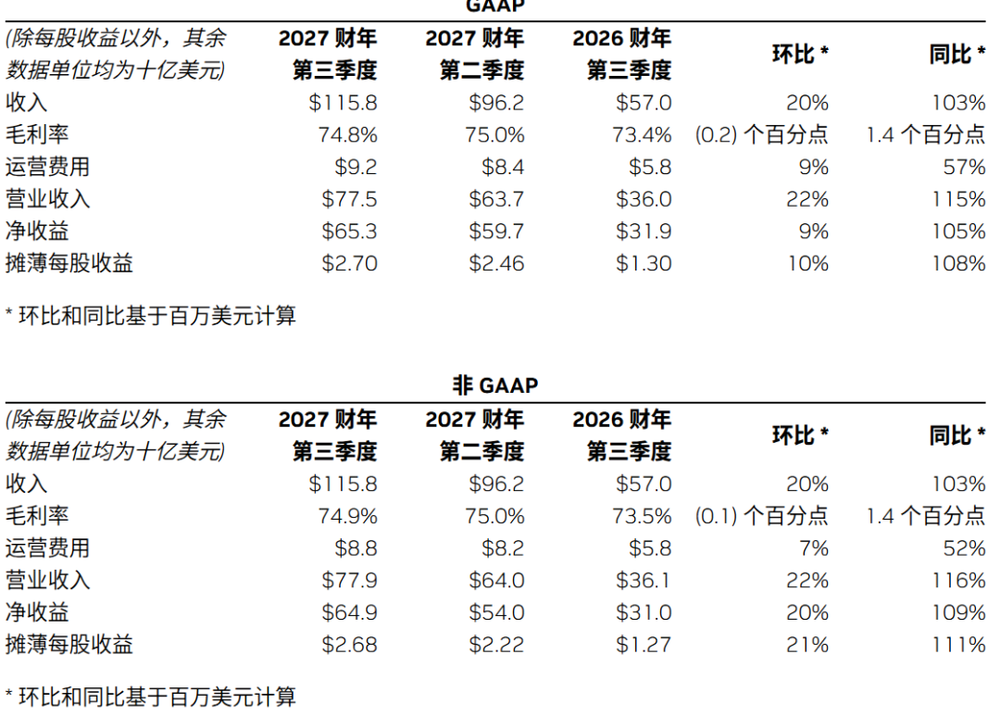
狂飙的全球AI基建托着英伟达的业绩乘云直上,但伴随着黄仁勋离职,对英伟达未来的担忧不断。而在汽车界,一个议题最近非常热烈:中国智能电动车,是不是正在告别对英伟达的依赖?
这个观点从2025开始出现端倪,到今年逐渐热烈,直到黄仁勋离职彻底引爆。
因为仅仅两年时间,中国车圈就从「言必称Orin」发展到了百花齐放,神玑NX9031、图灵、马赫M100、征程6P等本土芯片涌现,并迅速上车,将英伟达在智驾芯片领域的绝对统治力稀释,「唯一」成了「之一」。
今天,我们就来看看,英伟达的中国汽车时刻,是不是迎来了分水岭。
曾经的「垄断」
2020-2025年,英伟达智驾芯片业务在中国市场最耀眼的一段时间,尤其是2023-2025年间。
这三年也是中国辅助驾驶竞争在高端产品算力、能力全面升级赛道深耕,同时价格门槛不断下探的大爆发时期。
高阶智驾能力验证最盛的2023年,254TOPS、508TOPS,这两组数字,一度成为中国市场判断辅助驾驶能力高低的标准。
那时候,英伟达Orin X就是高阶智驾的代名词,车上带一颗是保障高速城快能力、带两颗是拿到城区NOA的门票,而两颗以上,就是高端车型的「冗余配置」,打的是不怕技术迭代的标签。
高阶智驾能力几乎与双Orin X强绑定,这带去的,是在高工智能汽车数据库的200TOPS以上城区NOA芯片出货量表格中,Orin X以93.1%的市占率,远远甩开了排名第二的华为昇腾610(市占率为6.9%)。
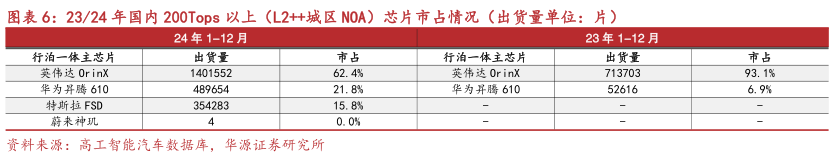
光是蔚小理这三家新造车,就贡献了Orin X在中国市场前装份额的近9成,蔚来更是采购了超64万颗,李斌曾透露,蔚来在这年一共花费3亿元美元用来买英伟达的自动驾驶芯片。
2023年的英伟达,成为了中国新能源汽车行业城区辅助驾驶竞争中不可或缺的一部分,但这还不是英伟达智驾芯片的在华顶峰,彼时在它的前面,还有在华作为「阉割版」存在的特斯拉FSD。
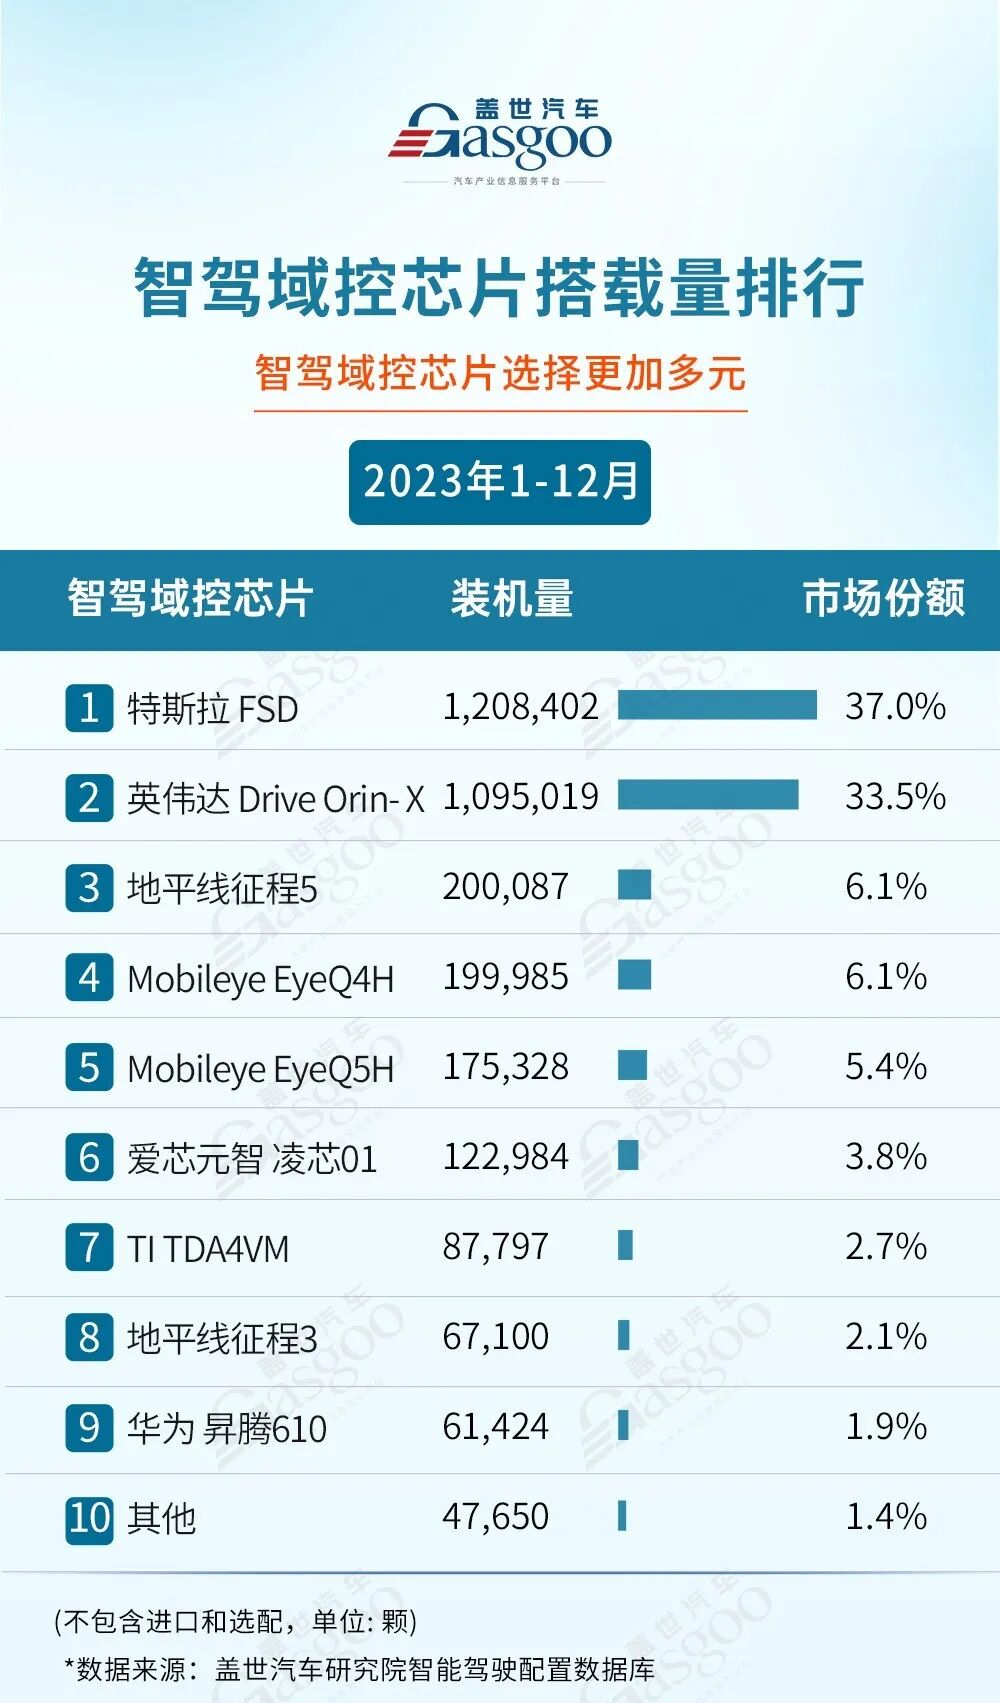
根据盖世汽车研究院发布的数据,2023年特斯拉FSD以120.84万颗装机量拿下37%的市占率,领先排名第二的英伟达Orin X 3.5个百分点,后者单年装机量为109.5万颗,市占率33.5%。
转折点发生在2023年底到2024年初之间,新造车如小鹏,开始喊出「智驾平权」的口号,逐渐将高阶辅助驾驶能力下放至20万以下车型。
这时中国主流新能源车企的自研芯片要么尚未流片,要么未见踪影,而中国新能源汽车市场与品牌又处于高速增长期,英伟达自然又能从中获益。
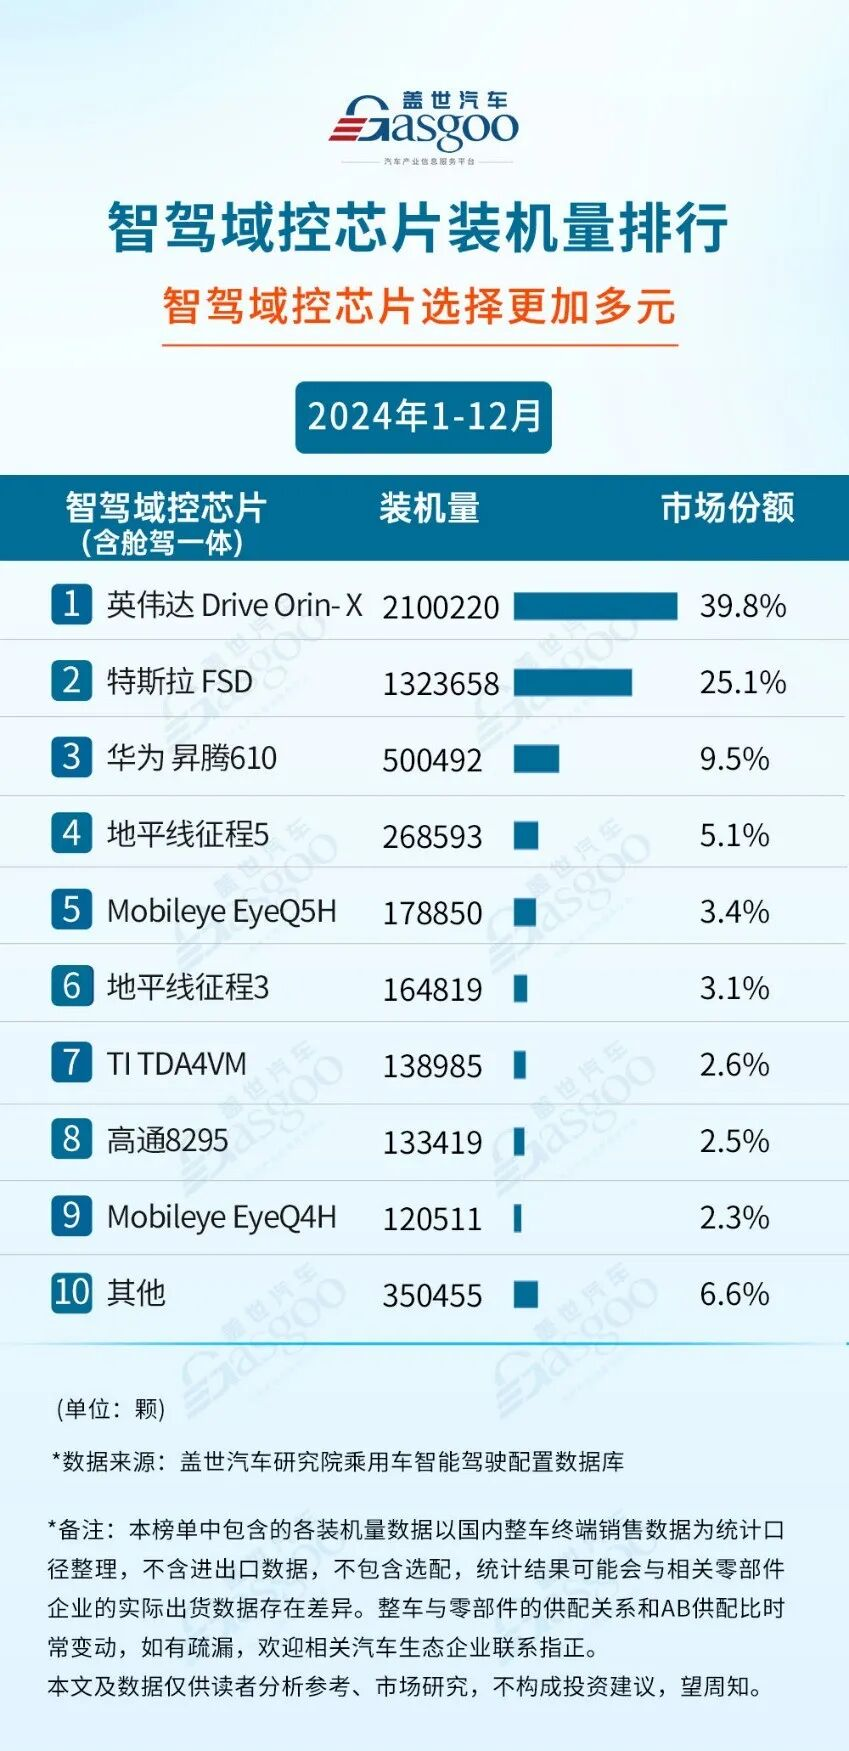
于是,2024年英伟达Orin X以210万颗的装机量获得39.8%的市占率,成功超越特斯拉的132.37万颗、25.1%的市占率,登顶中国市场。
2025年,比亚迪引领了「全民智驾」的风潮,在该影响下,Orin X的市占率提升至45.4%,而加上Orin N等产品后,英伟达拿下了中国市场53.8%的份额。一个中国智驾圈,半壁英伟达。
英伟达过去五年间在智驾芯片领域对中国车企的优待,终于在2023-2025年拿到了「大结果」。
2020-2021年芯片产品力强势的英伟达,和中国新造车对于智驾激进的研发思路与更坚决的投入,让两者一拍即合,英伟达数款新的芯片产品率先在中国新造车新产品上落地。
譬如小鹏初代P7在2020年4月成为DRIVE AGX Xavier的首款量产车、2021年1月搭载4颗Orin X的蔚来ET7成为Orin系列首发量产车。
CUDA、TensorRT和DriveOS的技术支持,以及英伟达有意进入中国新能源汽车市场的背景之下,其在华表现的走高几乎没有悬念。
然而到了2026年上半年,即使黄仁勋还没离开英伟达,英伟达的市占率在中国也遭遇了挑战。
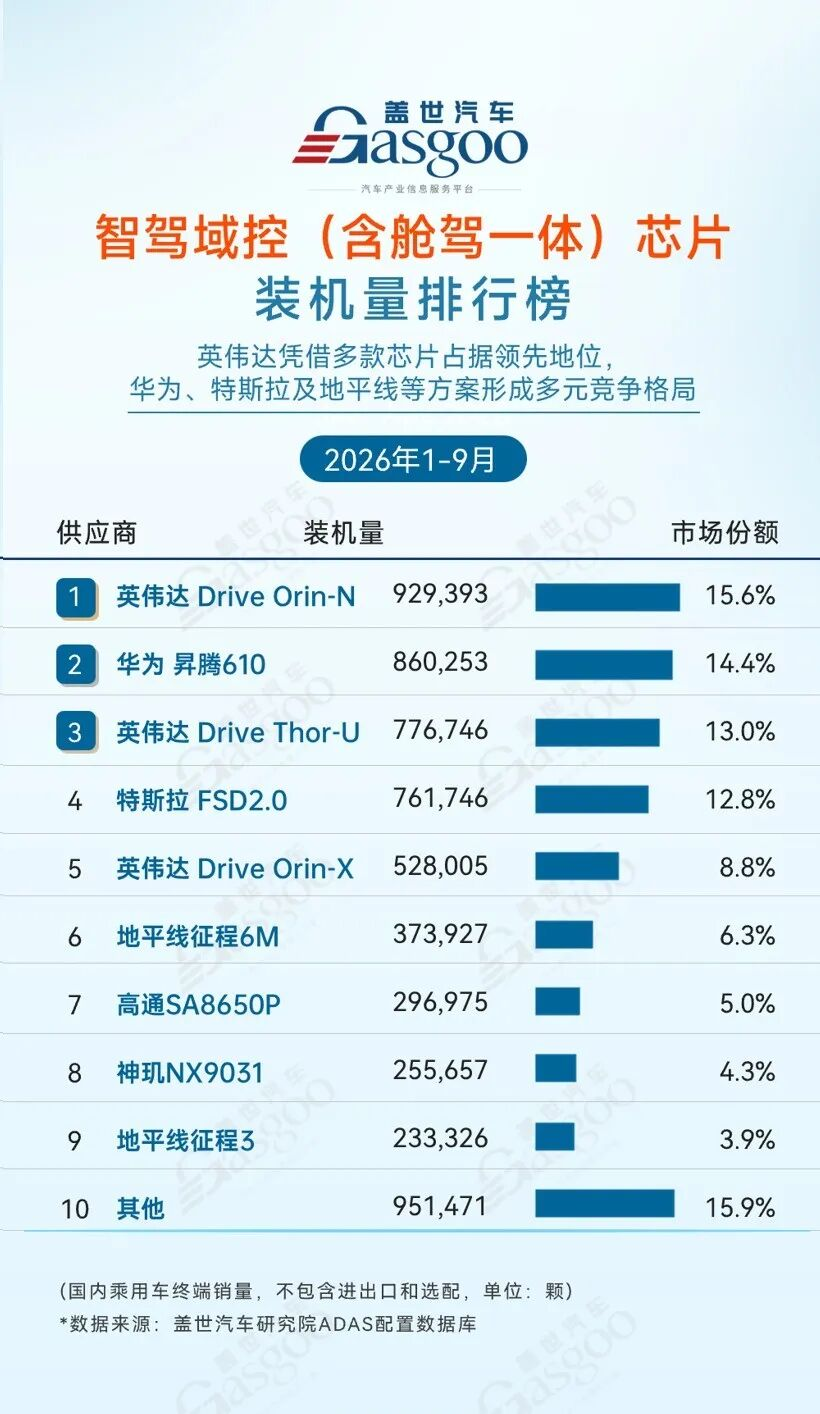
盖世汽车研究院数据显示,2026年1-9月,英伟达在智驾域控(含舱驾一体)芯片领域的市占率为37.4%,整体表现不及2025年全年的53.8%。
想了解为什么英伟达市占率逐渐降低,我们得先看看它当年是怎么赢的。
胜在哪里?
随着英伟达在智驾芯片领域的崛起,Mobileye光芒逐渐被覆盖,但不可否认的是,Mobileye在中国市场也有过一段辉煌时期。
就拿几款标杆车型来说,2014年的特斯拉Model S、2017年的蔚来ES8、2018年的小鹏G3以及2019年的理想ONE,这几款特斯拉与新造车的首车,装的全是Mobileye的EyeQ芯片。
巅峰时期的Mobileye,全球市占率甚至接近90%。
Mobileye的打法,是软硬一体,将它自研的车规级视觉芯片EyeQ和感知算法打包成黑盒方案一起卖,并以能效而非算力著称,卖的是一个「省心」。
这在国产新能源的蛮荒时代,证明自己在场,比证明自己拥有辅助驾驶能力更重要,但后来的问题也出在「省心」。
Mobileye的方案是黑盒,车企拿不到底层数据、改不动算力,就连OTA也要看Mobileye以色列本部研发团队的节奏,种种桎梏对于刚站稳跟脚的中国新造车而言,无疑是拖慢其在辅助驾驶上打出差异的因素。
而中国市场的智能化竞争日新月异,车企每等一天,就多一天的焦虑。
它们需要的是一块高算力、能自己写代码的「白板」,英伟达精准接住了这个窗口。
2022年Orin X量产上车时,254TOPS的算力甩开了只有24TOPS的Mobileye EyeQ5一个量级,更重要的,是它背后站着CUDA、TensorRT和DriveOS。那是当时唯一成熟、能把城市NOA真正推向量产的工具链。
对于从零搭班子的中国算法团队而言,买英伟达,等于花钱买走了至少两年的试错周期,还能把迭代节奏掌握在自己手中,这或许正是中国车企逐渐转向英伟达或其他智驾芯片厂商的决定性因素。
于是,Mobileye在中国中高端市场一路向下,近年来依靠中国车企的出口车和欧美传统车企订单寻找新机会,而英伟达则一路登顶。
只是,和Mobileye的故事类似,英伟达在智驾芯片领域没有一直站在山顶。
如今英伟达正在遭遇当年Mobileye的挑战——新玩家入局。
重金自研
关于英伟达在华车载业务的最新动向,月初公众号车市拾年发文称,英伟达已经通知客户2027年将只提供Thor系列进行销售,2026年还想拿货的车企,要接受30%的提价,而且是最后一次下单。
和这则传闻相矛盾的,是财联社采访了英伟达相关人士与投行负责人的报道。
财联社报道称,英伟达中国团队正开发轻量推理框架帮国内车企把域控内存从32GB缩到16GB,并称「Orin与Thor底层软件栈一致」。
但即便是这样,也不是所有人都看好英伟达中国团队的这次主动适应,万创投行董事总经理吴沛东认为,这「只能把车企切换自研或本土芯片的步伐延缓一到两代车型」。
传闻与严肃报道之间,都指向了车企自研芯片或本土芯片的冲击,或者说替代可能性。
英伟达对汽车这门生意上心吗?我们难以从外部消息判断,有一点可以肯定的是,放在AI这个大盘之下,车载业务的份量实在有限。
英伟达2026财年,汽车业务全年收入23亿美元,同比增长39%。这门业务的营收已经从2021财年的5.36亿美元,逐步上升至23亿美元。
放在任何一家汽车零部件公司,这都是个漂亮数字,遗憾的是,对比对象是英伟达内部业务。同为2026财年,英伟达数据中心收入1937亿美元,占了总营收的九成。汽车那23亿美元,占比只有1%出头。
23亿美元这个数字,甚至不及游戏业务的160亿美元,更残酷的是,来到2027财年,英伟达将报表拆为「数据中心+边缘计算」两个市场,汽车和游戏两项业务收入直接被收入大项中,不再有具体数字。
直白点说,英伟达的商业帝国里,汽车业务赚的钱不够这个巅峰时期市值约5.8万亿巨头「塞牙缝」的。
芯片巨头小业务的另一面,是新造车对全栈自研的渴望,以及供应商的百花齐放。
英伟达1%的「小业务」,对应着新造车100%的智能未来。
实际上,以蔚小理为代表的新造车,一直都没有放弃过自研芯片的野心。
2024年7-8月份,李斌和何小鹏先后在发布会上举起芯片,宣布神玑NX9031和图灵芯片流片成功,不到一年,2025年年初,理想的自研芯片马赫M100也宣布回片验证成功,并且这三颗芯片都在一年左右的时间内,顺利上车使用。
其中,号称一颗顶四颗Orin X、单颗算力破1000TOPS、5nm的蔚来神玑NX9031,2026年前三季度装车25.57万颗,出货超30万颗。李斌曾在财报会上坦称,自研之后,蔚来的单车成本降了1万元。
而小鹏的图灵AI芯片不仅在今年起给旧车换装并新车标配,还对外卖给了大众,成为首个自研芯片外销的车企。
无论是蔚来、小鹏,还是理想,以及官方称已经规模化量产的璇玑A3的比亚迪,在自研芯片的缘由时,不约而同的答案,都是看中了自研芯片能够带去更低的成本,以及对自身智驾架构的底层把握。
但他们没提的一点,是自研芯片也要烧大量的钱。
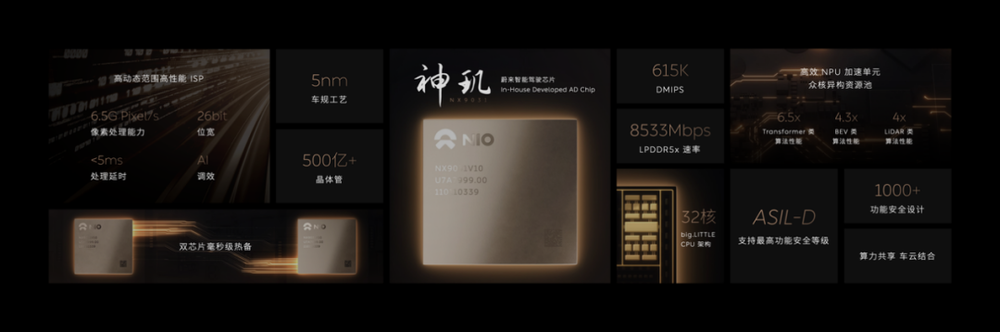
李斌的说法,是神玑NX9031的研发成本相当于建1500座换电站,也就是大概在22.5-45亿元之间;
何小鹏的说法则更直白一些,他说图灵芯片耗资百亿元、历经5年研发并且还在2022年初经历过与某全球著名公司合作的模块架构做错、赔偿数亿元后重启核心模块的弯路。
而直至今日蔚来和小鹏都还未实现扭亏为盈,自研芯片的压力可想而知,更不用提自研芯片并非一劳永逸,还要进行新一代研发的事了。
这也是不少国产新能源品牌始终对自研芯片保持观望态度的原因,正因如此,国产供应商的机会来了。
抓住这边风潮的,是华为昇腾和地平线。
华为昇腾610在2026年1-9月装机86.03万颗,份额14.4%,仅次于英伟达Orin N的93万颗、15.5%的市占率,而在三年前,昇腾610的市场份额还只有1.9%。
地平线征程系列累计出货破1500万套,征程6拿下超25家车企、100款车型的定点,成长潜力同样不容忽视。
车企自研和供应商前后夹击,中国车企真的要告别英伟达了吗?答案是否定的,比起单纯地说「告别」,英伟达如今更像是用另一种方式成为车圈独一无二的角色。
首先,它还卖芯片。2026年1–9月,英伟达在智驾域控芯片领域还有37.4%的份额,头把交椅仍在它手里。车企算力喊得再响,CUDA生态、Blackwell架构、一颗SoC打通智驾座舱车身,这些依旧是国产芯片在追的东西。
更关键的是,英伟达依旧是AI训练芯片绕不开的名字。
就在昨天,美国众议院外交事务委员会公布了一份BIS对华芯片出口许可明细。
截至5月11日,中国企业申请了344万颗H200和MI325X,获批87.99万颗,比例约四分之一。车企也没缺席,理想8260颗、长城的4800颗、比亚迪的4000颗获批,而蔚来的4800颗、吉利2200颗都还停在「提交中」的状态;小鹏则没有出现在名单里。
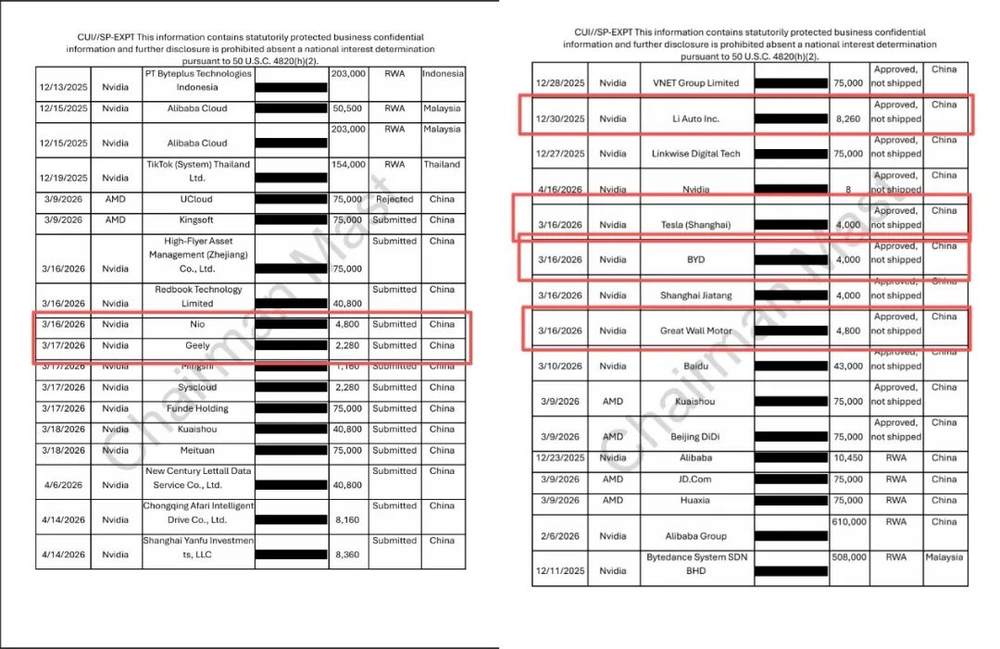
这批芯片都处在未发货状态,但英伟达却已经在文件发布的前一天宣布,对华停供H200。
就算车端份额在跌,英伟达在云端的重要性依旧没有被稀释,甚至还能卡住中国企业训练芯片的通道。
中国智能车没有告别英伟达时代,是中国车进入了另一个AI时代。
(完)
内容来自 虎嗅,版权归原作者所有。
阅读原文 ↗