
站上84000点,没有AI的这国股市为何逆势冲新高
11月20日盘中,印度股市依然稳定地站在80000点以上,创下近九个月以来的指数新高,达83666.90点。
今年上半年,印度股市在全球资本版图里的位置还有点尴尬。AI热潮席卷A股、美股、韩股科技板块时,印度既没有一家能对标英伟达的算力巨头,IT外包产业也算不上核心AI链,资本给出的评价简单而残酷:缺AI故事。
公开资料显示,2026上半年,外国机构投资者累计抛售了价值280亿美元的印度股票,资金转而涌向韩国等AI敞口更高的市场。彼时很少有人能预料到,同一套逻辑会在几个月后便彻底翻转。
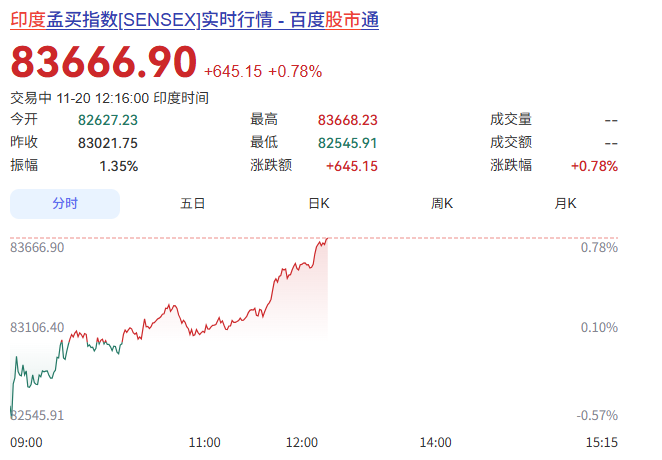
进入11月,印度股市以一种近乎剧烈的方式完成了逆转。BSE Sensex指数和Nifty 50在11月前两周分别上涨7.79%和7.27%,月内涨幅一度触及10%的量级。MSCI印度指数自10月低点反弹11%,几乎收复了年内的全部失地。
推动这轮反弹的主引擎,是外资的集中回补。11月FII净买入印度股票约7326亿卢比(约合85亿美元),一举打破了2023年12月创下的月度流入纪录,而此前的10个月里,FII刚刚创下2.95万亿卢比的史上最大抛售规模。
一个月之内,同一个群体,方向为何完全相反?
01
外资“扫货”成为主引擎
印度有着历史悠久的资本市场,是全球最重要的新兴市场之一,主要的交易所包括孟买证券交易所(BSE)和国家证券交易所(NSE)。其中,孟买证券交易所代表指数为敏感30指数(Sensex30),该指数通过自由流通市值加权,包含了孟买证券交易所市值最大、交易最频繁的30只股票;国家证券交易所代表指数为漂亮50指数(Nifty50),包含了该交易所最重要的50只个股。
想要理解这种翻转,关键在于印度指数的行业构成与AI交易之间的“绝缘性”。
以Nifty 50为例,占据其中的股票,金融服务的权重长期在35%—37%之间,油气板块约9%—10%,汽车约7%,必需消费约5%,而真正与AI和半导体高度相关的信息技术板块权重不到9%。
这与韩国KOSPI形成了鲜明的对照组,三星电子和SK海力士两家半导体巨头合计权重超过30%,韩国股市的方向几乎由AI硬件周期单方面决定。印度则相反,它的指数是由银行、能源、消费和工业这些内需导向的行业托举起来的。
当全球资金从拥挤的AI交易中撤出时,这种“绝缘性”被重新定价了。印度本土缺少AI龙头,曾经是它被外资冷落的理由;现在,同一个特征变成了“回撤小、相关性低”的对冲工具属性。
高盛亚太股票策略主管蒂莫西·莫伊对此的表述很直接:印度由内需驱动的经济模式与AI周期关联度低,构成了独特的避险属性
换句话说,这轮流入并非因为印度突然“有了故事”,而是因为全球资金在AI之外需要一个体量足够大、流动性足够好、且与AI交易负相关或低相关的去处,而印度恰好是那个容量匹配的选项。
除此之外,油价是第二重推力,且来得比AI轮动更为直接。
印度是全球最主要的原油净进口国之一,高油价对其通胀、贸易逆差和卢比汇率构成三重挤压。2026年大部分时间里,伊朗战事的持续恰恰是压制印度市场风险偏好的核心变量之一。
而到了11月,局势出现了方向性变化,近期伊朗局势预期缓和,布伦特原油从11月初的104美元上方一度跌至89美元附近,半月内跌幅超过8%。对于印度而言,这是一个潜在的宏观利好,进口通胀压力的缓和直接改善企业利润率的预期,卢比亦获得支撑。
总体而言,外资的回流与油价的回落,在同一时间窗口内形成了共振。
03
“长牛”的印度股市
印度股市之所以能在外部冲击面前反复修复,根源不在某一次资金流向的摆动,而在于它作为一个资产类别的长期结构,在最近10年甚至30年内一直保持相对稳定。
在Sensex成立的40年中,有30年录得正收益,若从1990年代初算起,涨幅近100倍。这不是某一轮超级周期制造出的孤例,而是一个跨越了亚洲金融危机、全球金融危机、多次地缘冲突和国内政治更迭的持续性记录。
翻看历史,20世纪80年代后期,和印度其他经济领域一样,印度股市也迎来了一次大刀阔斧的改革。
1992年印度证券交易委员会(SEBI)获得司法权力,被视为这一轮改革的标志性节点。该机构模仿美国证券交易委员会(SEC)构建,具有独立准司法地位,专司证券市场的监督与管理;股票发行与交易的具体环节,则交由交易所和券商承接。由此,印度政府以往对股市近乎全方位的直接掌控,基本告一段落。
市场化改革从根本上改变了资本市场的定价环境,使股权资产从一种边缘化的储蓄替代品变成了分享经济增长的主渠道。
而近十余年日益制度化的国内资金流入,则为这个市场提供了一个外资大进大出时的缓冲层。系统性投资计划(SIP)的普及使数以千万计的个人投资者以定投方式持续进入权益市场,国内机构资金(DII)在FII剧烈抛售的月份里反复充当了对手盘。印度年轻的人口结构、仍然偏低的城镇化率和金融深化程度,则为这种国内资金流的持续性提供了空间。
随着机制逐步理顺,市场中被压抑的多元竞争活力被释放出来。后期的印度拥有多个股票交易体系,彼此竞争激烈,为投资者提供了更丰富的选择。其中成交量居首的是印度国家证券交易所(NSE),历史悠久的孟买证券交易所(BSE)位列其后。
但这并不意味着印度股市没有瑕疵。其估值长期偏高,外资的进出可以在短期内制造剧烈的波动,这从2026年上半年280亿美元的流出便可见一斑。
03
谁在搅动印度资本市场
回到当前这轮反弹,最能代表印度股市核心资产的,有三只股票。
Reliance Industries是印度股市中市值与叙事的最佳结合体典范。作为印度总市值最高的上市公司,Reliance在Nifty 50的权重多数时段位于7.5%—9%区间、在Sensex中常接近两位数,稳居两大基准指数权重第一梯队。
但Reliance的特殊性不仅在于体量,更在于它曾经用单一公司的业绩事件,撬动整个指数的脉冲。
11月初,Reliance在创纪录的季度利润公布后单日飙升11.6%,市值增加1.83万亿卢比,单日涨幅创2020年4月以来最大;当天它在Nifty 50成分股合计市值增量中贡献了接近一半,一只股票几乎以一己之力定调了当日的指数方向。
这种短链条传导,源于Reliance横跨能源炼化、电信(通过Jio Platforms)和零售的复合结构,它的炼化业务对油价高度敏感,电信和数字资产又赋予其内需与科技的双重标签,使得同一家公司在不同的宏观场景下都能被纳入不同的交易叙事。
HDFC Bank和ICICI Bank则是Nifty指数的权重载体,两者合计在指数中占据约18%—20%的权重,金融板块整体超过三分之一。HDFC Bank近年以来是Nifty权重第一的单一股票,ICICI Bank紧随其后,两者的权重差距在2026年一度收窄至不足40个基点。这种权重结构意味着,银行股的走向在一定程度上决定着Nifty的走向。
在本轮外资回补中,银行板块之所以成为最集中的承接方向,恰恰是因为它同时满足三个条件:自由流通市值大、外资持仓比例高、衍生品交易活跃。
ICICI Bank在10—12个交易日内上涨约17%,HDFC Bank同期涨幅也在16%的量级,这并非偶然,它们是外资回摆过程中交易摩擦最小的通道之一。
三只股票分属综合企业与金融两个截然不同的板块,但驱动它们上涨的力量高度重合。三者共同承载的,是同一套宏观叙事在不同资产上的映射:低AI敞口带来的对冲溢价、油价回落带来的进口国红利、以及深度低配之下资金回摆的机械性力量。
内容来自 虎嗅,版权归原作者所有。
阅读原文 ↗