
金属集体大跌,机构却看法不一:金银铜后市分歧在哪?
11月20日,贵金属与工业金属双双再度下挫。沪金主力跌4.90%,沪银主力单日暴跌7.11%;COMEX黄金、白银隔夜也出现明显下跌。工业金属同样未能止跌,沪铜、沪锡、沪镍、沪锌当日均出现不同程度下跌。
11月以来,国际金属市场经历了一轮明显调整。黄金、白银持续走弱,铜、铝、锌、锡等工业金属也相继承压。尤其是11月中旬以来,铜价跌势加速,带动金属市场整体风险偏好降温。
这轮调整并非单一因素驱动。美国通胀压力、美元走强和利率预期变化,正在压制金属价格;此前积累的多头仓位集中平仓,又进一步放大了跌幅。与此同时,AI基础设施投资、能源转型和全球金属供需等长期逻辑,也开始接受市场重新审视。
对于这轮下跌,市场并没有形成完全一致的判断。
01
金属集体回调,市场在重新定价什么?
截至11月19日,LME铜自10月21日的阶段高点回落约13.64%,COMEX黄金同期回落12.42%,COMEX白银回落26.15%,LME铝回落约4.46%。国内方面,沪铜主力失守10万元/吨,近一个月跌约9.87%;沪银主力近一个月跌幅达22.27%。贵金属与工业金属均出现了不同程度的调整。
图表|主要金属近一月市场价格表现
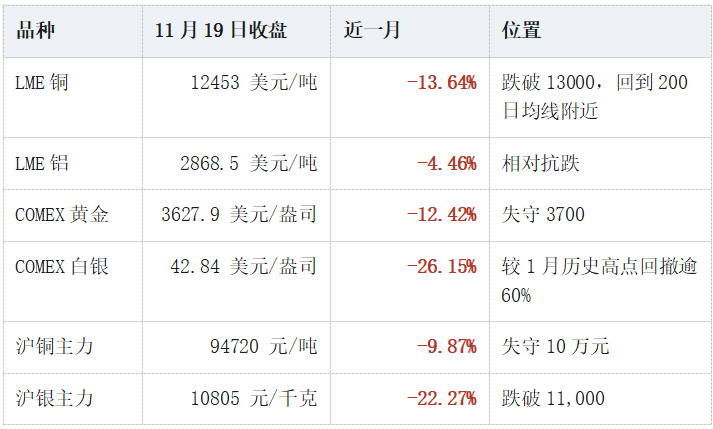
数据来源:Wind。近一月区间为2026年10月21日至11月19日。LME为场内收盘价,COMEX为主力连续,上期所为主力收盘价。
各机构对本轮回调的归因,基本集中在几个方面。
其一,美国10月CPI与核心CPI环比双双高于预期,PPI同比升至6.5%,CME利率期货显示12月加息25个基点的概率从一周前的约八成快速升至95%以上,美元指数升至103.9的年内高位。其二,科技股调整通过"风险偏好收缩—AI基建用铜与用银预期下修"的路径传导至金属,高盛明确指出近期LME铜下跌"主要由AI相关股票波动驱动,而非实物基本面恶化"。其三,此前累积的多头仓位集中平仓放大了跌幅。在价格跌破关键位后被迫砍仓,令抛售形成自我强化。其四,跨资产资金腾挪。部分市场观点认为,11月18日同步暴跌与Anthropic启动IPO路演联系起来——快钱可能为申购这一可能创纪录的发行,抛售了加密资产、贵金属与铜。
与盘面走势相反,部分实物指标仍显示出供应偏紧的特征。11月18日,洋山铜溢价升至360美元/吨的历史高位区间,铜精矿现货加工费处于-244至-247美元/千吨的深度负值。Mysteel数据显示,截至11月19日,国内电解铜现货库存为5.48万吨;上期所指定交割仓库铜库存截至11月14日当周降至27642吨,为2023年12月以来低位。铝市场同样面临库存压力,截至11月17日,LME铝库存降至约22.04万吨,为1990年以来最低水平。
这构成了市场分歧的起点。
02
黄金:短期利率压力与长期配置需求,哪一个更重要?
近一周现货黄金市场迎来连续下挫,连破3900、3800、3700、3600美元四大关口。自年内高点5596美元回落以来,现货黄金已跌去近2000美元,年内跌幅扩大至近36%。推动金价下跌的直接因素,是美国货币政策预期发生变化。
短期黄金持续走弱,但海外机构对中长期价格的判断并没有同步转向悲观。高盛、瑞银、摩根士丹利和摩根大通私人银行给出的预测,仍然显示出对2027年金价的不同程度看好。
高盛近期连续调整黄金价格预测。该行此前将2026年底黄金目标价下调至每盎司4150美元,并将2027年底目标价从5400美元下调至4800美元;11月中旬又将2027年底目标价从4800美元调整至4650美元,同时给出2028年底5600美元的预测。
高盛对黄金的长期判断,核心仍然是央行购金和储备多元化需求。不过,高盛同时预计,美联储可能在2026年12月和2027年3月各加息一次,之后才逐步转向降息。该行将2027年的黄金市场形容为“越来越像2022年”:央行购金提供支撑,但较高利率可能限制金价上涨空间。
世界黄金协会的统计,也显示央行购金仍是黄金需求的重要组成部分。世界黄金协会估算,2026年第三季度全球央行黄金需求约321.2吨,同比增长42%,高于过去五年227吨的季度平均水平;前三季度累计需求约675吨,同比增长6%。
与高盛相比,瑞银的判断更贴近近期市场交易。瑞银认为,黄金近期的抛售“更像短期持仓调整,而非市场逻辑的根本转变”。该行指出,美元走强、实际利率偏高以及资金对其他资产的关注,给金价带来短期压力,但黄金ETF持仓仍表现出一定韧性。
摩根士丹利的预测则更为积极。该行在11月发布的《2027年全球展望》中,将黄金列为其最看好的大宗商品之一,认为黄金仍将受益于交易所交易基金(ETF)和央行的持续需求。预计金价在2027年第二季度升至每盎司5000美元,并在第四季度达到5250美元。
分歧因此可以概括为:短期看,加息路径尚未收敛,金价缺乏上行驱动;中期看,央行购金、去美元化与主权信用担忧构成了一个不太容易被打穿的地板。两个时间维度混在一起,是当前黄金观点"看似矛盾"的主要原因。
03
铜:供应到底紧不紧?需求到底持续吗?
黄金的分歧主要在"短期与长期",铜市场的争论更直接——未来供应是否真的紧张?AI与电气化需求能否支撑此前的高价预期?
本周铜价呈现“连续阴跌转为两日急跌”的下跌过程。11月18日,LME铜单日下跌5.71%、COMEX铜下跌5.40%,AI科技股回调引发用铜预期下修,铜价下跌由此加速;11月19日,沪铜补跌5.07%,跌破10万元/吨;11月20日再跌3.35%,LME铜也在同一天下跌2.95%。全周沪铜累计下跌约12.1%,其中后三个交易日贡献了近11.5%。
高盛近期对铜市场的判断出现了值得关注的变化。11月中旬,高盛仍保留2027年铜价每吨15400美元的原始预测,但同时提示这一预测面临下行风险。该行在报告中指出:“我们预测面临的主要风险源于资金头寸,而非实物需求。”
高盛认为,美国中期选举后,市场对AI投资和数据中心扩张的预期有所变化,投资者开始降低相关资产敞口,铜也受到影响。该行给出了不同情景:如果当前资金仓位水平维持,2027年铜价均价可能降至每吨14600美元左右;如果今年囤积在美国的铜库存重新流向全球其他市场,2027年均价可能进一步降至每吨14500美元左右。即便如此,这两个数字仍显著高于11月19日12526美元的价格。
与高盛更关注资金仓位和价格溢价不同,德意志银行对铜价的中期判断更为乐观。据媒体9月28日报道,其金属研究分析师预计,铜价可能在2027年年中升至每磅10美元,约合每吨22000美元。其核心逻辑并不是全球需求突然大幅增长,而是铜库存可能被持续囤积并集中在少数市场,导致其他地区能够实际采购的铜越来越少。
国际铜研究组织(ICSG)的供需预测,则提供了更偏向全球总量的视角。ICSG在2026年10月发布的最新预测中预计,2026年全球精炼铜产量约2869万吨,消费量约2859万吨,市场过剩约10.4万吨;2027年全球精炼铜产量预计达到2967万吨,消费量约2930万吨,过剩规模扩大至约36.8万吨。按照这一预测,2027年全球精炼铜过剩规模将明显高于2026年。
因此,铜市场的分歧并不是简单的“供应紧张”与“供应过剩”二选一。ICSG统计的是全球精炼铜的供需平衡,德银关注的是能立刻交割的库存分布,高盛关注的则是资金愿意为这个平衡付多少溢价。
这也是近期铜价调整中最值得关注的变化:市场开始重新区分真实消费、库存分布和金融资金带来的价格溢价。
04
白银:跌幅已经够大,还是调整尚未结束?
11月20日收盘,白银期现价格大幅下挫,机构分歧集中在跌幅是否已足够、拐点何时出现。沪银主力报10,038元/千克,跌7.11%;伦敦银现11月19日收42.88美元/盎司,跌4.83%;COMEX白银20日盘中报41.84美元附近;沪金主力跌4.90%。自9月22日以来,白银累计下跌近37%,跌幅约为黄金的两倍。
中信期货的口径偏谨慎。其11月20日日报认为金银延续弱势震荡,跌幅较大并不构成底部确认,短期以防风险为主,需关注油价、美国核心通胀、就业数据及美联储官员表态对加息预期的影响,并提示白银波动弹性或大于黄金,商品与权益市场共振下跌会放大尾部风险。
其余几家期货机构同样偏空。华泰期货认为,美联储官员持续放鹰、通胀顽固的背景下,贵金属将延续震荡,短线修复行情缺乏上涨支撑;广发期货此前建议逢高布局空头,关注45美元/盎司(约10,000元/千克)关键支撑,11月20日沪银主力收于10,038元,已贴近该位置;首创期货判断,短期贵金属将维持偏弱震荡磨底格局。
相对乐观的判断都附有条件。高盛认为,加息阶段金价波动加大、承压运行,仅靠央行持续购金支撑底部,预计2027年末开启降息后,黄金有望在2028年底站上5,600美元,2027年底目标为4,650美元,这一目标价已在11天内第二次下调。世界黄金协会11月3日数据显示,三季度全球央行净购金321吨、同比增长42%,黄金ETF净流入211吨、持仓达4,256吨,官方储备与机构配置需求构成长期支撑,但对白银而言,这类长逻辑的传导需要更长时间。
跌幅是否已足够、拐点何时出现,目前均无定论。机构普遍关注两条线索,白银ETF持仓能否止跌,光伏与电子订单能否在价格回落后重新激活。在美联储鹰派立场松动、美元走弱之前,供需缺口、低库存与高金银比等支撑难以被重新定价,跌幅大并不等于跌到位。
05
铝:近端低库存与远端过剩,哪一条逻辑占上风?
11月20日收盘,沪铝与氧化铝主力同步反弹,但价格仍处11月中旬以来的低位。沪铝主力报21,535元/吨,涨0.96%,持仓261,578手;伦铝3M收于2,843美元/吨,跌0.73%;氧化铝主力涨0.96%至2,618元/吨。
自11月11日以来,沪铝累计回落约4%,伦铝回落约8%,机构对后市的判断分歧仍存,焦点在远端过剩预期与近端低库存。
看空机构以远端过剩为主要依据。高盛在11月中旬的2027年展望中预计,LME铝价年底可能降至2,600美元/吨,较报告发布时约3,085美元/吨的水平明显回落,商品配置上偏向铜、回避铝;华联期货11月15日周报提出“顺势做空为主”,对沪铝2701的参考压力位随后从23,000元/吨逐日下调至22,500元/吨左右,11月20日判断为“弱势反弹,总体偏空”。
多数期货机构把行情定性为预期主导、现实偏紧。中信期货以“强现实、弱预期”概括,认为悲观预期主导下铝价下探,中期震荡;信达期货称本轮下跌“更多是交易预期而非基本面”,AI叙事调整拖累有色板块,但技术面已转空,22,800元/吨一线构成阻力;广发期货给出沪铝21,600至22,600元/吨运行区间,并提示隐性库存显性化的风险。
低库存是谨慎派强调的支撑。南华期货判断中期价格重心偏弱,近端矛盾在于“海外低库存与近月紧张能否抵御国内淡季逐步转弱”,但“跌后反弹仍会反复”;国联期货称“内外铝库存均低,下跌难一蹴而就”;东亚期货认为下方有低库存支撑、上方有需求压制,价格将跟随宏观情绪变化。
对11月20日的反弹,机构定性偏向空头平仓。金瑞期货早评称,本轮反弹“除02合约小幅增仓上涨外,其余合约基本为空头获利离场带动”,“反弹力度或不足”。海外机构分歧更大,花旗0至3个月铝价预测为3,000美元/吨,系10月中旬自3,300美元下调而来;德国商业银行预计明年铝价约3,000美元、2028年3,100美元;高盛仅看2,600美元。澳新银行11月初曾判断铝价明年初维持在3,000美元以上,伦铝当前2,843美元已低于这一假设水平。
铝市场当前的矛盾在于,近端现货紧张尚未消退,但远期供应增加的预期已经开始压制价格。
内容来自 虎嗅,版权归原作者所有。
阅读原文 ↗