
关于HARMONi收到CRL这件事
先说PDUFA这件事,我为什么看好。
实验性证据,PFS数据非常好,OS常规时间分析结果差一点显著,但是长期随访结果显著了,并且长期随访结果上会了,得到主流协会及医生的认可。同时试验是双主要终点(dual primary)设计,对双终点同时阳性的要求没那么高,比单终点的要高,但是低于co-primary。整个试验唯一可以被诟病的就是西方数据置信区间跨1了,还是有瑕疵的。
康方这边,首先是夏博在10月底的电话会议中明确说了11月PDUFA获批是大概率事件。其次康方今年扩建了用于海外的新增产能,并且10月又开始扩产,在国内销售不是特别理想的情况下,密集扩产,这是用实打实的资金投下的选择票。
Summit Therapeutics(SMMT)近两个月持续招聘销售人员,直至收到CRL前从未间断。一般因临床数据原因被拒的申请,在正式发CRL之前mnc都直接撤回了,而SMMT没有撤回,这表明沟通是比较顺利的,或者至少让SMMT认为获批是有希望的。且阿斯利康(AstraZeneca,AZ)在PDUFA日期前一个月、完成充分尽调后,以20亿美元入股。
该适应症已获批的两个药物均未取得OS阳性结果,而依沃西还有随访OS的阳性。另外,HARMONi的数据不至于被全盘否定,如果不过至少也应该有ODAC(肿瘤药物咨询委员会),所以没召开ODAC应该是利好。
其他方面来说,BLA于2026年1月29日获FDA受理,并且HARMONi持有Fast Track资格;申请被正式受理、FDA接收了更新分析、审评时钟没有公开漂移。也有小道消息称,CMC核查和PAI(批准前检查)已于年中左右顺利通过。
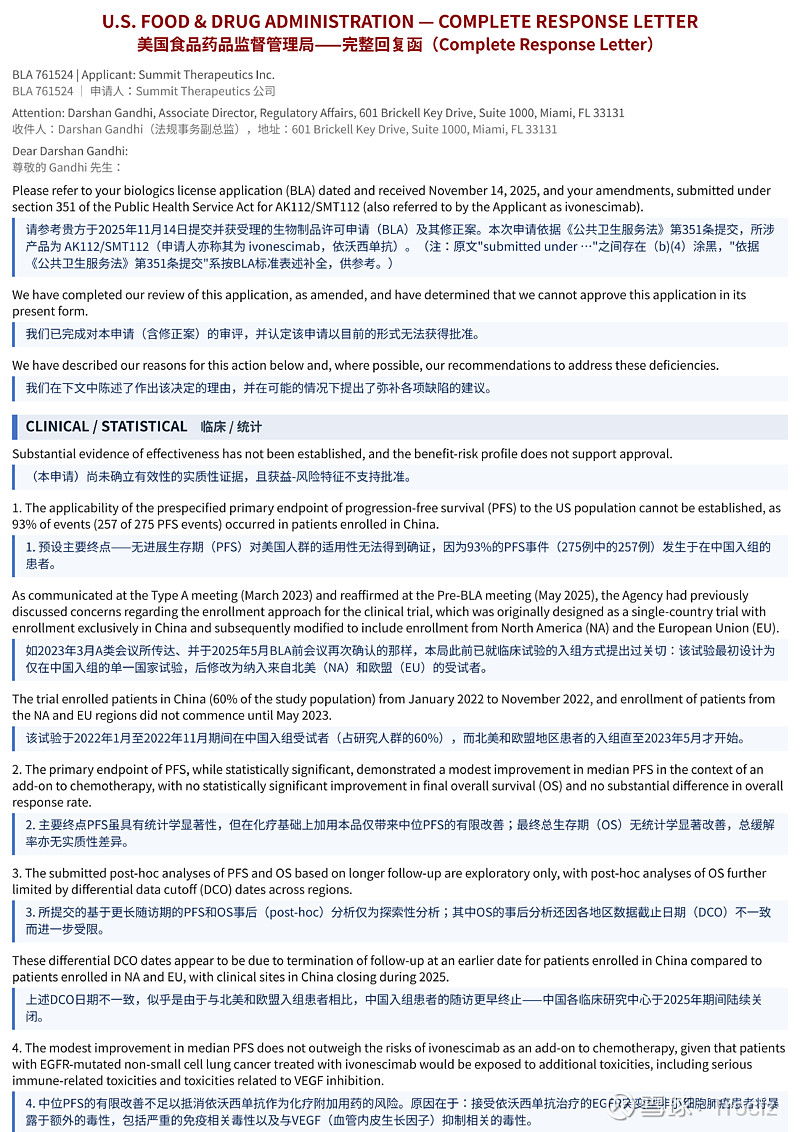
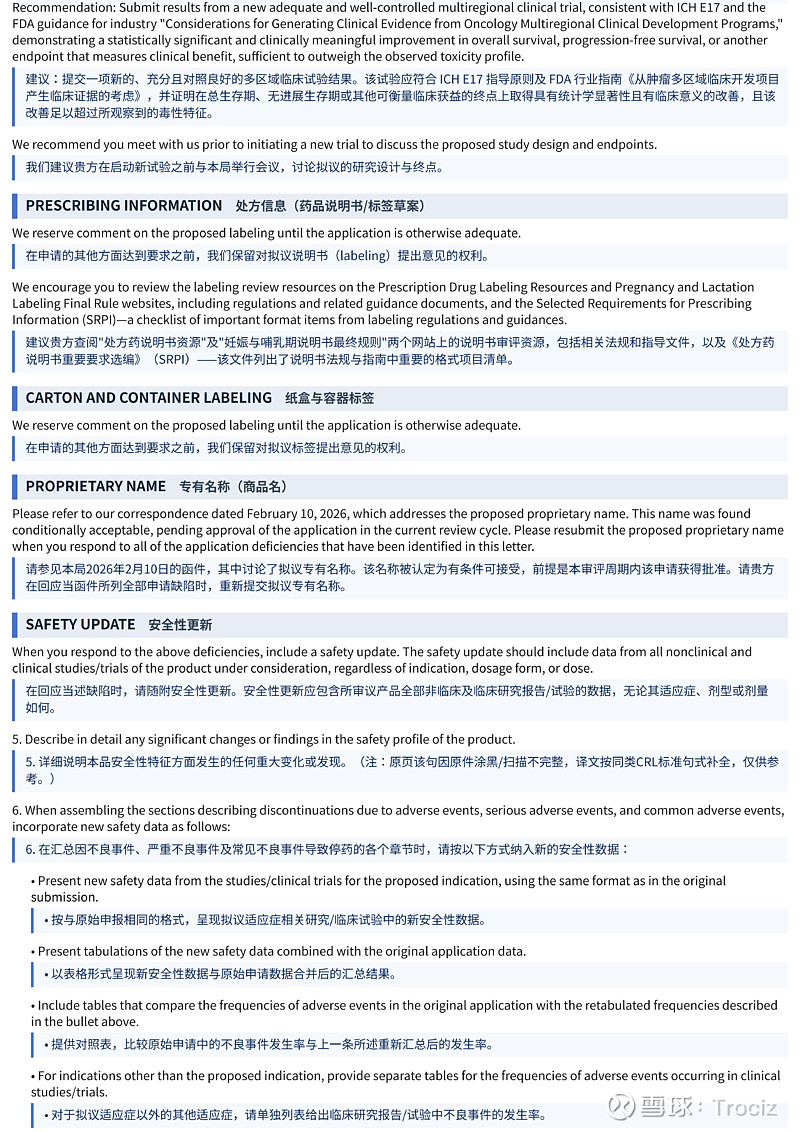
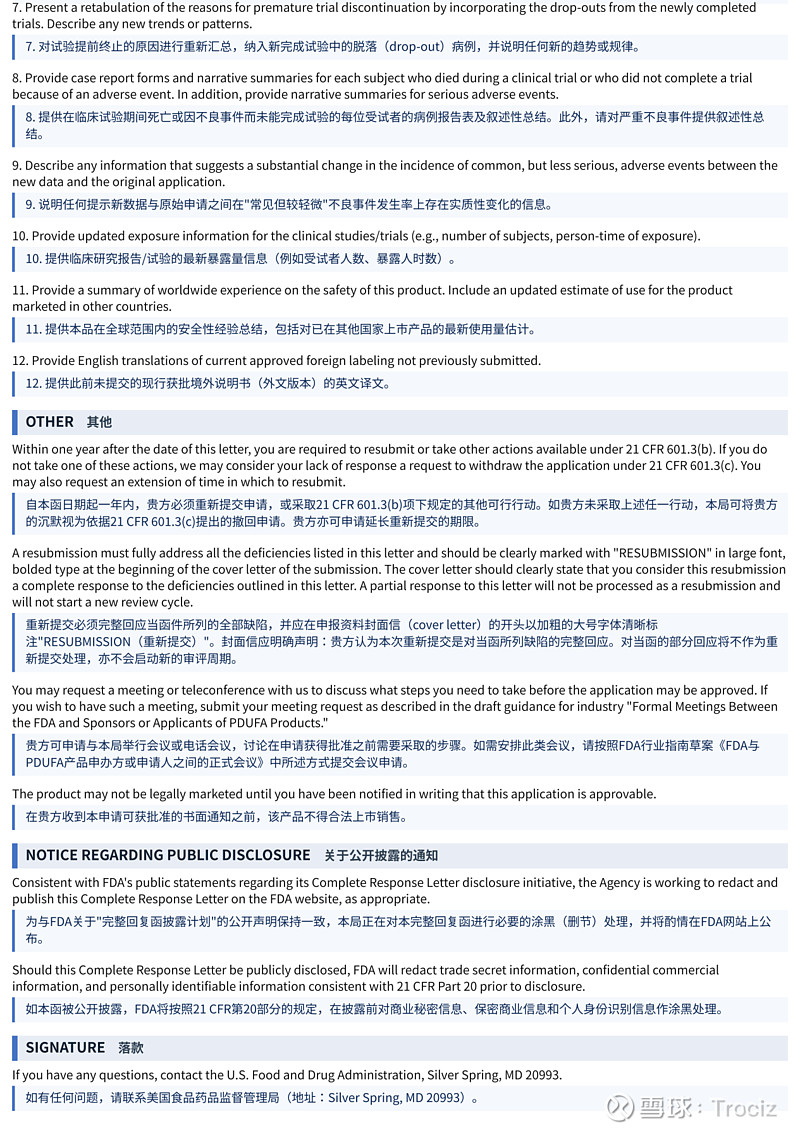
说完了我看好的,再说说今天FDA发的CRL的全文(完整全文及翻译见附录)
其实核心思想就是一个,既然不批,那就要有过硬的不批的理由,所以几乎是全盘否定了依沃西的HARMONi试验。但要注意的是CRL主要否定的是这个试验的设计和海外数据的疗效,而不是否定依沃西这个药物。
首先是彻底不认可随访数据,这个立住了才能有后面的一系列的结论。换句话说,如果认可随访数据那么就应该通过,但是认不认这个事儿好像又是比较主观的,从“未满足的临床需求”和疗效角度,应予认可;从严格的统计学/临床医学标准看,又确可不予认可,毕竟他也说了随访截止时间等等的不同,并且还是一个桥接试验。
在此基础上,第二核心的就是否定PFS,因为在该试验常规分析时间窗内,93%的事件数来自中国患者,剩下7%的数据还不好看,那自然PFS的疗效就不成立了。否定PFS这一点尤为关键,因为这个试验是双主要终点设计(dual primary),要PFS和OS都不行,才能构成足够的CRL的理由。
最后就是安全性,其实他也不是说安全性不行,他的意思是加入了依沃西以后多了PD1毒性和VEGF毒性,但是PFS和OS又没有疗效,那就得不偿失了。并没有说依沃西的安全性差的意思。
今天的CRL全文,大家应该也能看得出来,措辞还是很严厉的,所以前面我也说了按我了解到的情况,一般因临床疗效原因被拒的申请,相关公司都会主动撤回,不会到CRL这一步的。我不知道沟通过程中存在怎样的误解或偏差。这件事本身并不寻常。不过既已发生,就无须回避。不管真实未通过的原因是什么,这已经不那么重要了,这个结果不可更改。
那么当前跌的主要是什么,三个方面。
第一是肯定就是这个事件本身,依沃西海外上市时间因此延后大约1.5年,医生教育、市场开拓都会有一定的影响。但对于销售峰值影响不大,因为这个适应症海外很小很小。
第二跌的是对管理层的信任,做了一些事情说了一些话,无论这些是对是错,终有其代价,成了或败了,都得承担由此带来的后果。因这一原因选择清仓的投资者,恐怕比因事件本身清仓的还多。但是如果还学不会改变,那市场对于管理层的信任还将继续打折。
第三跌的是板块的贝塔。此前我预判,康方和科伦博泰最有希望带动板块走出一波行情,而11月14日的PDUFA便是这其中的窗口机会之一,如果成功了,是有希望带领双抗的兄弟们一起吃肉的,当然,一旦失败,同样要承受市场对“创新药从中国复制到全球”这一逻辑的看空。尤其前不久还有一个艾力斯的前车之鉴在。
接下来怎么办?
PDUFA失败后,H3(HARMONi-3研究)变得异常重要,如果H3成功了,这次PDUFA的事情对基本面的影响就可以微乎其微,甚至忽略不计。如果H3失败了,那先发优势基本上荡然无存了。但是整体来说,依沃西(AK112/SMT112)占据未来IO基石的一席之地基本上是板上钉钉的,即使H3失败了,海外的实际价值也不会归零。这个过程不会一帆风顺,H3的不确定性也确确实实存在,未来大家感兴趣的话,我可以做一份H3的情景测算。
最后的最后,花旗和SMMT这两天开了个小的交流会,几点信息同步下。
1、SMMT正在考虑重报,但尚未正式决定。
2、投资者电话会仍可能举行,但没有时间表。
3、H3最终PFS的事件触发窗口可能提前半个月到1个月,最快2026年12月底出数据。
4、PFS topline很可能附带OS方向性评论,并且PFS可能只披露显著与否。
5、分析师的印象是,PFS的风险比(HR)可能留到医学会议才披露。
附录(FDA的CRL全文):
本话题在雪球有163条讨论,点击查看。
雪球是一个投资者的社交网络,聪明的投资者都在这里。
点击下载雪球手机客户端 http://xueqiu.com/xz]]>
内容来自 今日话题 - 雪球,版权归原作者所有。
阅读原文 ↗