
阿里三季报:云业务发展强劲,既涨收入,又涨利润
阿里昨天盘后发布今年自然年三季度财报(27财年二季度),这份财报整体看下来还是比较超预期的。
今天港股走势也说明了一切,在整体悲观的大环境下,阿里逆势上涨,成了为数不多的几个靓仔之一。
究其原因,一方面电商集团的基本盘基本稳住了,另一方面核心的AI业务表现较为亮眼。我主要谈一下自己比较关注的几处。
一、几个核心数据
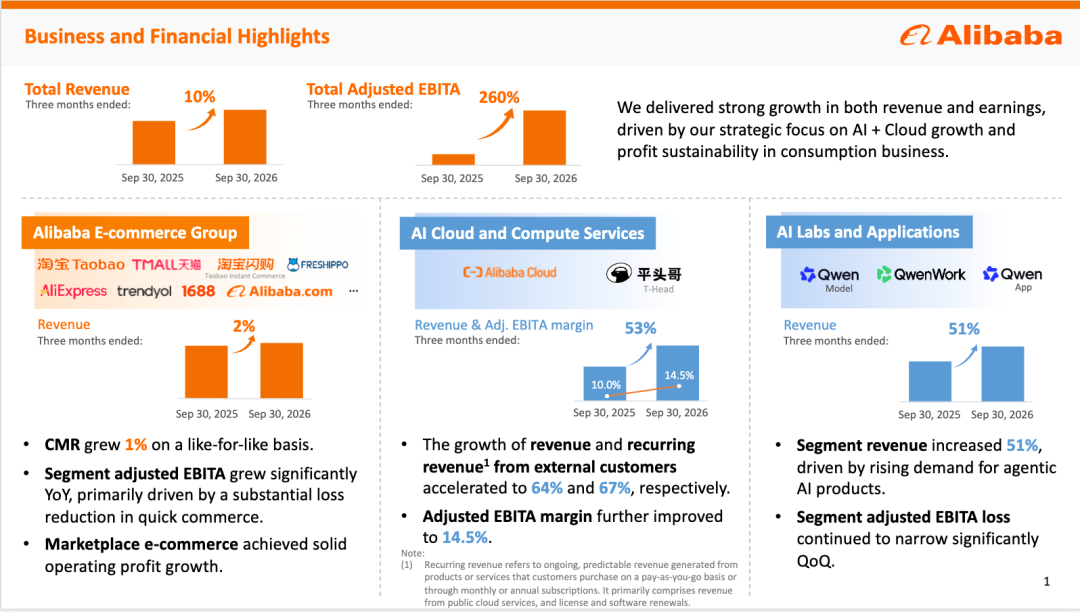
集团收入2715.19亿元,同比增长10%,市场此前的一致预期大致在2700亿上下,略超一点,谈不上惊喜。
但经调整EBITA 326.36亿元,同比增长260%,这个幅度是明显好于预期的。同期经营利润291.16亿元,同比增长443%,经营利润率从上年同期的2%抬到了11%。
按非公认会计准则算的净利润199.09亿元,同比增长92%,低于市场约266亿元的预期。
分业务看,电商集团收入同比增长2%,AI云与算力服务收入同比增长53%,AI实验室与应用收入同比增长51%。
二、电商稳住了
电商集团收入1972亿元,同比增长2%,其中客户管理收入账面是750亿元、同比下降5%,上季度是下降7%。这两个数都被会计口径影响过,不好比较,同口径的客户管理收入(CMR)连续两个季度都是同比增长1%。
1%当然不算增长,但连续两个季度落在同一个数上,至少说明基本盘稳住了。
即时零售这边收入587.57亿元、同比增长22%,管理层在公告里的说法是市场份额稳定、同比大幅减亏,单位经济效益环比还在改善。
电商集团经调整EBITA 388.51亿元、同比增长243%,这里面有去年大额补贴,基数很低的缘故,不宜全记成经营能力的功劳。
整体而言,电商这块基本稳住了,不用太过担心,当然在国内大环境如此的当下,暂时也指望不上它贡献增量。
三、云收入与利润同步改善
真正有变化的是云。
本季AI云与算力服务收入609.73亿元,同比增长53%;外部商业化收入同比增长64%,剔除算力设备解决方案后的外部经常性收入同比增长67%;
分部经调整EBITA 88.38亿元,同比增长121%,利润率14.5%。作为对照,上年同期这个利润率大约10%,上个季度是11.6%,不管是同比还是环比,利润率都有大幅提升。
AI相关产品季度收入179.18亿元,已经连续十三个季度保持三位数同比增长,是AI商业化持续推进的直接证据。
我更看重的是收入和利润率同时往上走这件事。过去几年云厂商常见的剧本是增速靠让价换来的,收入好看、利润率难看;或者反过来,砍掉低毛利项目把利润率做上去,增速就掉下来。
这一季两个方向对上了,而且外部客户的增速快于整体收入,说明增量不是集团内部左手倒右手。
当然一个季度还谈不上趋势,14.5%的利润率也谈不上高。但至少账已经开始对得上了。
四、应用把调用量带起来,云可以卖的更多
模型和应用这一侧,这个季度也铺得比较密。Qwen4-Max基座大模型发布,千问办公2.0从个人助手转向面向组织协作的Team Agent,Qoder这类编程智能体、以及千问App覆盖的场景也在扩。
这些产品不仅自己能挣钱,关键它们还在做一件事,那就是把模型调用变成日常。应用跑起来就产生调用,调用要消耗算力,算力由云来供。
模型做得更省,单位调用的成本更低,用得起的人就更多,反过来又把云的量带上去。
当然关键还是客户愿意不愿意一直用下去。
企业客户续不续费、智能体能不能真正嵌进工作流是业绩能否持续增长的关键,后续需要持续跟踪观察。
五、自研算力比重往上走,成本还有空间
最近AI产业界有件重要的事情发生,那就是英伟达CEO离职风波,这对中国算力的供给是一个巨大的挑战。
这件事当然有负面影响,但长远看也未尝没有正面效应。
海外先进GPU收紧,最先受影响的是需求交付和模型训练。阿里这边情况好一些。吴泳铭在业绩电话会上讲得比较明确:今年已经开始用自研的平头哥芯片训练下一代模型;到2027年一季度,新一代平头哥国产芯片完全可以支持超大规模模型训练。
2027年之后,绝大部分新增AI芯片供给将以自有平头哥为主,国产算力在整体算力里的比例会持续提升。
具体节奏上,管理层披露新一代AI芯片真武V900计划2027年一季度量产,集成它的下一代超节点同期推出。
大摩最新研报给的预测是,平头哥出货量2027年70万颗、2028年120万颗,在国内厂商中仅次于华为。阿里的目标,是中期内把平头哥的算力贡献占比从10%出头提到40%—50%。大摩认为,更多采用自研芯片有望降低推理成本,并借此争取云份额。
这条自研线如果走通,对阿里自己的模型、对其他中国模型厂家,都是长期的支撑。但目标终究是目标,量产、良率、超节点集群的实际效率,都得等交付之后才知道,现在不宜折算成利润率。
六、资本投入如何转化为长期回报
最后说回市场最关注的资本开支的问题。
本季资本开支504.77亿元,同比增长60%;经营活动现金流净额156.90亿元,同比增长55%;自由现金流净流出344.72亿元,上年同期是流出218.40亿元。
CFO徐宏在电话会上的表述是:AI商业化还在早期,会审慎安排算力资本投入、注重资本回报率,跟着客户真实需求动态调整,不盲目扩产,目标尽早实现自由现金流转正。
海外算力限制会影响需求交付,国内产能扩大也需要时间。自研算力的长期价值,是逐步增强供给保障、改善单位服务成本;最终回报仍要看客户需求、实际交付和经营效率。
吴泳铭在电话会上说得比较直白:2027到2028年国内算力供给仍有缺口;因为各区域算力政策变化很大。据此推断,不排除资本开支也可能随之降低,但另一方面对国产算力及供应链的投入反而会更积极。
减少一部分扩张,和加大自研算力的比重,是同时发生的两件事。自研占比上去,意味着同样的资本开支能买到的算力更多,或者同样的算力花的钱更少——推理成本这块尤其明显,它直接决定云服务的报价空间和毛利。
国内几家巨头里,阿里动手做芯片是最早的,这件事当时被很多人当成"不务正业",现在回头看,却成为它AI全栈研发里的最重要一环,也成了最大的优势。
平头哥的意义不在于跟英伟达正面刚,而在于让阿里具备了“AI五层蛋糕”里最关键的四层能力——"算力—云—模型—应用",更不容易被别人卡脖子。
阿里一直走的全栈研发的意义也就更清楚了,自研芯片压低推理成本,模型用更少的词元完成同样的任务,应用把调用量带回来,云再把算力卖出去。
同一批设备,单位成本更低、利用率更高,回本的周期就短一些。反过来,如果只是堆机器,成本降不下来、调用量填不满,投入越大回报越慢。单位投入能产出多少价值,比投入本身有多少更值得看。
算力如果一直紧,既能自己供算力、又能把算力用得更省的这套全栈能力,就不只是供给被卡时的一层保险。它既决定了到时候还交不交得出货,也决定了扩出去的产能最后能不能落成收入和利润。
管理层给出了几个时间点:2027到2028年上半年是投入最密集的阶段、2028年下半年自由现金流转正、国产算力规模化之后云收入增速有望重回50%以上。后续需要持续跟踪观察。
内容来自 虎嗅,版权归原作者所有。
阅读原文 ↗