
新能源汽车们进入华容道
今年二季度,小鹏交付了10.33万辆车,同比几乎没有增长,整车销售毛利率从上年同期的14.3%降到12.1%。但公司总毛利增长了28.9%。撑起这部分增长的,是报表里“服务及其他”那一栏:它占收入13.7%,贡献的毛利却接近一半(49.6%)。11月16日,小鹏公布的三季报显示,三季度这块业务的收入占比降到10.9%,毛利贡献降到38.6%;公司解释,三季度技术研发服务收入减少,二季度有重要里程碑集中确认。
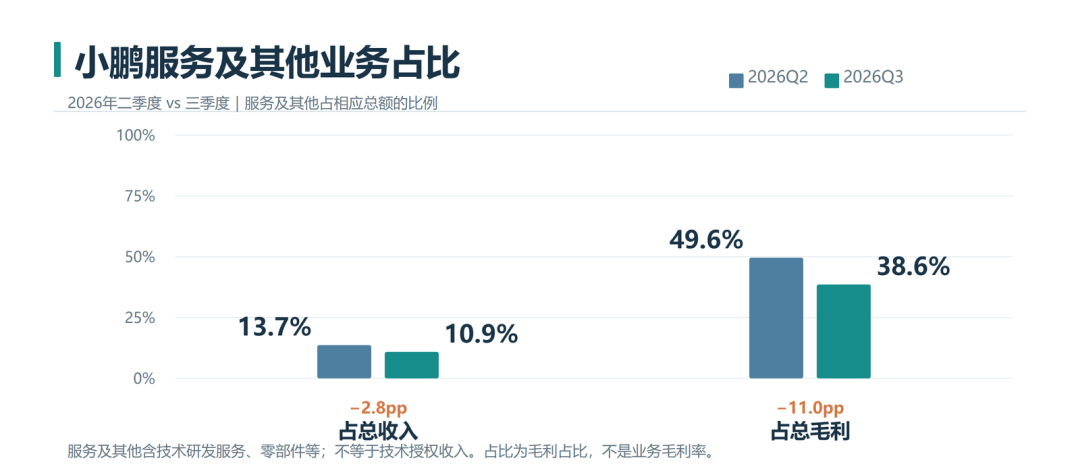
“服务及其他”包含技术研发服务、零部件等多项业务。二季度,这类业务获得约27亿元收入、约20.2亿元毛利。小鹏把向一家汽车制造商提供的研发服务完成当期关键里程碑,以及零部件销售增加,同列为收入增长的主要原因。研发服务正在推动这组业务增长,成为卖车之外的收入来源。
这组变化放在今年的车市里,分量更重。前9个月,规模以上汽车制造业收入增长2.6%,成本增长3.8%,利润反而下降22.8%。用利润除以收入,利润率约为3.3%。车企把收入做大以后,还要面对成本涨得更快的问题。靠一轮促销多拿订单,与给下一代产品积攒投入,正在争夺同一笔钱。
国内需求也很难在短时间内把这笔账填平。乘联分会10月底预计,2026年国内乘用车零售约1850万辆;在政策与环境没有超预期变化的情况下,2027年增长区间为0%至5%,均值为2%。即使明年开始回升,离2025年的2374万辆仍有很长一段距离。如果之后也只是温和恢复,企业安排未来几年的研发、补能和海外投入,就很难指望国内销量迅速回到高位。
车企与同行之间,也正在形成更紧密的业务关系。小鹏向大众提供技术开发与许可,蔚来准备让吉利的资产和资金进入能源业务,零跑则通过伙伴控股的合资公司经营大中华区以外的制造与销售。交换的东西不同,牵动的权利也不同:技术由谁使用,能源公司由谁持股,哪些市场由谁经营,都有具体安排。各家仍在卖自己的车,一部分业务却已与对手的产品和经营计划联系起来。一家企业想挪出继续发展的空间,也需要其他参与者调整位置,这有些像华容道。
大众把小鹏参与开发的架构装上了车
客户买到的东西,已经装上了车。今年1月,大众宣布,搭载CEA电子电气架构的与众07开始生产。这套架构由大众汽车中国科技公司、CARIAD中国与小鹏共同开发,把车内原本分散的电子控制功能整合到中央计算和区域控制体系里,支持整车远程升级。按大众的披露,相比此前的车型,电子控制单元数量减少约30%。
架构决定车上的计算、控制与软件怎样配合,新功能和后续更新都要在这套基础上运行。CEA被设计用于多个车型平台,覆盖纯电、混动和燃油车。首发车型完成开发以后,其他车型就有了可以沿用的技术基础。大众披露,CEA从概念到投产用了18个月。对需要在中国加快智能化产品更新的大众,这项合作同时关系到开发速度与后续产品安排;小鹏的研发成果,也多了自有品牌之外的使用范围。
大众与小鹏的合作早于今年的市场下行。2023年,双方就签下了技术合作框架,大众在当年12月完成对小鹏4.99%股份的投资。当时大众要补充的是面向中国市场的智能电动车产品,合作已有明确的产品任务。如今需求转弱,让这些开发投入能否在自有品牌之外获得回报,变得更加紧迫。
要成为客户能用的技术,小鹏还要完成具体的开发工作。小鹏中报披露,在合作车型量产前,公司要把自己的平台和技术整合进客户的车辆与平台。技术许可、相关技术资料和研发服务被放在一起履约,因为客户拿到许可和资料,还不能直接用起来。对符合条件的合同,小鹏按已经投入的开发成本占预计总成本的比例确认收入;完成约定里程碑,还会影响部分合同报酬能否计入收入。开发做到了哪一步,会直接反映在报表里。
进入量产阶段后,付费关系又有了变化。部分合同约定按销售计收授权费,相应收入在合作车企后续销售发生时确认。合作方的车型卖得越多,既会影响小鹏在整车市场上的竞争,也可能增加适用合同下的授权收入。技术业务能否持续,因而不只取决于有没有新的开发任务,还取决于客户怎样把已经开发的技术用在产品上、再把产品卖出去。
这让小鹏多了一种收回研发投入的办法,但投入本身没有停。二季度,包含研发服务、零部件等业务的“服务及其他”毛利率达到75.1%,整车销售毛利率是12.1%;同季小鹏研发费用也达到29.1亿元,同比增长32.1%,增加主要来自新车型和AI相关技术。研发、销售和管理等开支计入以后,公司当季仍净亏损13.4亿元。技术已经成为别人愿意购买的商品,小鹏自己的下一代产品也还要继续花钱开发。
吉利拟用换电业务和现金入股蔚来能源
换电网络面对的是另一种难题。平台和软件可以随新车型扩大使用范围,建在路边的换电站却要等适配车辆真正开进来。按蔚来9月披露的数据,截至9月27日,公司在充换电技术和基础设施上的累计投入已超过200亿元,国内换电站有4126座。站点建好之后,还要配置电池、维护设备和运营网络,投入形成的服务能力能用上多少,与实际来换电的车辆紧密相关。
蔚来自有体系的车辆规模,会影响这张网络能够服务多少用户。引入其他品牌可以扩大潜在需求,但车与站之间要先打通:车型、电池和换电设备需要适配,服务标准与运营安排也要衔接。2023年,蔚来与吉利就签过换电战略合作协议,内容已经包括电池标准、换电网络和适配车型开发。到今年9月,双方把资产、现金和经营权益也放进了协议。
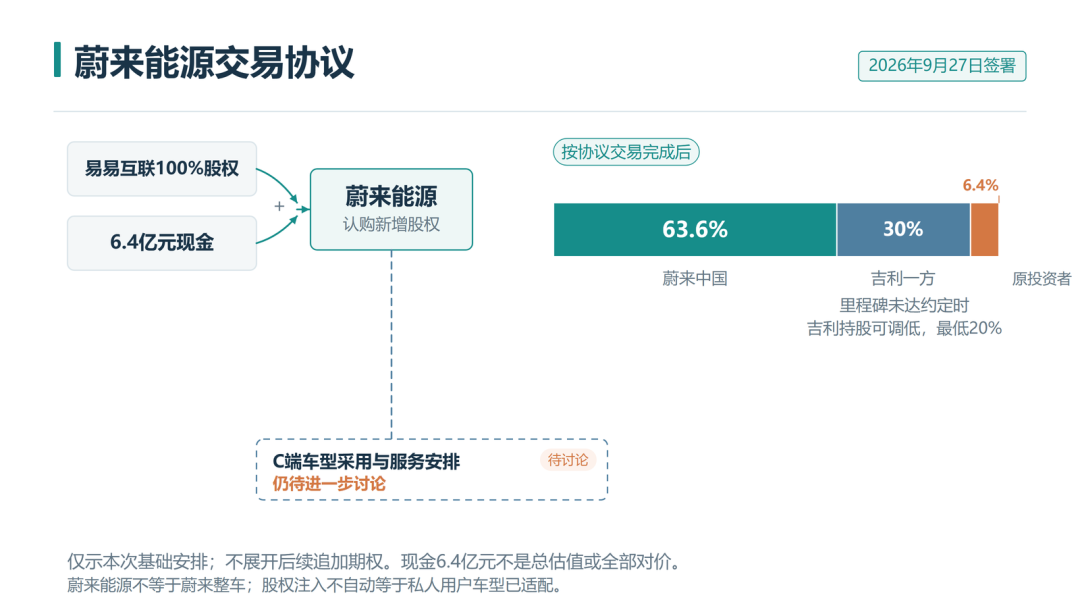
吉利控股的子公司拟以易易互联100%股权,加上6.4亿元现金,认购蔚来能源新增股权。按协议,交易完成后,吉利一方将持有蔚来能源30%股权,蔚来中国仍持有63.6%,保持控股。易易互联原有的营运车辆换电业务,也将并入蔚来能源。已有业务进入同一家公司,意味着这项合作同时涉及谁来经营资产、谁来持有这项业务的权益。
这与向另一家车企出售技术的关系有明显差别。吉利拿出的不只有现金,还有已经运营的换电业务;蔚来能源得到的也不只是一批待开发的客户,而是要接入经营范围的业务资产。按这项安排,蔚来保留能源公司的控制权,吉利成为它的股东,双方的整车品牌继续竞争,补能业务却有了一部分共同的经营利益。
股权安排还与交割后的表现相连。协议约定,吉利一方的持股比例受某些经营里程碑影响;如果未达到约定,其持股可以被调低,但不低于20%。双方既在为现有资产定价,也把后续经营表现放进了权益安排。未来业务做得怎样,可以反过来改变这部分股权的归属。
这里的另一项关键工作,是让吉利的新车型用上换电服务。双方提出共同建设面向私人购车用户的换电技术与标准,由吉利开发换电车型,再由蔚来能源提供服务。交易公告同时写明,相关车型采用换电技术及服务的安排,还需要进一步讨论。原有营运业务并入,与新的私人车型接入,是两段不同的工作:前者调整现有资产的归属,后者要进入车企的产品开发与上市安排。
因此,即使能源公司引入了新股东,也不等于站点马上多了一批可服务的新车。蔚来能够把网络和运营能力拿出来,吉利则需要把换电方案落实到车型上,新车型卖出去以后,才会形成相应的服务需求。股权合作让双方共同参与能源业务,车型合作决定这项业务能新增多少使用者。换电站要利用好已经投入的设备和电池,依靠的不只是能源公司继续建站,也包括合作车企怎样开发和销售新车。
零跑把境外制造和销售交给合资公司
10月16日,零跑B10在西班牙萨拉戈萨工厂开始生产。Stellantis披露,选择这座工厂,考虑的是质量、可用产能和工业经验。厂里原本就在生产欧宝Corsa、标致208和蓝旗亚Ypsilon,B10加入的是一套已经运行的工业体系。5月双方还在讨论的生产计划,五个月后走到了具体产线上。
这家工厂让零跑的产品接上了当地制造条件,也让Stellantis的现有产能有了新的车型。今年5月,双方披露零跑国际在欧洲已有超过850个销售及服务网点,2025年欧洲发运量超过4万辆。产品从进入市场到当地制造,背后已有能够承担销售、交付和售后的经营网络。对零跑来说,合作提供的不只是一处生产地点,而是产品进入当地市场所需要的一整套组织。
使用这些资源的条件,早已写进零跑国际的结构里。这家公司由Stellantis持股51%、零跑持股49%,拥有大中华区以外零跑产品相关销售和制造的独占权。相应区域的生意由合资公司开展,零跑作为股东参与其中;Stellantis则在这家境外经营公司里保持控股。这项权利安排把零跑的产品与合作伙伴的海外制造、渠道放进了同一项长期业务。
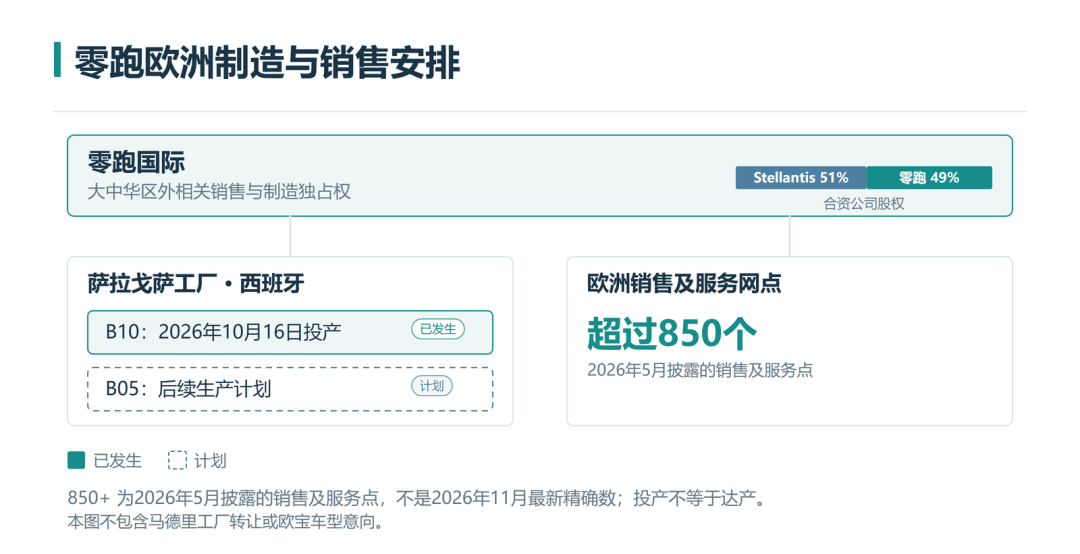
双方还在扩大这套合作能覆盖的产品。B10投产之后,零跑国际又宣布,计划让B05成为下一款在萨拉戈萨生产的车型。5月提出的扩大合作意向还包括通过零跑国际共同采购,以及让拟议中的欧宝纯电SUV使用相关零部件。这使合作的产品方向不只有零跑进入欧洲,也包括Stellantis旗下车型采用来自这套合作体系的部件。B10的生产已经落地,B05和共同采购等项目则在为这套经营组织安排后续业务。
国内市场如果在低位多待几年,车企就更需要把已有投入转成能够持续经营的业务。合作填不平需求缺口,却让一些企业能够通过同行的车型、资产和经营网络,扩大技术与服务的生意。代价也写在具体安排中:开发要满足客户的产品需求,能源股权与后续经营相连,境外业务要交由合资公司组织。整车品牌可以继续独立,这些业务却已不能只按一家企业自己的计划推进。过去常被放在销量榜上比较的对手,如今也可能影响自家的研发收入、站点使用与市场拓展。
内容来自 虎嗅,版权归原作者所有。
阅读原文 ↗