
基金市场概况与资产配置观点(11.09—11.15)
一、市场概况
(一)宏观市场总览
海外市场方面,美联储多位官员密集发表偏鹰讲话,强调通胀黏性仍高,劳动力市场韧性较强,市场上调12月加息概率。美国金融稳定报告提示权益估值处于高位、脆弱性抬升;欧元区通胀边际回落、经济景气偏弱,欧央行政策表态偏谨慎;中东地缘扰动持续,能源价格维持区间震荡。
国内市场方面,CPI同比涨幅回落、PPI同比维持高位,内需修复力度偏弱;M2、社融存量增速大体平稳,信贷内生需求修复节奏不及预期。监管层表态持续完善资本市场长效稳定机制,优化交易监管制度安排,政策重心以稳预期为主。
(二)基础市场
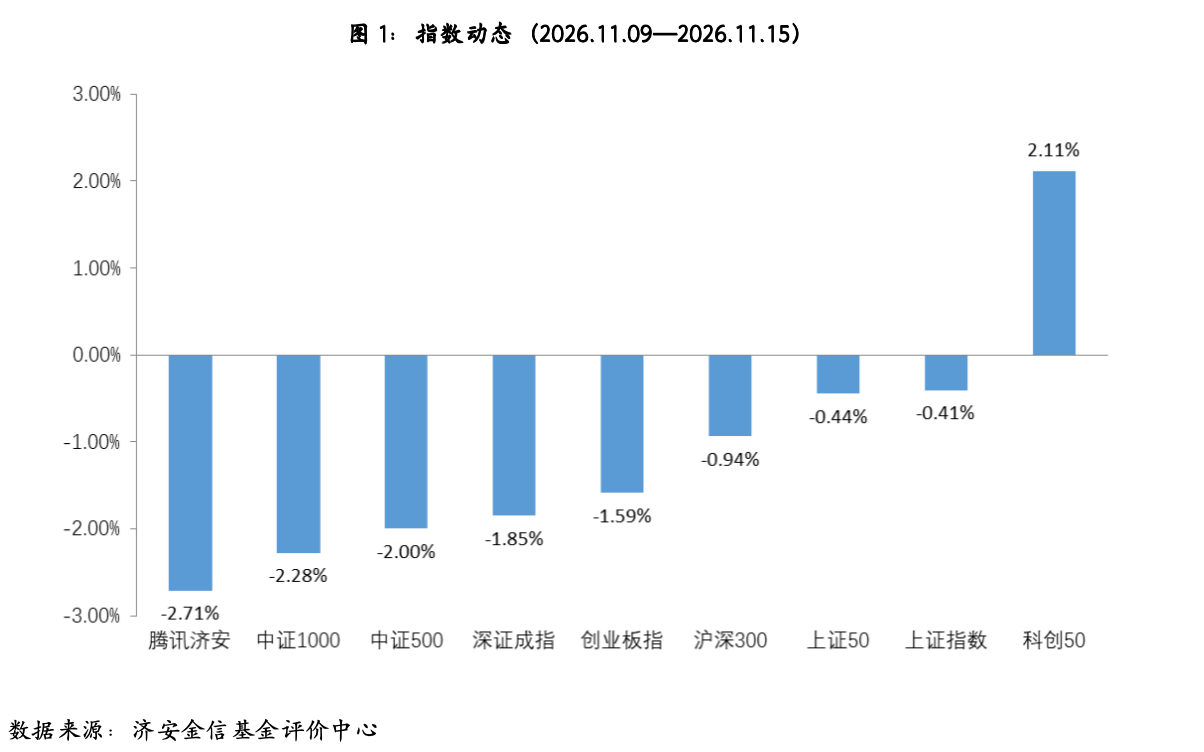
1.A股市场回顾
上周(2026.11.09-2026.11.15)A股主要股指涨跌不一,其中,仅科创50上涨。盘面上,两市日均成交额为16502.91亿,较前一周减少2098.23亿,两市融资余额增加。行业板块方面,申万一级行业中,通信、银行及电子涨幅居前,电力设备、有色金属及美容护理跌幅居前。
2.腾讯济安指数表现
腾讯济安指数上周下跌2.71%。腾讯济安原名“中证腾安价值100指数”,由腾讯财经倡导,济安金信设计,中证指数公司发布,是国内第一家由互联网媒体主导发布的证券市场指数。指数基点1000点,基日为2013年5月18日,并于2013年12月29日在上交所挂牌。腾讯济安指数具有价值投资导向特征,旨在发掘市场中的价值低估个股组合,形成“黑马”指数。指数成份股100只,每年6月和12月定期更新,完全透明公开,既可以作为基金指数化投资标的,又可以作为普通投资者的“股票池”。
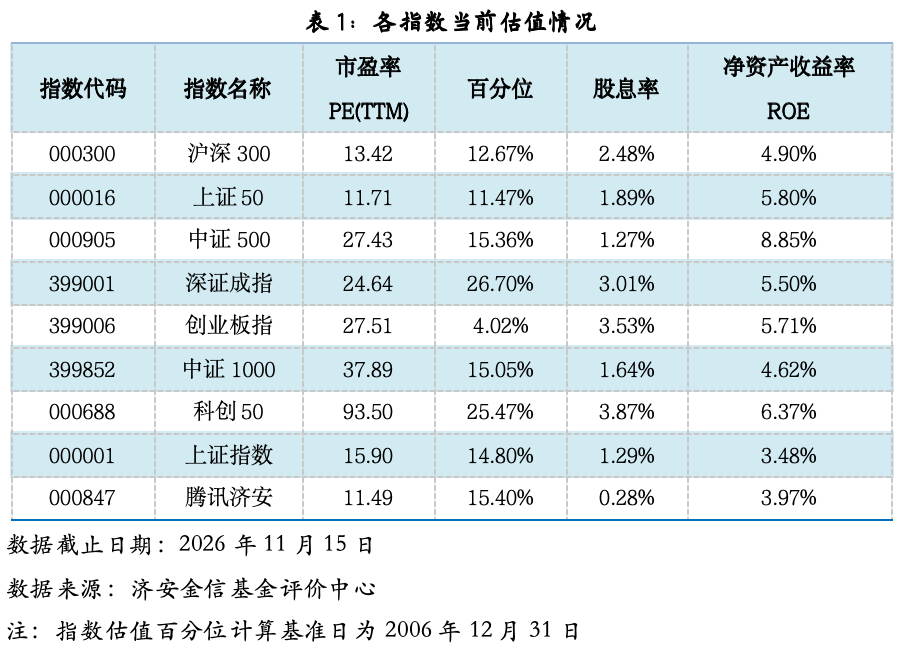
3.资金概况
3.1沪深两市融资资金
权益市场震荡下行,沪深两市两融余额增加32.31元。截至11月13日,两市融资融券总额合计为22791.12亿元。
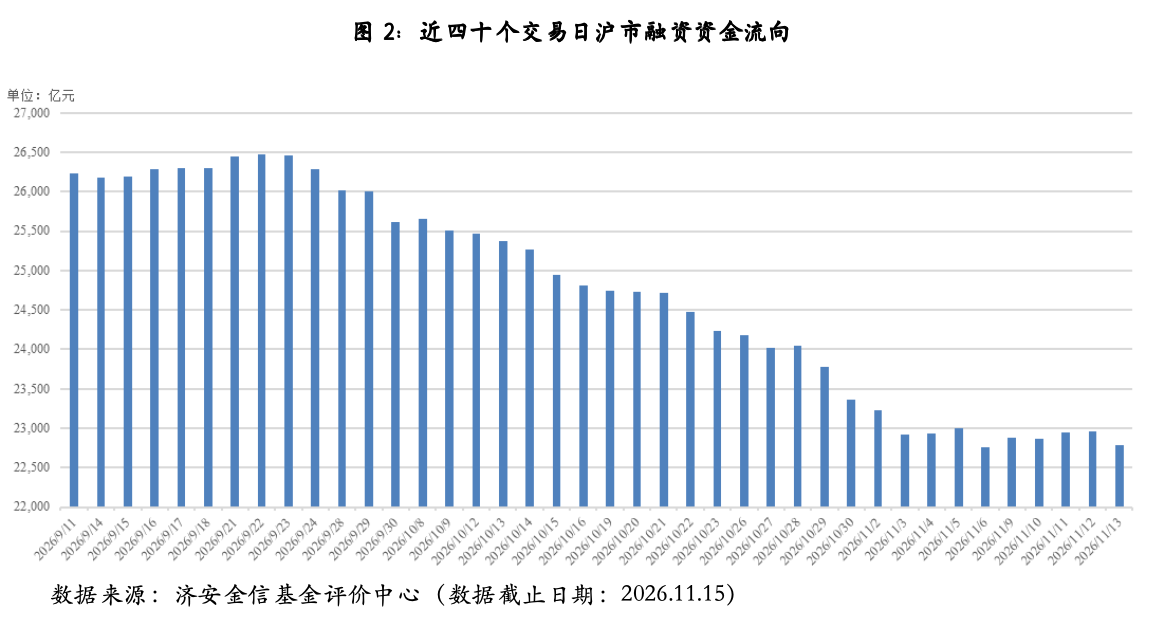
4.债券市场回顾
货币市场方面,上周资金面受税期扰动有所收敛。整周央行公开市场共有11690亿元逆回购到期,当周逆回购操作16070亿元、国库现金定存1000亿元,央行公开市场操作实现净投放5380亿元。银行间市场资金利率有所上行。
债市震荡回落。利率债方面,一级市场地方债发行增加,二级市场关键期限国债及国开债到期收益率多数上行,期限利差有所走阔;信用债方面,各品种到期收益率多数上行,信用利差有所走阔。
(三)基金市场
1.发行、清盘统计
按基金成立日统计,上周新发基金募集份额合计45.21亿份,其中,FOF基金募集份额占比接近四成。上周共有7只基金产品发生清盘。
二、各类基金整体表现
(一)权益类基金
上周,权益市场震荡下行,半导体等板块领涨带动相关基金走高,互联网等板块低迷拖累部分产品。混合型、股票型等主流权益类基金两成实现正收益,基金中基金(FOF)表现相对较好,接近六成实现正收益。
(二)固定收益类基金
1.货币市场基金
上周,银行间市场资金利率有所上行,货基收益率较前一周有所上涨。高七日年化收益率产品较为稀缺,绝大多数产品维持在低位稳健收益区间。作为基础现金管理工具,其在保持高流动性的同时,持续提供稳定收益,满足短期资金配置需求。

2.债券基金
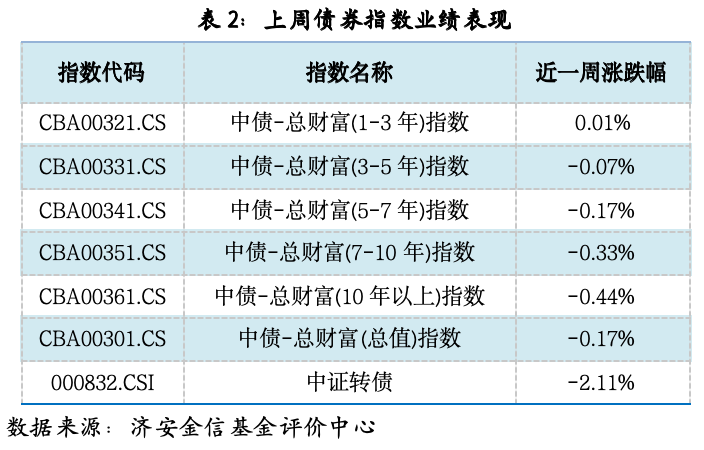
上周,债市整体震荡回落,受投资范围与市场环境差异影响,各类债券基金表现较差。债市走势影响债券型基金净值表现,一成纯债型和不足一成债券指数型基金实现正收益,而具有一定权益资产仓位配置的一级债不足一成实现正收益,二级债不足一成实现正收益。
(三)QDII基金
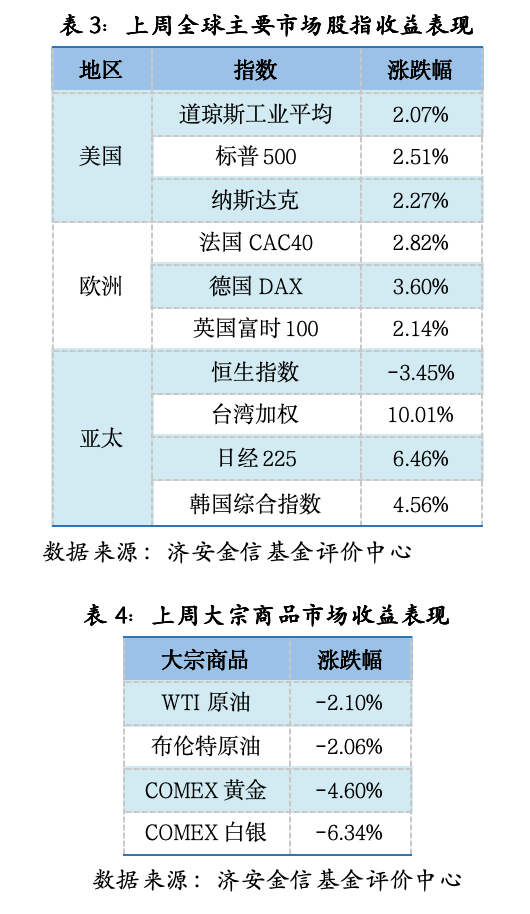
上周,全球股市涨跌不一,受美国通胀回落超预期、美联储降息预期边际修复影响下美股三大股指集体普涨。受欧央行宽松预期升温、制造业边际修复影响下欧洲主要股指全线上涨。受半导体周期反转预期、日元贬值提振出口影响下台韩日股指大幅上行;在政策利好消化、经济修复存分歧的背景下,恒生指数逆势收跌,亚太市场分化显著。受此影响,QDII基金整体表现较为一般,四成产品净值实现上涨。
三、大类资产配置建议
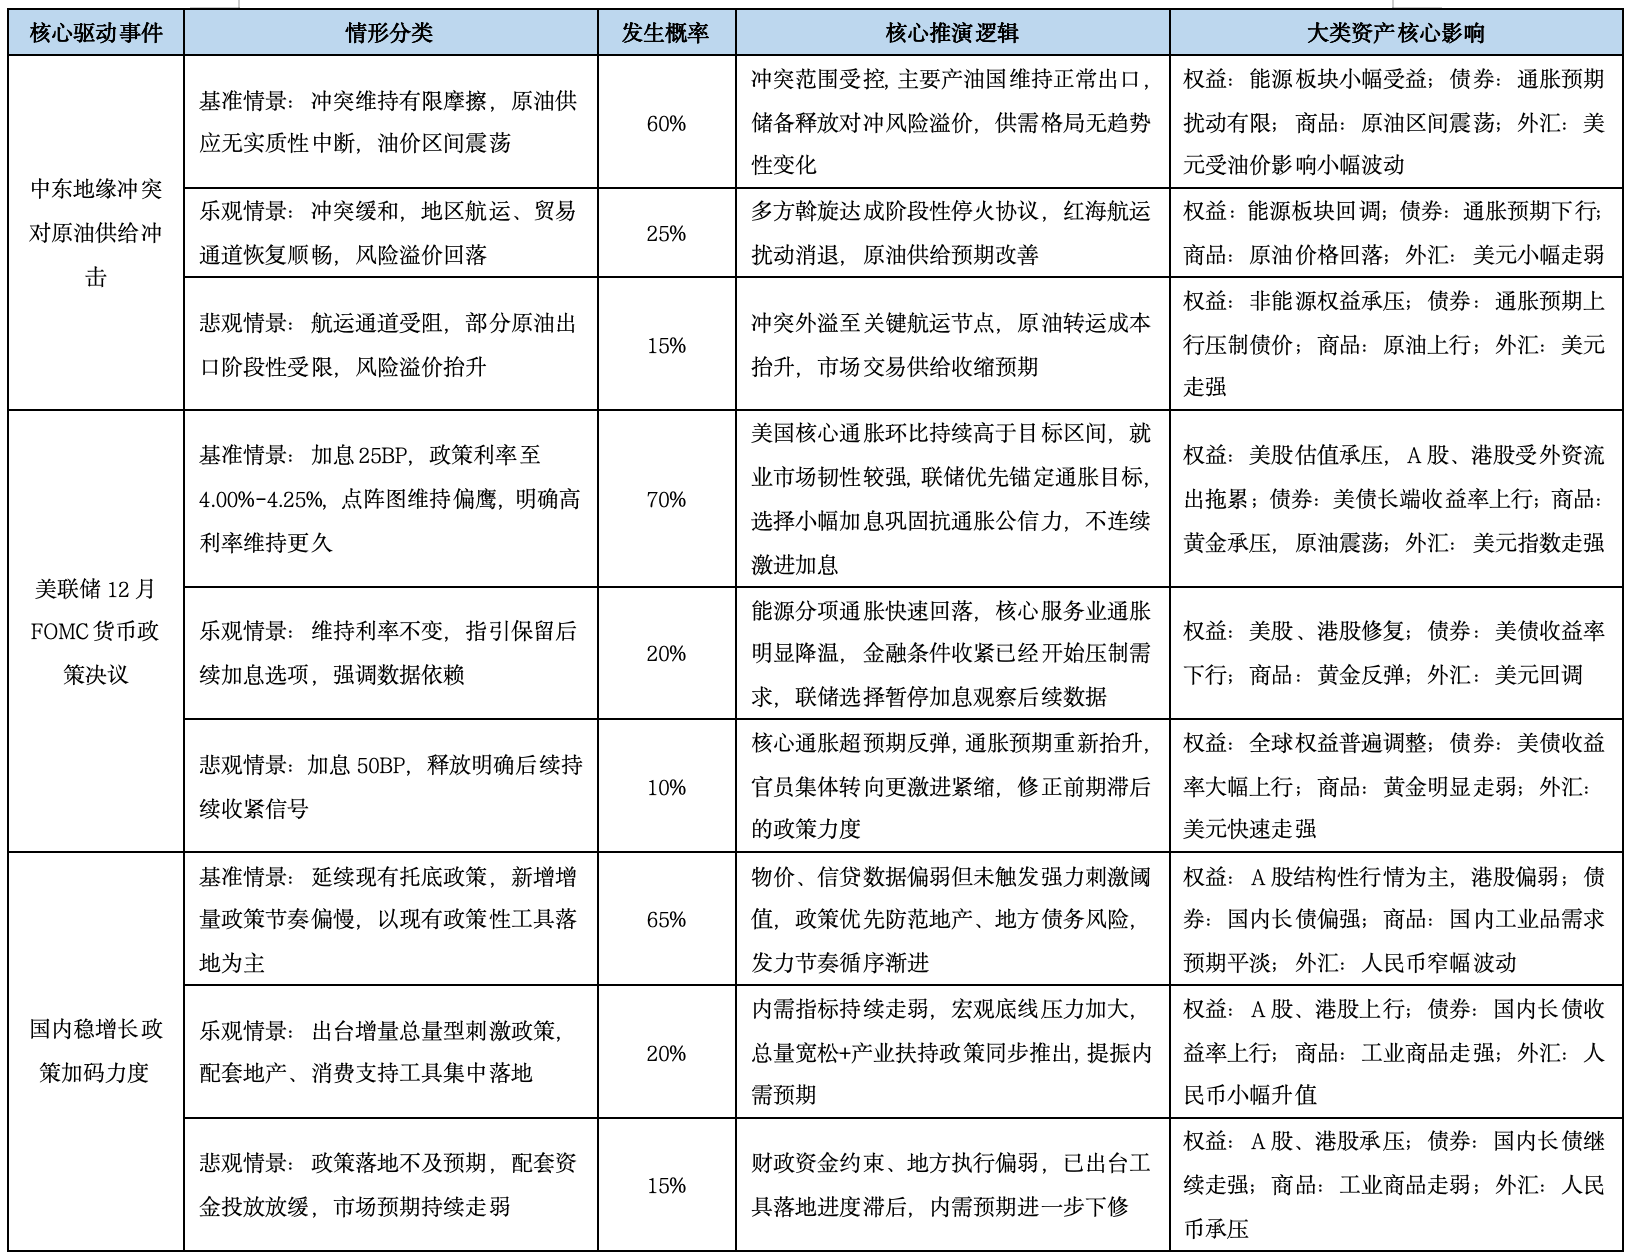
(一)情景推演假设
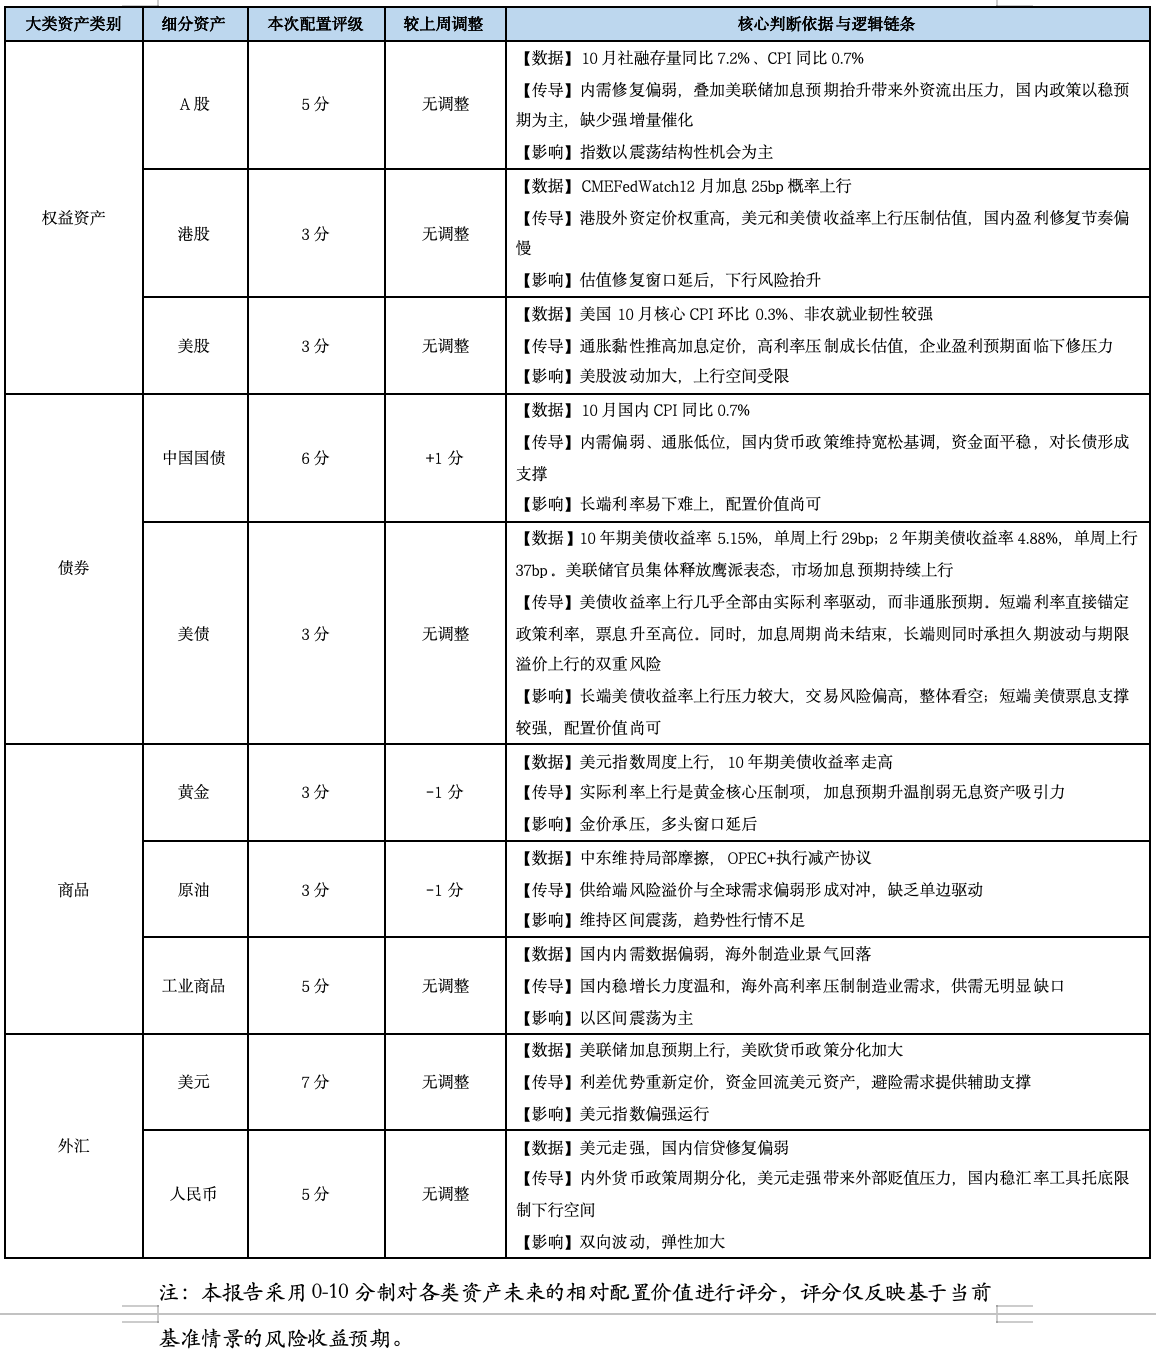
(二)资产配置建议
更多对全球市场、跨国公司和中国经济的深度分析与独家洞察,欢迎访问 Barron's巴伦中文网官方网站
更多精彩内容,关注钛媒体微信号(ID:taimeiti),或者下载钛媒体App
内容来自 钛媒体:引领未来商业与生活新知,版权归原作者所有。
阅读原文 ↗