
腾讯边缘化元宝
10亿红包没能让元宝养成用户习惯,腾讯在业绩会上承认其未达预期并大幅收缩投入,转而把筹码押向微信小微与WorkBuddy。同一时间,字节、阿里也在收拢AI队伍。这场大战的评判标准,正从抢用户转向抢任务、抢收入。
10亿元红包、微信下载入口、春节日活冲上5000万,元宝曾经是腾讯寄予厚望的AI产品。
但仅仅过去几个月,风向就变了。
11月18日,腾讯第三季度业绩会上,总裁刘炽平直言,元宝没有达到预期的成功,并透露腾讯已经大幅削减了在元宝上的投入。
有意思的是,同一场业绩会上,腾讯还公布了另外两款AI产品的数据:微信小微日活达到3000万,WorkBuddy日活超过1000万,最近7天收入年化超过5亿美元。
一个收缩,两个加速。腾讯的AI产品,正在重新排座次。
01 10亿红包,还是没能打过豆包
今年春节,腾讯拿出10亿元现金红包推广元宝,甚至在微信里限时开放下载入口。活动结束时,元宝日活超过5000万,月活达到1.14亿。
但红包带来的热闹,最终还是要接受用户习惯的检验。
QuestMobile数据显示,2026年9月,豆包、千问、DeepSeek月活分别达到4.19亿、1.58亿和1.23亿。
更能说明问题的是使用频率:豆包月人均使用72次,DeepSeek为65.9次,元宝只有38.7次。
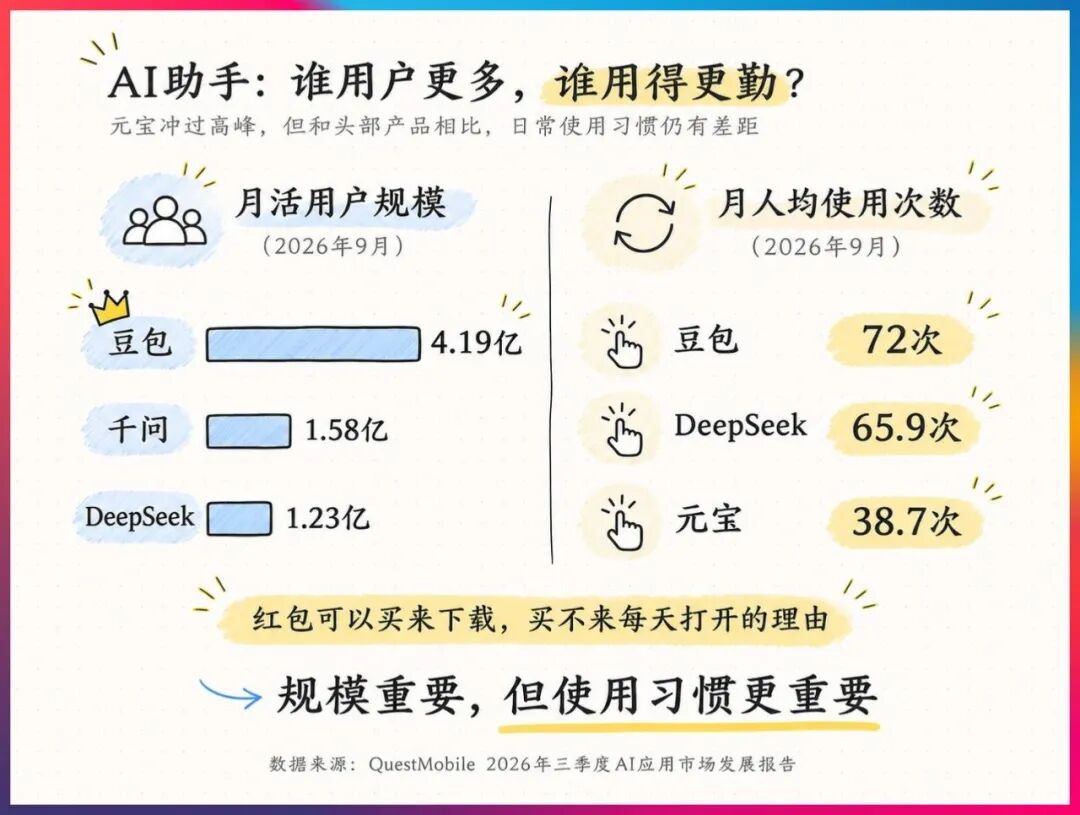
这意味着,元宝虽然曾经冲出过漂亮的数据,却没有建立起同样强的日常使用习惯。
红包可以买来下载,却买不来每天打开的理由。
豆包已经跑出规模,千问快速追赶,DeepSeek也有庞大的用户基础。腾讯想靠元宝重新抢回用户心智,难度越来越大。
02 腾讯内部,AI开始分三六九等了
元宝收缩投入,并不意味着腾讯准备放弃AI。恰恰相反,腾讯正在把更多资源押向微信小微和WorkBuddy。
微信小微日活已经达到3000万,微信内的朋友圈、公众号、视频号等触点超过30个。
微信及WeChat月活达到14.49亿。对腾讯来说,这是一个现成的超级入口。
刘炽平坦言,目前小微的能力还不如Meta的Muse。但腾讯选择先使用成本更低的小模型,降低使用门槛,让更多微信用户都能用得起AI。
这笔账很好理解:与其花大力气重新培养一个独立AI App,不如把AI直接放进用户每天都在使用的微信。
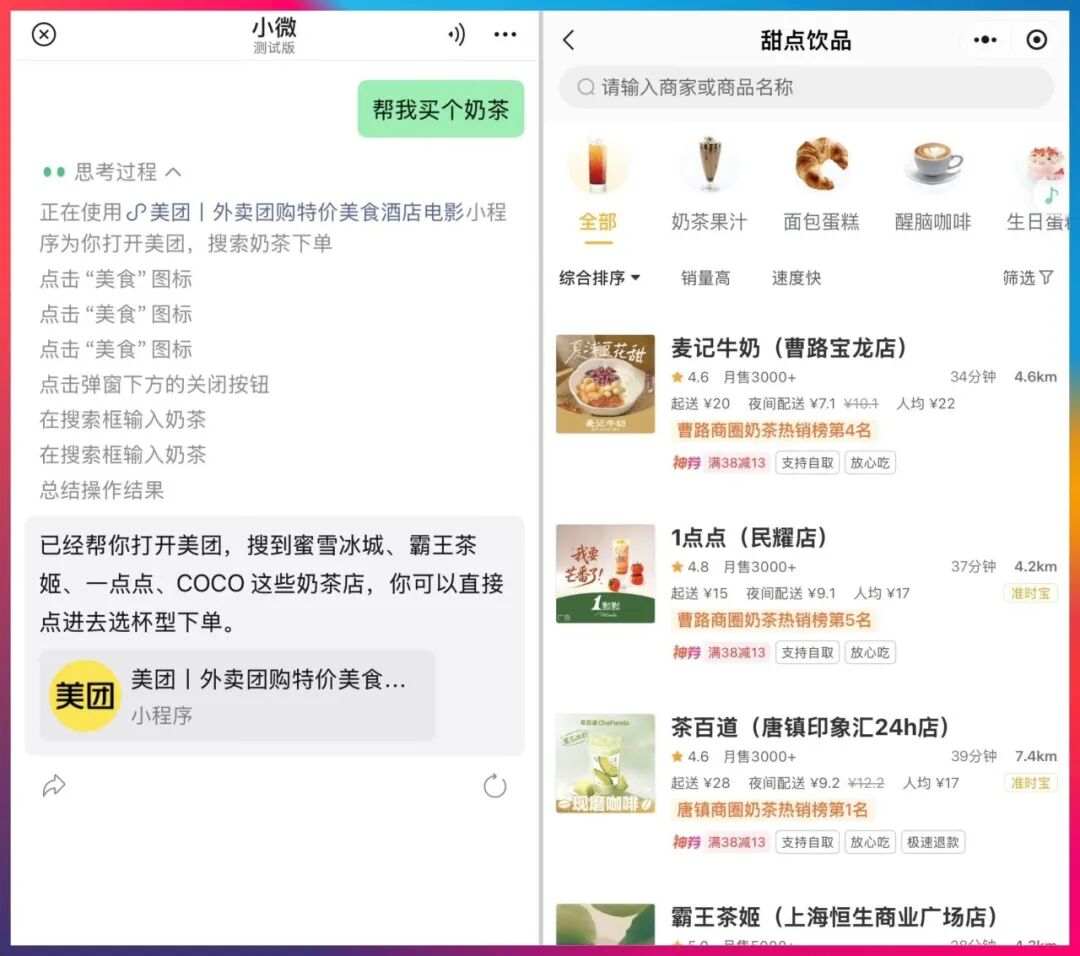
未来,小微还可以通过广告和交易撮合探索变现。
相比之下,WorkBuddy正在展现更直接的商业价值。
它的日活超过1000万,日均Token消耗超过100万亿,三季度收入达到二季度的5倍以上。
最近7天收入按年化计算超过5亿美元,中国百强企业中已有60%成为客户。
甚至有用户每个月花费4万元购买Token。
传统办公软件通常按照账号或年费收费,而AI可以直接帮员工处理文件、整理资料、分析数据。用户使用越多,可能产生越多的Token消费,企业也有机会持续为实际工作成果付费。
当然,5亿美元是最近7天收入的年化估算,并非已经确认的全年收入。
与此同时,腾讯也面临着AI投入带来的财务压力。
第三季度,腾讯Non-IFRS经营盈利同比下降6%;剔除混元、元宝、WorkBuddy等新AI产品贡献后,同口径经营盈利反而同比增长8%。
两种口径相差约152亿元。这不是元宝单独造成的亏损,却说明新AI业务仍处于高投入阶段。
腾讯已经不再只看哪个产品能带来更多用户,而是开始计算每款AI产品能创造多少价值。
03 字节、阿里也开始收拢队伍
腾讯在重新排座次,字节和阿里也没有闲着。
字节的豆包已经拥有4.19亿月活,为什么还要专门推出豆包工作?
今年,字节将飞书产品团队与豆包产品团队整合,飞书的市场、销售和客户服务团队则与火山引擎加强协同。随后,TRAE、扣子相关团队也进一步向豆包体系集中。
这套组合背后的算盘很清楚:豆包负责大众用户入口,飞书提供企业协作场景,火山引擎承接企业服务。
11月18日,豆包工作公布最新成绩:上线三个月,日活超过800万,企业客户ARR突破20亿元。
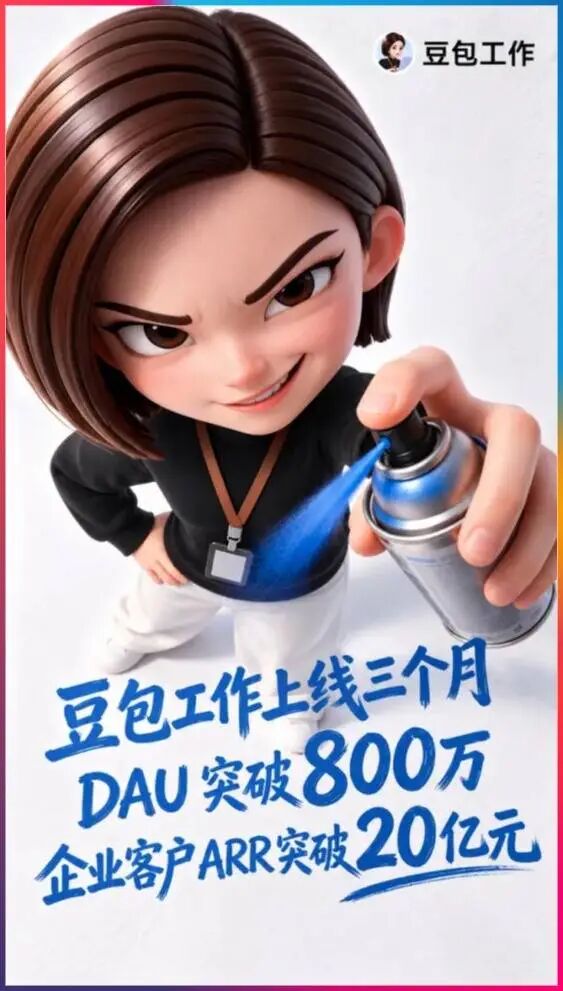
字节显然不满足于让豆包回答问题,还想把消费端的流量优势转化为企业生产力市场的收入。
阿里的布局则有些不同。
千问一边接入淘宝、支付宝、闪购、飞猪、高德等业务,试图让AI参与购物和生活服务;另一边又整合QoderWork、悟空、MuleRun等产品能力,推出千问办公,连接钉钉和阿里云。
阿里披露,已有2.5亿用户通过千问智能体功能体验AI购物。
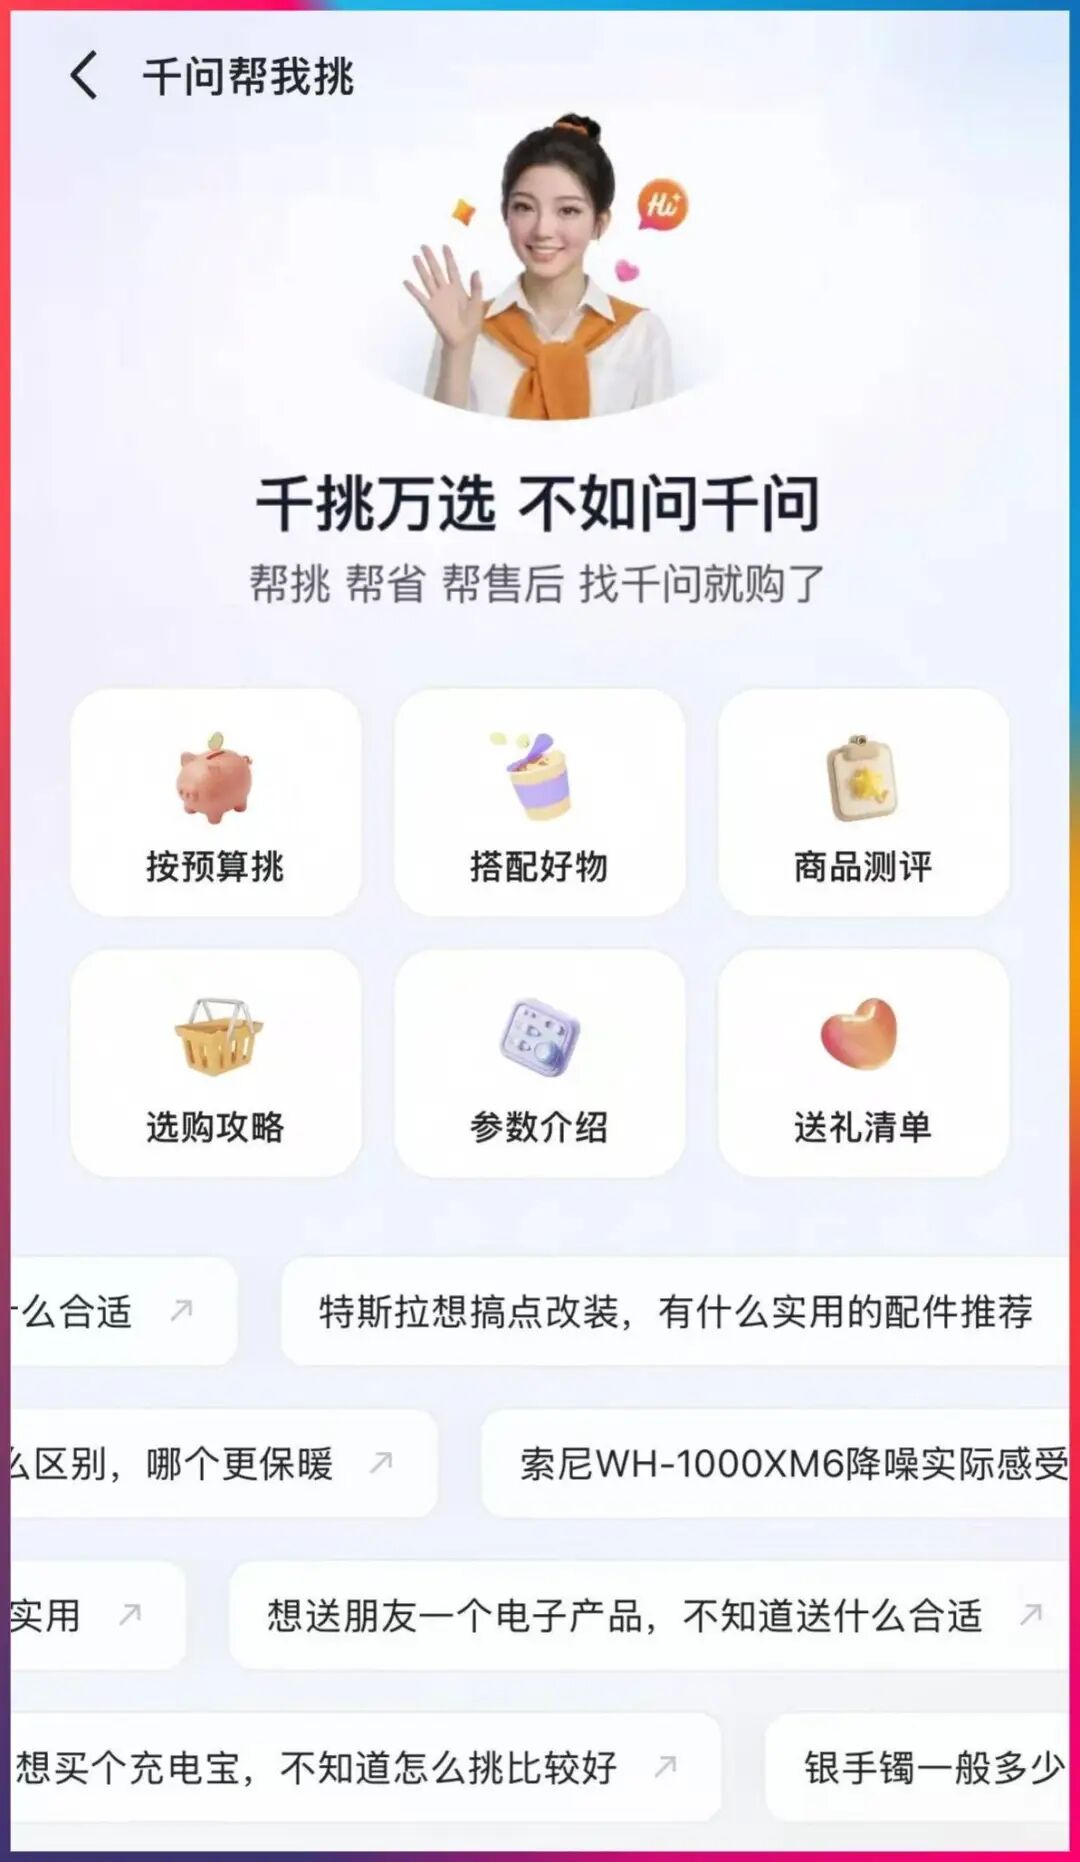
这里可以看到,阿里拥有淘宝、支付宝等成熟业务,AI不仅可以回答问题,还有机会直接参与消费决策和交易。
三家大厂的算盘逐渐清晰:
- 腾讯:用微信争夺生活入口,用WorkBuddy切入工作场景。
- 字节:用豆包掌握流量,用飞书和火山引擎承接企业需求。
- 阿里:用千问连接消费决策和企业工作流。
更值得玩味的是,三家几乎同时开始整合AI产品。
过去,一个团队做一个Agent,一个产品占一个入口,大家都想成为下一个爆款。现在却开始把团队、技术和资源集中到少数核心产品上。
大厂内部的AI赛马,正在从比谁的产品多,转向比谁能把资源集中到真正跑出来的产品上。
毕竟,AI产品越来越多,但大厂的资金、算力和人才都是有限的。谁能成为核心入口,谁才更有机会拿到下一阶段的资源。
04 AI办公,为什么突然成了香饽饽?
豆包已经有数亿用户,腾讯也有元宝,阿里有千问。为什么大家还要花这么多资源做AI办公?
答案可能藏在两个字里:赚钱。
QuestMobile数据显示,2026年9月,AI办公月活达到1.42亿,同比增长50.6%。
更重要的是,AI办公的价值更容易被企业计算。
让AI回答一个问题,用户得到的是一段文字;让AI直接完成一份PPT、整理一批文件、分析一张报表,用户得到的则是可以交付的工作成果。
如果原本需要两小时完成的工作,现在只需要20分钟,企业就能计算节省了多少时间和人力成本。
AI聊天提供答案,AI办公交付成果。 这也是企业更容易为办公Agent付费的原因。
而且,AI带来的变化可能不止于软件工具。
腾讯管理层已经谈到,通过AI减少现有业务的人力消耗,再把人员重新配置到新的增长业务中。
一个员工配合多个AI Agent,未来能承担多少工作?企业又会如何重新计算人力成本?
这些问题,恐怕很快就会从行业讨论变成职场现实。
05 AI大战,开始从抢用户转向抢任务
豆包、千问、DeepSeek证明了AI助手可以聚集数亿用户;WorkBuddy、豆包工作和千问办公,则在验证另一件事:用户愿不愿意为AI真正完成工作付费。
流量之后,还要有留存、交易和收入。
元宝被削减投入,值得关注的不是腾讯放弃了它,而是腾讯开始把更多筹码押在微信入口和AI生产力上。
下一场AI大战,拼的可能不只是你每天打开多少次AI,而是你愿意把多少事情交给它。
本文由 @欧阳俊杰 原创发布于人人都是产品经理。未经作者许可,禁止转载
题图来自Unsplash,基于CC0协议
内容来自 人人都是产品经理,版权归原作者所有。
阅读原文 ↗