
江苏平均数城市,扬州的餐饮商业有多“超配”?
新一酱以西式快餐、中式快餐、火锅、咖啡、新式茶饮、烘焙与零食等6大类48个餐饮品牌为底数,统计了扬州和一批美食城市的热门品牌门店数量,以区位熵的形式来衡量一座城市对现代连锁餐饮的吸引力。
具体来说,如果某城市热门连锁品牌门店在所有餐饮门店中的占比,超过了全国所有餐饮门店中热门品牌门店的占比,即区位熵大于1,就可以认为这座城市在餐饮商业的连锁化和品牌集聚上具有优势。
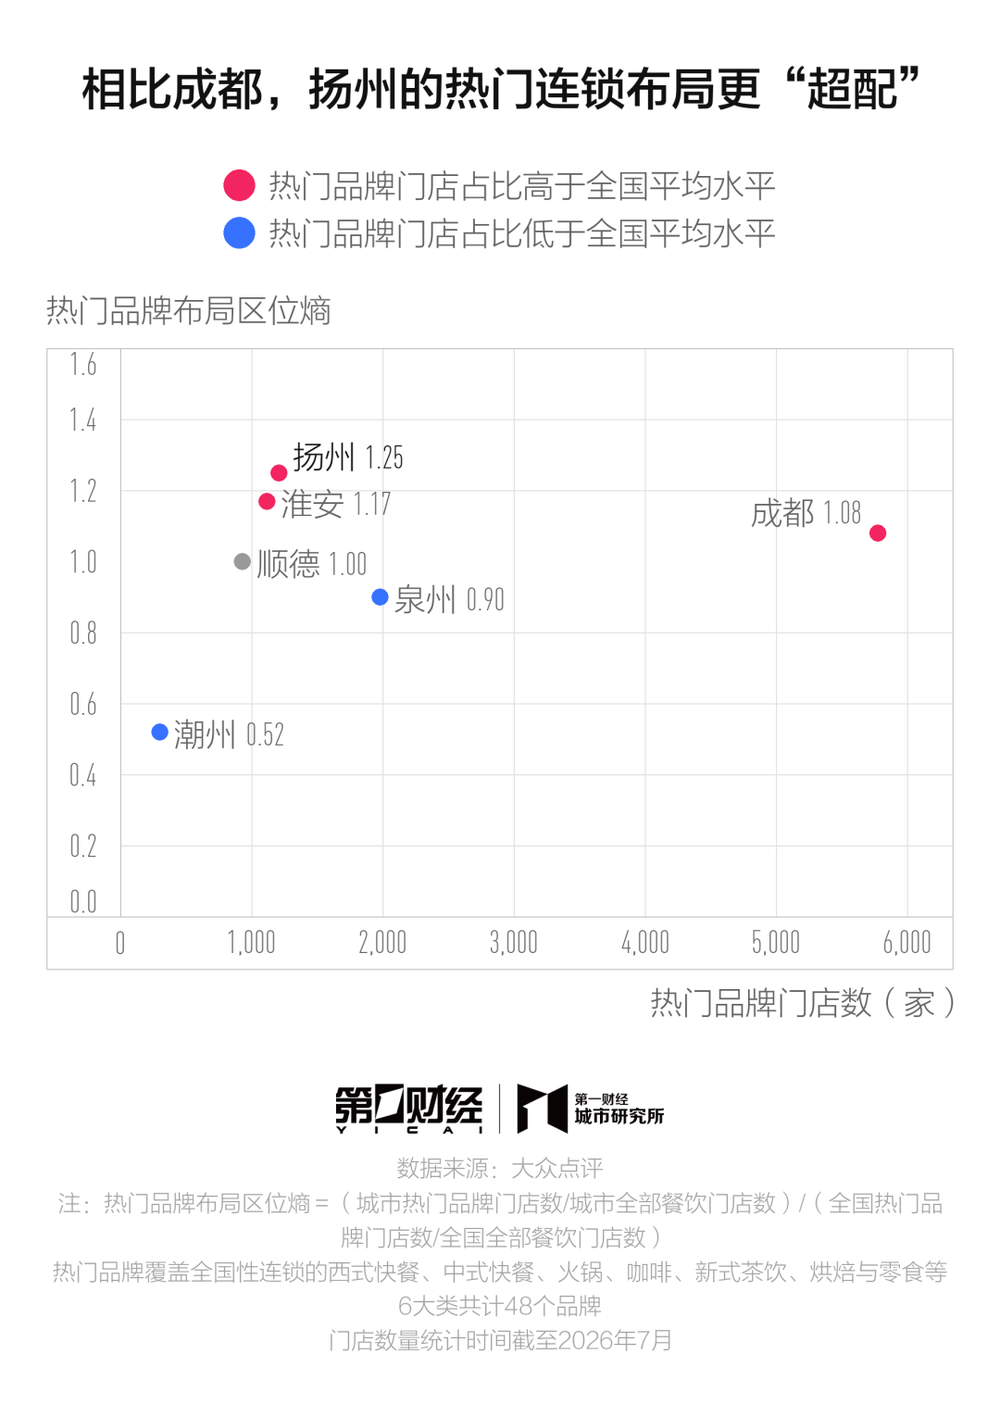
结果显示,扬州以1.25的区位熵高居首位。如果说潮州代表了传统与在地的极致,成都是庞大的现代餐饮市场,扬州则是两者兼顾:不仅有早茶的老底子,还装下了一个极具活力的现代商业网络。
扬州有3家黑珍珠,也有布局11城的豆库
在扬州,“早上皮包水”说的是一天往往从一壶茶、一笼点心开始。
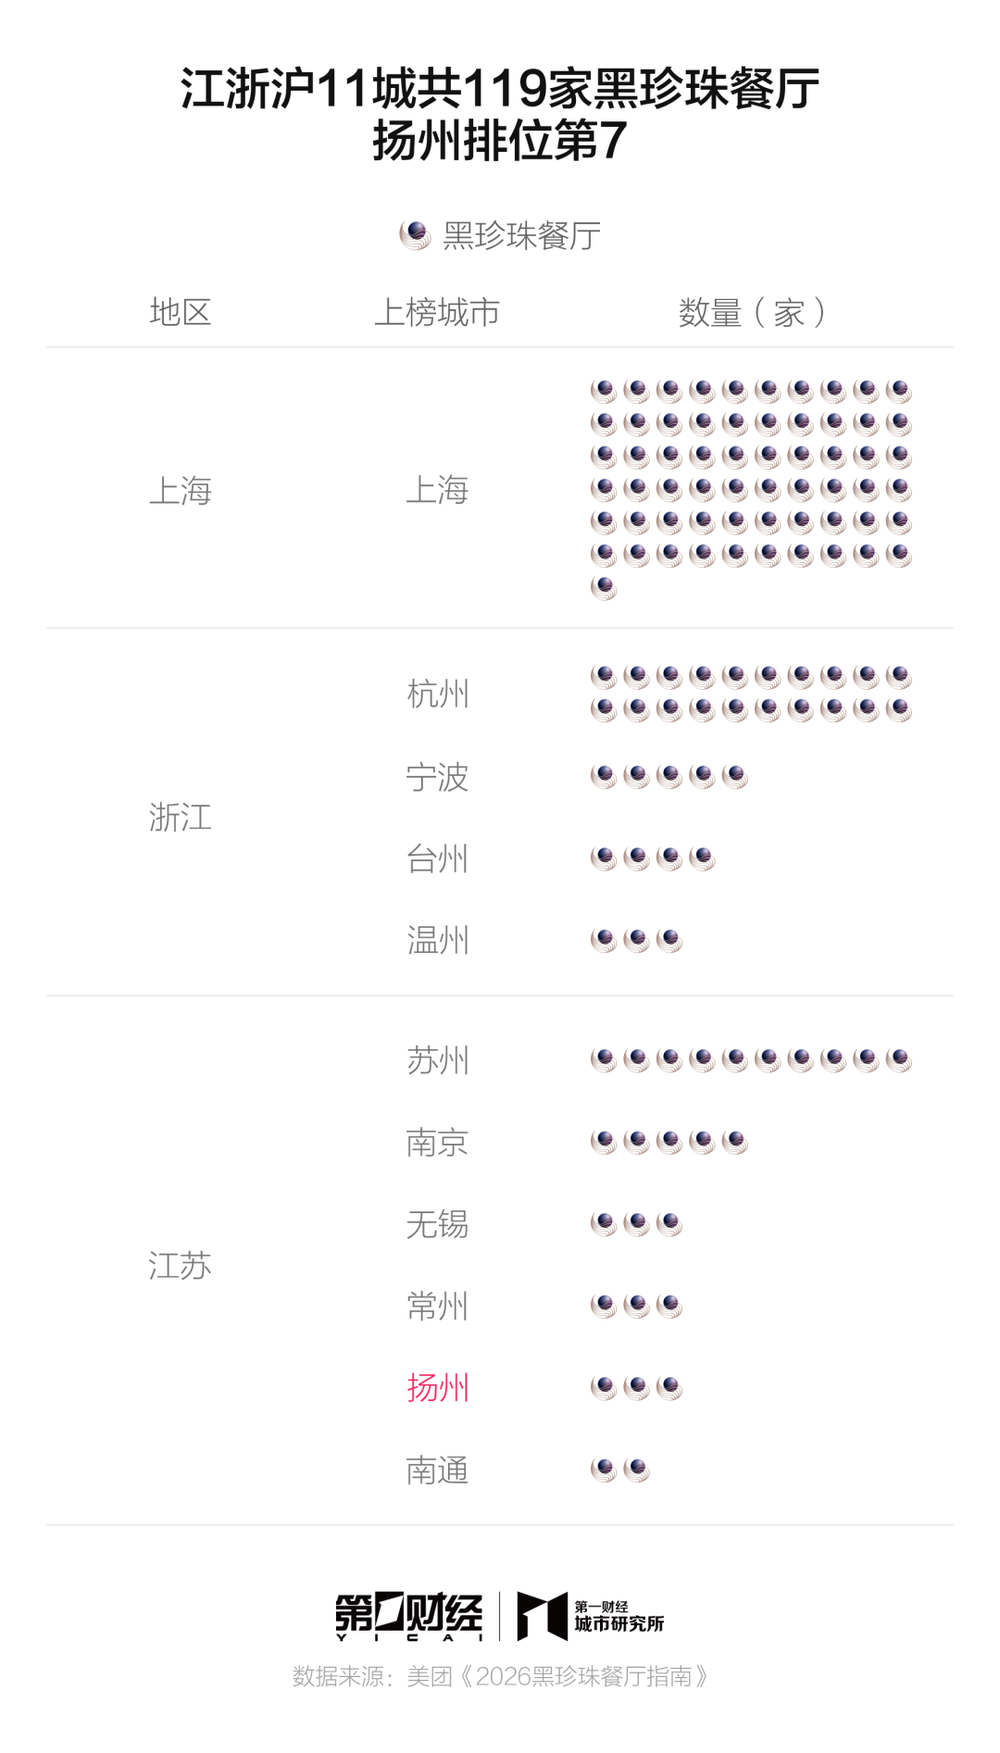
瘦西湖旁把早茶摆进园林的趣园茶社,是扬州2026年黑珍珠餐厅指南的上榜餐厅之一。江苏26家黑珍珠餐厅中,过半集中在苏州和南京,拥有3家的扬州与无锡、常州并列,领跑苏中苏北。
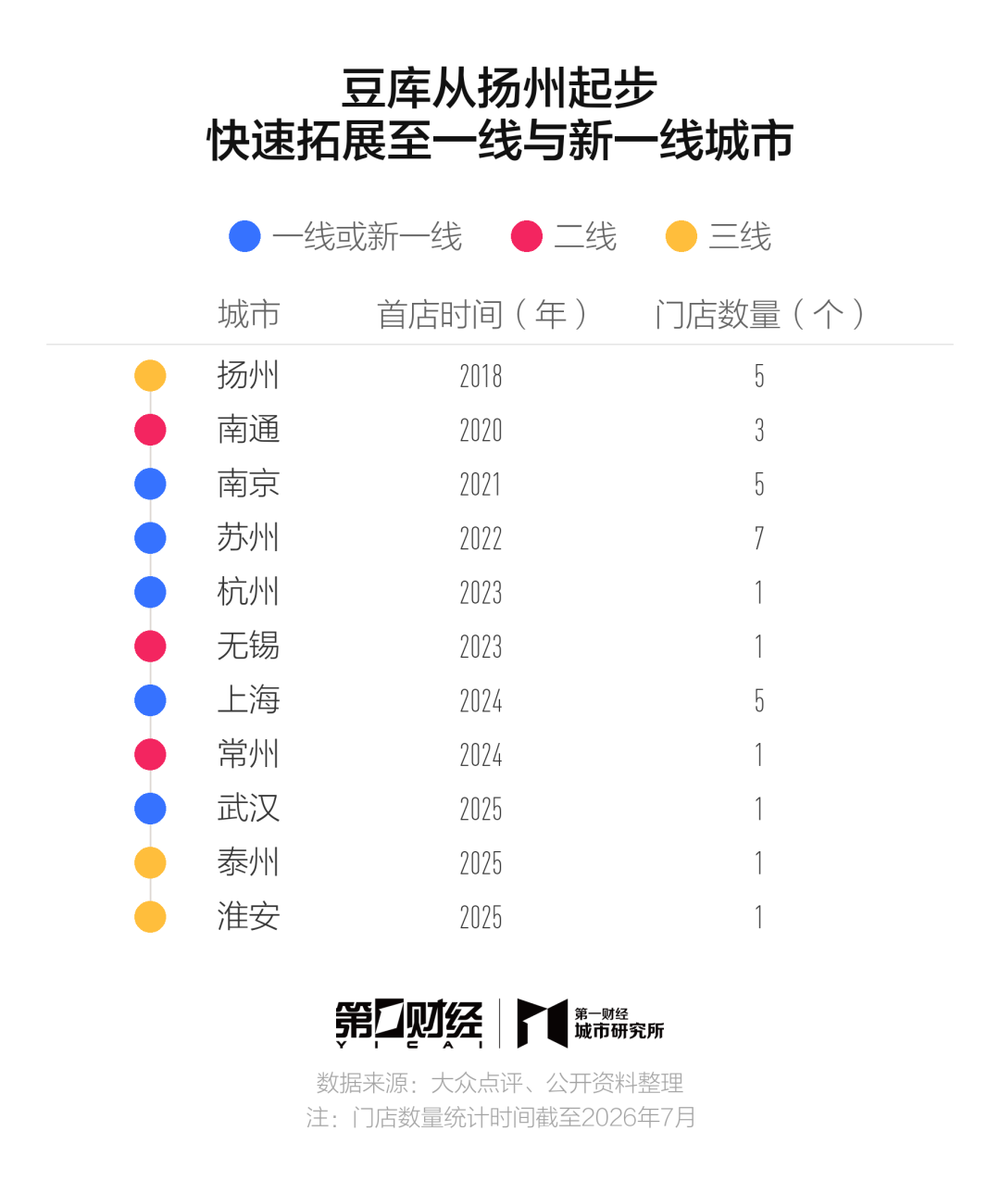
早茶之外,扬州也长出了自己的连锁餐饮品牌Bco豆库。主打咖啡、轻食和社交空间的全天候定位,它从扬州起家后并没有止步于本地或周边下沉市场——7年间共布局了11座城市,还打入了上海、杭州、苏州、南京、武汉等一批高能级城市的餐饮市场。
2022年,豆库旗下高端餐饮品牌PICAPICA喜鹊落地扬州三湾,首年营业额突破2000万元。主理人Levi曾表示,年轻人愿意专程去有风景的地方吃一顿漂亮饭。在千篇一律的标准化商业体里,扬州独有的园林水系与慢节奏,反而成了这种漂亮最难被复制的底色。
扬州本土品牌向外扩张是近十年的故事,而外来品牌押注扬州市场,早在星巴克入驻时就已开始。
从星巴克到精品咖啡,品牌方眼中的扬州是个怎样的市场?
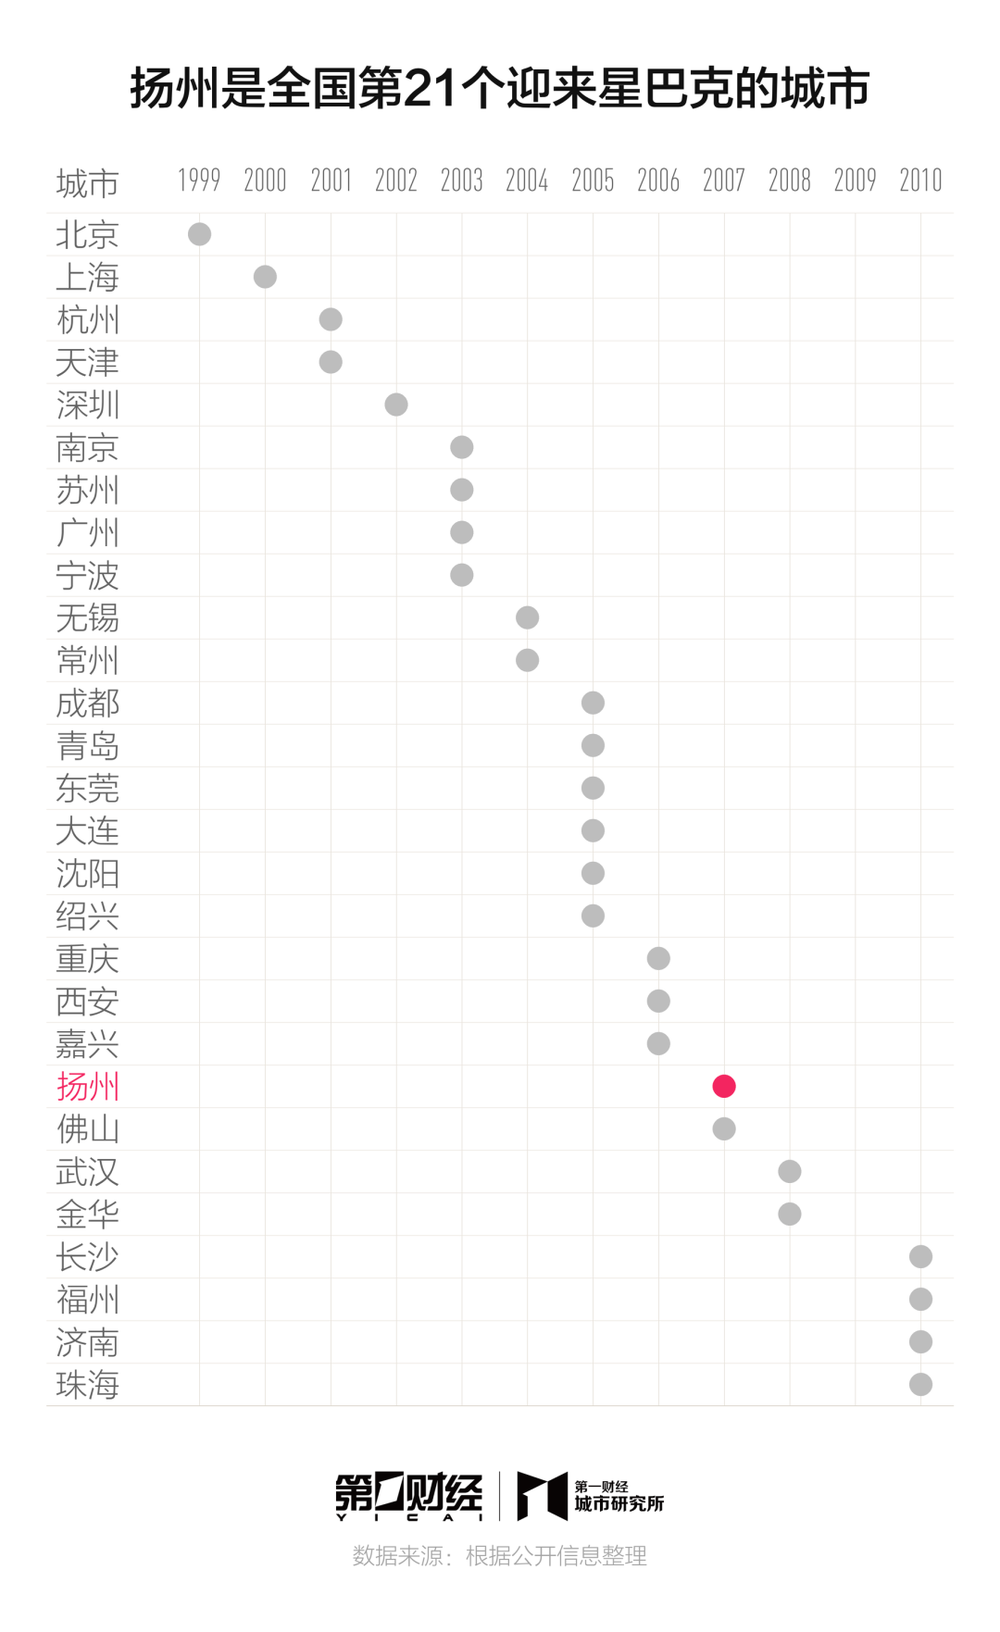
2007年,星巴克随大型商业综合体京华城的开业进入扬州,在当时显得颇为超前——比镇江、南通、泰州、徐州等省内城市早了4年,也早于武汉、长沙等中部新一线城市。
京华城等大商场的业态变迁,记录着扬州新品牌的落子轨迹。
2015年后,扬州商场里的新面孔换成了现制茶饮。喜茶和奈雪的茶2017年进驻省会南京,紧接着在两年后启动的省内第二批拓店中,就同步选中了扬州、南通和徐州。
再往后,则是精品咖啡的集中进驻。四家头部品牌的扬州首店,都开在了各自的全国门店扩张期。
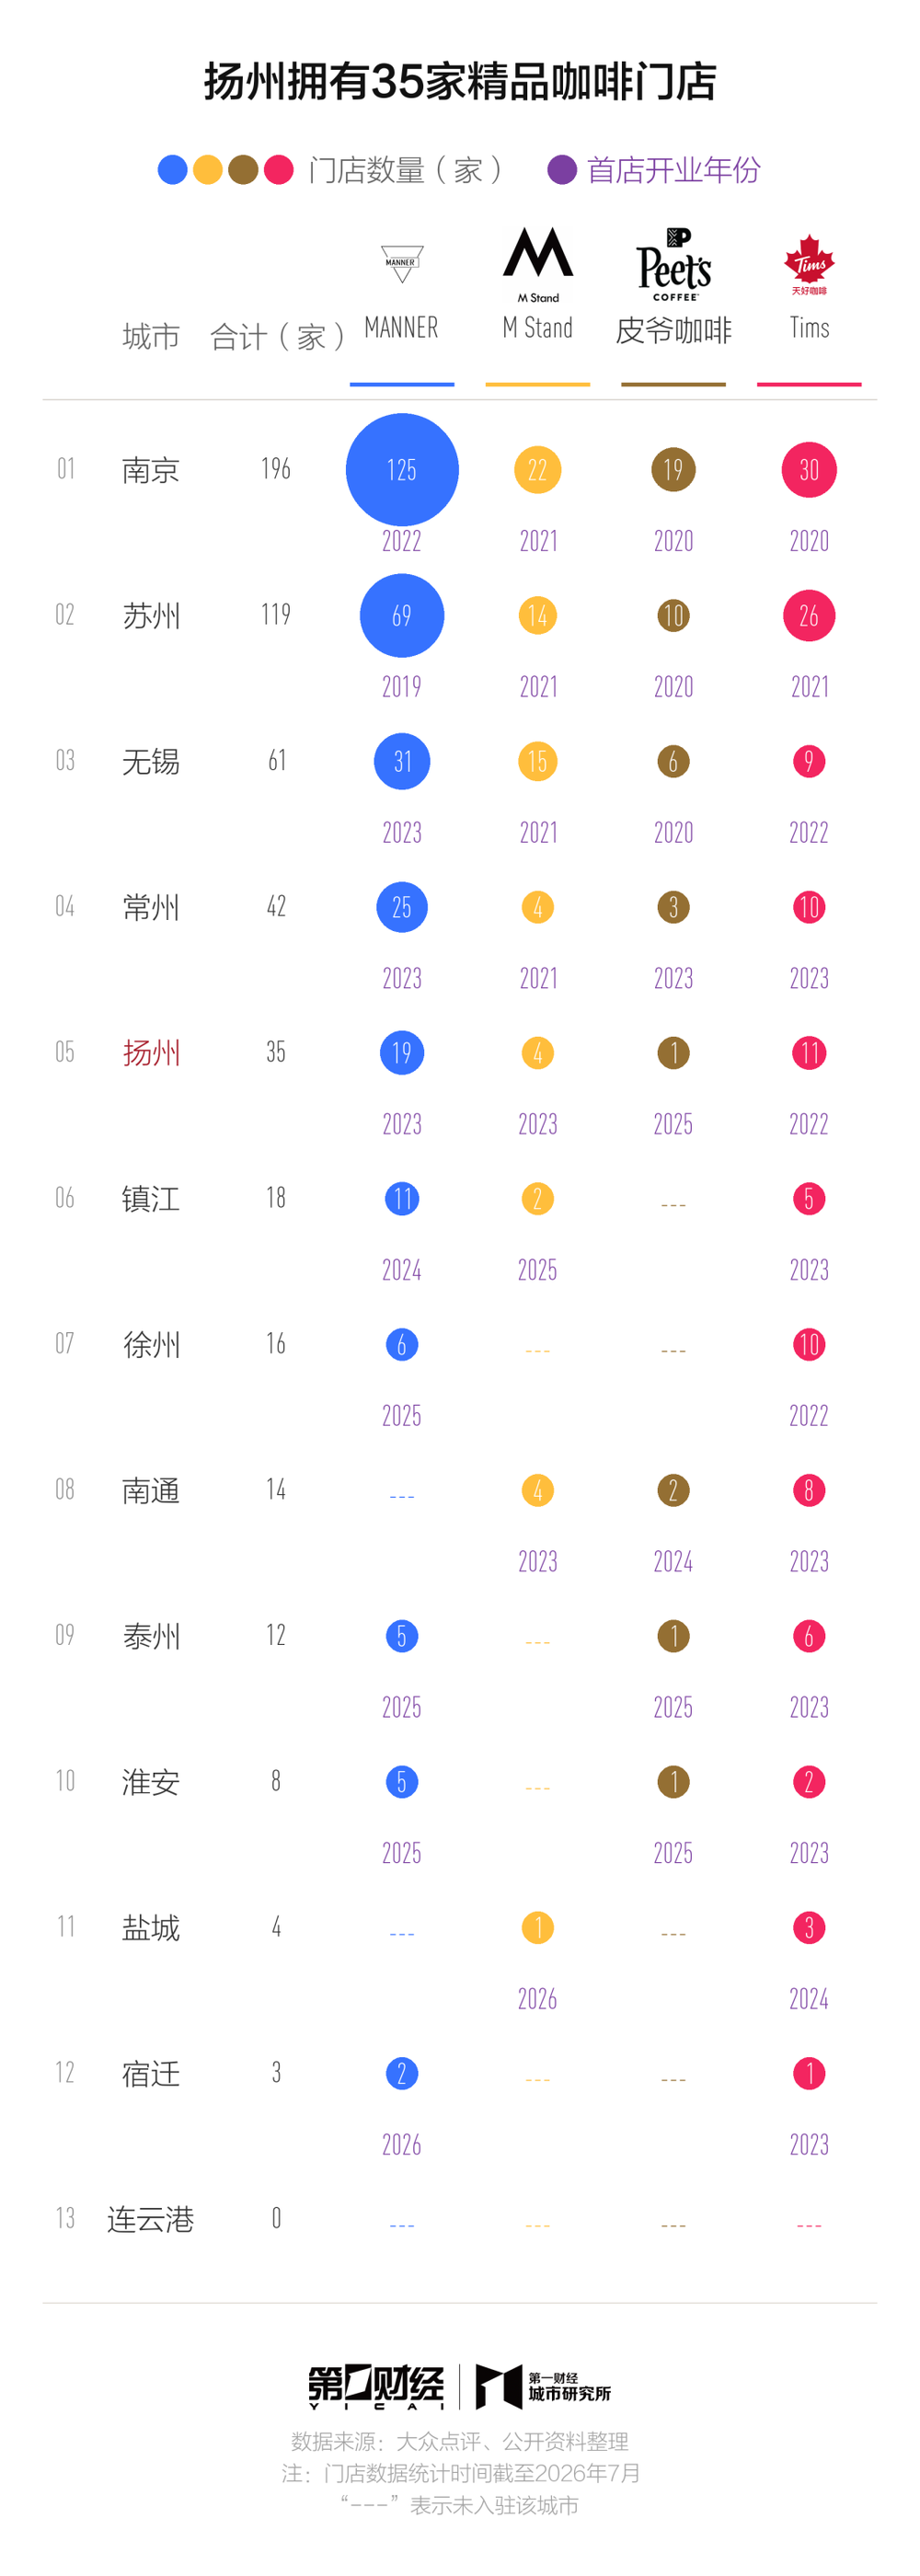
最先到达的是Tims,看重的是扬州作为区域节点的确定性。从2020年进南京到2024年开进盐城,它用四年铺完了江苏全部13个地级市,而扬州首店正好落在了2022年——也是它中国门店净增227家的快速扩张期。落地后,当地经营者以贝果和热食切入,让不喝咖啡的人也有理由进店坐坐。
一年后落地的MANNER和M Stand,都把扬州视作苏南市场外的第一顺位延伸。
彼时还未大举下沉的MANNER,以上海为大本营向外辐射、主打购物中心场景。2023年,MANNER在江苏首批选择了无锡、常州与扬州。在品牌方的评估体系中,扬州被划入了紧跟核心城市的“第一梯队”。同年处于全国拓店冲刺期的M Stand,也在稳固宁苏锡常基本盘后,将扬州和南通作为区域外溢的首站。
节奏最慢的Peet's皮爷咖啡,在江苏先锚定了南京、无锡和苏州,直到2025年才在万象汇开出扬州首店。品牌方曾表示,选址必须承载其提供的高端门店体验。这种审慎在江苏留下了一张疏密分明的地图:截至2026年7月,宁苏两市占了全省一半以上的门店,苏中苏北大面积留白——扬州成了少数被破例点亮的坐标。
高密度、快增长:扬州新式饮品市场的真实活跃度
截至2026年7月,包括星巴克、喜茶、MANNER、Peet's在内的11个主流咖啡与茶饮品牌,已在扬州合计开出125家门店,总量位居江苏第6。这是一个与扬州自身城市体量基本匹配、甚至略高于经济排位的水准。
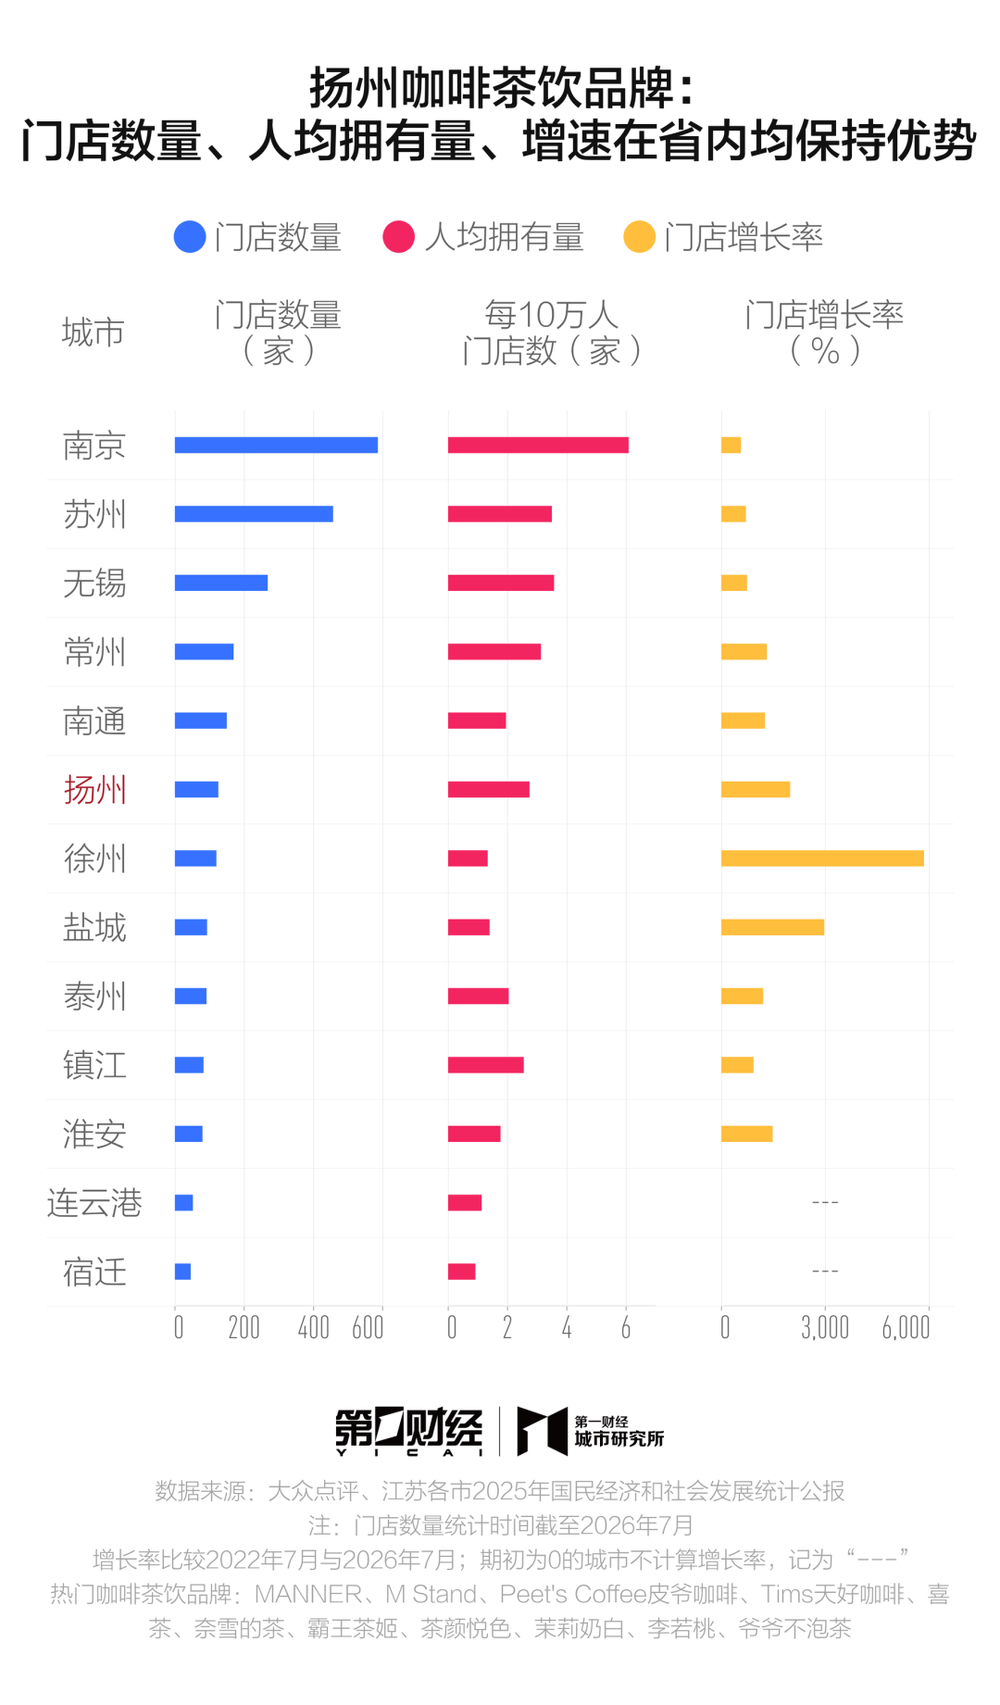
把这组数字放进人口与时间维度里看,扬州的活跃度被凸显了出来:每10万人门店密度达到2.74家,位居全省第5,较省内中位数高出约三分之一。2022年至2026年,这11个品牌在扬州净增门店119家,四年扩张近20倍,增速居全省第3。
这种高密度与快增长,也伴随着明显的品牌结构更迭。早期打头阵的喜茶、奈雪之后,如今近一半的增量来自霸王茶姬和MANNER等“后浪”品牌。同属精品咖啡阵营,MANNER在扬州已铺开19家门店,Peet's皮爷咖啡依然只有万象汇这一家首店——扩张节奏的分化,也折射出不同定位品牌对扬州市场的不同打法。
挤进两座商场的餐食品牌,逃不过扬州人的“扬兴”周期
不仅是咖啡茶饮,扬州在承接餐食品牌的速度上也不慢。
2023年,达美乐加速跨区域拓店,扬州与成都、西安、长沙、合肥、青岛等新一线城市同年迎来首店,常州和南通也在这一年进入其版图。
新品牌落地后,本地市场的反应往往很快。2024年10月,山缓缓首店开进扬州。据当地媒体报道,开业没几天,上午九点半店门口就已有顾客排队等位。
只是这些新锐品牌在扬州的落位,几乎都被框在了同一块地盘。从萍姐火锅、西塔老太太,到烤匠麻辣烤鱼、牛New寿喜烧,首店或主力门店大多集中在京华城与扬州万象汇——在品牌选址的逻辑里,这两座商场成了绕不开的唯二选择。
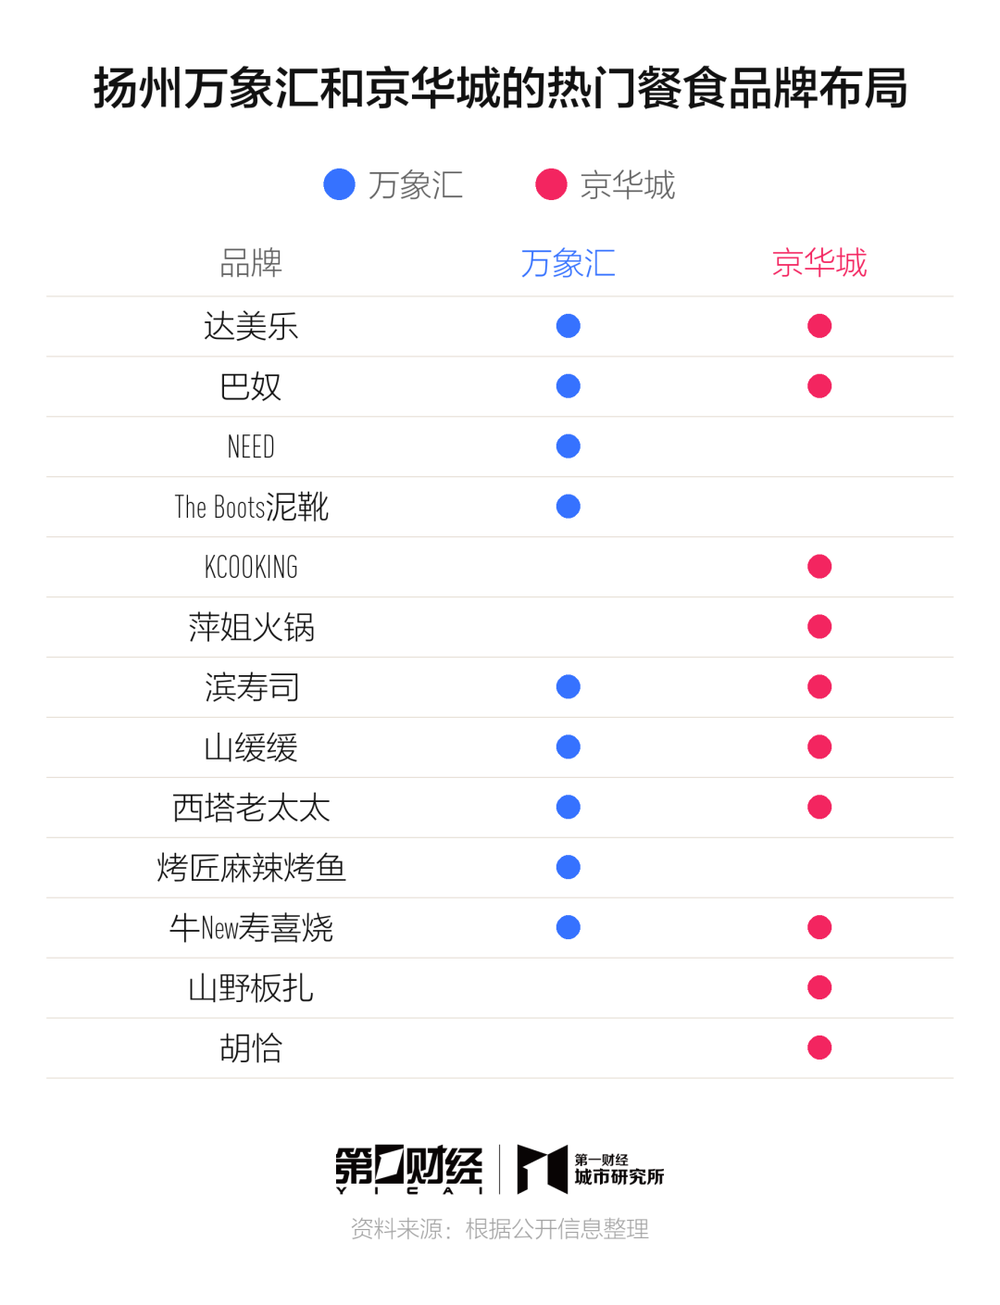
即便进了这两座头部商场,不少品牌的留存时间也逃不过扬州人常说的“扬兴”。
在扬州话里,“扬兴”带点贬义,指的是跟风凑热闹、看到排队就跟着追捧。但这种被热度催生出来的消费热情,往往来得快,散得也快。
裕莲茶楼万象汇店开业初期一度需要排队两小时,2025年1月营业额还曾位列江苏门店第一。但就在2026年11月,该店已悄然闭店,原址被新烘焙品牌DRUNK BAKER取代。其京华城店在2025年4月底开出,不到一年也匆匆退场。曾经红极一时的排队王,在扬州两大头部商场的存续时间都没能超过两年。放眼近几年的商场名录,类似更替并不少见:京华城旁五彩世界的桂满陇,以及万象汇的蓝蛙、太二酸菜鱼、捞王,都已先后撤出。
头部商场也留不住昔日的排队王,背后折射出的是扬州商业生态的双重断层。一方面是本地消费者的“扬兴”周期极短,热度退潮后,单店很难靠稳定复购长期支撑;另一方面,除了这两座商场,扬州其他商圈对高客流、高坪效连锁正餐的承接力有限,品牌一旦撤店,往往意味着直接退出扬州。
对比南京、苏州等城市,热门餐食品牌通常能依托多个次级商圈形成多点开花的格局。而在扬州,当首店和网红品牌高度依赖两座商场的招商与聚客能力时,一旦载体老化或品牌失去新鲜感,这种繁荣的延续性便会面临现实考验。
扬州商超的外溢与下沉
山姆开进扬州之前,大润发的全国首家M会员商店已在这里经营了两年多。在扬州已有的会员制消费基础上,山姆瞄准的客源进一步延伸到了周边城市。
据相关人士介绍,山姆在周边城市考察选址约五年。早在开业前,泰州和镇江就被纳入这家店的辐射范围。2025年11月开业当天,地下停车场约四成车流来自泰州、镇江等外地城市。截至次年10月,扬州店累计开票额已达约17.9亿元。
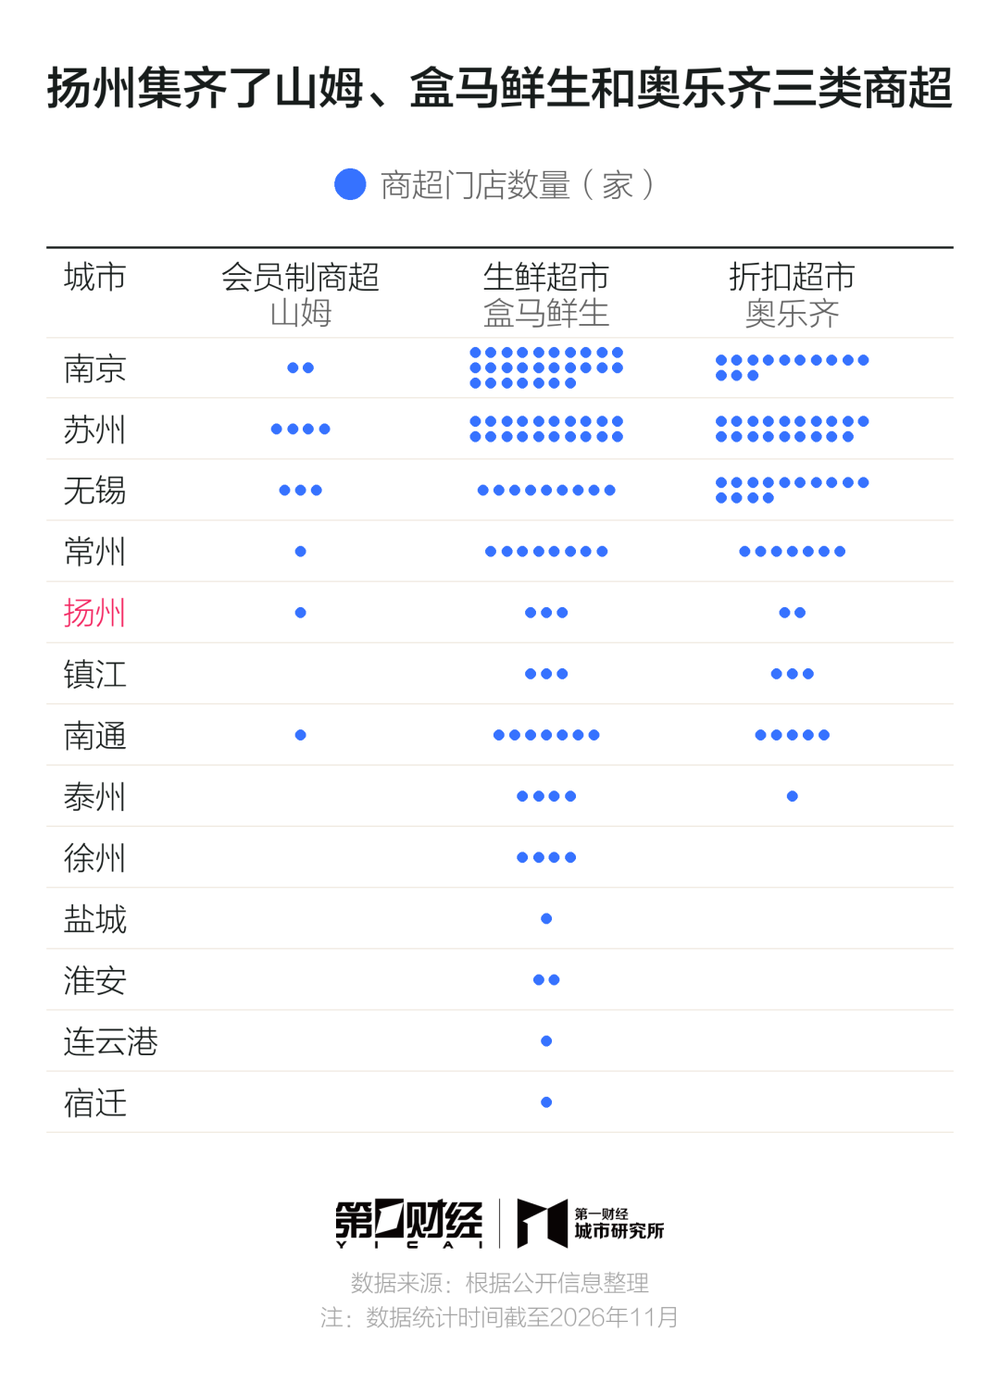
囤货之外,扬州日常买菜与社区消费的选择也在增加。2024年9月,盒马鲜生在京华城开出扬州首店,8个月后便向下渗透至县级市高邮。2026年6月,奥乐齐在邗江万象汇和江都区金鹰同日开店——彼时,它走出上海、进入苏州和无锡才一年多,杭州甚至还没迎来首店。
若以山姆、盒马、奥乐齐分别代表会员制、生鲜与硬折扣三类现代商超,截至目前,江苏13个地级市中已有6座城市集齐了这三个品牌。一边向周边城市虹吸客流,一边向县域市场纵深下沉,扬州的零售商业正在两个方向上同时打开。
早茶桌上,蒸笼还冒着热气。聊起周末去哪儿逛,扬州人随口感慨:“同样是华润,泰州开的是万象城,怎么到了扬州就只有一座万象汇?”
热闹与商业超配之外,这个问题也值得仔细追问。
内容来自 虎嗅,版权归原作者所有。
阅读原文 ↗