
宁德时代投资DeepSeek:电池帝国的隐秘扩张
1000亿,中国AI融资的天花板,终于落地了。
今日,DeepSeek运营主体杭州深度求索完成工商变更,31家出资方正式进入股东名册。就在四个月前,DeepSeek刚完成510亿元融资。
两轮融资的投资人名单,不乏腾讯、京东和网易等科技公司。但有一个颇为突兀的名字,出现了两次:宁德时代。
这份突兀不难理解。腾讯投AI,模型可以接入微信和元宝;京东投AI,有物流和供应链场景等着落地;网易投AI,游戏和内容生态天然适配。
这些互联网公司投大模型,就像麦当劳投食品科技、星巴克投咖啡拉花机器人,顺着产业链往下走,顺理成章。
但宁德时代的主营业务是电池。据公司财报,2026年上半年,公司总营收为2769.17亿元,其中动力电池收入达1921.25亿元,占总营收近七成。
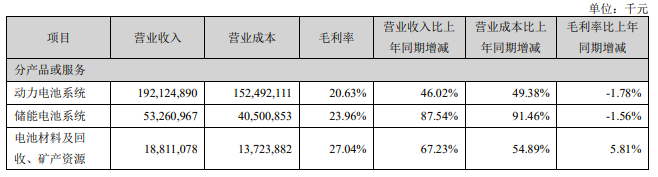
除了动力电池外,宁德时代还布局了储能电池、电池材料及回收、矿产能源业务;图源:公司财报
不难看出,宁德时代旗下的产品与大模型没有直接的技术协同,公司更没有流量入口可以为大模型导流。
那么,宁德时代为何会在AI领域连续两次出手?难道只是因为这两笔投资,有很大概率带来不菲的财务回报?
真正的答案,绝对没有这么简单。
一场隐蔽的百亿扩张
与其他动力电池企业相比,宁德时代是一家颇为高调的公司。
作为一家主营动力电池的企业,宁德时代非常喜欢在能触达C端消费者的场景中投放广告。这为的是让买车的人形成“用宁德时代电池的车都是好车”的认知,进而巩固宁德时代与车企的绑定,加强自身的议价权。
在AI领域,宁德时代虽然动作频繁,却非常安静。
5月,宁德时代斥资约9.42亿美元,收购了互联网数据中心(IDC)服务商世纪互联最多38.1%的股份,成为第一大股东;6月,宁德时代被曝出参与了DeepSeek首轮融资;8月,宁德时代又与中恒电气签订增资及股东协议,前者拟以近41亿元增资中恒电气的控股股东,持股49%。
这三笔投资的总额超150亿元,而据《财经》报道,在DeepSeek当下最新一轮的融资中,宁德时代拟加码约100亿元。
总共250多亿元的投资,宁德时代却并未进行大张旗鼓的宣传,这种安静无疑会引起人们的好奇。
三笔投资,指向三个完全不同的标的。中恒电气的主营业务是HVDC高压直流配电,世纪互联做数据中心运营,DeepSeek做大模型。
表面上看,各方关联不大。不过当我们把这些投资穿成一条线,图景就清晰了。对于宁德时代而言,这不是三笔财务投资,而是在搭建AI数据中心(Artificial Intelligence Data Center,简称AIDC)储能生态系统。
一个AI数据中心要跑起来,在电力方面需要解决四件事:电从哪来,电怎么存,电怎么送到服务器,谁来用电。
身在东大这样的电力克苏鲁,电从哪来这件事自然是不用担心。2025年,我国全社会用电量首次突破10万亿千瓦时,相当于美国全年用电量的两倍多,超过欧盟、俄罗斯、印度、日本四个经济体的年用电量总和。
第二件事,电怎么存,则是宁德时代的老本行。据SNE Research数据,2026年上半年宁德时代储能电池出货125GWh,市场份额27.1%,位居全球第一,出货规模约为第二名亿纬锂能的2.6倍。
值得一提的是,AIDC储能的技术门槛很高,因为AI负载的功率波动是毫秒级的,而普通数据中心负载的功率波动是秒级,两者的差别,有点像顶级跑车和网约车,虽然都是车,但通常不被视为一个物种。
不过,对常年做动力电池,高频充放、高倍率响应的宁德时代来说,智算数据中心储能也在技术射程范围之内。
投中恒电气,为的是解决第三件事,电怎么送,或者说怎么送电成本更低。
所有芯片和AI服务器,最终用的都是直流电。但电网输送的是交流电。所以智算数据的供电链路,本质上是把交流变成直流的过程。
把交流变成直流,通常需要四次转换,但中恒电气的HVDC高压直流技术可以把这一流程压缩到两次,让电力传输效率提升2到3个百分点,效率提升就意味着损耗、成本的降低。
可别觉得2到3个百分点很少。以DeepSeek在内蒙古乌兰察布规划建设的大型智算中心为例,该中心计划新增约1吉瓦的算力。
如果AI数据中心全年运行,按0.5元/度的工业电价来计算的话,3个百分点的效率提升,则意味着一年能节省下来的电费可以亿计。
到这里,不难看出DeepSeek便是用电的客户。倘若双方最终达成电力方面的合作,宁德时代的投资可以让自己与这个需求大、名气也大的客户加强绑定。
技术和客户都有了,接下来便是怎么好好运营。而宁德时代在5月入股的世纪互联,正是国内第一家在美股上市的IDC公司,它不仅有机柜这种有形资产,更有着运营经验这种无形资产。
在业内,宁德时代董事长曾毓群身上有一个广为人知的标签:赌性坚强。这里的“赌”不是指赌博,而是指基于技术、市场理性推演,看准方向之后敢于集中资源重仓投入的胆识。
故而不难判断,投资DeepSeek、中恒电气和世纪互联,远非宁德时代在AI领域的扩张的终点。
宁德时代最具想象空间的一次尝试?
宁德时代成立于2011年,前身是1999年曾毓群在东莞参与创办的ATL新能源科技。ATL做的是聚合物锂电池,曾靠解决电池鼓包问题打入苹果供应链。
2011年,曾毓群将ATL的动力电池部门独立出来,在家乡福建宁德成立宁德时代。
这是一次颇为凶险的尝试,手机电池和汽车动力电池,两者的能量密度、安全标准、一致性要求都不在一个量级。
不过,曾毓群赌赢了。
宁德时代成立后不久,公司就拿下了宝马这个大客户。到了2017年,宁德时代动力电池出货量已经超越松下等国际巨头,成为全球第一并霸榜至今。
名字可能起错,但外号绝对错不了。在国内,不少业内人士和投资者都将宁德时代称为“宁王”。
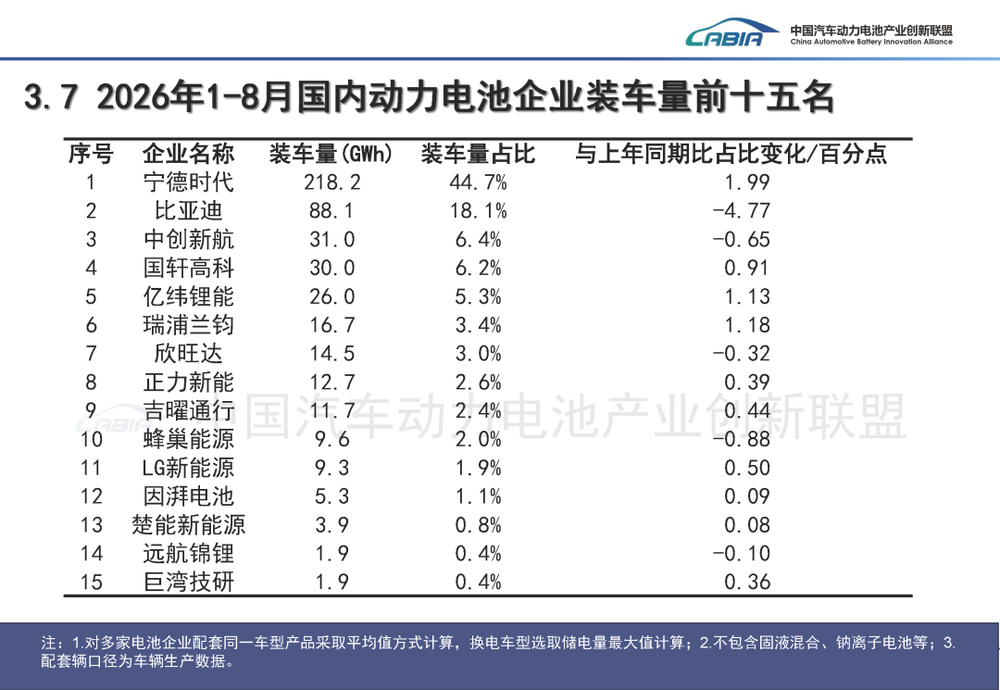
“宁王”这一称号,不只是对行业龙头位次的概括,更体现出宁德时代多年来对同业对手形成的断层式领先;图源:中国汽车动力电池产业创新联盟。
欲戴王冠,必承其重。
望着宁德时代的铁王座,车企开始感到不安,毕竟任何公司都不希望自身产品的核心零部件被掌握在别人手里。
至迟从2022年开始,“去宁化”就在汽车行业内暗流涌动。是年7月,原广汽集团董事长曾庆洪公开表示,“动力电池成本已经占到新能源汽车的40%到50%,甚至60%,那我现在不是在给宁德时代打工吗?”
有的车企虽然没有公开开炮,但动作很诚实。比如蔚来入股卫蓝新能源,理想与欣旺达加深了绑定,小鹏布局了亿纬锂能。
这些心思,曾毓群都看在眼里。
过去五年,宁德时代一直在试着把鸡蛋放进更多篮子。自2022年起,宁德相继作出了入局换电和电动船舶、推出“零碳科技”等新动作;在2025年世界动力电池大会上,曾毓群提出了“全域增量”战略,要将公司在动力电池领域积累的核心能力,拓展至陆、海、空全交通场景。
但这些动作,并没能吹散“去宁化”的阴霾。
9月4日,小米汽车公布了新车型电池供应商名单,宁德时代未在其中;数天后,理想汽车公布自研电池的进展。这让“去宁化”一词迅速发酵,或许是受此影响,当月宁德时代A股和港股股价均跌超19%。
倘若宁德时代在AI领域的布局顺利推行的话,足以让当下沸沸扬扬的“去宁化”变成“成长中的小波澜”。
这是因为AI的天花板远比动力电池高。
根据SNE Research统计,2025年全球动力电池装车量1187GWh;结合BNEF公开的全球电池包加权均价(108美元/kWh)做量价测算,去年全球动力电池系统市场规模约为1280亿美元。
当下,在AI大模型的运营成本中,电力支出占比高达60%到70%。摩根士丹利统计,AI供电也在过去几年里,迅速成长成了一个价值1.5万亿美元的市场主题,并且在未来还有可观的增长空间。
在研报中,摩根士丹利说得更为直接。该行认为,AI发展的真正瓶颈正在从算力转向电力,而储能系统(ESS)将成为解决这一瓶颈的核心基础设施。在这一过程中,宁德时代不仅是“高确信度受益者”,更是能凭借其规模优势、成本控制和技术成为“规则制定者”。
巨头游戏
曾毓群、马斯克和华为数字能源董事长侯金龙,都表达过一个同样的观点:AI竞赛的下半场,拼的是电力。
构建AIDC储能生态系统,也的确是曾毓群、马斯克这样大佬旗下的巨头公司才能做的事情。因为构建这套生态的门槛极高,需要搞定发电、储能、配电、用电四个环节,还要有巨额资本做支撑。
像是双登股份、南都电源这样体量相比宁德时代较小的公司,虽然能吃到行业增长的红利(如双登股份上半年的AIDC相关业务营收大涨113.1%,成为公司第一大收入来源),但受整体体量约束,难以主导AIDC储能全赛道的游戏规则,更多是作为重要设备与方案供应商参与竞争。
未来入局的新玩家,也会是巨头企业,比如宁德时代在电池领域的最大对手、全球新能源汽车龙头比亚迪。
9月,比亚迪在分析师会议上表示,随着电池产能逐步释放,公司对储能业务未来的发展非常有信心,AI能源解决方案也将成为比亚迪下一阶段的重点方向之一。
不过,像是日韩LG新能源、三星SDI、松下等传统动力电池巨头,可能就没什么机会了。它们还在上个版本,正聚焦于电池产能的扩张,还没形成完整的AIDC战略规划。
那些坐在牌桌上的玩家,有着完全不同的打法。
宁德的打法,前面已经拆解过了,接下来看华为。
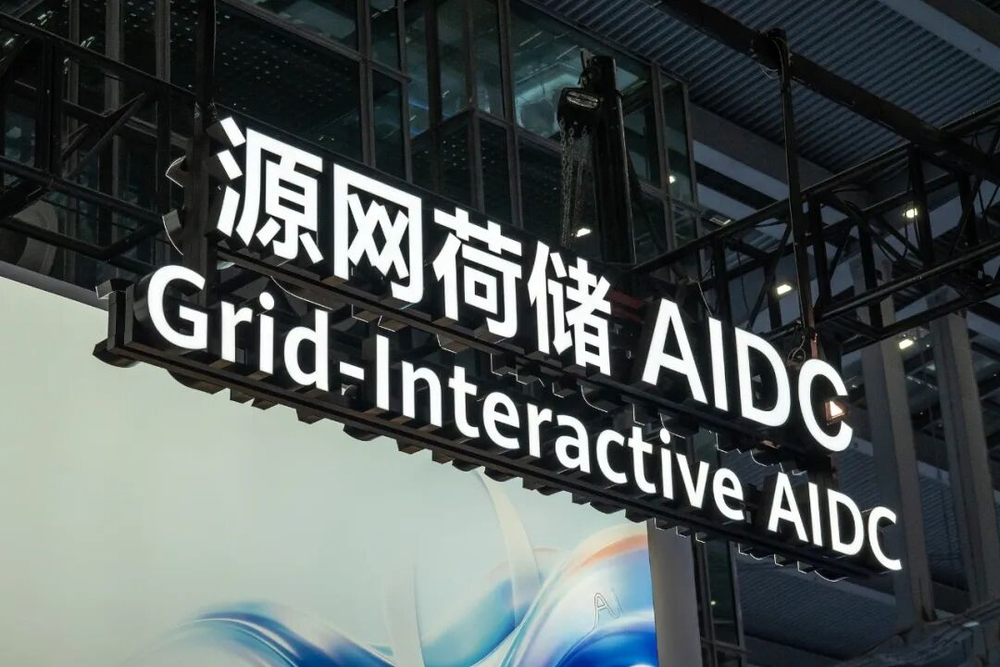
5月,华为推出了“源网荷储AIDC战略”,从目前公开的信息来看,该战略的打法与华为在汽车领域有一些类似,即利用自身技术能力向行业输出技术方案,但也严守不造电芯的边界。
两者甚至连对外口径都颇为相似。在汽车领域,华为的定位是“帮车企造好车”;在AIDC领域,华为则表示要“让每一瓦特产出更多Token”。
在海外,特斯拉也已经切入了这条赛道,而且它的规划也最为科幻。
目前,特斯拉依托Megapack预制舱储能系统,实现了PCS、热管理和系统集成的全栈自研,并在自建的AI训练算力集群Colossus厂区里部署了Megapack配套储能和屋顶光伏,用于平抑算力波动、让电力实现削峰填谷。
不过马斯克野心并不只局限于地面。
去年年底,马斯克放话称,SpaceX将依托星舰与Starlink V3卫星,构建全球首个太空AI数据中心集群,目标是实现每年1太瓦的AI算力部署。按他的设想,太空里太阳能管够、散热方便,是AI算力的天然沃土。
具体哪种打法能笑到最后,现在下结论还太早。但有一组数字,已经给所有玩家画出了一道中短期的行业冲刺线。
中国工程院院士高文认为,只有把电价压到每度0.3元以下,大模型才具备真正的成本竞争力。据媒体报道,2025年底,甘肃产业园区的电价为每度0.48元到0.51元之间。
换句话说,谁能在未来率先把AI用电的成本打到0.3元/度甚至更低,谁的方案就更有竞争力。毕竟对于企业来说,能真正省钱的方案,才是最好的方案。
内容来自 虎嗅,版权归原作者所有。
阅读原文 ↗