
从腾讯三季报谈谈AI投入周期与商业化
腾讯昨晚公布三季报,一方面核心主业稳健,云服务收入增速从21%升至35%,WorkBuddy日活突破千万、近期年化收入超5亿美元;另一方面,调整后经营利润罕见同比下滑6%,单季资本开支激增至814亿元,自由现金流大幅转负至-691亿元,资产负债表由净现金转为净负债。
当常年依靠高现金流运转的互联网巨头主动让AI吞噬利润、甚至动用借款大举前置采购算力,这是意味着老业务增长乏力,还是其AI商业化已经跑出清晰回报曲线?简单谈谈看法。
提示:本文仅为学习思考记录,不构成任何投资建议。
一、对腾讯三季报的解读
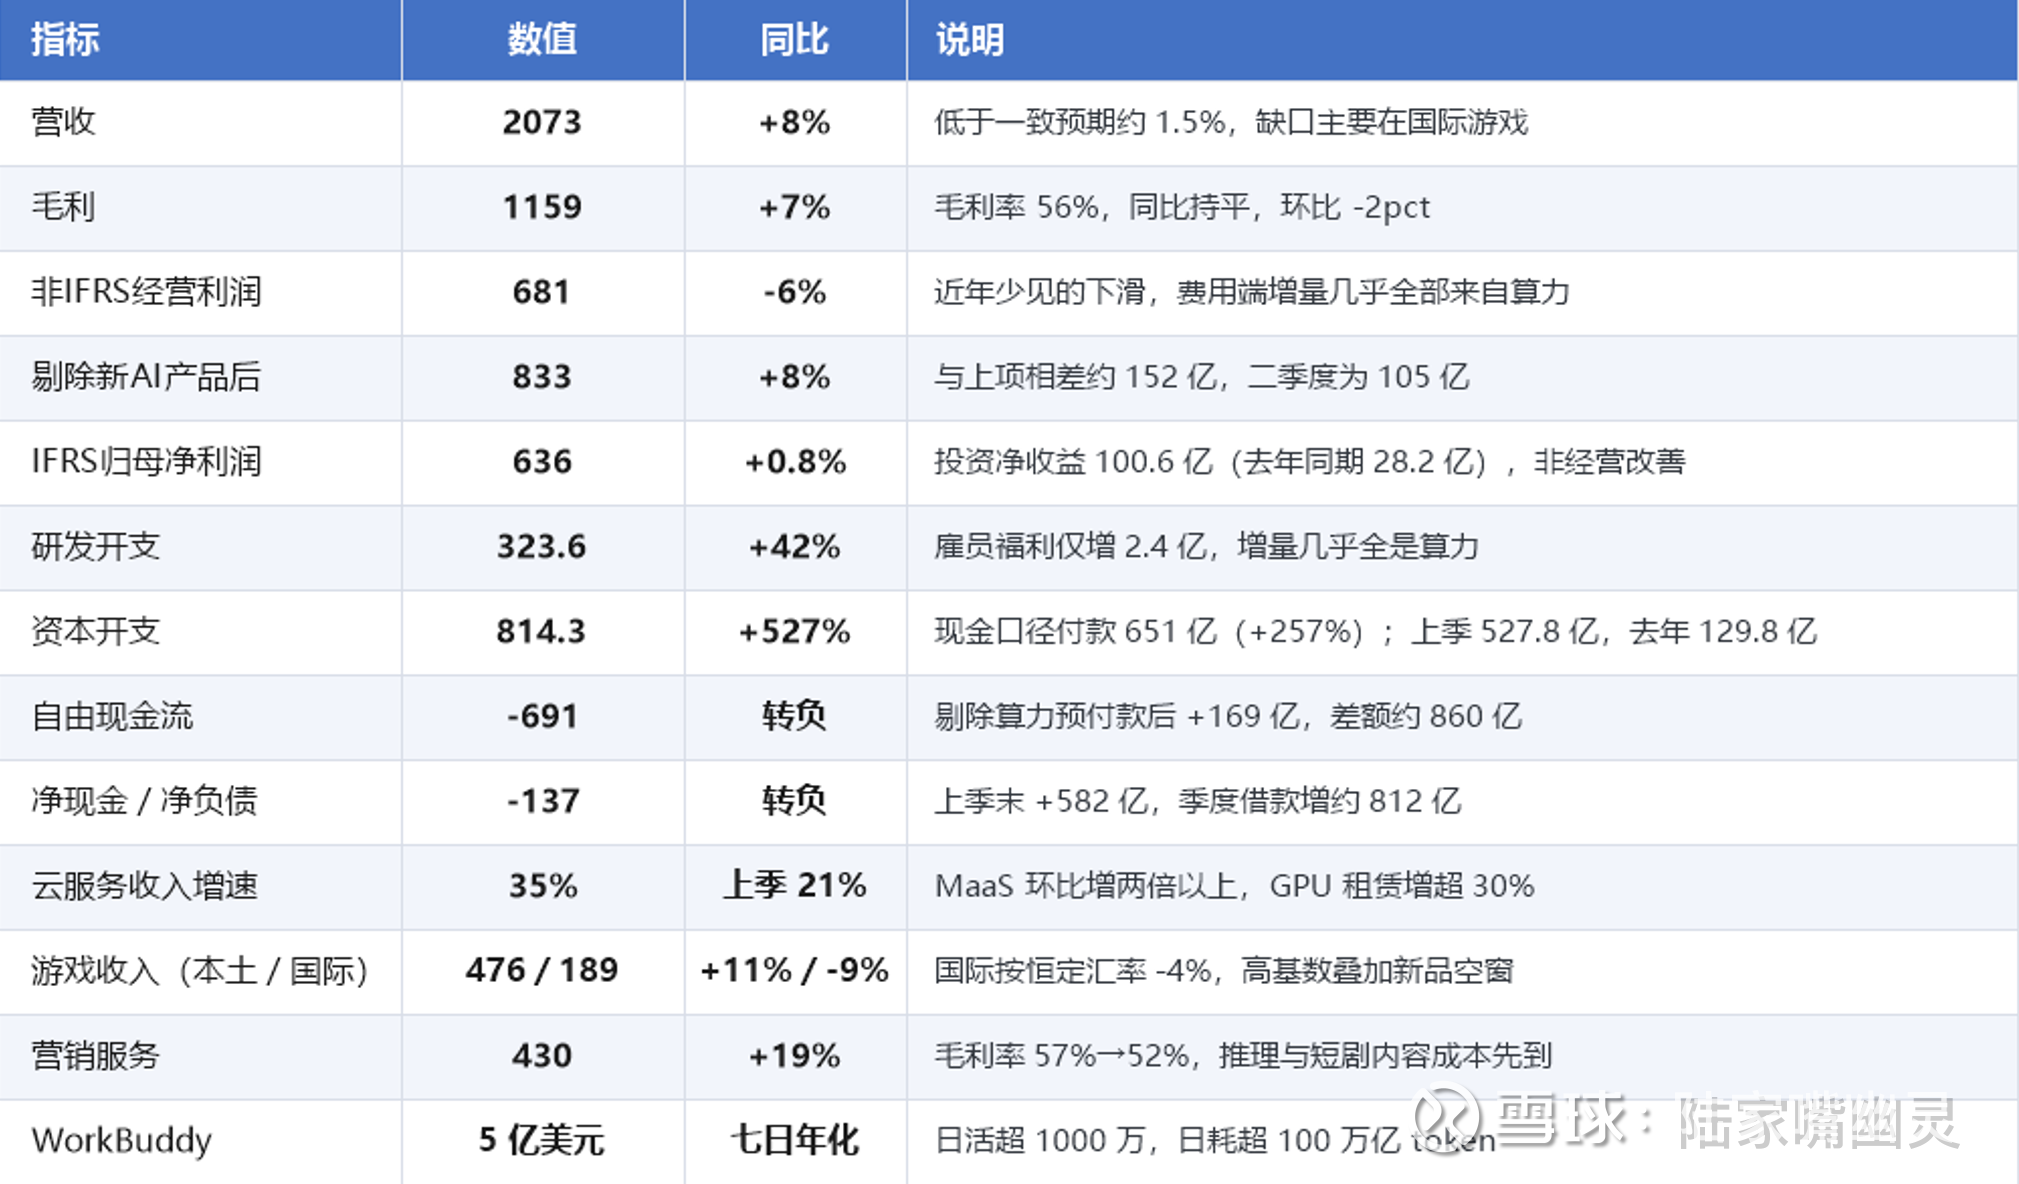
总结核心指标:
1. 核心主业(剔除AI后)
三季度公司实现营收2073亿元(+7.5%),略低于市场预期约1.5%;毛利率约56%,同比基本持平、环比回落约2个百分点。调整后经营利润681亿元,同比下降6.2%,经营利润率从去年同期38%回落至33%;归母净利润665亿元,同比下降5.7%,大致符合预期。
需要注意的是,IFRS归母净利润录得0.8%小幅正增长,主要得益于当季约101亿元投资与公允价值变动收益。
若剔除混元大模型、元宝、CodeBuddy、WorkBuddy及小微等AI产品影响,腾讯三季度调整后经营利润为833亿元,同比增长8%,经营利润率维持在40%左右的水平。两者相减可以看到,AI产品在三季度对经营利润形成了约152亿元的拖累,较二季度约105亿元的拖累幅度环比扩大47亿元。
这点从费用明细里同样可以印证。三季度研发开支同比大增42%至324亿元,占收入比重升至15.6%,但相关雇员福利开支仅同比微增2.4亿元。这意味着新增近95亿元研发费用几乎全部投向模型训练与算力,而没有造成人员冗余。剔除研发后的开支仅增2%,销售及市场推广费用率维持在5.9%的低位。
换句话说,腾讯在传统业务上的费用保持的很好,利润下滑主要源于将利润表让渡给AI研发与推广。
2. 游戏、广告与云业务分化
三大业务分部景气度呈现明显结构分化。增值服务收入983亿元,同比增长2.5%,毛利率同比提升3个百分点至64%,主要受高毛利自研游戏占比提升带动。其中,本土游戏收入同比增长11.2%至476亿元,新一代长青产品矩阵正在成型;季末递延收入达1314亿元,同比增长4.4%。
国际游戏收入则同比下降9.1%(固定汇率下为4%)至189亿元,主要受去年同期高基数及今年买断制新品空窗影响。社交网络收入微降1.5%至318亿元,长视频头部内容排期减少导致付费会员同比下降5%。
营销服务(广告)收入同比增长18.8%,继续领跑核心板块。当前环境下,广告业务能维持近两成增长,靠的是AI推荐算法升级与微信生态闭环变现加深。视频号总使用时长同比增长超20%、广告展示量增长超50%,微信内微短剧入口约80%的广告变现已由AI自动优化插入时点与时长。
不过,广告业务毛利率同比回落4-5个百分点至52%。一方面是AI广告推理及运营成本上升,另一方面是为了在微信内跑通微短剧生态,公司前置承担了较高的独立内容引入成本,短期呈现以成本换增速的特征。
金融科技及企业服务收入同比增长9.4%,毛利率稳定在50%。该板块最大亮点在企业服务中的云业务:三季度云服务收入同比增速从二季度的21%大幅升至35%。在WorkBuddy需求拉动、MaaS收入环比增长超两倍以及GPU租赁收入增长超30%的共同推动下,AI投入正开始向腾讯云收入端实质性转化。
3. 资本开支与净负债
相比利润表,现金流量表与资产负债表的变化更值得关注。三季度腾讯资本开支高达814亿元,占当季总营收近40%,同比激增超5倍,远超市场预计的554亿元。前三季累计资本开支达1662亿元,约为去年同期的2.8倍。
大举算力采购改变了腾讯的现金流状况。三季度公司经营现金流净额骤降至26亿元,扣除资本开支后,自由现金流为-691亿元(若剔除约860亿元的算力采购预付款,则为净流入169亿元)。
股东回报节奏也发生微调。三季度公司回购耗资约70亿港元,较此前显著收缩,印证了公司将资金向AI倾斜的态度。不过截至9月末,腾讯账面仍握有2317亿元现金及等价物、约5054亿元上市股权投资及3972亿元非上市股权投资,归母净资产高达1.21万亿元。
由净现金转为小额净负债并不会动摇财务安全,核心信号在于腾讯的AI基础设施投入已跨过经营现金流自给的阈值,而进入借助债务杠杆前置锁单的阶段。
二、AI三层架构的进度
1. 混元模型分层与低成本推理放量
过去一年多,市场对腾讯AI的疑虑主要集中在基础模型节奏偏慢与缺乏爆款应用。此次电话会上首次用数据证明其模型——应用——入口三层布局已经跑通。
在模型层,重建仅一年的混元团队本月正式推出Hy4,并于Agent Arena测试中位列本土第一,补齐视觉与计算机操作能力。从商业化角度看,同期推出的轻量级模型Hy4 Flash定价仅为旗舰版的二十分之一,在OpenRouter上成为今年发布所有模型中每日Token消耗量最高的产品。
针对低价Flash模型会拉低混合单价、侵蚀毛利的质疑,公司给出了定价分层思路:Flash模型定位为极低成本的获客工具,用来承接免费层和常规高频调用;一旦用户在工作流中遇到复杂长程任务,便会向上切换至高价值旗舰模型。
这种组合让产品得以覆盖需求曲线上的每一个定价节点,而不是陷入单纯的价格竞争。
2. WorkBuddy的网游化商业逻辑
在应用层,成立仅六七个月的WorkBuddy成为本季最超预期的变量。截至目前,日活用户已突破1000万,日均消耗Token超100万亿,按Token用量计已成国内使用量最高的AI应用。
三季度WorkBuddy收入达二季度5倍以上,近七天年化总收入突破5亿美元,已达到推出七年的腾讯会议的两倍以上;自今年6月上线企业版以来,本土前100强企业中已有60%成为其客户。
长期以来,国内SaaS普遍面临付费意愿低、盗版泛滥与按席位收费天花板受限三大痛点,腾讯过去也一直对国内企服市场持审慎态度。但WorkBuddy将AI云端交付与生产力全套功能(文档、数据分析、项目管理、编程)整合后,改变了软件变现的底层结构。
管理层也将它类比为当年网游的演进路径:云端实时算力交互天然阻断了盗版,而低门槛固定订阅+按Token用量计费的模式,本质上等同于网游的免费准入+道具按需付费。企业员工先通过低门槛进入体验,随着工作流深度依赖不断追加算力消费。
加上公司派驻部署工程师帮大企业打通业务场景、并与企微深度集成,这种按消耗量弹性放大的模式,正在打破传统国内SaaS的收入上限。
3. 微信小微的成本与生态
如果说WorkBuddy主打B端生产力的深度,那么内嵌于微信的个人助手小微则瞄准C端入口的广度。自6月启动测试以来,小微日活已达3000万,同时公司大幅削减独立应用元宝的买量投放,将其重心转回AI搜索等。
市场此前最担忧微信接入14.5亿月活用户后,庞大的推理算力成本会压垮利润表。电话会上算了笔账:小微采用的是专为微信生态定制的轻量级视觉语言模型(VLM),而非动辄调用万亿参数的通用模型;即便未来向全部14亿多微信用户全面放开,单季运营成本仍将低于年初元宝的投入。随着算力推理效率逐年成倍提升以及未来部分负载向手机端侧迁移,服务全民的边际成本可控。
在变现路径上,小微并不急于向普通用户收取高昂订阅费,而是作为微信现有数千亿元年收入体系的放大器:短期通过精准内容与商品分发拉动广告及微信小店闭环交易,中期通过智能体对智能体的撮合服务向小程序商家收取分成。
管理层判断,若能借此在微信庞大的存量收入基数上撬动10%-20%的增量,就能产生可观的利润回报,且这一商业验证窗口预计将在未来6-12个月内变的清晰。
三、资本开支与算力约束
在海外科技巨头普遍面临资本开支何时见顶的拷问时,腾讯在电话会上给出指引:大额算力预付款流出已经见顶(想要的长期合同基本签完,部分受环境变化取消的合同甚至可能带来预付款现金回流);按约单季650亿元资本开支口径看,当前也已处于峰值,26年余下时间及27年将在峰值附近波动,进入28年后有望迎来明显回落。支撑28年财务表现出现拐点的逻辑有三个:
第一是基础设施复用:26-27年集中建成的算力集群相当于一次性建好的Token工厂,后续无需推倒重来即可持续用于新一代模型训练与推理生产;
第二是硬件采购价格回归常态:今年以来存储组件价格增长不仅推高了AI基础设施造价,还向腾讯核心业务的服务器成本端传导,目前已通过严格控量抑制了部分涨势,预计28年硬件采购单价将较26-27年高位显著回落;
第三是算法与系统效率:固定GPU容量下,单位算力的Token产出正逐年成倍提升,从而改善单位算力的折旧回报率。
另外针对算力持续收紧问题,电话会回应无论是自建还是租赁,高端算力均面临约束,影响前沿模型的训练节奏,下一代混元大模型的推出可能需要更长周期。但值得注意的是,限制对腾讯云35%高增速及下游AI应用商业化的冲击,或许远比市场担忧的要小。
核心原因在于训练与推理对硬件的要求已经发生分化:当前驱动云收入与WorkBuddy放量的是推理需求,而像Hy4 Flash这类经过优化的轻量模型,已经能够高效运行在本土算力上。同时,WorkBuddy供应来源高度多元化,既调用自研混元,也接入国内各大开源厂的算力池。
长期来看,随着国内算力供应链加速补位推理环节,硬件端对应用层变现的掣肘正在边际减弱。
四、总结
腾讯的AI叙事已经告别了观望期,正步入用真金白银换算力、换产品位置、换商业闭环兑现期,而它在代际技术切换中也不可避免会面临账面上的阵痛。不过云业务提速、WorkBuddy放量以及小微清晰的成本路径,证明这笔投入正转化为业务资产。
后续几个指标值得关注:
第一,WorkBuddy的付费转化率与单位经济效益改善节奏,在百强企业高渗透的基础上,按Token计费模式能否持续放量并逐步收窄新AI业务的利润拖累;
第二,27年现金资本开支与算力预付款的边际变化,验证季度650亿元左右的现金投入是否如管理层预期见顶回落,以及随着DRAM涨价周期消化和微短剧起量,广告与核心主业毛利率能否企稳回升;
第三,小微在未来6-12个月内推广进度与商业化乘数兑现情况,同时跟踪国内算力供应链在推理端的承接效率及下一代混元模型的训练交付周期。
每一轮重大技术跃迁的早期,拥有庞大存量利润的巨头都会经历用旧主业滋养新引擎的过渡。短期利润收缩难免引发市场博弈与扰动,但只要核心主业现金流基本未损、资本开支周期有明确边界,当新AI产品收入曲线在未来逐步跨过算力折旧与研发费用的峰值,利润弹性的释放往往只是时间问题。
$英伟达(NVDA)$ $腾讯控股(00700)$ $阿里巴巴(BABA)$
本话题在雪球有155条讨论,点击查看。
雪球是一个投资者的社交网络,聪明的投资者都在这里。
点击下载雪球手机客户端 http://xueqiu.com/xz]]>
内容来自 今日话题 - 雪球,版权归原作者所有。
阅读原文 ↗