
不止守基本盘:腾讯游戏正成为AI 战场的“海军陆战队”
抛开大模型层面的技术进展不谈,市场对腾讯游戏的核心关注点之一在于:这块公认的现金牛业务,能否在AI重构产业的时代里,继续坐稳集团业绩基石的位置。
此前马化腾曾提出的 “陆军 + 海军” 战略框架,陆军负责筑牢基本盘、输送稳定现金流,海军负责攻坚新赛道、拓展技术边界,二者协同构成集团的长期战力。
过去,腾讯游戏被很多人惯性认为是 “陆军” 角色 —— 作为成熟现金牛业务,为集团 AI 研发持续输送粮草。
但进入 AI 产业周期,格局已变。AI 浪潮下就是要 “陆战变海战,陆军变海军”,核心业务不能死守陆地,必须转变技能上船应战。
而游戏业务正是最鲜活的例子:从单一现金牛升级为混元大模型的核心实战应用场,坐拥全栈 AI 玩法、工业化管线与底层引擎生态,既能守牢业绩底盘,又能冲锋技术新边界,已成为腾讯体系里攻守兼备的 “海军陆战队”。
不少投资人也意识到,藏在财报水面下的游戏AI布局,是腾讯参与全球AI竞赛的隐形底牌——它既是托住当下业绩的安全垫,也是推动未来价值重估的核心催化剂之一。
AI重塑游戏产业,腾讯基本盘韧性十足
AI正系统性拉低游戏开发门槛。
过去一款中重度射击游戏需数十人团队打磨数年,如今依托AI工具与引擎插件,中小团队可将美术资产、基础玩法研发周期压缩数倍,数月就能拿出可玩成品。
产能释放带来全行业供给爆发。
2025年,Steam全年新游数量首次突破2万款;同年,Google Play与App Store分别新增约15万款和5.53万款游戏,同比增长45.9%和11.4%。到了2026年,Steam新游发行仍在提速,截至10月中旬,新游数量已经超过上一年全年水平。
与此同时,用户增长红利逐步消退。
Newzoo数据显示,2026年全球玩家将达37亿、付费玩家16.5亿,但渗透率与转化率预计2029年趋于平缓,行业从增量扩张转向存量挖掘。
供给爆炸叠加用户见顶,市场担忧不无道理:当游戏同质化竞争加剧,腾讯游戏的收入基本盘会不会被分流?
这正是此前游戏业务估值承压的核心隐含假设。
但最新Q3财报用业绩给出答案:供给冲击下,腾讯游戏的基本盘韧性反而更加凸显。用财报的话说是,游戏等核心业务保持蓬勃稳健,多款长青游戏的日活跃账户数创下新高。
财报显示,2026 年第三季度,本土市场游戏收入 476 亿元,同比增长 11%,靠长青产品与新品类双轮驱动,多款头部及新品游戏日活跃用户数创下历史新高。国际市场收入 189 亿元,同比下降 9%(固定汇率口径降 4%)。
本土市场凭借长青产品《王者荣耀》《三角洲行动》等长青产品生命周期持续拉长,《无畏契约:源能行动》《王者万象棋》等产品接档稳定,游戏基本盘表现稳健。
市场争议的国际市场增速回落,本质是高基数下的阶段性回调,去年 Supercell 旗下产品借社交传播集中爆发、《消逝的光芒:困兽》上线集中释放增量,抬高了对比基准,而非业务失速。
横向对比来看,国内头部出海厂商世纪华通(旗下点点互动)、海外大厂 EA、Take-Two 的同期海外业务增速均出现不同程度的环比放缓,核心共同受上年高基数、全球买量成本上行的影响,对应全球游戏大盘已从 2025 年的高增长步入常态化增长区间。
拉长五年周期看,腾讯游戏全球竞争力持续强化:国际市场收入增速已连续五年跑赢全球大盘,占比从2021年的26.1%升至2025年的32%,绝对规模五年增长70%。国际市场已从补充增量升级为系统性增长引擎。
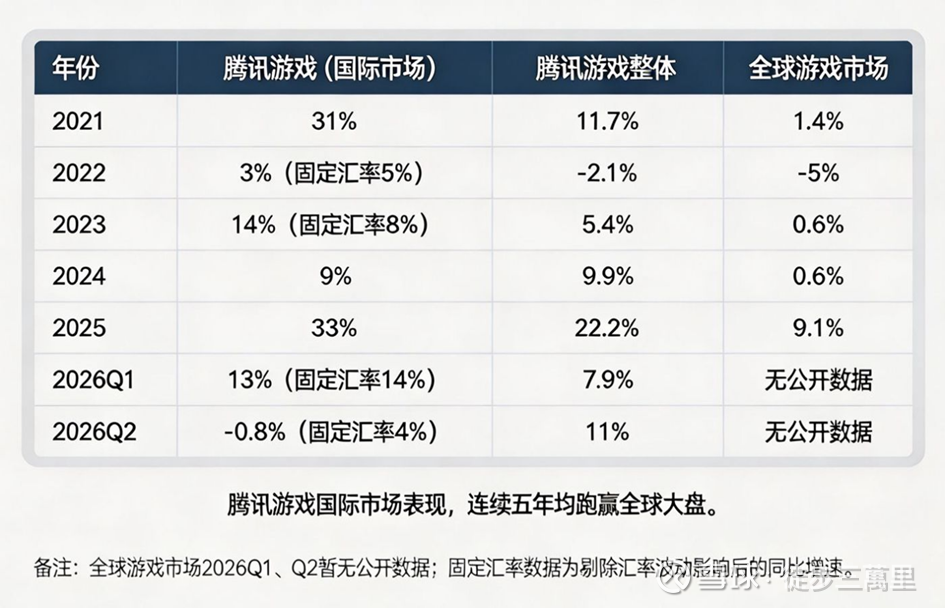
核心单品表现依旧坚挺:据 Appmagic 统计,《PUBGM》8月收入1.099亿美元,位列全球移动游戏收入榜第3;《VALORANT》月位居六大欧美市场PC收入榜第2,西方核心市场变现能力稳固。
同时腾讯持续拓盘休闲赛道,通过Supercell收购Metacore、领投土耳其Flow Games等动作,搭建多品类跨地域休闲矩阵,对冲重度品类周期波动,夯实长期增长底盘。
简言之,供给过剩时代,游戏产业等竞争核心已从做游戏的速度转向精品的长期生命力。腾讯凭借IP沉淀、工业化能力与AI提前布局,在存量竞赛中占据有利位置。
游戏为何是AI竞赛的最佳“练兵场”
当下的现实是,全球科技与游戏巨头,全都把游戏当成了AI竞赛的核心战场。
尤其2026年,全球游戏产业对AI的态度完成关键转向。全球科技与游戏巨头纷纷集体下场。
硅谷头部厂商纷纷推出游戏 AI 产品,头部大模型公司加速验证模型的游戏落地能力: Anthropic 发布的 Claude Fable 5.2 已能从零生成完整可玩的 3D 射击游戏 Demo,覆盖建模、逻辑、交互全流程,成为大模型攻坚游戏生成赛道的标志性进展;游戏正在成为检验一款大模型是否领先的benchmark。
其余厂商也陆续在多智能体协作、工业化内容生产方向落地突破。
游戏厂商层面,海外KRAFTON、索尼均将AI升至公司级战略,国内网易、三七互娱等也从工具、管线、投资多维度深度布局。
为什么所有人都盯上了游戏?
答案藏在技术等本质里。AI的终局是通用智能,而游戏是最接近真实世界的模拟沙盒。游戏自带复杂交互、多模态数据、强决策博弈、实时反馈闭环,几乎覆盖了自然语言理解、逻辑推理、多智能体协作、3D 生成等所有 AI 核心技术方向。
相比纯实验室训练,游戏的真实用户反馈与复杂环境,能让AI快速完成“落地-验证-迭代”的正向循环,是打磨通用AI能力的绝佳试验场。
全栈AI布局抢占行业定义权
在这场全球游戏 AI 竞速里,腾讯的位置,比大多数人以为的更靠前。区别在于:多数厂商还在单点突破,腾讯已经完成了从认知体验、生产落地到底层引擎的全栈布局。
今年8月科隆游戏展Gamescon Dev开发者大会,行业已全面聚焦落地实践,首次分设“AI for Gameplay”“AI for Production”两大专题。而这和腾讯2023年提出的“Ai in Game”和“AI for Game”战略路线,如出一辙。
1. 体验层:亿级用户打磨AI交互能力
AI in Game层面,AI早已落地到亿级玩家日常,是腾讯打磨用户端AI交互的核心路线。
《王者荣耀》“灵宝”每日玩家调用率80%,《王者万象棋》“灵宝AI”,新玩家使用率超95%,玩家满意度85%,有效提升新游留存。《王者》张大仙AI解说直播间5分钟深度留存提升7.7%。
《和平精英》AI NPC累计体验用户达1.67亿,最高日活1770万,玩家麦开率近75%,已从指令工具升级为具备长期记忆、情感反馈的社交伙伴。
此外,AI教练、电竞AI解说等多场景规模化落地,加上GIGA通用智能体的前沿研究持续产出顶会成果,海量场景与用户数据持续推动AI能力快速迭代。
2. 生产层:工业化管线锤炼AI工程能力
如果说体验层验证AI的用户价值,生产层则锤炼AI辅助下的工业化落地能力。
过去游戏资产生产是典型的人力密集型环节,原画、建模、动画分属不同团队,流程割裂、标准不统一、返工成本高,重度内容的工业化产能长期是头部厂商的专属门槛。
而腾讯的 AI for Game,早已从零散的单点提效工具,升级为一套可复用的全链路工业化管线。
光子打磨四年的 LAP “拉普” 平台,核心价值不止是把部分资产生产周期从周 / 月级压缩到天级,更在于它打通了 2D 生图、3D 建模、动画验证的全流程,统一了数据标准与工业规范。
这让 AI 生成内容无需大量人工返工就能直接接入研发管线,把分散的 AI 工具整合成了标准化的资产生成流水线,为行业提供了 AI 工业化生产的可参考范式。
Motus AI 作为国内游戏行业较早落地的全流程 AI 动画管线,解决了行业长期存在的动画生产痛点。
如今它覆盖从骨骼生成到动作精修的全环节,已落地近百款业务、覆盖旗下核心产品,把动画生产从 “重度依赖专业人力” 的手工模式,升级为 “AI 主导 + 人工校准” 的工业化模式,显著降低了高品质动画的制作成本与准入门槛。
3. 引擎层:底层卡位定义AI时代开发标准
最具长期壁垒的布局在底层引擎。
腾讯已搭建“闭源重工业+开源长尾”的双层生态,着手定义AI时代的开发标准。
游戏引擎是行业的 “工业母机”,是规则竞争的核心阵地,腾讯通过双层布局同时攥住当下高端标准与下一代 AI 入口: 一边是早年投资 Epic Games 深度绑定 UE 生态,守住高端工业化阵地。
另一边是 2026 年 8 月腾讯领投为Godot商业技术服务支持的W4 Games,卡位开源引擎 AI 红利。
当前Godot在全球游戏创作赛事中作品占比已超Unity,高收入产品数量三年增长数十倍,崛起势头明确。
更核心的是,混元Hy4深度适配主流引擎,专项评测能力最高提升19.1%;光子推出开源AI原生引擎“天工引擎”,围绕AI自主操作重构引擎底层架构。
这意味着腾讯已从工具使用者,逐渐转向下一代开发标准的定义者,底层能力最终将反哺集团整体AI竞争力。
游戏AI产业探索也将重构腾讯价值锚
回到资本市场,这一切业务创新探索,该值多少钱?
截至11月中旬,腾讯滚动PE约13倍,处于近十年估值分位底部,较十年中位数低近40%。
客观说,当前市场仍以消费互联网旧框架定价,将游戏视作周期型业务、AI投入算作成本,并未将游戏AI技术资产计入长期价值,显著低估了重估空间。
从资本逻辑看,游戏AI将从三个维度重构腾讯的价值锚:
第一,游戏业务估值中枢有望上移。
AI既通过体验创新持续拉长产品生命周期——尤其是《王者荣耀》《和平精英》这类长青头部产品,相当于用AI给产品拉长活跃期,打破了传统游戏“上线-峰值-衰退”的固定周期曲线,持续抬升用户留存与付费天花板。
又通过生产端提效优化研发成本结构,推动游戏业务从“内容驱动的周期型业务”向“技术+内容双驱动的成长型业务”升级,稳定性与成长性双重提升,理应享受对应的估值溢价。
第二,技术外溢强化科技属性。
游戏场景验证的大模型、智能体、3D生成等技术,可向广告、云服务、工业仿真等多场景迁移。游戏是腾讯AI最大的实战训练场,沉淀的通用技术能力是集团AI商业化的核心基础,其价值不应被埋没在游戏业务中。
第三,全球竞争力带来长期溢价。腾讯已跻身全球游戏AI第一梯队,从认知框架输出到技术落地均处于领先。
美银证券此前发表研报指出,有更多理由看涨腾讯,维持为行业首选,重申 “买入” 评级,目标价 780 港元。
该行认为,人工智能并非单一产品之战,而是一场靠生态规模、执行力及持续投资取胜的多年策略战。腾讯今年以来在模型及算力上迅速追赶,或标志重要转折点。
拉长产业周期看,全球游戏工业的竞争规则正在改写:过去拼研发规模与资本投入,未来拼的是更适配AI的生产工具体系与技术生态。
这一轮浪潮中,以腾讯为代表的中国游戏企业,正从全球市场的产品参与者,转变为下一代游戏生产方式的定义者,参与搭建行业技术基础设施、影响产业标准。
这,才是财报冰山之下最具想象空间的长期故事。
$腾讯控股(00700)$ $港股通科技ETF华夏(SZ159101)$ #腾讯控股:Q3资产开支大超预期# @雪球创作者中心 @今日话题 @ETF星推官
本话题在雪球有209条讨论,点击查看。
雪球是一个投资者的社交网络,聪明的投资者都在这里。
点击下载雪球手机客户端 http://xueqiu.com/xz]]>
内容来自 今日话题 - 雪球,版权归原作者所有。
阅读原文 ↗