
保险价值排行(第8期):四季度利润压力可能更大!
1、单季亏损的原因
5家保险公司,太保、平安、国寿、新华、人保,我们计算5家合计净利润的话,2026年三季度的单季亏损已经达到408亿,去年三季度(2025Q3)的单季盈利是2478亿。
这一里一外差异巨大!
我把5家保险公司最近两年的单季利润,和沪深300的季度涨跌做了一个关联分析,看下图:
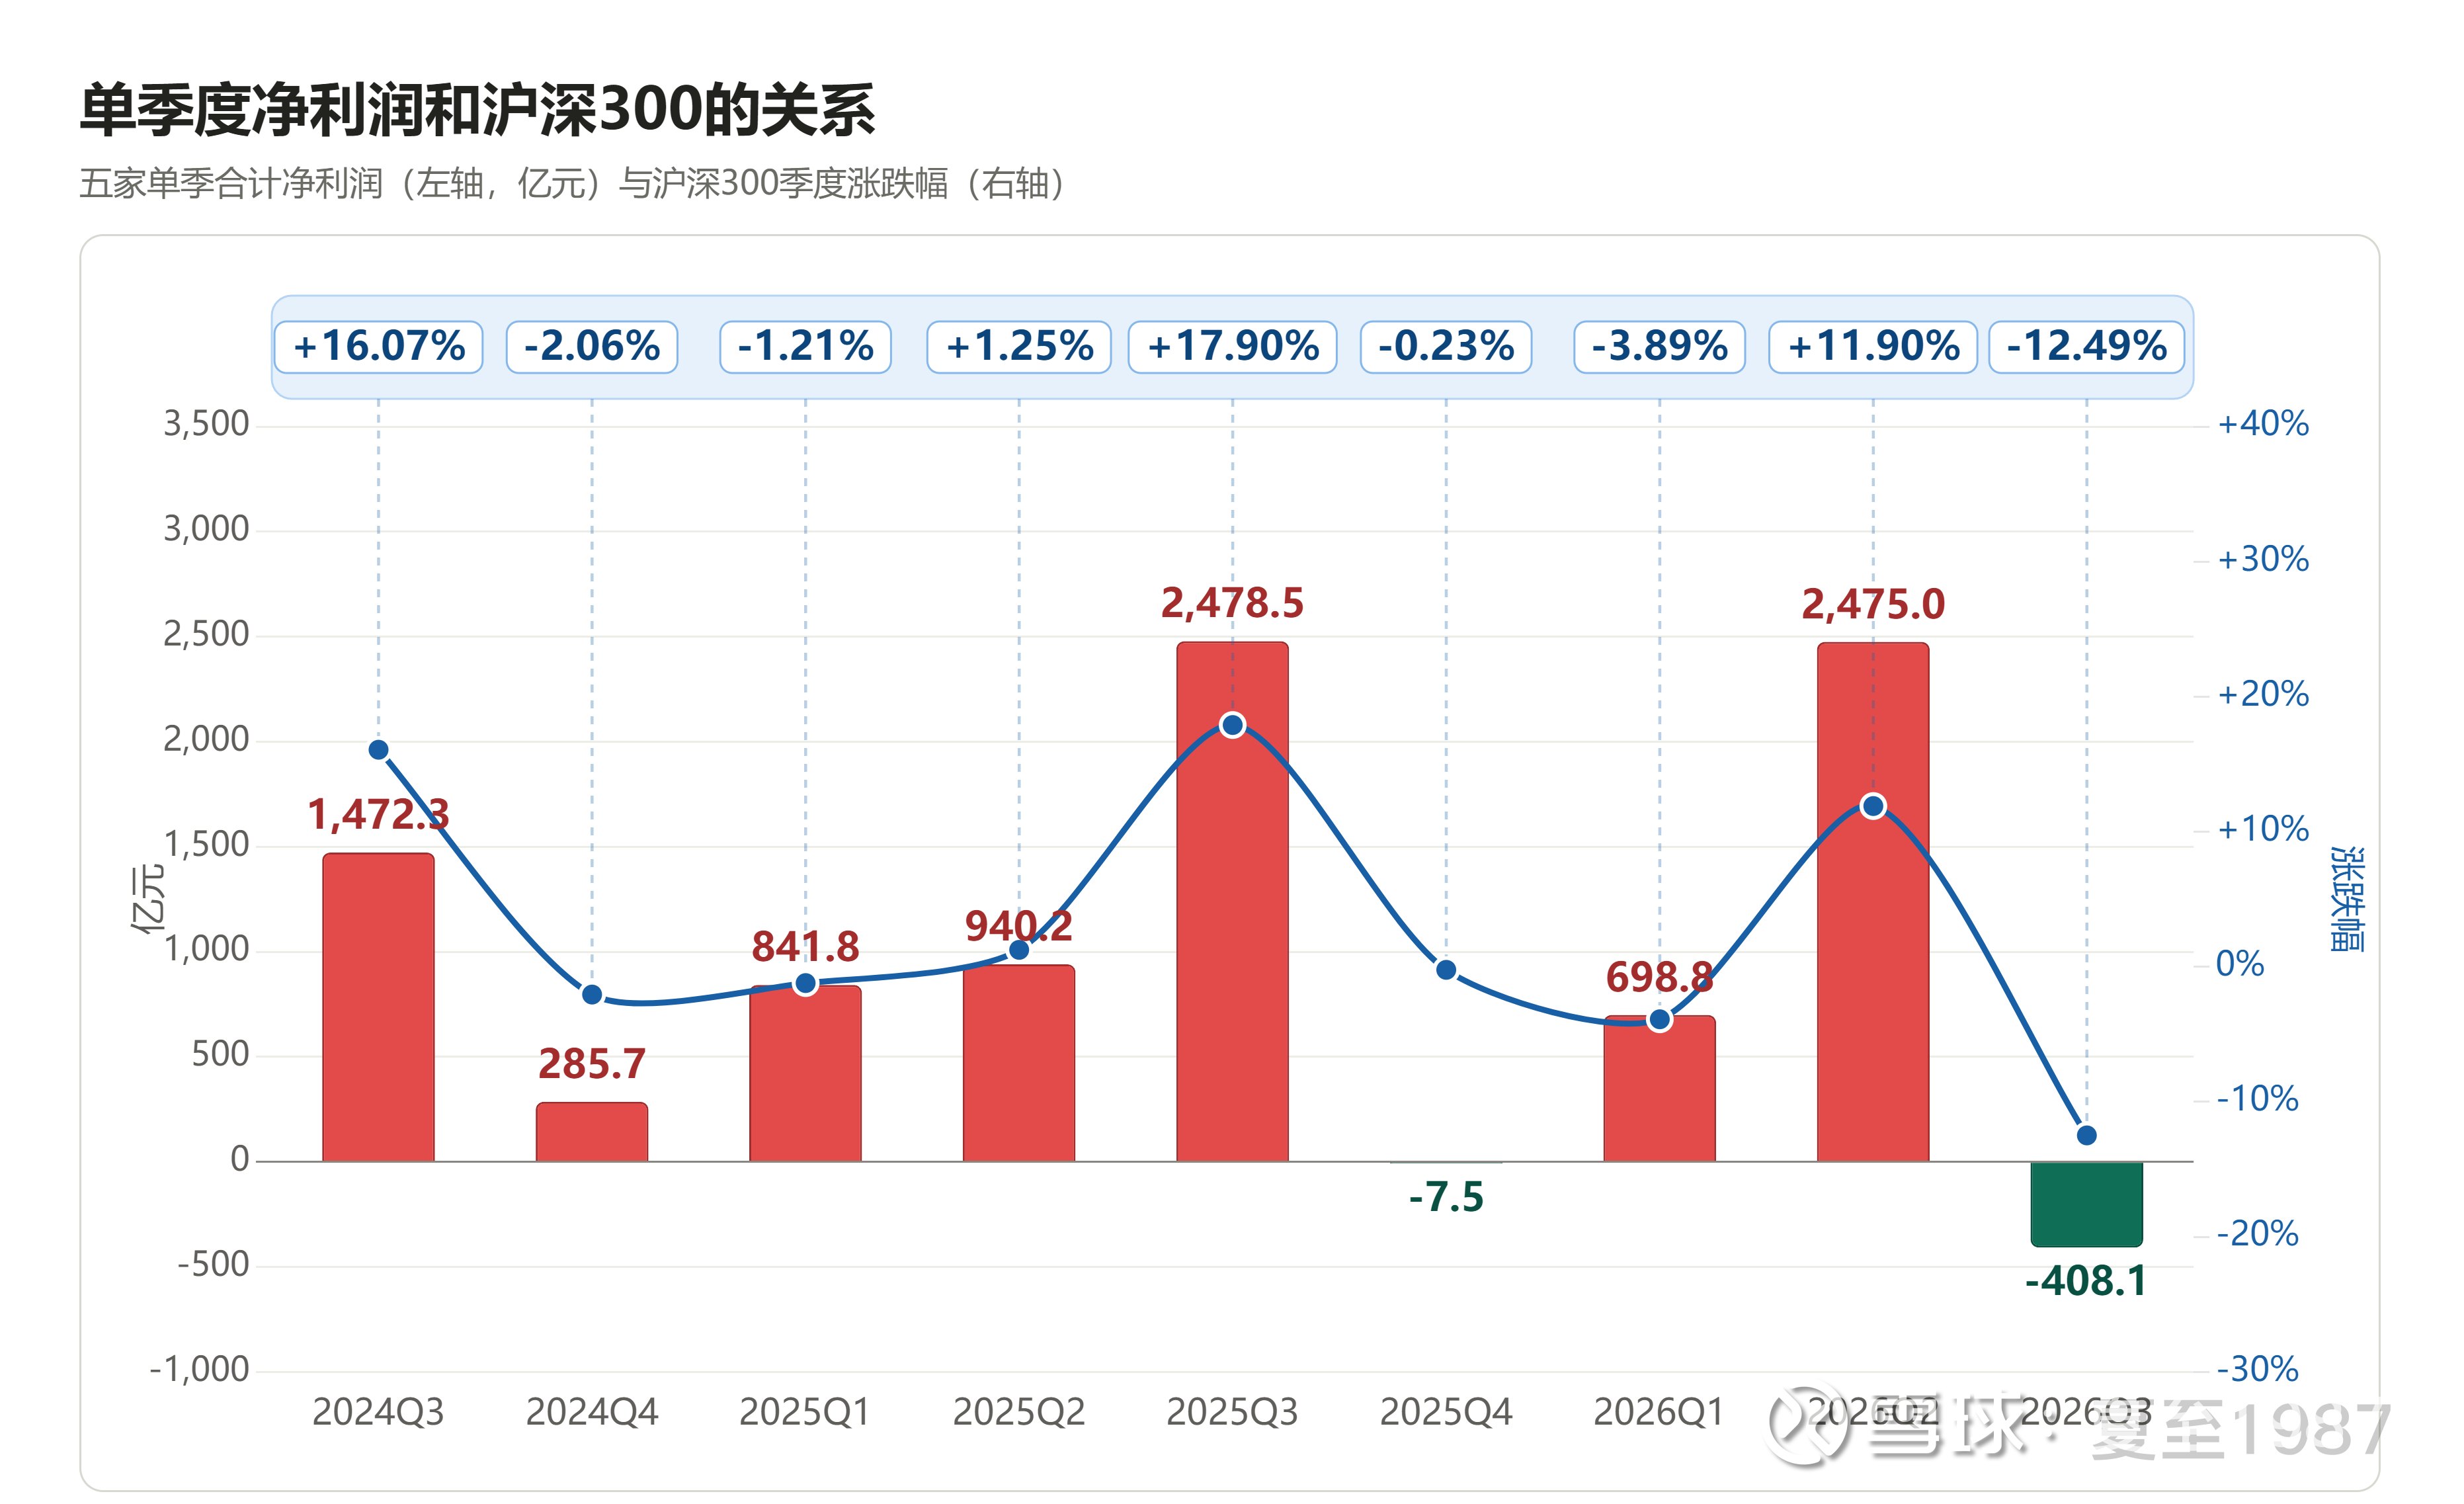
蓝色标签是沪深300的涨跌,比如24Q3就是+16.07%,24Q4就是-2.06%。
可以看出相关性非常明显,盈利最多的季度正好就在25Q3,沪深300涨了17.9%,5家保险公司的合计利润高达2478亿。今年二季度沪深300的涨幅也不错,当季利润合计2475亿。
而今年3季度和去年正好是反过来的,沪深300跌了-12.49%,直接导致5家保险公司亏损了408亿。
到目前为止,今年4季度沪深300的跌幅已经来到-8.6%,可以想象,4季度保险公司的利润依然不会乐观。
这是表观利润层面的逻辑。
分公司比较的话,因为各家保险公司的规模不一样,国寿的净资产有6600亿,新华只有1390亿。
所以我们将沪深300的单季涨跌幅,和5家公司的单季ROE做个对比:
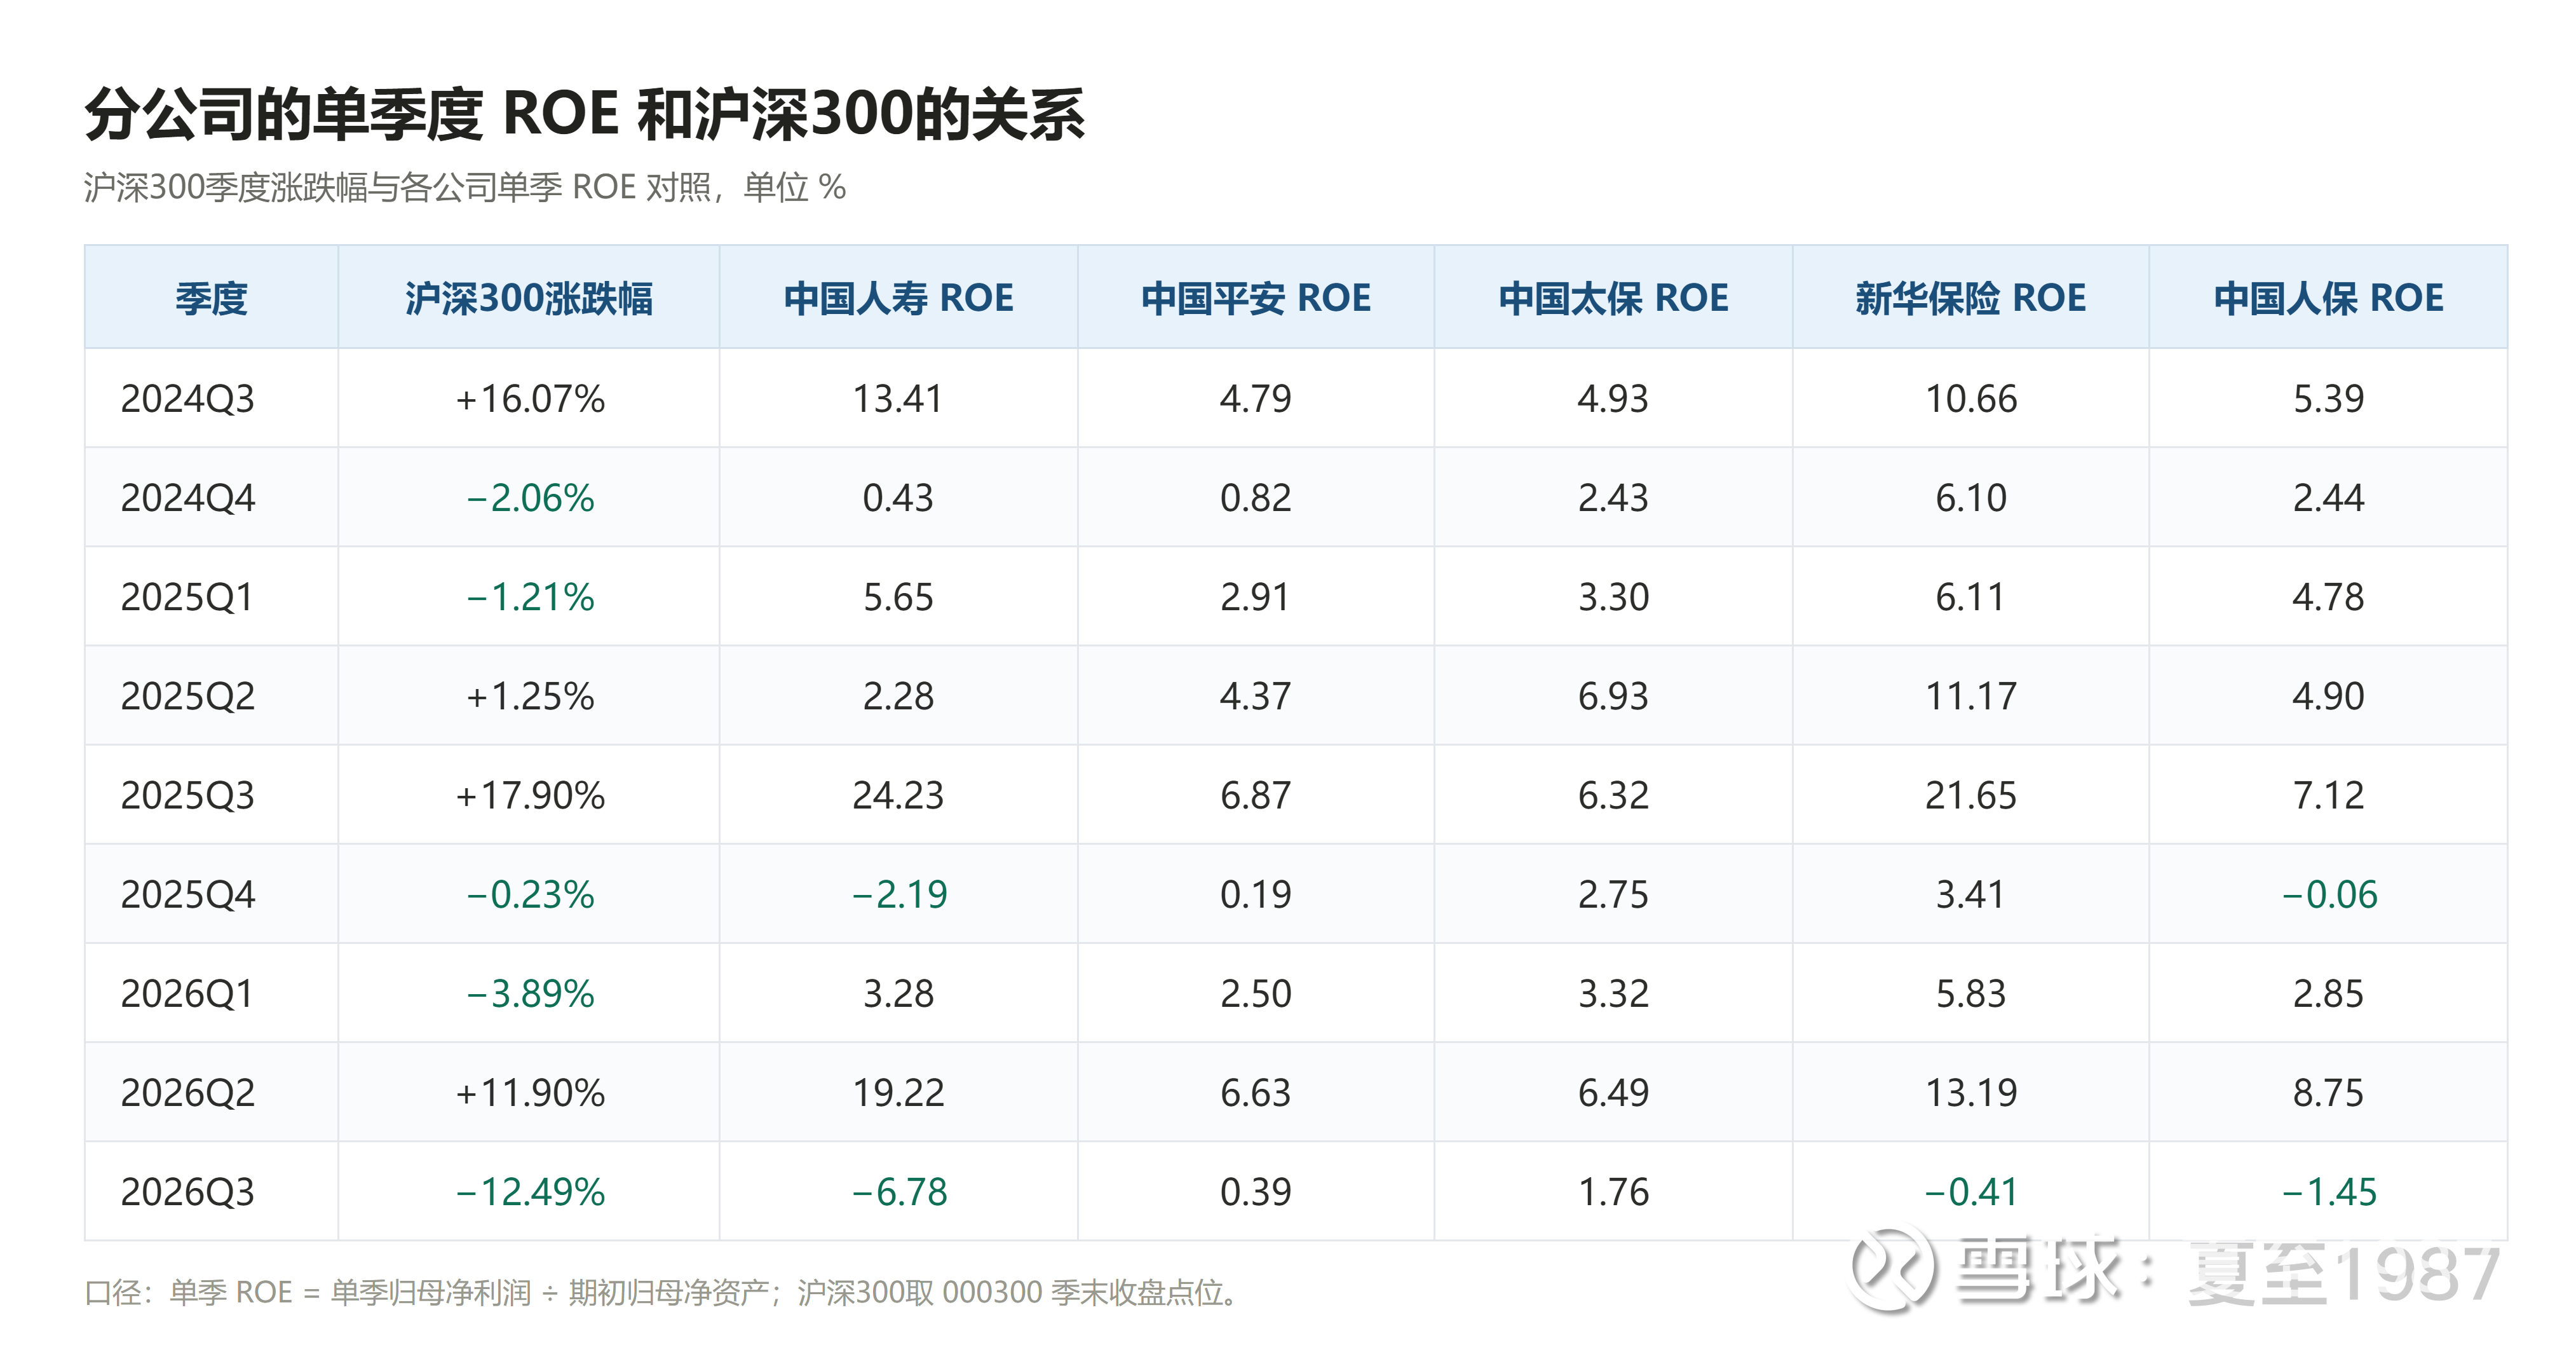
可以看出,随着沪深300的波动(可以代表权益市场的波动),国寿的ROE涨跌幅明显更大,而且是5家里面最大的,高点24.23%(2025Q3),低点-6.78%(2026Q3)。
我测算后的结果是,沪深300每涨跌一个百分点,国寿的ROE涨跌幅达到0.9%!
新华保险排在第二,沪深300每涨跌一个百分点,影响新华ROE的涨跌在0.56%。
5家公司做个排名:
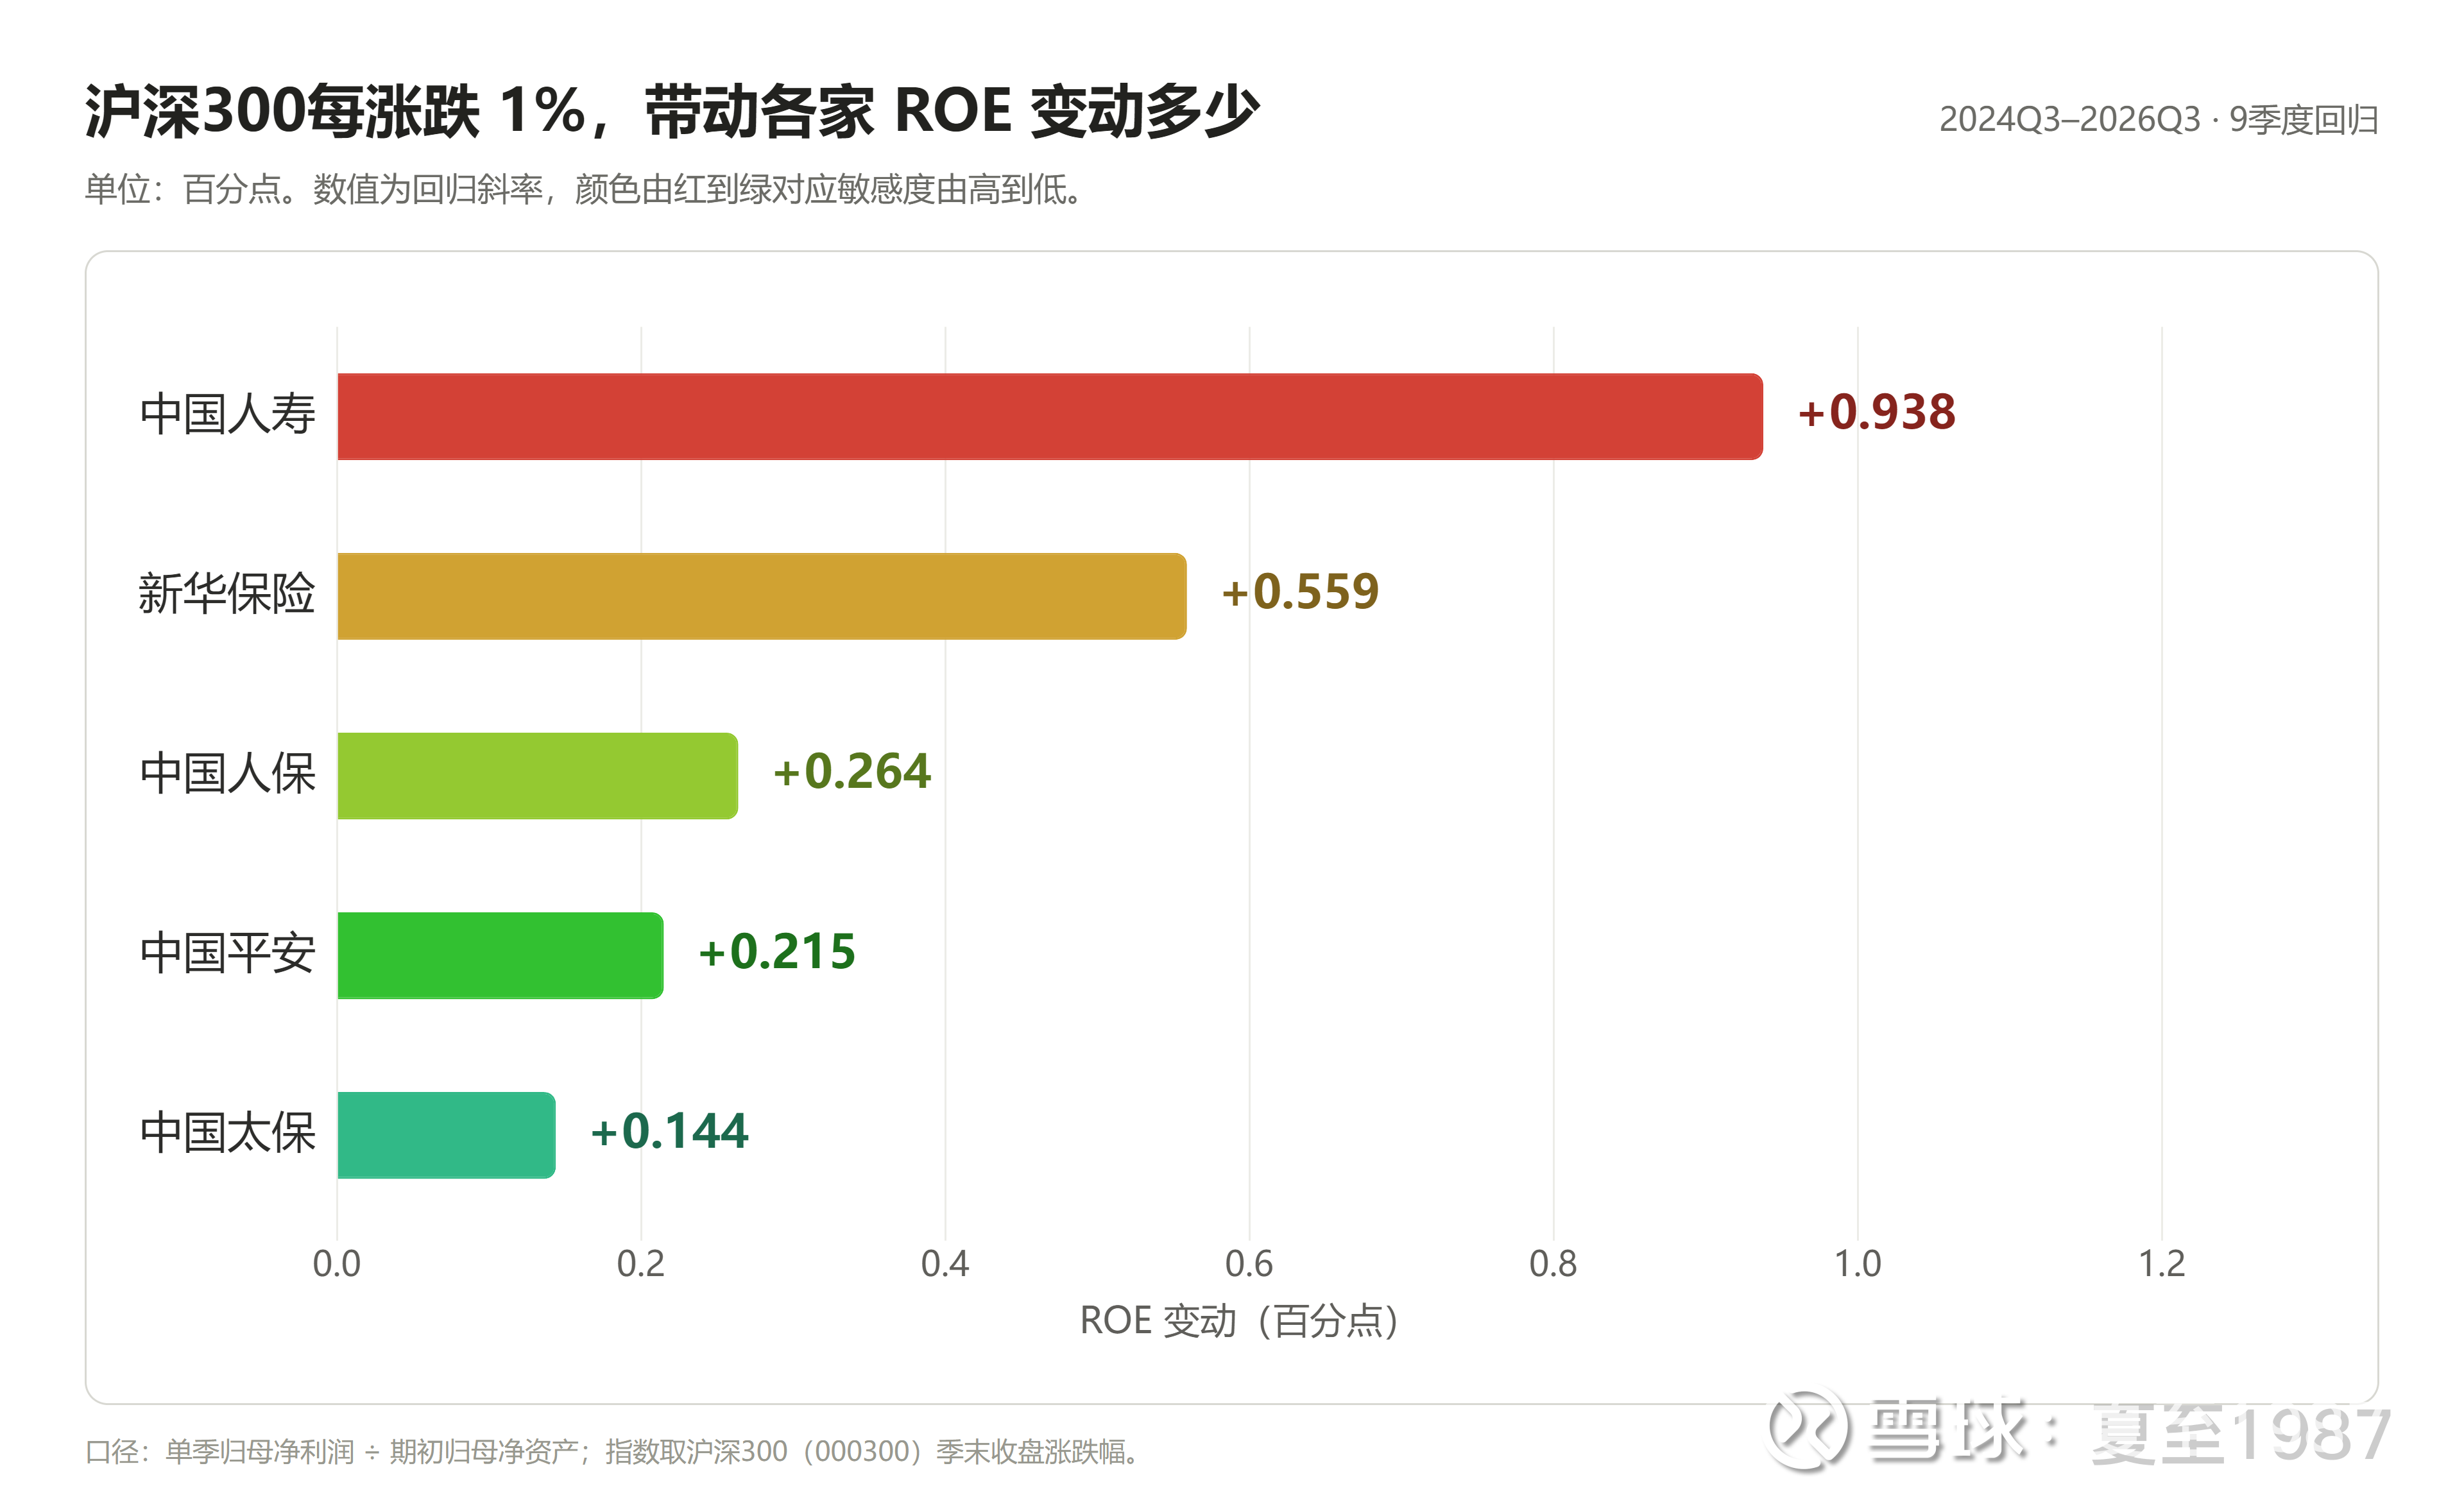
如果单纯看弹性的话(市场涨跌对保险公司利润的影响),人寿最大,新华次之。
弹性最小的是平安和太保。
为什么同样是保险公司,市场表现对利润的影响差异这么大?
一个是看保险公司有多少比例的资产,投向了权益,新华和国寿两家的权益配置比例是最高的,股+基的配置达到25%和19.1%。
第二一个是,会计处理上的不同。保险公司的权益资产可以放在FVTPL,也可以放在FVOCI,FVTPL就是公允价值的变动会直接影响当期的损益,而FVOCI只影响其他综合收益(只影响净资产,不影响损益)。FV就是Fair Value(公允价值),影响PL(Profit和Loss,也就是净利润)的,记作FVTPL。影响OCI的(Other Comprehensive Income其他综合收益),记作FVOCI。几家公司对比,国寿的FVTPL占比很高,权益的涨跌对利润的影响更大。
最后就是看各家保险公司配置的风格了。有的在成长和科技里面多一些,有的可能就是偏保守的,目测国寿二季度大赚,三季度亏接近450亿,就有很大部分是这个原因导致的。
据此我们可以做个判断。
按现在的市场行情演绎下去,国寿四季度的利润压力可能是最大的,新华、人保次之,平安、太保的报表利润会相对稳健。
这么多年观察下来,我感觉市场还是非常看重保险公司的弹性的。
但客观的说,这个季度赚了,下个季度市场转差就可能马上亏回去,这个季度挨打,下个季度可能吃大肉,利润只是表象。
所以我自己对公司估值的时候,更关注保险业务本身的发展,或者EV、CSM增长这些不太受单季度利润影响的内含价值指标,或者说行业内正在发生的长期变化(政策、市场利率等)。
2、基本面的变化
保险公司的业务分寿险和财险两个部分。
先看寿险。
2026年的增长,需要和2024年和2025年的情况对照起来看:
2024年是保险业务复苏的第一年,各家公司新业务价值NBV普遍高增,从国寿的24.3%,到人保的114%,增长主要是新业务价值率驱动的,代理人规模在2024年只是企稳,保费规模的提升速度远远不及NBV增速本身。
到2025年,银保渠道接力成了保险公司主要的增长引擎,比如国寿2025年的银保渠道保费增速达到45%,最低的人保增速也有34%。各家NBV继续快速增长,从最低的29%(平安寿险健康险)到64%(人保寿险),原因一个是银行网点和保险公司合作数量大幅增长,一个是报行合一政策对手续费的压降作用。
这里报行合一政策是重点,我们后面看财险的时候,报行合一也是关键性的驱动因素。可以理解为国家在政策层面抑制保险行业的恶性竞争,抑制给渠道的过度付费、返佣,所以因为报行合一政策的逐渐落实,这两年财险整体的COR(综合成本率)也是逐步压降的。
说回寿险,因为2025年的高基数,2026年的增长情况其实一般。
尤其是三季度。
2025年三季度触发了保险行业的预定利率下调机制,25Q3有一个短暂的销售高基数,所以26Q3各家的个险新单销售,包括NBV都是下降的。
银保渠道的监管也更严格了,比如费用口径的监管,从佣金扩展到全成本口径了,可以理解为以前可以从直接返佣转移到从其他成本上继续支出,钻一些政策的空子,现在不允许了,现在考核的是全成本口径。
整体影响是,26Q3保费增速短期内大幅放缓,但长期来看是有利于价值率提升的,因为实际的返佣率被动降低了嘛,价值率当然就提升了。
车险的情况非常明显,我们普通人可以直接感受到,2023年之前买个三千块左右的保单动辄返现好几百,后面很少返了,最多返几十上百的,意思不大了,但反过来作为对手方,保险公司们的利润却实打实提升了。
以上都属于暂时性的影响。
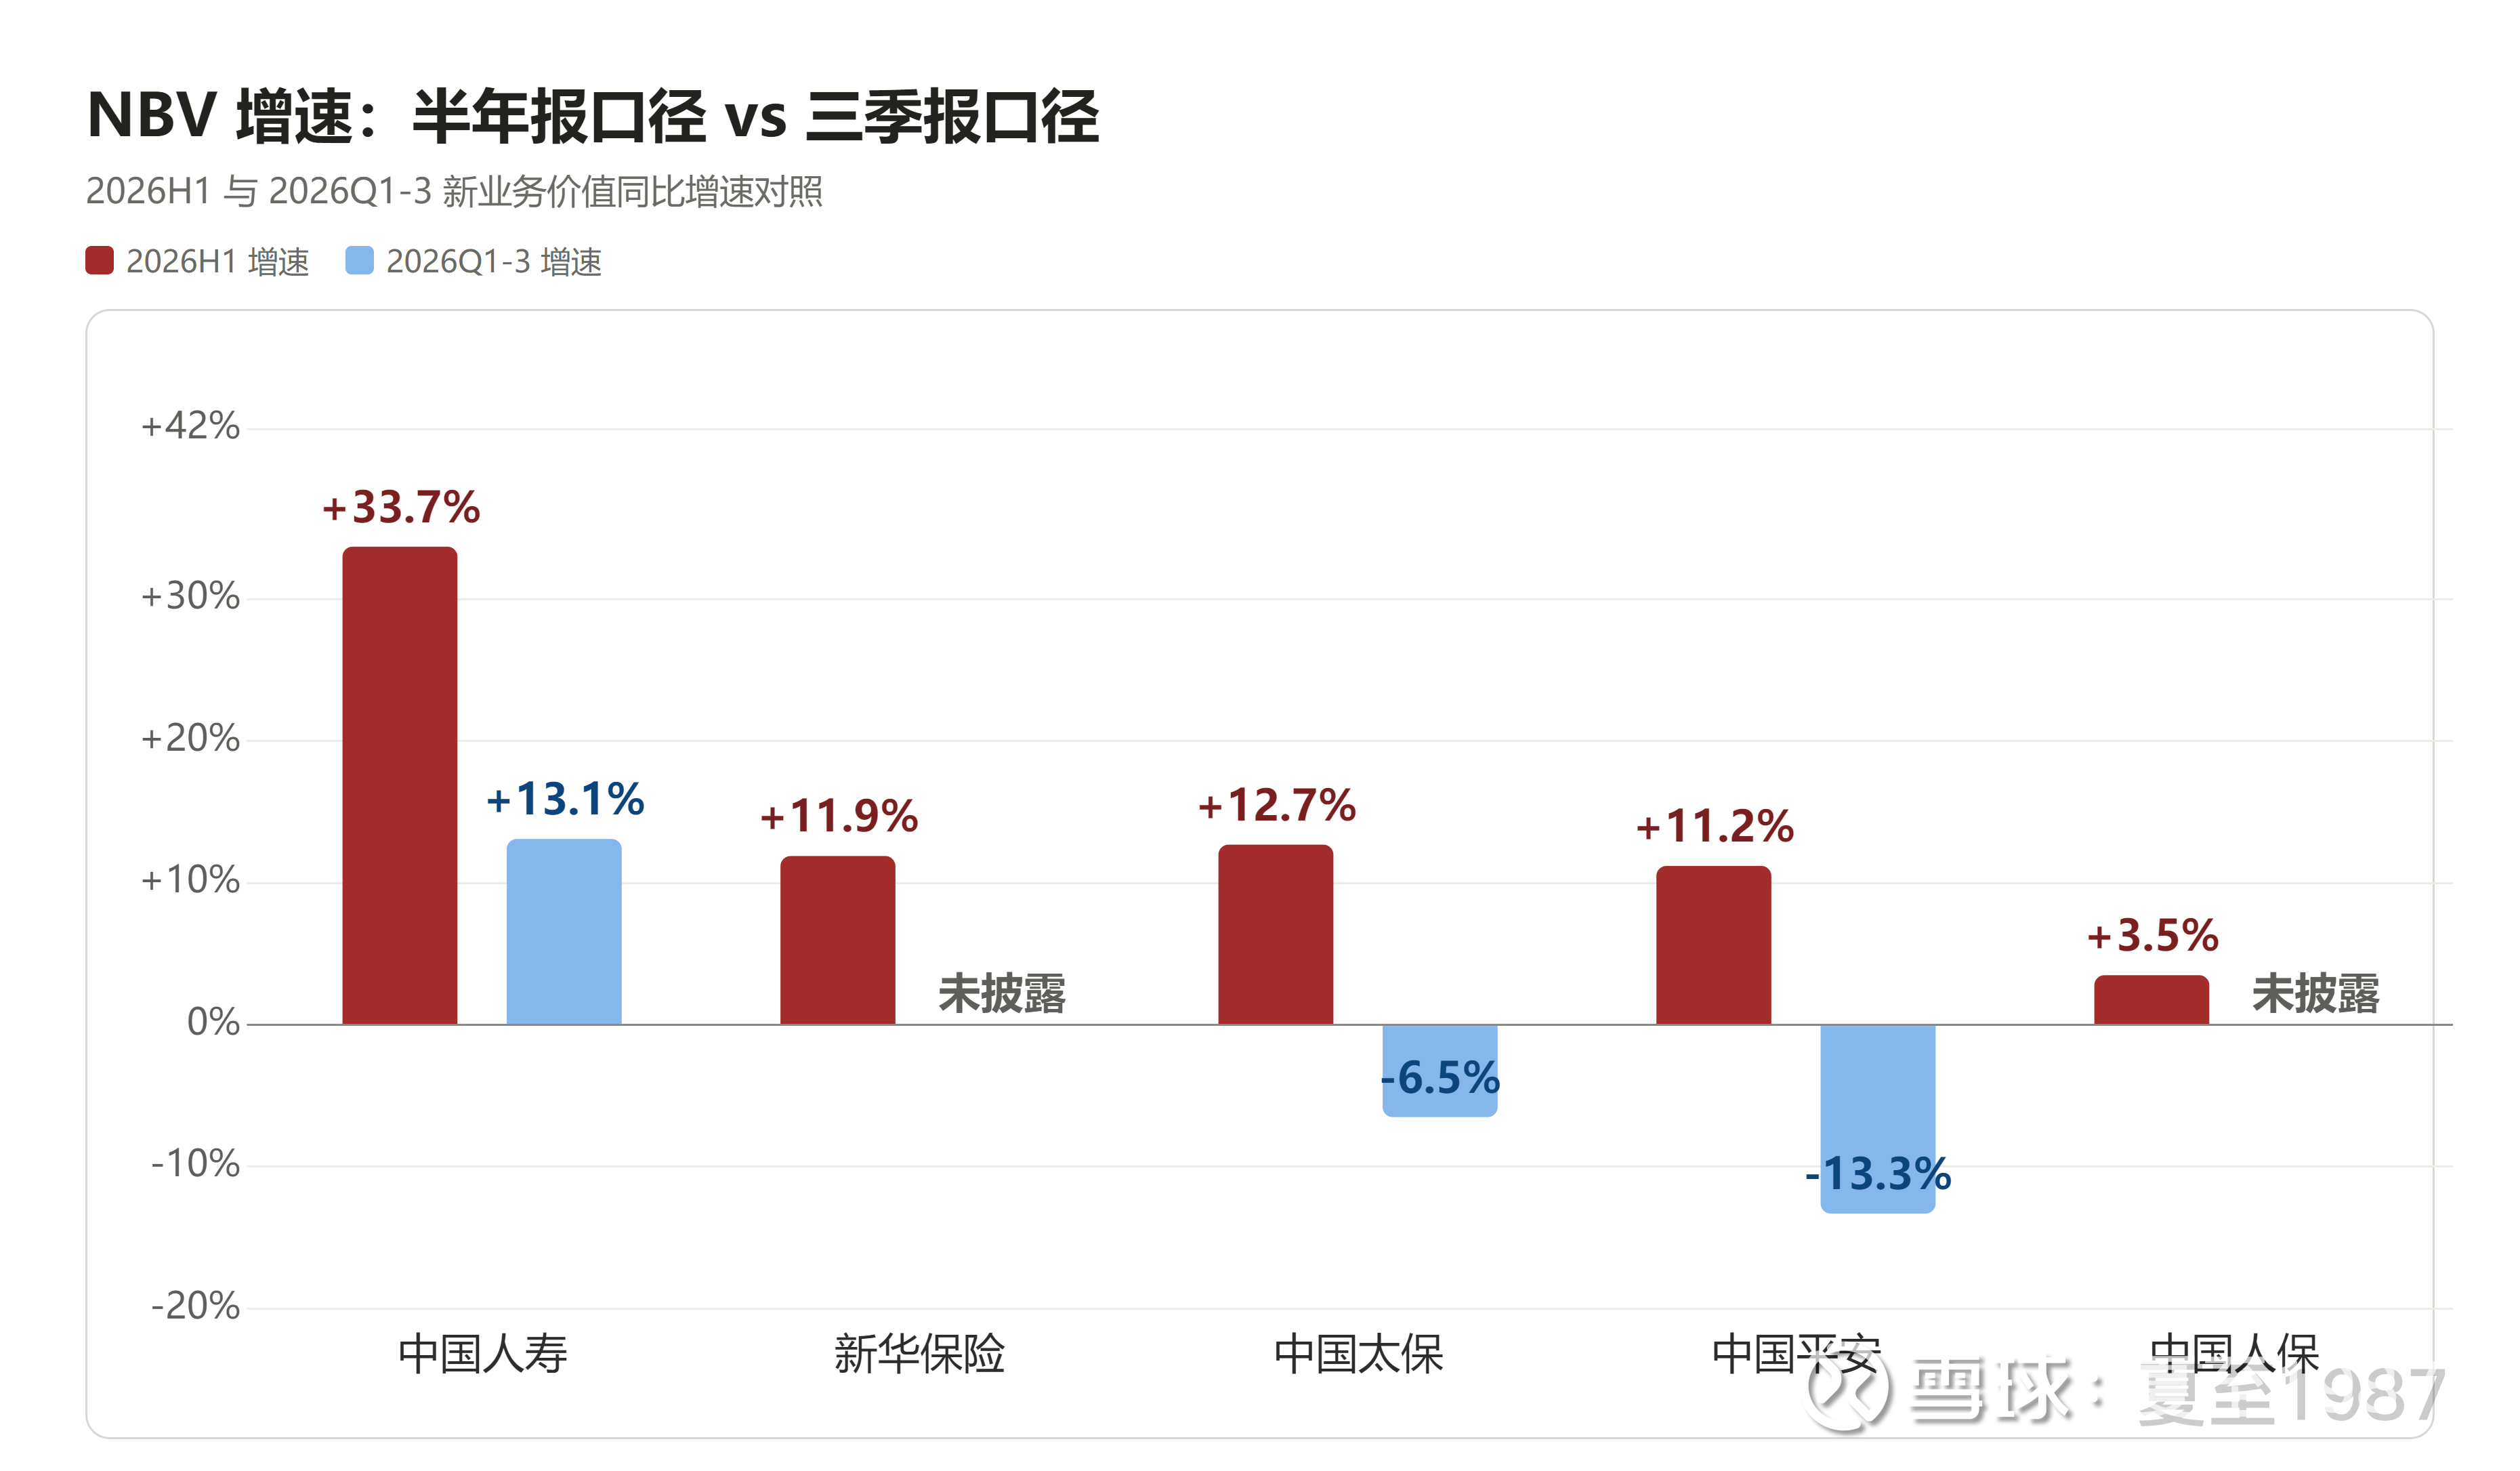
如果看5家保险公司2026年前三季度的情况,NBV增长从高到低排列:
说明一下:
人保三季度没有披露NBV的增长情况,但半年报时NBV增速是5家里最弱的,所以排到最后;
新华三季度也没有披露具体数据,不过提了一嘴是“正增长”;
太保、平安的NBV增速排名在三、四位,中规中矩;
NBV前三季度增速最高的还是国寿,半年报增速高达33.7%,打下了很好的基础,所以三季报累计依然有双位数的整体增速(推算Q3单季NBV也是负增长)。
以上是寿险的部分。
再看财险。
财险最重要的一个是保费增长情况,一个是COR。
前一个是规模,后一个关乎盈利质量。
其实寿险也是一样的道理,一个是观察规模保费、新单保费的增长,一个是新业务价值NBV和NBV margin的变化。
直接看3家财险公司(人保财、平安财、太保财)的前三季度:
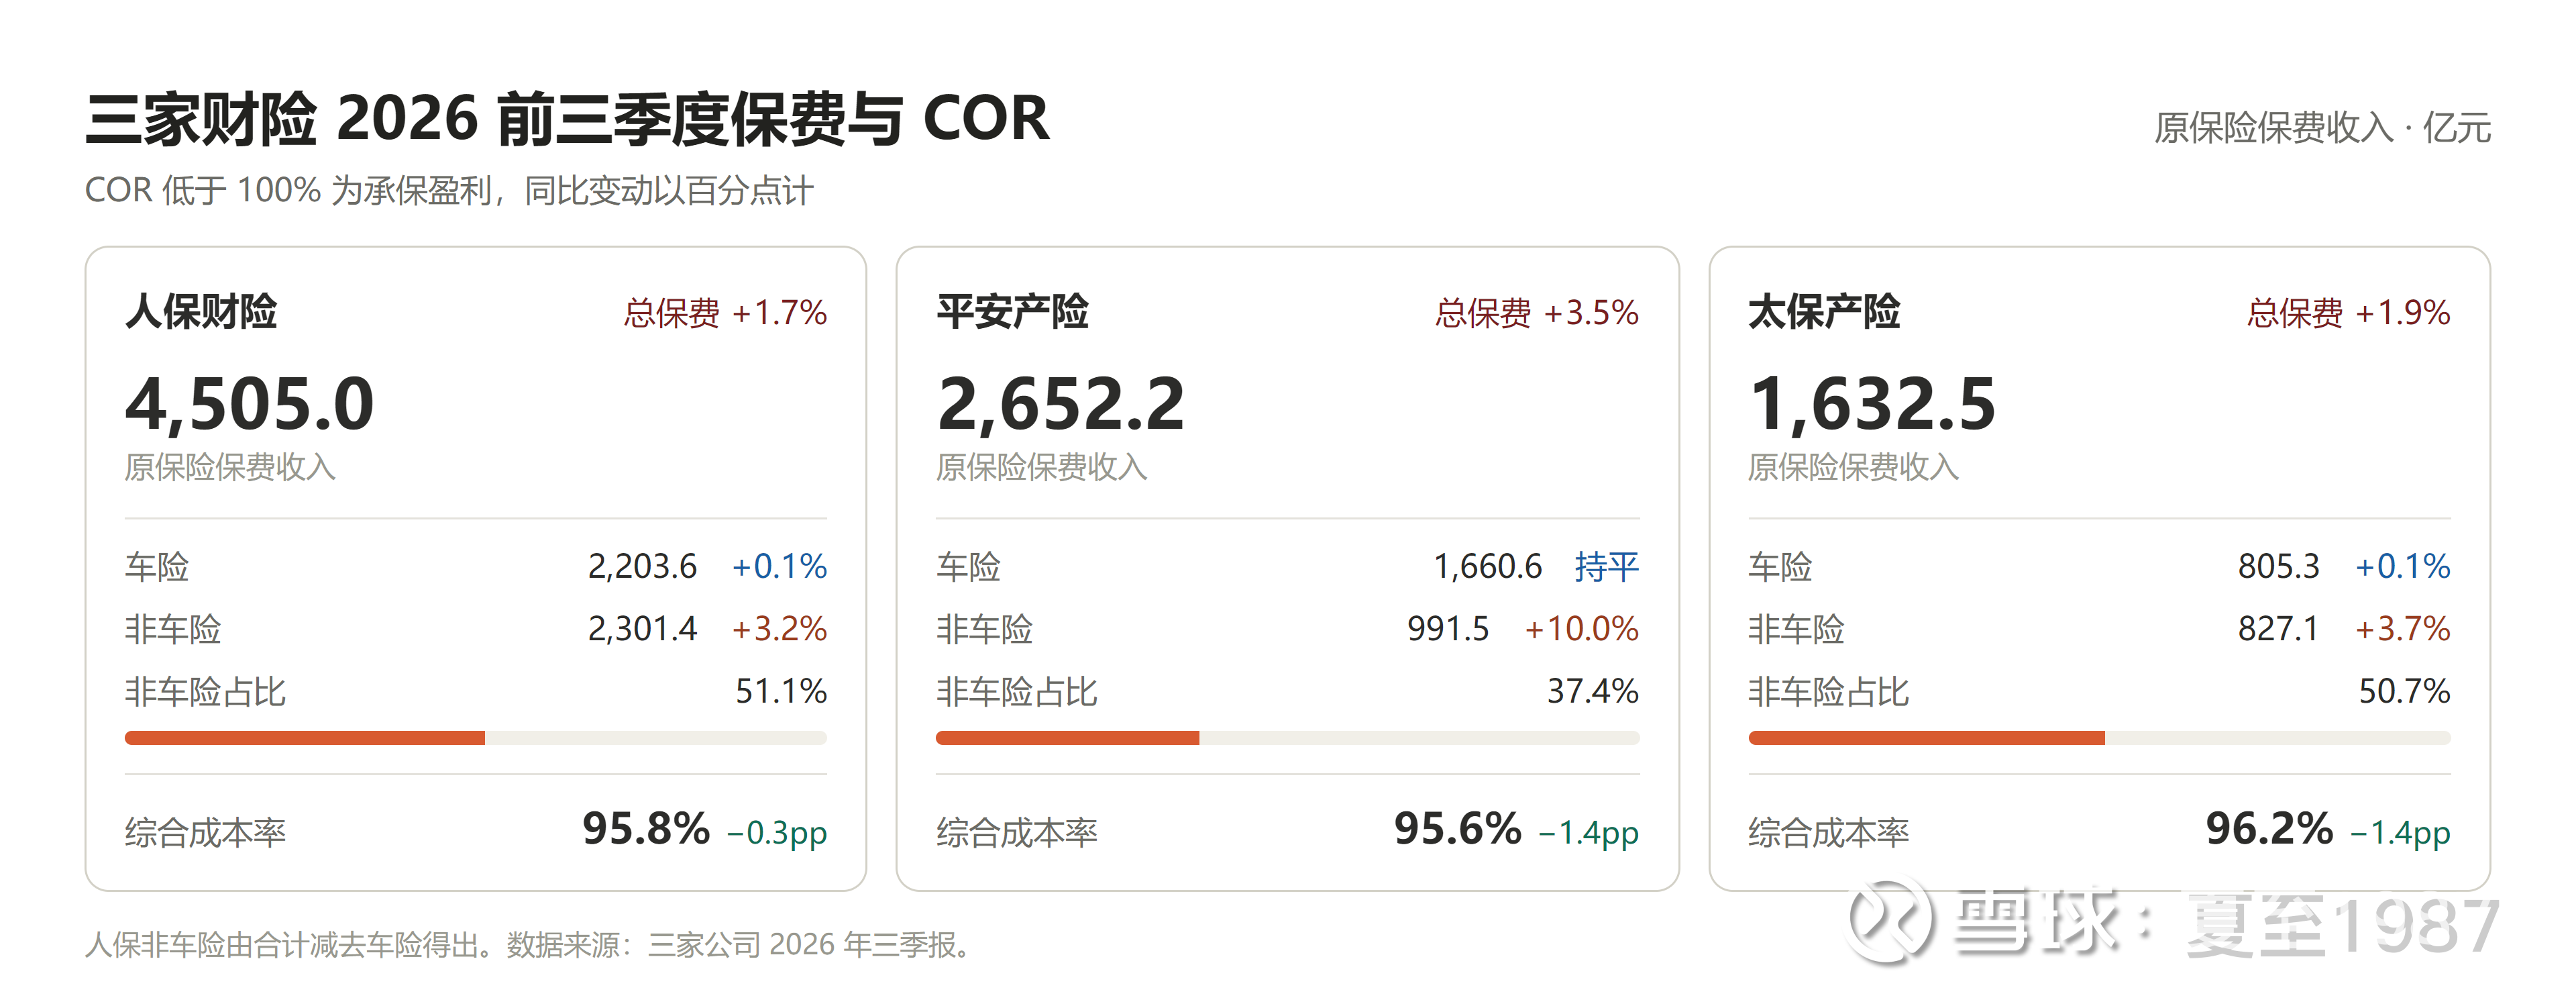
三家财险公司的总保费收入都有正向增长,其中主要是非车险贡献的,现在新车销售不景气,车险整体规模能保持住不下降已经很不错了。
人保财、平安财和太保财的非车险保费增长都要好于车险。
各家的综合成本率COR都延续了2025年的下降趋势,受益于报行合一政策,前面已经提过了。人保财去年的基数本身就低,平安财和太保财的改善幅度更多一些。
这里我们主要关注大趋势即可,像今年三季度因为大灾赔付比较多,导致人保单季COR短暂上升的情况其实可以忽略的。
把寿险和财险放到一起观察,会发现只看长期的趋势变化,寿险和财险的基本面都是逐渐向好的。
其中财险的基本面更好一些,毕竟COR的下降趋势会实打实的的增厚利润。
寿险的话,规模增长可能到了一个瓶颈,但政策正在引导价值率中枢的缓慢抬升,同时预定利率机制的调整能长期改善负债端的整体成本,代理人产能也在触底回升,整体的经营质量是越来越好的。
3、估值低位
5家保险公司的估值都在低位。
我统计了各家估值过去5年的百分位。
需要说明一下,国寿、太保、新华使用PEV-ROEV估值法,平安使用PB-ROE和PEV-ROEV混合估值(平安是综合分位),人保只使用PB-ROE估值:
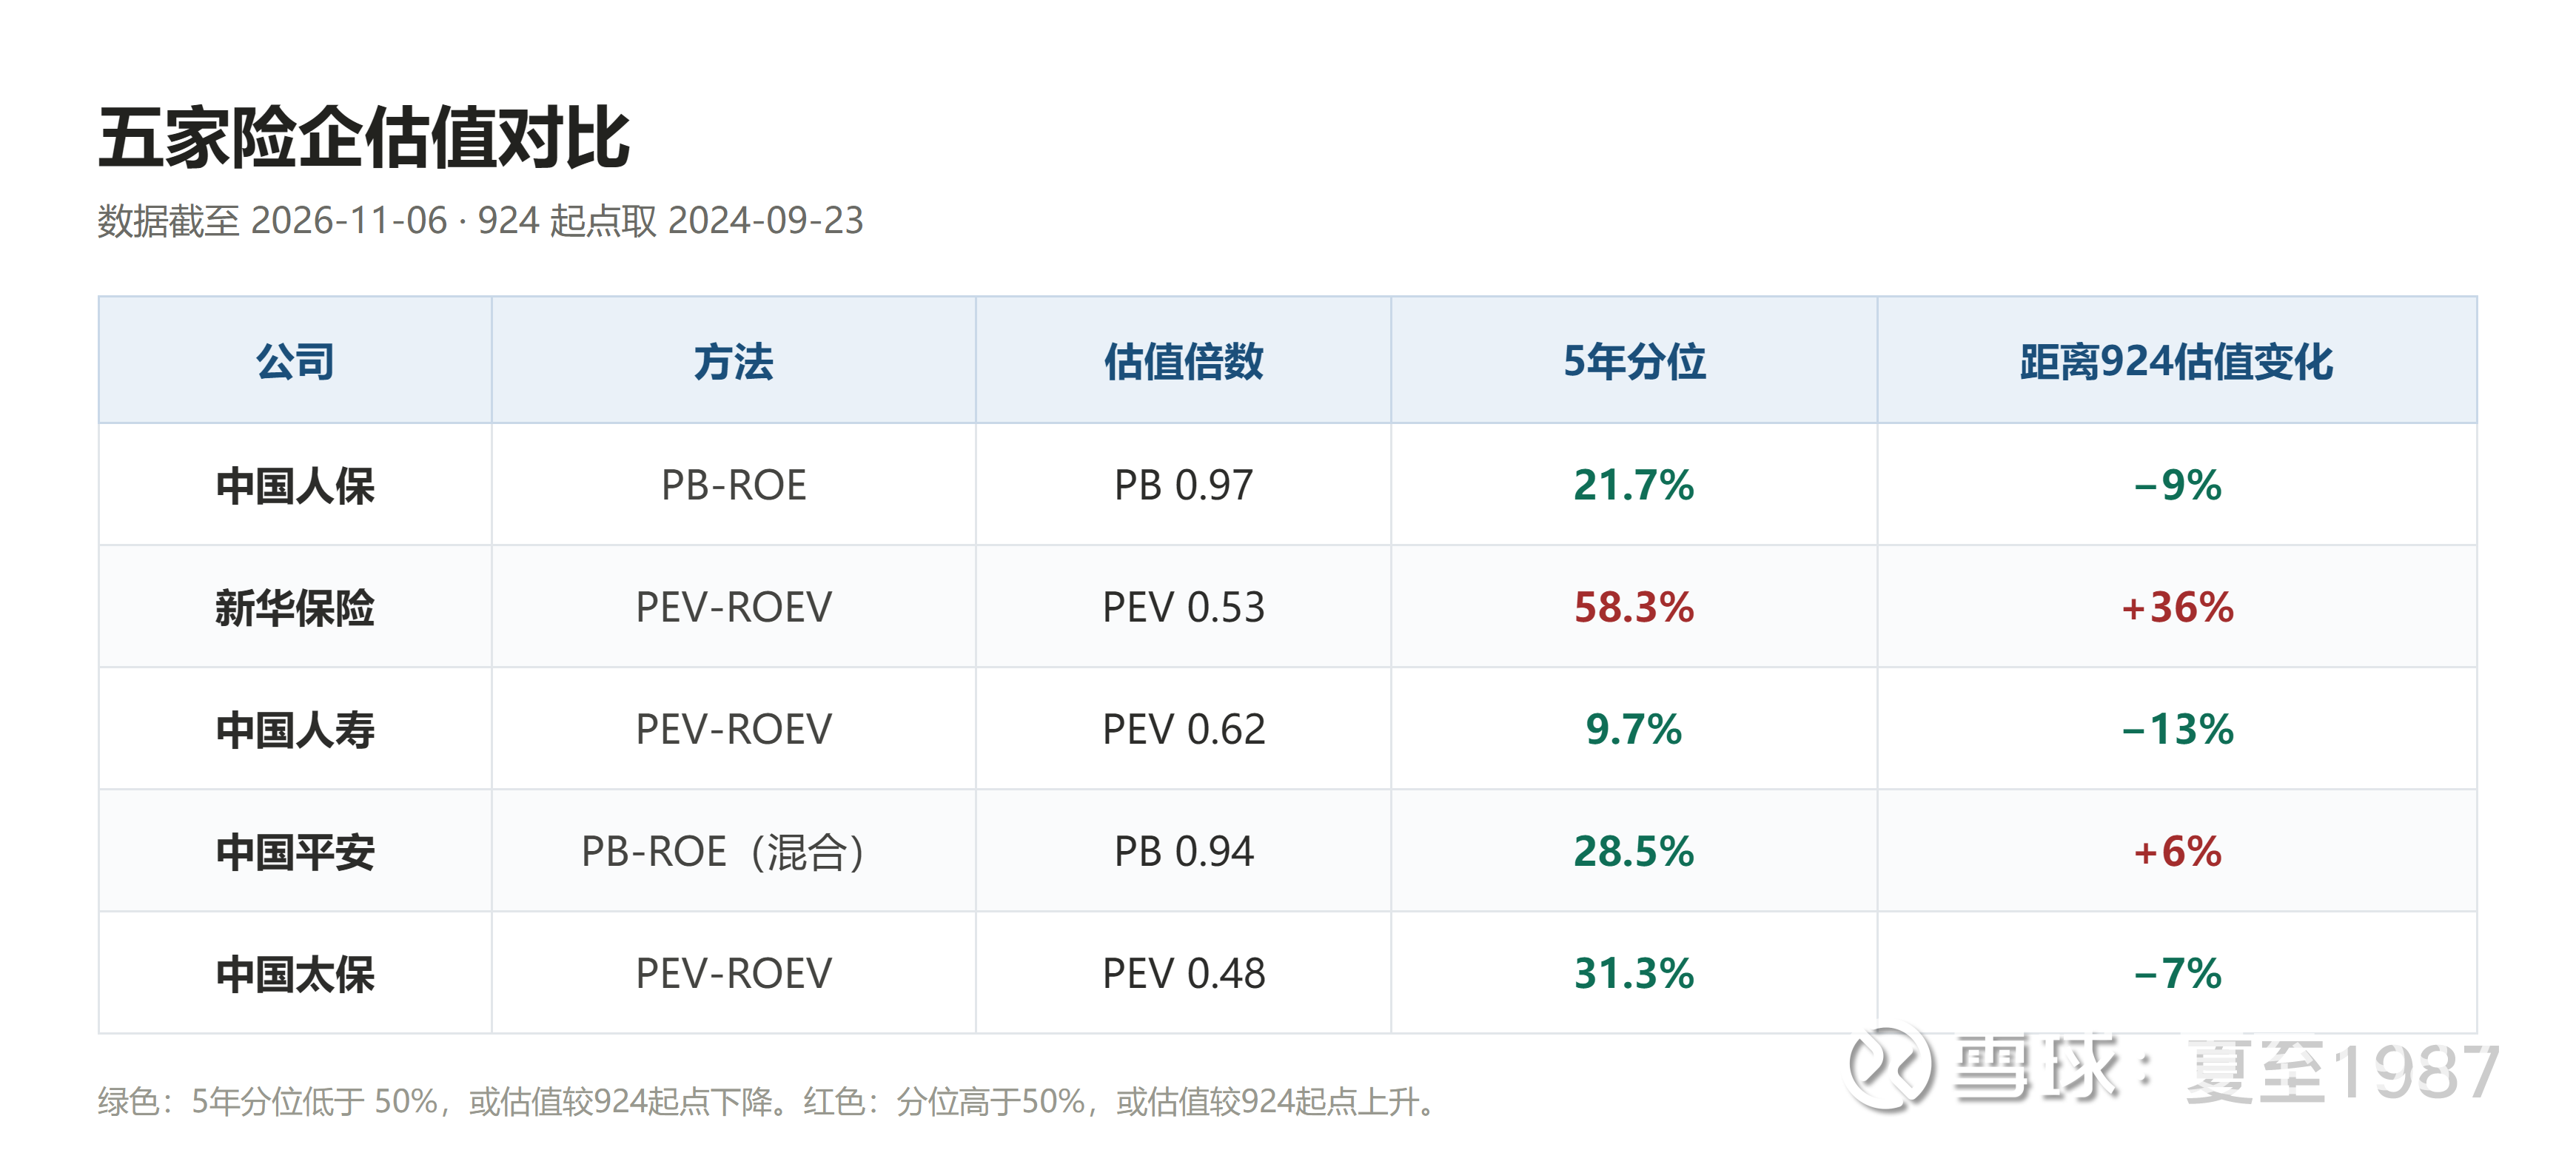
新华的绝对估值有了明显提升,5年百分位在58.3%,距离924的估值涨了36%,但这几年新华基本面的改善也是最明显的,成长性是最好的,绝对估值不高只有0.53倍。
其他4家的估值百分位基本都在30%以下,相对924的变化不大,属于是回到了“解放前”。
人保、国寿、太保的绝对估值比924甚至还倒退了,也就是说近两年的涨幅,基本都是业绩增长带来的。
结合ROEV和ROE的长期趋势与静态估值,我算出了第8期的价值排行:
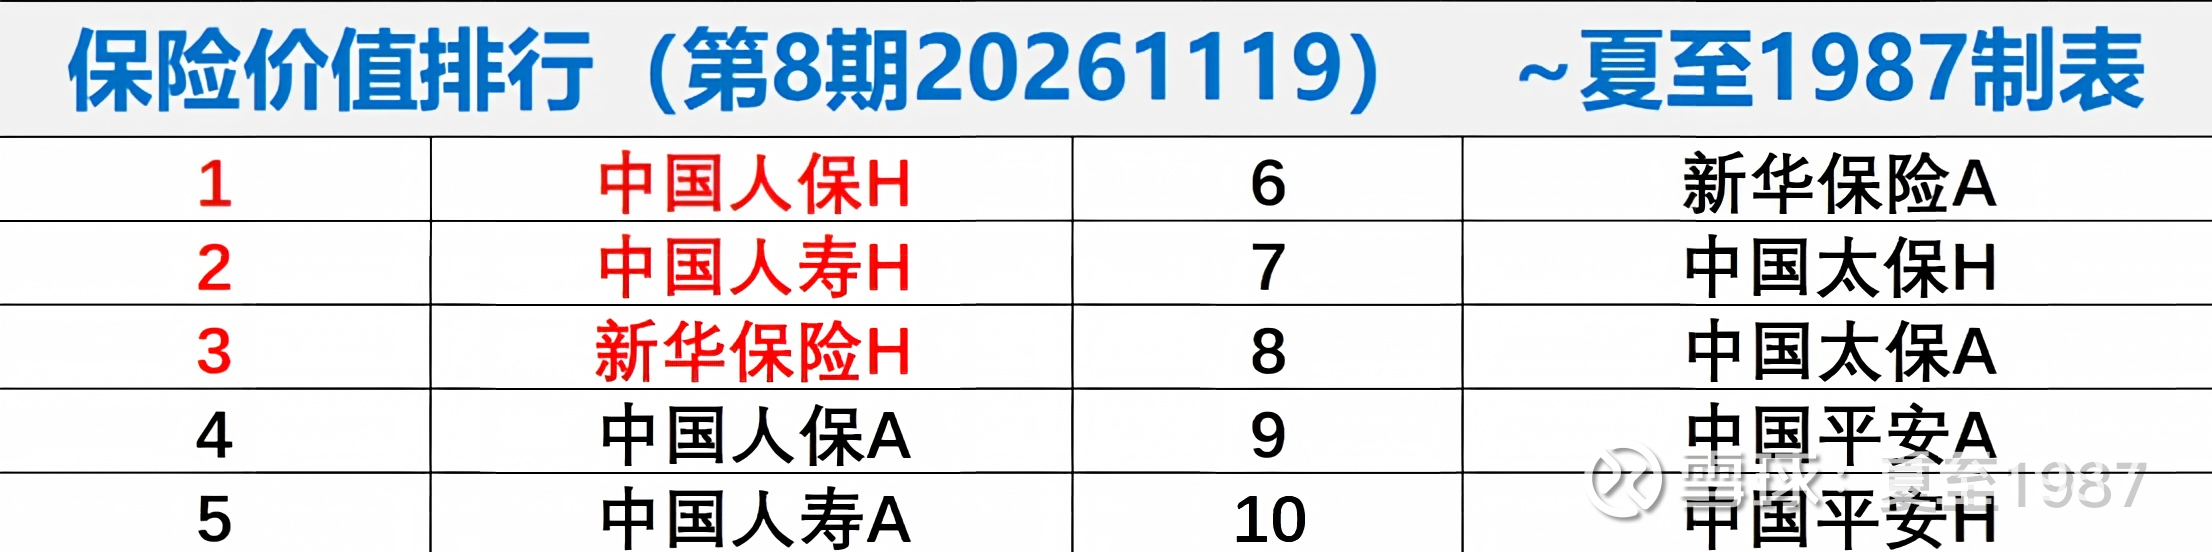
注意,这是长期价值榜,是低估榜,不能代表短期价格走向,且仅作参考。
前面已经说过,四季度保险行业的整体业绩因为权益市场的现状,压力应该还是比较大的。
周期行业的特点就是,在绝对的周期底部,在行业无人问津,臭不可闻的时候,你要有足够的勇气和信心,直面黯淡的现实,畅想美好的未来,并且情绪和认知不能轻易被市场左右。
在市场不看好,在行业的寒冬深耕、播种,等待烈火烹油的盛夏到来。
@今日话题 #保险板块# #保险# $中国人寿(SH601628)$ $中国人保(SH601319)$ $新华保险(SH601336)$
本话题在雪球有48条讨论,点击查看。
雪球是一个投资者的社交网络,聪明的投资者都在这里。
点击下载雪球手机客户端 http://xueqiu.com/xz]]>
内容来自 今日话题 - 雪球,版权归原作者所有。
阅读原文 ↗