
谁才是A股的确定性之王?
关税一层层加上去,供应链一段段搬走。俄乌打了四年多,中东的火没熄过,红海的船还在绕道好望角。
这些新闻每天都有,看多了会麻木。但它们合起来,改掉了一件很根本的事:过去那套“世界会越来越开放、贸易会越来越自由”的假设,正在被换成另一套——“世界会越来越割裂”。
假设一变,钱的方向就变。
全球化最好的那二十年,钱敢投远的、敢投新的、敢投算不清的。因为大方向朝上,赌错了还有下一次。
现在不一样。关税可以说加就加,航线可以说断就断,一家公司的海外收入,可能因为一纸政令打对折。赌错了,未必有下一次。
所以钱开始往“能算清楚”的地方挪。
最有说服力的证据是黄金。三年前它还在 1800 美元附近,现在 4000 美元以上。涨的不是通胀,是恐惧。
黄金不生息,不分红,没有任何现金流。人们买它,只因为它是唯一一种不需要别人兑现的资产。
这就是不确定时代的定价方式:宁可要一个确定的少,不要一个不确定的多。
A 股也在经历同一件事。
腾讯那 636 亿,让市场犯难
腾讯三季报出来后,市场的反应很说明问题。
收入增 8%,归母净利润 636 亿元同比增 0.8%,非国际准则下的净利润减 6%。三个数里前两个还在增长,市场盯的是第三个。
不是因为它亏了钱。腾讯一个季度赚六百多亿,账上现金两千多亿,一点都不缺钱。
市场怕的是另一件事:不知道它明年能赚多少。
814 亿的资本开支砸下去,什么时候回来,回多少,没人算得清。算不清的东西,定价就打折。
这就是当下 A 股和港股共同的情绪:愿意为“确定的少”付钱,不愿意为“可能的多”买单。
那么问题来了。A 股里,什么叫确定。
一、确定性不是"不跌",是"能算"
先把定义说清楚。
确定性不等于股价不跌。长江电力 2022 年跌过,茅台 2025 年利润也跌了,这些公司的股价照样波动。
确定性说的是另一件事:你能大致算出它明年、后年赚多少钱。
这个“能算”,来自四个地方。
第一种,资产不可复制。水电站的坝址只有一个,建完就没有第二个。这类生意的收入上限被物理条件锁定,变量极少。
第二种,牌照。通信、核电、烟草、免税,这些行业有准入门槛,门外的人进不来。竞争格局是给定的,不是打出来的。
第三种,品牌。品牌意味着定价权,能在成本不变的情况下提价。这一类最值钱,也最脆弱。
第四种,合同。高速公路的收费权、公用事业的供销协议,白纸黑字写明年限和价格。
反过来,什么是不确定:价格由市场定、需求由政策定、成本由大宗商品定。三样里占了两样,就不算确定。
二、七年数据排一次队
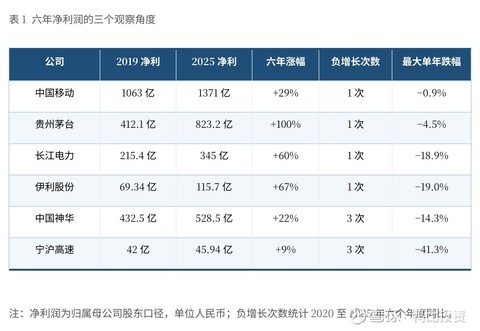
把六家公司过去七年的归母净利润拉出来,只看两个数:负增长几次,最差那年跌了多少。
中国移动,六年里只有一次负增长,2025 年跌 0.9%。
贵州茅台,一次,2025 年跌 4.5%。
长江电力,两次,2021 年小跌 0.1%,2022 年跌 18.9%。
伊利股份,一次,2024 年跌 19.0%。
中国神华,四次,最大跌 14.3%。
宁沪高速,三次,最大跌 41.3%。
这个排名和很多人的直觉不一样。
大家印象里最稳的是茅台,数据上最稳的是中国移动。茅台六年涨了将近一倍,但波动也大;移动六年只涨了 29%,可每年都在往前走,最差的一年只退了不到一个点。
这里有个反常识的地方:涨幅大的公司,往往不如涨幅小的稳。因为涨得快意味着它对某个变量依赖得深,那个变量一转向,跌起来也快。
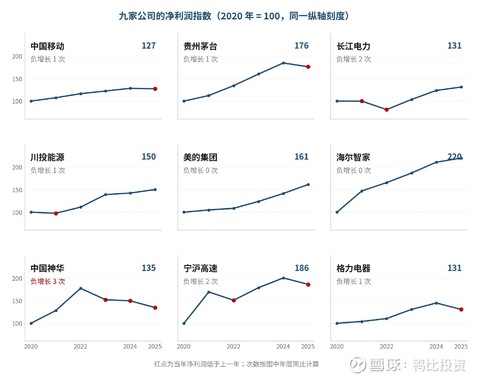
图 1 九家公司的净利润指数(2020 年 = 100,同一纵轴)
图里多放了三家家电龙头和川投能源,后面要一起讲。九家用的是同一个纵轴刻度,谁的线平、谁的线抖,一眼能比出来。
三、十一家,放在一张表里
前面排了六家,后面还要提到神华、工行、美的、海尔、格力。与其一段一段地加,不如一次排完。
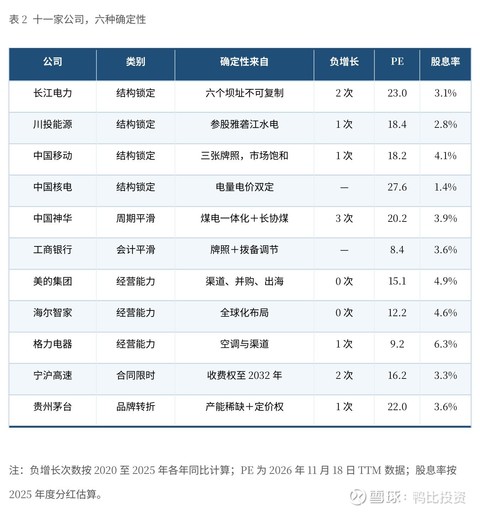
十一家分成六类,从上到下,确定性从硬到软。一张表能看全,但每一类为什么归到那,还得说清楚。
第一类,结构锁定:长江电力、川投能源、中国移动、中国核电。
这四家的共同点是,生意模式不依赖管理层有多聪明。
长江电力手里是三峡、葛洲坝、溪洛渡、向家坝、乌东德、白鹤滩六座电站,总装机七千多万千瓦。坝址在地图上只此一处,别人想建也没地方建。收入结构简单到近乎枯燥:发电,卖给电网,按国家定的电价结算。
唯一的变量是来水。2022 年长江流域大旱,来水偏枯,净利润从 262.7 亿掉到 213.1 亿,跌了 18.9%。前一年 2021 年也小跌了 0.1%,那是丰水年之后的小幅回落。但 2023 年就回到 272.4 亿,2024 年 325 亿,2025 年 345 亿。
这就是“可恢复的波动”和“结构性下滑”的区别。来水有丰有枯,长期均值是固定的。今年少发一点,明年补回来。
川投能源是同一类生意,通过参股雅砻江水电间接持有。净利润从 2020 年的 31.62 亿涨到 2025 年的 47.54 亿,五年涨了 50%。缺点是依赖单一流域,体量也小。
中国移动的用户是 14 亿手机号,加上几亿宽带。这个市场早就饱和了,新增用户几乎没有。
饱和在别的行业是坏消息,在这个行业是好消息。因为三家运营商谁都抢不走谁的客户,价格战打不起来,收入和利润都是慢变量。2025 年净利润 1371 亿元,比 2024 年的 1384 亿少了 13 亿,降 0.9%,这是六年里唯一一次下滑,小到可以忽略。
中国核电更硬。核电站的上网电量由国家统筹安排,电价由发改委核定,燃料成本长期协议锁定。整个生意从收入到成本都被框住了。
它的问题不在确定性,在价格。27.6 倍的 PE 是这张表里最贵的一个,股息率 1.4% 也最低。核电的成长靠新机组投产,一台机组建设五到七年,利润是阶梯式上升的,不是平滑的。为这种阶梯付 27 倍,需要耐心。
第二类,周期平滑:中国神华。
神华是国内最会做“周期对冲”的煤炭公司。它自己有矿、有电厂、有铁路、有港口,一条链从头到尾。
这个结构有个好处:煤价跌,电厂成本降,赚得多;煤价涨,煤矿赚得多。两头一抵,利润的波动被熨平一大半。
再加上长协煤机制。神华大部分商品煤走年度长协,价格跟着政策走,不跟着市场走。所以哪怕现货煤价腰斩,它的收入也不会腰斩。
结果是:过去七年,神华四次负增长,但最大的一年只跌了 14.3%。放在煤炭这种强周期行业里,这个波动已经算是奇迹。
但它过不了最难的那一关。煤不是独家供给,全国几千座煤矿,进口煤还能补充。更要紧的是长期需求在往下走——煤电是能源转型里最先被替代的那一块。
所以神华该被定义为“周期性行业里最稳的那家”,它不是“确定性”。这两句话的差别是:前一句成立的前提是煤价在可预见范围内波动,后一句不需要任何前提。
第三类,会计平滑:工商银行。
银行的报表有个奇怪的特点:利润曲线特别平滑。工行过去五年,净利润从 3159 亿走到 3600 亿上下,中间几乎没有一个坑。
这种平滑,很容易被当成确定性。
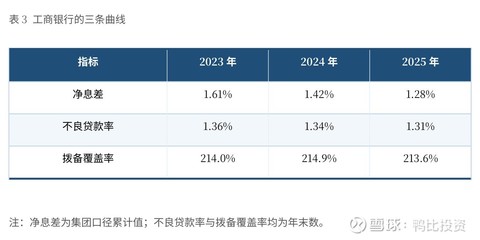
工行的净息差,从 2023 年的 1.61% 掉到 2024 年的 1.42%,2025 年再掉到 1.28%。三年少了 33 个基点。同期不良率 1.31%,拨备覆盖率 213.6%。
把两个数放在一起:息差 1.28%,不良率 1.31%。
息差是银行放贷赚的利差,不良率是账上收不回来的比例。前者低于后者,意味着新做一笔贷款赚的钱,刚好够填存量坏账的坑。
这个对比不算严谨——不良率是存量,息差是流量。但方向清楚:安全垫在变薄。
那为什么利润还是没掉。
因为银行有一口“蓄水池”。拨备。好年景多提一点,坏年景少提一点,利润表就能一直平滑。工行的拨备覆盖率常年挂在 210% 以上,这口池子深,可以撑很久。
所以银行报表的平滑,一半是生意做出来的,一半是会计做出来的。
这不是造假,计提和释放都在规则之内。但它意味着:你不能从利润的平滑,反推出资产的健康。真实的风险藏在两个地方——净息差还在收窄,房地产和地方融资平台的敞口有多大,报表上只有间接数字。
还有一层更要紧的。银行的确定性要分两层看:主体不会倒,这是确定的;能赚多少,是不确定的。
长江电力是两层都确定。银行只有第一层。买一家“不会倒但赚多少说不准”的公司,本质上是在买一张信用,不是在买一门生意。
第四类,经营能力:美的、海尔、格力。
这三家的数据,比很多人想的还好。
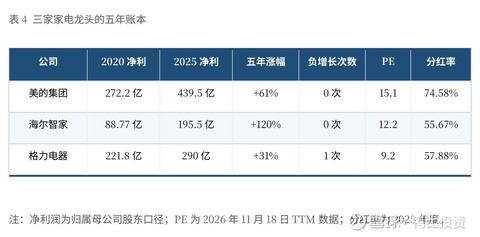
美的 2020 年到 2025 年,净利润从 272.2 亿走到 439.5 亿,年年增长,一次没跌。
海尔从 88.77 亿走到 195.5 亿,同样一次没跌,五年涨了 120%。
格力中间拐了一下,2025 年从 321.8 亿掉到 290 亿,跌 9.9%。
按负增长次数这个指标,美的和海尔是零次,比中国移动的一次还少。
为什么它们进不了第一类。
因为确定性有两种来源。
长电、移动的确定性,是结构给的。坝址不可复制,牌照只发三张。这种公司哪怕换一个平庸的管理层,生意照样转。你不需要判断人,只需要判断这门生意。
美的、海尔的确定性,是本事挣的。家电是充分竞争行业,全国几千个品牌,价格战打了三十年。它们能年年增长,靠的是渠道效率、并购整合、海外布局、成本控制,一样一样做出来的。
前者是睡着也能赢,后者是必须一直醒着。
两种都值钱,但风险不一样。结构型确定性的风险,是结构被拆掉——牌照放开、收费权到期,这类事发生得慢,看得见。能力型确定性的风险,是能力失效,这件事发生得快,往往没有预兆。
格力就是现成的例子。2025 年利润从 321.8 亿掉到 290 亿。这家公司的渠道能力、品牌、技术,过去二十年都是行业标杆。它没有变差,是空调这个品类的需求见顶了,多元化又没接上。
同一批人,同一套打法,环境一变,数字就变了。
所以对这三家,更准的定位是“优秀的经营型公司”,不是“确定性资产”。这个定位不低——A 股里能做到五年零负增长的公司,两只手数得过来。美的分红率 74.58%、PE 15 倍,海尔 12 倍,都不贵。
但它要求你做一件结构型公司不需要你做的事:持续跟踪。渠道库存、地产竣工、海外收入占比、新业务毛利率,任何一项出问题,利润增速就会掉。
买长江电力,你可以三年不看财报。买美的,你最好每季度看一眼。
第五类,合同限时:宁沪高速。
沪宁高速江苏段,从南京到上海,是中国最赚钱的一条高速公路。车流量大,收费年限长,成本主要是折旧和养护。
这一类公司的确定性写在合同里,白纸黑字。
但合同有个要命的地方:它会到期。宁沪高速的主要路产收费权在 2032 年前后陆续到期。到期之后,如果没有新的路产接续,收入就从“永续”变成“倒计时”。
这是市场常忽略的一点。大家把高速股当债券买,算股息率,忘了这个“债券”有到期日。
它另一个软肋是车流跟经济走。2020 年疫情期间免费通行,净利润从 42 亿掉到 24.64 亿,跌了 41.3%,是这张表里最惨的一次。2022 年再跌 10.9%。
第六类,品牌转折:贵州茅台。
茅台放在最后,不是因为它最差,是因为它正在一个转折点上。下一节单独说。
四、茅台那 4.5%,是个提醒
2025 年,贵州茅台归母净利润 823.2 亿元,比 2024 年的 862.3 亿元少了 39 亿,降 4.5%。
这是茅台自 2015 年以来第一次年度利润下滑。
一家公司连续十年增长,第十一年拐头,哪怕只跌 4.5%,也是一个信号。
原因是三件事叠在一起。
消费端的降级。高端白酒的主力消费场景是商务宴请和礼品,这两块在收缩。
渠道端的库存。过去几年经销商囤货,价格一直往上走,囤货本身就能赚钱。价格一停,囤货变成负担,开始往外抛。
政策端的约束。禁酒令的范围在扩大,公务和国企场景的消费被压掉一块。
三件事的共同点是:它们都不是茅台自己能控制的。
这就是品牌型确定性的软肋。品牌能给你定价权,但定价权有上限,上限由买家的钱包决定。买家不掏钱了,再强的品牌也只能降价或者减量。
2025 年茅台的做法是减量保价,代价就是利润下滑。
所以看茅台,不能只看“品牌”两个字,要盯一个更硬的指标:飞天茅台的批价。批价稳,品牌就稳;批价跌,利润表迟早跟上。
五、所有确定性,都是国债给的
上一节那张表里,股息率从 1.4% 排到 4.1%。
很多人看到这个区间,第一反应是“太低了”。
但有个数字要先摆出来:10 年期国债收益率,现在是 1.605%。
在这个锚面前,重算一遍息差。
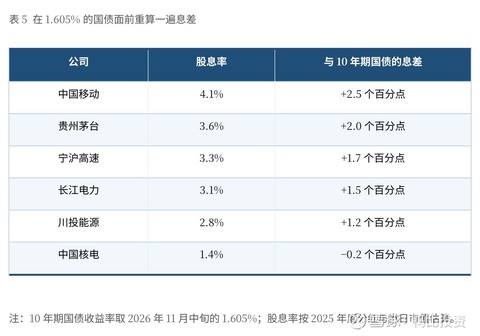
长江电力 3.1%,比国债高 1.5 个百分点。
贵州茅台 3.6%,高 2.0 个点。
中国移动 4.1%,高 2.5 个点。
川投能源 2.8%,高 1.2 个点。
中国核电 1.4%,比国债还低 0.2 个点。
六家里,五家的股息跑赢无风险利率,只有核电一家跑输。
这在历史上不常见。过去二十年,A 股公用事业股的股息率大多低于国债,投资者买它们是为了成长,不是为了票息。
现在反过来了。
反过来的原因,不是这些公司突然大方了。长电的分红率一直 70% 上下,移动 74%,没怎么变。
变的是国债。国债从 3% 掉到 1.6%,同一笔 3% 的股息,从“不如国债”变成“比国债高出一倍”。
这个变化,直接把股价顶了上去。
六、你买的是公司,还是一张永续债
把长电、移动、核电的定价方式拆开看,会发现它们现在更像债券,不像股票。
票息,是股息率。信用,是国家信用。期限,近似无限。增长,每年百分之二到四。
四个特征凑齐,这就是一张永续债。
市场给它们的定价,也是按永续债算的:票息 3%,对比国债 1.6%,多出来的 1.4 个点,乘以一个久期,就是溢价。
久期有多长?越长,利率敏感度越高。一家每年稳定分红、永续经营的公司,久期可以到二三十年。
这意味着:国债收益率每变动 1 个百分点,这类股票的合理价格要变动两三成。
过去三年,长电从 20 元涨到 30 元以上。业绩六年涨了 60%,年化 8%;股价涨幅远超这个数。
多出来的那一截,是市场提前把“3% 对 1.6%”这 1.4 个点的差价,一次性折成了价格。
礼物送的时候很舒服。收回去的时候不讲情面。
如果国债回到 3%,长电的合理股价要跌四成,核电要跌一半。不是因为公司变差了,是因为锚变了。
所以买它们之前,要先问一句赌的是什么。
赌公司:长电的来水、移动的用户、核电的机组。这些东西一年一年在变好,慢,但确定。拿十年,股息再投,年化 8% 左右,能做到。
赌利率:那你该看的不是财报,是央行。国债 1.6% 能停多久,决定了这些股票还能涨多久。
两件事一起赌:就要接受两边都可能输。
最怕的是搞混了。以为自己在赌公司,其实是赌利率;等到国债一转向,还以为是公司出了事。
七、如果要买
说几句直接的。
第一,当下这个位置,买这几家的主要逻辑已经不是“公司好”,是“国债低”。想清楚这一点,再决定买不买。
第二,如果只能选一家,选长江电力。两条最严标准全中,来水波动可恢复,分红率写明不低于 70%。缺点是不便宜,23 倍 PE 已经把未来几年的确定兑现了一部分。
第三,如果在意息差,选中国移动。股息 4.1%,是全表最高的,PE 18 倍,六年最大跌幅 0.9%。缺点是成长慢,用户见顶,靠政企数字化撑增量。
第四,中国核电要谨慎。确定性最硬,价格最贵,股息 1.4% 还低于国债。买它等于赌新机组投产,这不是“确定性投资”,是“成长股投资”。
第五,宁沪高速和贵州茅台,这一轮都不建议。不是公司不好,是各自有一个绕不过去的问题:一个合同要到期,一个需求在收缩。
第六,美的和海尔是另一回事。它们不在“确定性名单”里,但在“优秀公司名单”的前排。区别只在于:买它们要持续跟踪,买长电不用。
八、两头都是错的
回到腾讯。
市场对腾讯的犹豫,是因为算不清它 814 亿的资本开支能换回什么。市场对长电、移动的追捧,是因为它们明年赚多少大概算得出来。
这两件事背后是同一个逻辑:钱在往“能算”的地方跑。
但市场也会犯错。它会为不确定性打太深的折扣,也会为确定性付太高的溢价。腾讯的 10 倍和核电的 27 倍,一头一尾,都有可能是错的。
真正该做的,是在中间找一个位置:生意能算清楚,价格还没把这份清楚算进去。
这样的机会不多。找到一次,就要拿得住。
最后提醒一句:上面所有的数都是过去七年的。过去稳,不代表未来一定稳。茅台刚刚证明了这件事。
这几年为“确定性”付的溢价,本质是低利率的产物。
利率是地基。地基一动,楼上的东西都要重算。
$长江电力(SH600900)$ $伊利股份(SH600887)$ $中国神华(SH601088)$
本话题在雪球有40条讨论,点击查看。
雪球是一个投资者的社交网络,聪明的投资者都在这里。
点击下载雪球手机客户端 http://xueqiu.com/xz]]>
内容来自 今日话题 - 雪球,版权归原作者所有。
阅读原文 ↗