
腾讯新AI产品单季拖累152亿
大家终于知道了,什么叫“生死存亡的时刻”。
2026年第三季度,腾讯控股实现总收入2073亿元,按报表百万元原值复算同比增长7.5%(公告四舍五入口径为8%)。
顶层营收盘子还在稳步扩大,简明综合损益表中间的营业利润却掉头向下。
当季腾讯录得经营盈利591亿元,同比下滑6.9%,整体经营利润率比去年同期收窄了四个百分点。
主业多收进来的营收增量没能留存为利润,反而倒扣走了一截原有的经营盈利。
2026年11月18日披露的第三季度业绩文件,将这组增收不增利的同表温差摆上了台面。
多收进来的主业营收增量究竟被哪一块支出吃掉了?
顺着业绩公告附注与中英文业绩新闻往下拆解,这轮AI扩张的资金压力早已跨出损益表,沿着现金流量表一路传导到了资产负债表上。
新AI产品的盈利拖累从何算起?
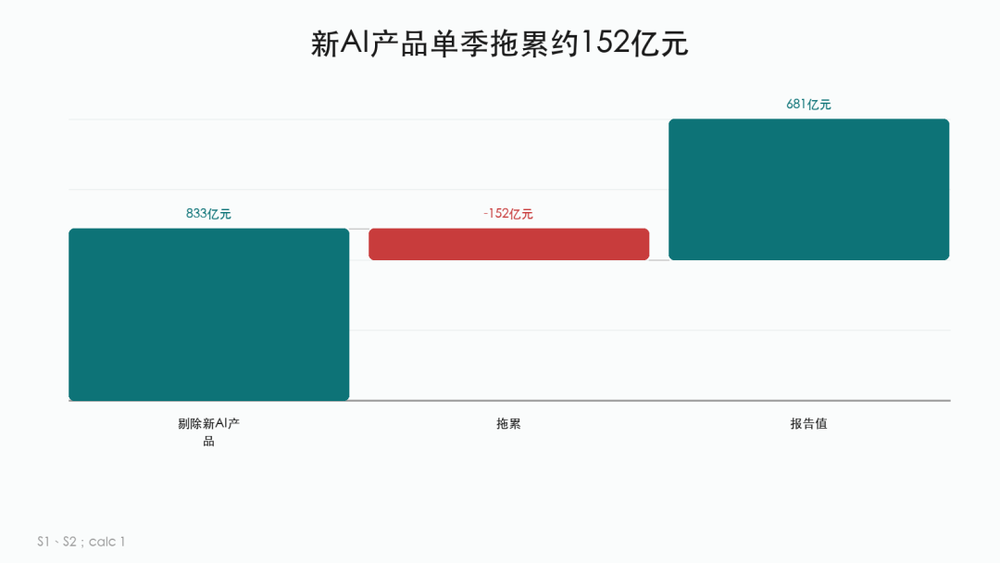
翻开第三季度业绩公告的非国际财务报告准则财务指标栏,腾讯当季非IFRS经营盈利报告值为681亿元,同比下降6.2%。
这一指标剔除了员工股份酬金、投资公司公允价值变动及减值拨备等非现金或偶发项目,用来衡量核心主业日常运转的实际赚钱能力。
紧挨着这组常规披露数据,管理层在中英文业绩新闻里额外给出了一个还原口径。
假如剔除新AI产品的当期财务影响,第三季度非IFRS经营盈利可达833亿元,同比增长8%。
拿还原后的盈利水平与报告值对照,两个披露整数直接相减,隐含新AI产品单季拉低主业经营盈利约152亿元。
放回当季总营收盘子里衡量,这笔隐含拖累占比达到7.33%。
按照业绩新闻脚注界定的范围,“新AI产品”专门涵盖集团旗下的混元大模型Hy、原生AI助手元宝、编程辅助工具CodeBuddy、职场协同智能体WorkBuddy以及智能语音交互产品小微。
该差额由两个亿元级四舍五入披露值相减得出,财报损益表内并未单设“新AI产品亏损”这一独立会计科目,公告也未拆分各款应用分别贡献了多少收入、分摊了多少推理算力与推广支出。
管理层主动亮出还原口径的动作本身已说明问题:这批被单独归集的AI原生应用仍处于密集投入期,短期内尚无法靠自身商业化收入覆盖当期运营消耗。
研发扩编独自推高行政开支
新AI原生应用的当期损耗只是损益表承压的一角,费用科目的结构异动揭示了更广泛的底层技术投入。
天眼查显示,深圳市腾讯计算机系统有限公司成立于1998年。这么多年,腾讯的费用结构在这一季出现了异动。
到了今年第三季度,简明综合损益表中的“一般及行政开支”却跳升至约441亿元,同比增幅达到28.66%,远高于同期总收入的扩张步伐。
同期销售及市场推广开支同比增长6%,低于行政开支增速,新增费用重心落在内部技术研发端。
公告在管理层讨论与分析章节对照了剥离后的数据:
若剔除研发开支,第三季度剩余的一般及行政开支仅为117亿元,同比微增2%。
日常行政支出几乎没变,说明当季行政费用激增主要来自研发开支;
公告列出的投向是升级Hy系列模型、推进微信AI举措及开发各项产品与服务的AI能力。
根据公告说明,高增的研发预算集中投向升级Hy系列基础模型、推进微信内的AI举措,以及开发集团旗下各项产品与服务的AI能力。
全公司层面的研发开支增长与前一节统计的新AI产品盈利拖累存在部分业务交集,但微信AI功能改造与既有成熟业务的模型升级并不完全归属于那几款独立原生应用。
设备入账与现金划付的口径错位
损益表里按季确认的研发费用与产品损耗还只是当期开支,更大规模的资金消耗发生在服务器机房与智算集群采购上。
对照腾讯同日发布的完整业绩公告与中文业绩新闻,两份官方文件给出了两个相差悬殊的资本开支数字。
在完整业绩公告的财务资料附表中,第三季度资本开支达到814亿元,占当季总收入的比重攀升至39.28%。
资本开支主要包括IT基础设施、数据中心、土地与办公场所等投入,规模相当于当季总收入的近四成。
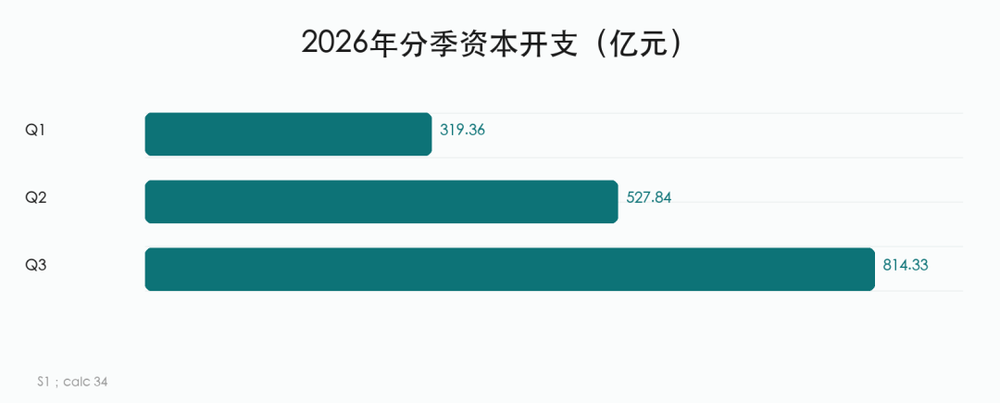
而在中文业绩新闻的现金流摘要里,资本开支付款一栏披露的金额却是651亿元,同比猛增225%。
两份文件之所以出现两套数据,根源在于会计确认与现金划付的时点错位:
完整公告里的权责口径资本开支,是按权责发生制计入当季的IT基础设施、数据中心等投入;
业绩新闻里的资本开支付款,则统计当季实际支付的现金。公告未提供这两个口径之间的逐项勾稽调节表,差额的具体构成未披露。
拉长到今年前三季度累计视角看,腾讯权责资本开支逐季加速上行,累计规模已达1662亿元。
同期公司经营活动产生的累计现金净额为1567亿元,累计资本开支反超同期经营现金净流入约94亿元。
日常主业赚回来的经营现金净流入,在今年前三季度里已经包不住算力扩产的资本开支强度。
算力预付款把自由现金流拉入负值
重资产抢购对资金面的挤压,集中体现在第三季度单季现金流量表上。
主营业务单季仍能创造可观营业利润的腾讯,当季经营活动现金净额却骤降至26亿元。
叠加当季巨额的设备采购付现与媒体内容付款,第三季度自由现金流直接跌至负691亿元。
中文业绩新闻在现金流章节披露了背后的抽水机制:
公司在第三季度支付了大额算力采购预付款,这笔提前锁单的支出在会计分类上直接计入了经营活动现金流出项。
管理层同步给出了还原口径:若剔除算力采购预付款的影响,当季自由现金流实际为正169亿元。
拿报告期的负自由现金流与还原后的正值对照测算,两项披露口径相减,隐含当季算力采购相关的预付现金流出规模高达860亿元。
这一金额属于依据管理层两个公开口径倒算得出的隐含值,财报现金流量表内并未单列「算力采购预付款」会计科目。
腾讯已经向供应链提前垫付了巨额现金。
单季之内由净现金翻为净债务
当现金流量表率先扛下设备付现与大额算力预付款的双重流出,资产负债表的流动性头寸随之在第三季度翻转。
财报里衡量账面净安全垫的指标是“现金/(债务)净额”,即用账面全部现金、现金等价物及定期存款总额,减去银行借款与应付票据等有息负债后的净差额。
广义现金储备高于有息负债记为净现金,反过来则记为净债务。
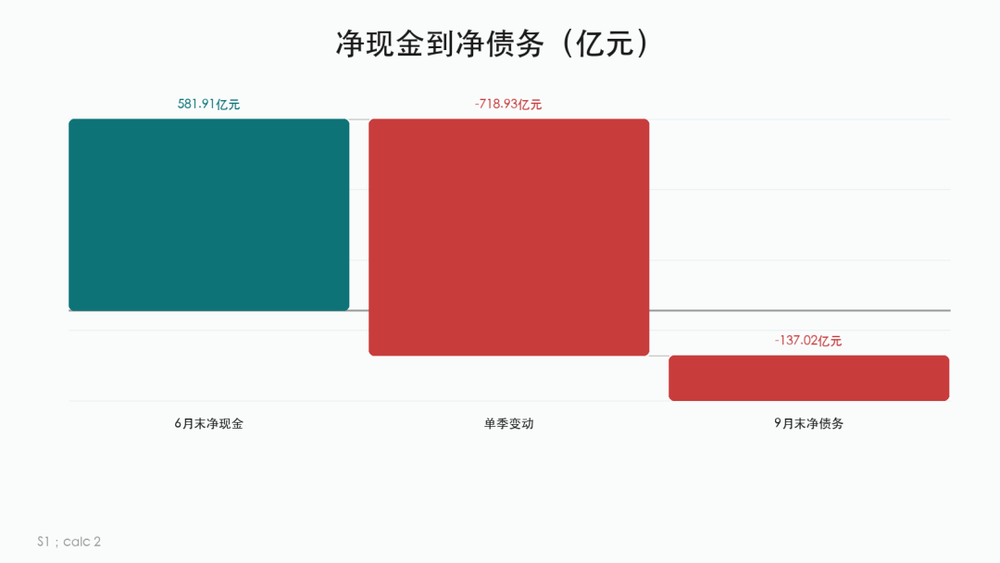
截至上半年末,腾讯资产负债表上还保有582亿元的净现金。
到了第三季度末,这一指标翻转为净债务137亿元,单季之内账面净头寸向债务方向大幅摆动了约719亿元。
账面从净现金转为净债务,不代表公司经营亏损或资金链紧张。
截至季末,腾讯账面广义现金及定期存款储备依然十分充裕,只是同期银行借款与应付票据的合计余额略微超过了现金总额;
况且单季大额算力采购带来的净现金消耗,已被期内处置投资收回的现金净流入抵消了一部分,公司当季还执行了约70亿港元的股份回购。
提前流出的巨额资金沉淀在了非流动资产科目里。
翻查简明综合财务状况表,“非流动预付款、按金及其他资产”余额已从去年底的245亿元飙升至第三季度末的1629亿元,不到一年时间规模急剧膨胀。
业绩公告并未将该资产负债表科目逐笔归因至具体的算力采购合同,但它与现金流量表披露的大额算力预付款形成了跨表呼应;
若这部分预付款对应算力采购,提前划出的现金就转化成了锁定未来算力交付的长期预付凭证。
企业云与广告业务增长提速
三张财务报表一圈拆解下来,腾讯在研发团队、机房设备与长期算力锁单上的前置重投入已相当透明。
检视四个业务分部的当季成绩单,成熟主业与AI直接受益板块的增速分化十分明显。
占总营收近半的增值服务分部里,本土市场游戏依靠《三角洲行动》《无畏契约:源能行动》及长青产品《王者荣耀》稳住了现金流底盘,国际市场游戏与社交网络收入分别下降9%和1%。
传统娱乐与社交业务承担的仍是托底角色,并未贡献新的增长弹性。
全集团跑出明显增长加速度的集中在企业云与广告两块业务上。
金融科技及企业服务分部中,企业服务收入增长主要受云服务同比大增35%拉动,公告明确将其归因于企业客户AI相关服务需求上升及国际业务扩张。
营销服务单季收入录得430亿元,同比增长19%。
公告提到,消费品与本地服务行业增加了投放,短剧、微信小店等微信内营销场景,与AI驱动的广告及内容推荐能力是重点。
率先借力AI提速的广告板块,已经在毛利率端感受到了算力消耗的侵蚀。
第三季度腾讯整体毛利率为55.9%,与去年同期大致持平。
细看分部盈利水平,营销服务毛利率却从去年同期的57%回落至52%,盈利空间被压缩了五个百分点,业绩公告明确将其归因于AI相关运营成本及短剧服务内容成本上升。
把分部收入的冷暖分化与三张财务报表的资金轨迹拼合起来,腾讯在本轮AI周期里的阶段位置十分清晰:
企业云与微信广告等成熟业务正在借助AI工具加快变现,被单独归集的几款新AI原生应用却仍在单季大额消耗主业利润,集团整体处在老业务靠AI提效增收、新原生应用净烧钱培育的错位期。
眼下利润表反映的仅仅是当期研发扩编与初期运营损耗,资产负债表上那笔与算力采购相呼应的巨额非流动预付款,若对应算力硬件,后续分批到货验收后将陆续转入「物业、设备及器材」科目并计提折旧。
这笔预付款何时完成转固、新增算力设备折旧以多大斜率向后续季度的损益表传导,将是接下来检验腾讯重资产投入回报率的核心观察点。
下一季资本开支付款会不会延续651亿元的量级,新增算力设备的折旧又会在哪个季度开始压利润表?
内容来自 虎嗅,版权归原作者所有。
阅读原文 ↗