
资本为什么还在加码这门亏钱的生意?
2026赛季中超最后阶段,成都蓉城经历了一场堪称史诗级的崩盘,在赛季中一度领先第二名18分的巨大优势下,把几乎到手的冠军拱手让出。
球迷们的失望和愤怒溢于言表。赛季结束后,俱乐部董事长、总经理和主教练相继离任。
我曾就职于与成都蓉城俱乐部同集团下的一家国企。在那几年里,集团内部还有赠票,后来冲超成功,原本无人问津的球票变成需要限额、排队申请的福利。在我离开那家企业前,整个集团员工甚至要轮流去现场做志愿者,协助维持比赛秩序。
当时,俱乐部历任管理层也都是发挥体制内自给自足的“光荣传统”,从集团内部轮岗过去任职的。相比于成都火爆的球市,球队更像是一个火到烫手的山芋,无论成绩如何,它都是一个需要持续输血才能维持运转的项目。
两年前,我曾写过一篇文章《足球产业是怎么赚钱的》。当时我解释足球本质上是一门流量生意。赛事和俱乐部聚集球迷,再通过转播、赞助、球衣和其他消费,把注意力变成收入。
最近,我读到一篇从另一个角度分析足球经济的文章,作者曾经是英超豪门利物浦的一名小股东。1996年,他花了1950英镑买下一股利物浦的股份。几个月后,他因急需用钱以2倍的价格将其卖出,对应当时利物浦的整体估值为1.25亿英镑。而到了2025年底,利物浦全年盈利800万英镑,最新的估值已经达到约55亿英镑。
Football Benchmark数据显示,欧洲排名前32的俱乐部,企业价值从2016年的约263亿欧元增长到2026年的726亿欧元,十年间年复合增长率约为10.7%。另一项研究表明,在过去的多年中,体育球队按市值来算的回报率一直高于标普500等指数,并且在金融市场波动较大的时期,依然表现出较强的抗波动性。
所以,越来越多的私募股权机构开始把足球俱乐部纳入自己的投资组合中。或许有一天,我们也可以像买卖股票一样购买喜欢球队的股份。那么,你会考虑投资这个资产吗?
#1为什么买球队?
如果只看经营报表,足球俱乐部显然不是一门好生意。独立足球监管机构(IFR)报告显示,2025/26赛季,英格兰前五级联赛中有94%的俱乐部处于亏损状态。整个体系创造了约90亿英镑收入,却录得约17亿英镑的亏损。更夸张的是,超过四分之一的俱乐部,如果老板停止输血,可能连一个月都撑不过去。
但另一边,足球俱乐部的估值却在不断攀升。2010年,芬威体育集团(FSG)收购利物浦时,对应估值约3亿英镑;到了2026年,FSG出售38%股权时,利物浦的整体估值已经达到约55亿英镑。16年间,估值增长超过18倍。
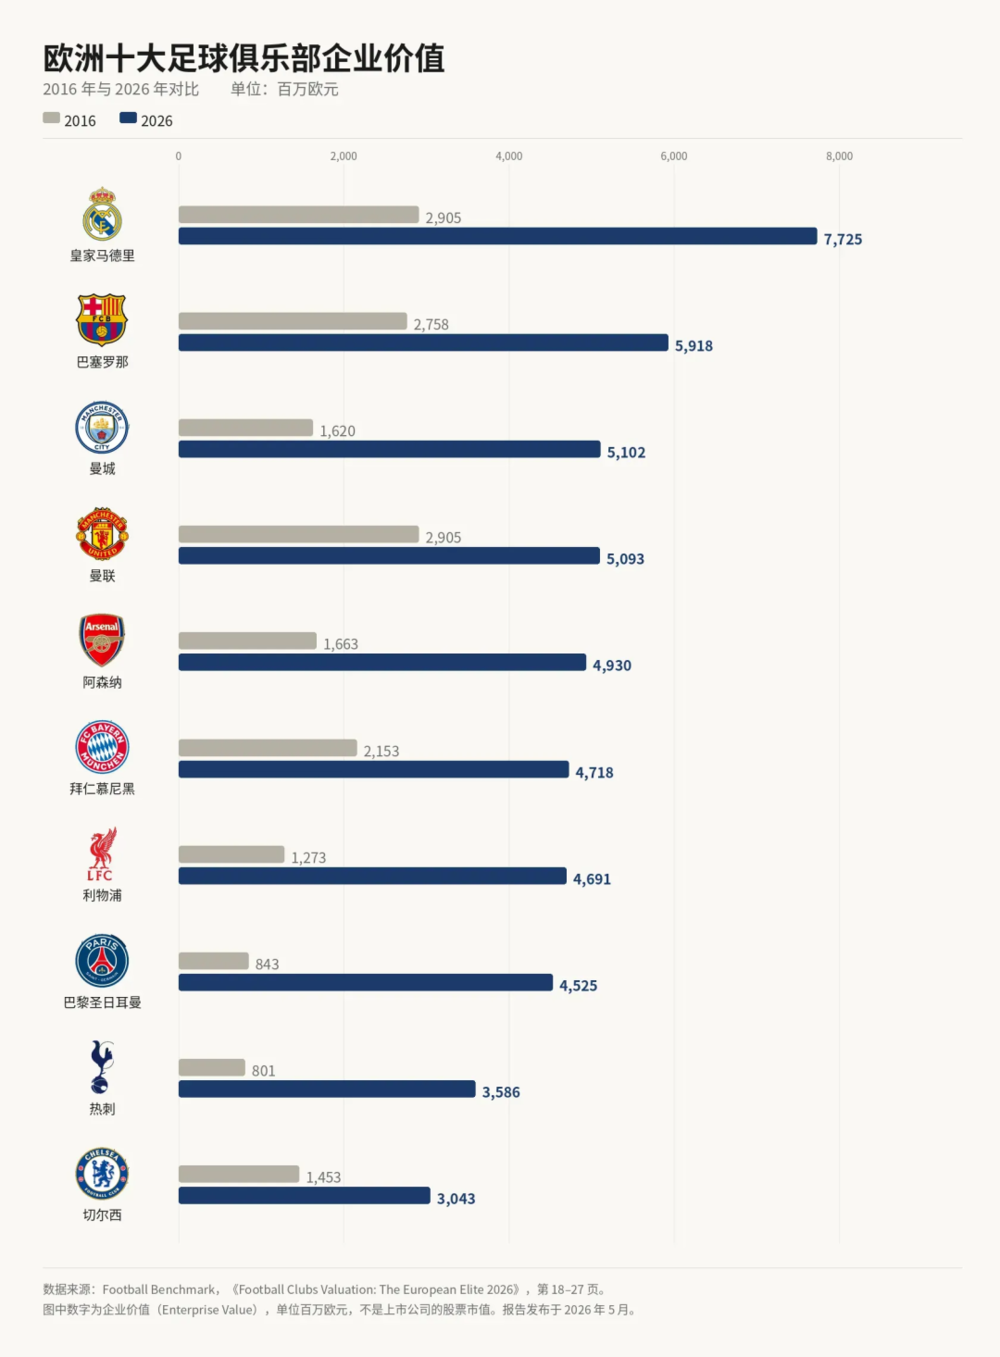
J.P.Morgan在2026年10月的行业研究中提到,欧洲五大联赛中,超过三分之一的俱乐部获得了私募股权、风险投资或私募信贷机构的支持。一门此前还依靠富豪财团和国家资本生存的亏钱生意,为什么还能吸引越来越多资本?
对一些富豪来说,足球俱乐部是一件昂贵的“收藏品”。拥有一支球队,除了满足个人对足球的热爱,还能带来身份、声望和商业社交资源。德勤曾在足球财务报告中,将这类俱乐部称为“奖杯资产”。
对主权资本和国资背景的老板们来说,投资球队可能追求的不只是资金回报。例如,2023年,沙特公共投资基金(PIF)将沙特公共部门体系下的利雅得新月、利雅得胜利、吉达联合和吉达国民四家俱乐部改组为公司,并取得各俱乐部75%的股权,剩余25%由各自的非营利组织持有。这是沙特体育俱乐部投资与私有化计划的一部分。
通过资本投入、职业化管理和改善俱乐部治理,提升本国联赛的竞争力和商业价值,吸引更多私人资本进入体育产业。随后再通过球星引进、赛事和基础设施投入提高联赛关注度,再尝试把关注度转化为转播、赞助、门票和周边消费,进一步带动旅游、赛事和其他产业。背后的目标还包括经济多元化、旅游和娱乐产业发展,以及提升国家的国际影响力。
而对私募股权来说,逻辑就更接近一笔金融投资:寻找有增长潜力、商业收入尚未充分开发,或者有机会通过重整改善经营的俱乐部,再通过提升商业价值、扩大收入和最终出售股权来获取回报。
2018年,由于中国买家李勇鸿还不上收购时借的钱,AC米兰被债权人埃利奥特(Elliott)基金接管。此后四年,埃利奥特注资约7.4亿欧元重整俱乐部:压缩薪资、请回马尔蒂尼、转向挖掘年轻球员,加上更加专业化的管理。2021/22赛季,米兰时隔11年重夺意甲冠军。2022年8月,埃利奥特以约12亿欧元估值将俱乐部出售给红鸟资本,据估算整体回报倍数约1.7至1.9倍。
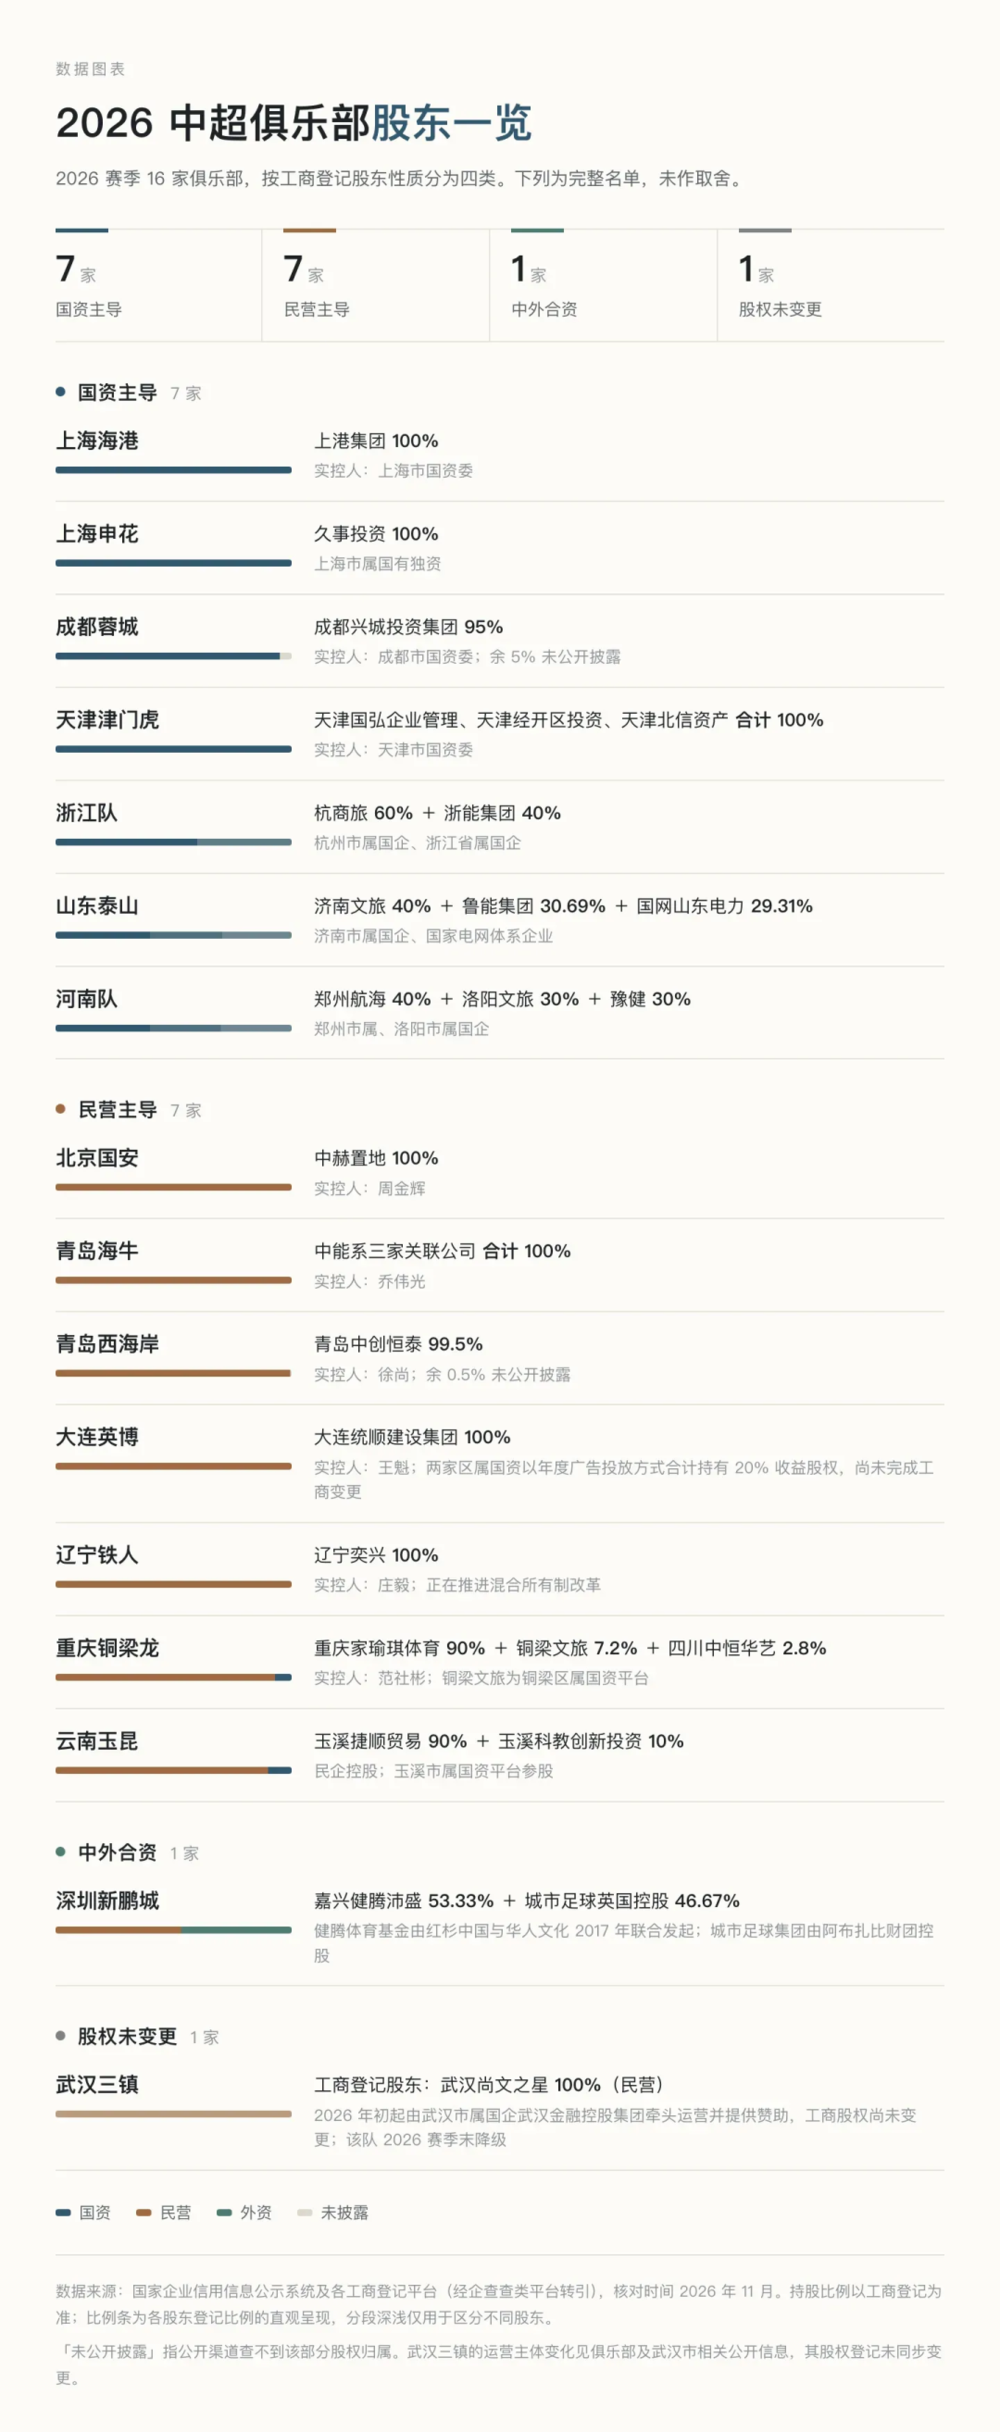
这方面,中超球队的情况不太一样。金元足球后的中超,目前有一半球队是由地方国资控股。
#2为什么都在亏损?
足球俱乐部的财务困境,根源在于收入结构以及与竞技成绩高度绑定,而成本端(尤其是球员薪酬)却是刚性的、竞争驱动的。
例如,欧洲大部分俱乐部的营收结构中,转播收入是最重要的收入来源,而转播分成的多少,又是由赛季的成绩决定的。当"赢球"成为获取收入的主要手段时,俱乐部被迫将大量资源投入竞技端,如果由此开启“军备竞赛”,那么利润自然被挤压。
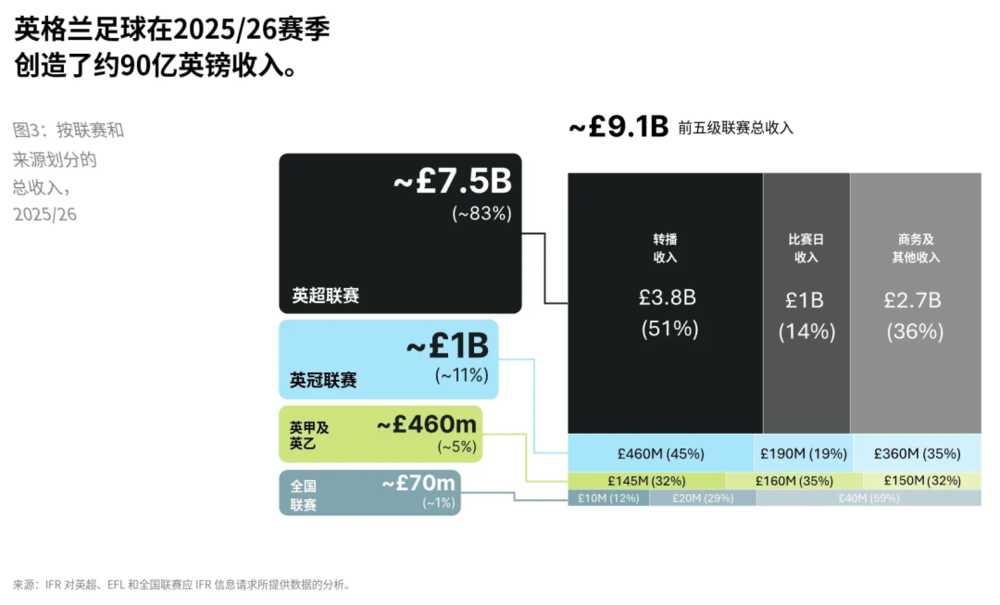
而在成本端:2024年,欧洲顶级联赛俱乐部的球员工资合计约135亿欧元,吃掉收入的47%;场馆、后勤、营销、行政这些非工资运营成本约100亿欧元,占收入36%——这是过去十五年的最高占比。两项相加占收入的83%。
再往下是转会摊销:买人花的钱按合同年限摊进每年的成本。英格兰前五级联赛的年转会摊销,四年间从13亿英镑翻到26亿。
更麻烦的是,球员工资和转会摊销往往具有较强的刚性。球队这个赛季没进欧冠,或者联赛成绩不理想,转播和奖金收入可能马上减少,但硬性的成本开支是不会打折的。收入和成本,就这样出现了错配。
说到这里,可能有人会觉得:那只要球队成绩好、收入增长,不就能逐渐摆脱亏损了吗?事实也没那么简单,最近几年异军突起的意甲新星科莫俱乐部(Como 1907)就是一个很好的例子。
2019年印尼哈托诺家族收购科莫,球星亨利和法布雷加斯不仅掏钱入股,后者还担任主教练,执掌球队。此后,科莫从意丙一路升入意甲,这个赛季甚至在欧冠的赛场上大杀四方,主教练法布雷加斯也成为欧洲足坛备受关注的新生代教练之一。
在哈托诺收购球队后的前两个赛季,球队征战意丙联赛,年收入约为100万欧元,而支出则在500万至700万欧元之间。
升入意甲联赛后,俱乐部收入立即大幅提升。2024/25赛季,科莫的收入已经增长到约4900万欧元,其中电视转播收入约3200万欧元;然而,同期俱乐部成本达到约1.18亿欧元,最终净亏损约1.05亿欧元。过去六个财年,累计亏损约1.91亿欧元。
Football Benchmark估算,哈托诺家族对俱乐部及相关项目的投入已经达到约3.9亿欧元。
科莫的球队成绩、阵容实力和市场关注度,都已经不可同日而语。其估值也从哈托诺家族收购球队时约300万欧元,上涨到2026年2月的3.3亿欧元。不过,如果按这个估值将其卖掉,也难以覆盖之前的投入。
另外,作为老牌豪门和上市企业的曼联,2023/24财年实现了创纪录的6.62亿英镑收入,但当年的员工成本达到3.65亿英镑,球员注册权摊销成本约1.90亿英镑,全部运营费用合计约7.69亿英镑。最终,俱乐部录得约1.13亿英镑净亏损。
足球俱乐部的收入提高的同时,亏损也很容易同步扩大。
#3当球迷成为股东
如果一家工厂常年亏损,产品卖得越多亏得越多,恐怕很难吸引投资者。但足球俱乐部不太一样。
从机构的投资视角来看,买下一家足球俱乐部,未必是为了靠它每年赚多少钱,更不是指望它定期分红。他们看重的,是这家俱乐部作为一项资产,在未来能够值多少钱。
优质的球队像城市黄金地段的摩天大楼。你当然可以把它买下来,出租赚取租金,但真正吸引长期投资者的,往往还有地段本身的稀缺性,以及未来可能上涨的资产价格。
足球俱乐部也有类似的逻辑。它的价值不完全来自当下的经营利润,还来自那些很难复制、也很难被替代的东西。
英超联赛只有二十家俱乐部,不可能再增加第二十一家。供应量是固定的,而富有的买家数量却并非如此。每个新进入市场的基金都会竞相争夺同一批俱乐部。
再比如品牌。一家百年俱乐部积累的历史、荣誉和文化,不是砸钱投广告就能买来的。
再比如球迷。利物浦、曼联、皇马这些俱乐部拥有遍布全球的球迷群体,他们不仅贡献门票收入,也会购买球衣和周边,为赞助商创造曝光,甚至让俱乐部成为一种跨越地域的文化符号。
还有比赛本身带来的商业权益:顶级联赛的转播收入、欧冠资格、球场资源,以及围绕俱乐部展开的各种商业合作。这些资源并非每家俱乐部都能拥有,尤其是能够长期站在欧洲顶级舞台上的球队,数量本来就有限。
从结果来看,这套逻辑确实吸引了大量资本。欧足联发布的《欧洲俱乐部财务与投资格局报告》指出,2025年欧洲地区的足球俱乐部投资交易数量创下了历史新高,达到了123笔。
不过,投资者们不再追求全面收购,而是更多地通过少数股权、结构化股权以及私人信贷等方式进入该领域。精明的资本更倾向于在不承担全部运营控制权及其相关管理负担的情况下,只关注资产的价值增长。这恰恰表明这一资产类别正在走向成熟,成为一种真正具有机构投资价值的资产类别。
不过,黄金地段的摩天大楼也不是买了就一定升值,足球俱乐部更是如此。
首先,它的经营风险并没有因为资产稀缺而消失。球员工资、转会费和日常运营开支不会因为球队拥有更多球迷就自动下降。
俱乐部也很难像普通企业那样,发现利润不够就简单削减成本——少买几个球员,可能意味着成绩下滑;成绩下滑,又可能影响转播收入、赞助和球迷消费。
其次,足球俱乐部的估值与竞技成绩始终纠缠在一起。尤其在欧洲,联赛有升降级制度,一家俱乐部可能因为一个糟糕的赛季,从顶级联赛跌入低级别联赛。随之而来的,可能是转播收入、赞助合同和比赛日收入的大幅缩水。这与NBA、NFL等美国封闭联盟的球队有很大不同:后者没有升降级风险,但也并不意味着没有经营和估值风险。
2019年,阿贾克斯先后淘汰皇马和尤文图斯,闯进欧冠半决赛。随着球队一路爆冷,股价在半决赛次回合对阵热刺前,盘中一度较年初上涨约94%。但当球队在最后时刻被热刺逆转出局后,股价次日早盘一度下跌约21%。
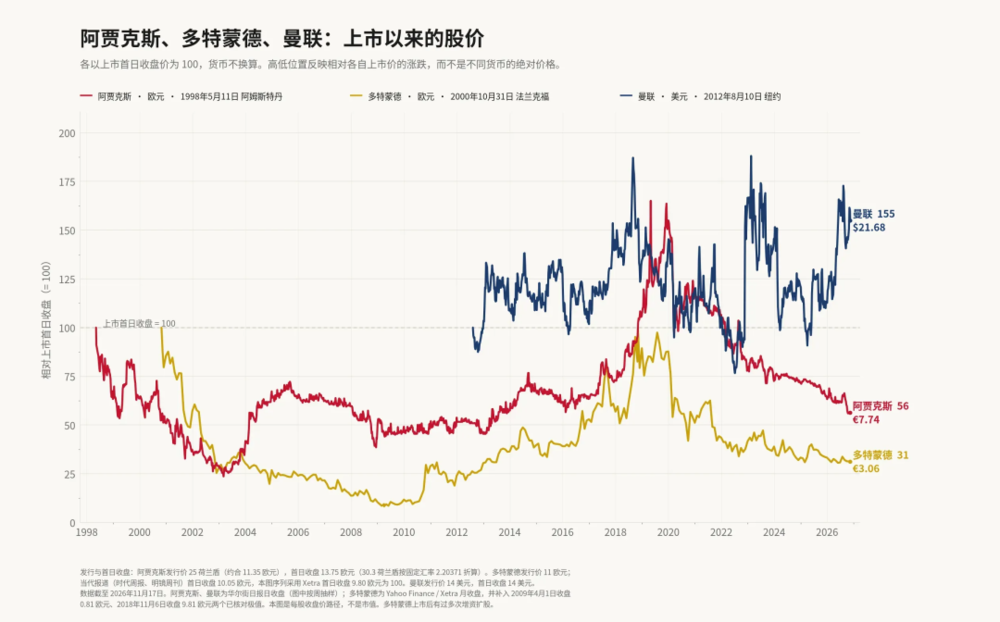
球队确实是一个独特的资产类别,它是基于全球球迷参与度、赞助收入以及优质资产稀缺性来提升价值的资产,其风险特征显然与那些主要基于利率和企业盈利周期来定价的资产有所不同。
#尾声
几天前,我问一位好朋友,他是资深的利物浦球迷:“如果让你在一套国内一线城市的房子,和同等价值的利物浦股份之间二选一,你会选哪个?”他几乎没有犹豫地回答:利物浦。
我突然觉得,足球俱乐部最特别的地方,大概就在这里。
投资是理性的,而足球是感性的,两者都充满不确定性,但选择成为利物浦的股东也同样“永不独行”!You'll Never Walk Alone!
全文完,感谢您耐心阅读!
参考资料
——————————————————————
【1】When Saturday Comes,Marc Rubinstein
【2】Why would anyone buy a football club?Anthony Marbler
【3】Pay to Play:How Sport Became an Asset Class,Oscar Heijsteeg&Ruben Talen
【4】Football Has Quietly Become an Asset Class—and Global Capital Has Noticed,Pat Owens
【5】欧洲俱乐部财务和投资格局报告,欧足联
【6】科莫1907:一个挑战意甲联赛等级制度的项目,Football Benchmark
内容来自 虎嗅,版权归原作者所有。
阅读原文 ↗