
征祥医药:八年累计烧钱超10亿,同期股权交易价差引争议
近期,征祥医药(南京)集团股份有限公司(下称“征祥医药”)提交了招股说明书,拟港股IPO上市。
笔者注意到,征祥医药长期受困于营收体量不足、大额亏损难题,2024年至2026年上半年,公司营收微薄,报告期合计亏损近4.45亿元,同时若剔除股改因素,自2018年成立至今,公司累计资金消耗已突破10.63亿元。融资方面,征祥医药前后进行了9轮融资,合计募资9.42亿元,但在C轮、D轮融资当日,增资入股与老股转让价格出现明显背离,特别是D轮两组交易单价差距接近一倍,这一点也成为本次IPO中值得重点关注方向。
八年累计烧钱超10亿
征祥医药是一家处于商业化阶段的生物制药公司,致力于研发及商业化创新疗法,以满足在病毒性传染病、肿瘤学及炎症性疾病领域现有治疗手段有限的医疗需求。
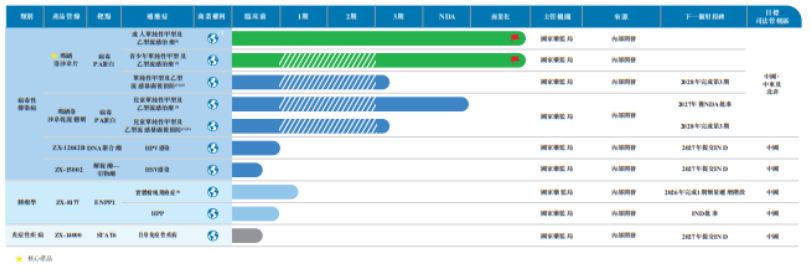
截至招股说明书签署日,征祥医药已开发出六个专属小分子药物资产管线,包括公司的商业化抗病毒玛硒洛沙韦片、一款针对儿童流感患者的临床后期玛硒洛沙韦干混悬剂型(以干混悬形式)、一款用于治疗实体瘤的选择性的胞外核苷酸焦磷酸酶╱磷酸二酯酶1(「ENPP1」)抑制剂ZX-8177(一期临床阶段),以及针对人类乳头瘤病毒(「HPV」)感染的处于IND申报阶段的DNA聚合酶抑制剂ZX-12042B药物等,具体情况如下:
尽管管线储备丰富,但征祥医药财务压力突出。招股书显示,2024年、2025年及2026年上半年为报告期,公司营业收入分别为0万元、531.4万元、251.4万元,年内利润依次为-14539.5万元、-20926.8万元、-9079.3万元,持续处于亏损状态,三期合计亏损接近44545.6万元。
而报告期亏损仅是公司经营压力的一部分,据悉,征祥医药于2025年进行了股改,对未分配利润影响的金额为69062.5万元,具体情况如下:
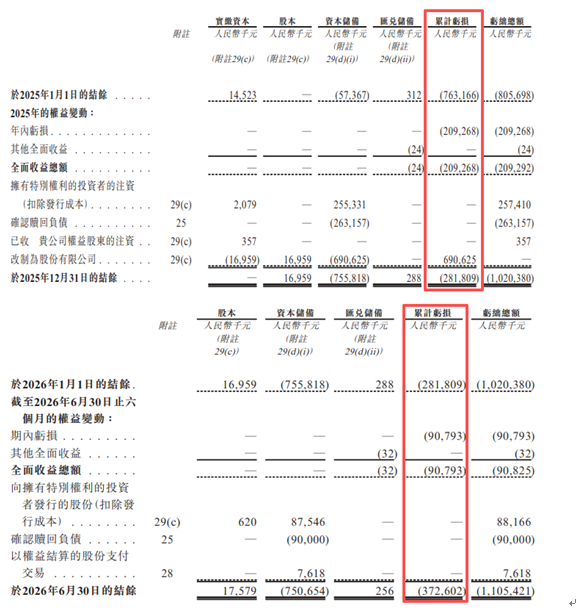
也就是说,若不考虑股改对未分配利润的影响,截至2026年6月末,征祥医药的未分配利润将超过-10.63亿元,这也意味着,征祥医药自2018年成立以来,8年左右的发展,公司不仅依旧未有产品商业化,同时还“烧掉了”10.63亿元,未来如何实现扭亏为盈,成为摆在公司面前亟待解决的关键难题。
笔者注意到,导致征祥医药持续亏损的主要原因就是研发开支。报告期内,征祥医药的研发开支分别为10000.3万元、11212.1万元、4278.9万元,每年都有上亿元的研发开支,且分别占当期年内利润绝对值的68.78%、77.11%、29.43%。这也意味着,征祥医药业与创新药企业亏损的本质类似,均是“先投入后回报”模式的极端体现,短期需关注研发效率与管线进展,长期则依赖首个产品上市后的销售表现及后续管线接力能力。但若无法在3-5年内实现产品商业化,高企的研发投入可能成为持续经营的重大隐患。
同一时间,每股价格相差较大
即便累计“烧光”10.63亿元,征祥医药仍能持续推进管线研发,背后离不开资本的持续加注。在8年左右的发展周期中,公司先后完成9轮融资,合计融资总额超过9.42亿元,具体情况如下:
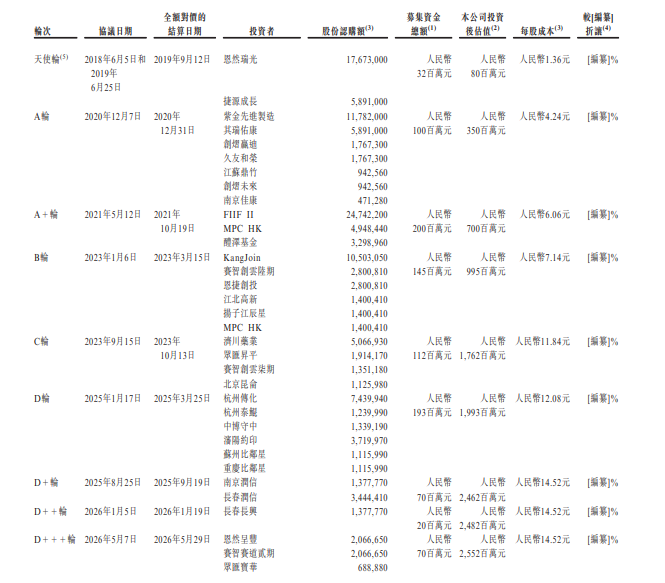
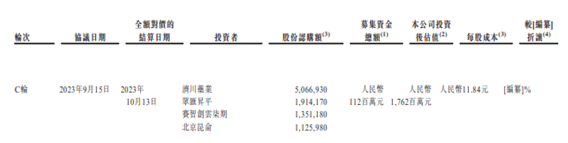
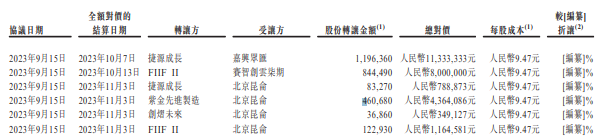
笔者注意到,笔者注意到,这一系列融资过程里,存在两笔同期股权交易每股价格差异较大,交易公允性存疑。2023年9月15日,征祥医药实施C轮增资,济川药业、众汇升平、赛智创云柒期、北京昆仑均按照11.84元/股的价格入股,增资完成后公司投后估值17.62亿元。而在同一天,捷源成长、紫金先进制造、创熠未来、FIIFII以9.47元/股向北京昆仑转让股权,同一交易日内,股权交易单价波动幅度达到25.03%。
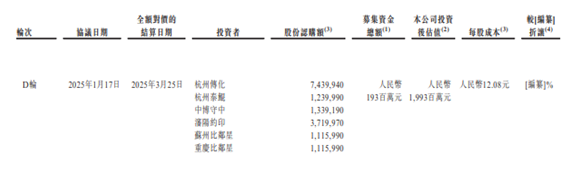
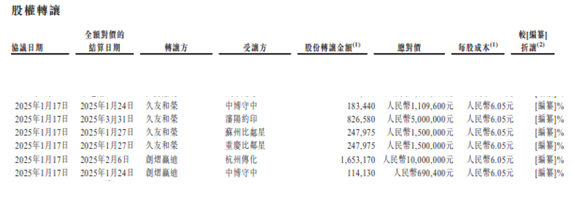
其次,2025年1月17日的D轮融资同样出现类似情形。本轮杭州传化、杭州泰鲲、中博守中、沈阳约印、苏州比邻星、重庆比邻星以12.08元/股增资,投后估值19.93亿元。同日,久友和荣以6.05元/股将股权转让给中博守中、沈阳约印、苏州比邻星、重庆比邻星,创熠赢迪同样以6.05元/股向杭州传化、中博守中转让股权,增资价格与股权转让价格几乎相差一倍,波动幅度高达99.67%。短时间内出现如此悬殊的股权价差,相关交易定价的合理性与公允性,有待征祥医药进一步解释说明。(作者 | 叁号)

更多精彩内容,关注钛媒体微信号(ID:taimeiti),或者下载钛媒体App
内容来自 钛媒体:引领未来商业与生活新知,版权归原作者所有。
阅读原文 ↗