
后外卖大战时代:美团、阿里、京东竞争在别处
文 | 市值榜,作者 | 齐笑 ,编辑 | 嘉辛
1 1月初的几则行业动态,画出了后外卖大战时代的竞争轨迹。
京东本地生活业务负责人郭庆因个人原因离职,官方同步宣布外卖业务进入以 “供应链创新” 为核心的 2.0 阶段,新管理团队将由长期深耕供应链的人才组成。
淘宝闪购高端到家餐饮项目 “家宴” 在北京开启灰度测试,首批覆盖6个品牌18家门店,全国合作品牌扩展至 27 个、门店总数超 50 家。
更早的10月底,美团完成两位80后副总裁的晋升,分别执掌医药健康与商业增值赛道。
三场调整看似各有起因、互不关联,实则都是新一轮行业竞争的前置布局。行业比拼的核心,正进入短期资金难以快速撬动的深水区。
一、停火之后,平台开始重新计算每一单
从2025年第二季度到2026年第一季度,三家平台围绕外卖展开高强度竞争,日均订单一度达到2.5亿单,市场格局也发生了明显的变化。
根据瑞银对2026年3月的估算,美团日均约6200万单,淘宝闪购约5200万单,京东约800万单,对应份额53%、41%、6%。三家合计约1.22亿单。高盛在2026年6月的统计中,给出的数字分别为8000万、6600万和1600万单,对应市场份额约为49%、41%和10%。
不同机构的统计时间和口径并不完全一致,但市场格局的方向基本清晰,美团依旧领先,淘宝闪购成为重要竞争者,京东则在快速扩张后回落。
付出的代价也是极其昂贵的。据汇丰银行研报测算,2025年Q2至2026年Q1,三家合计新增营销费用约1568亿元,同期在外卖及相关即时零售业务上的合计亏损约1730亿元。
“过去一年是非常疯狂的、不合理的竞争,耽误了整个行业几乎整整一年。现在终于逐步回到正轨。”王兴在股东大会上直白表态。
监管趋严是补贴退潮、逐步回到正轨的直接原因。
2026年6月,市场监管总局发布《外卖平台补贴行为规范十条(征求意见稿)》,对长期、大额补贴、强制商家承担补贴成本以及低于成本销售等行为提出规范要求。
持续烧钱换订单,已经越来越难成为长期策略。从高盛的跟踪数据看,去年9月至今,三家平台的日均订单量虽然有所波动,但相对份额并未出现根本性变化。
更根本的原因在于,补贴可以买来订单,却无法让平台以更经济的成本完成每一单。
外卖是一门依赖区域密度的生意。订单集中在同一个商圈,骑手就能在有限距离内完成更多配送,单均履约成本更容易下降。反过来,即使平台拥有大量用户,如果订单分散,配送网络不够密集,成本依然难以摊薄。
摩根大通测算显示,美团外卖单均综合履约成本下限约为 6.3-6.5 元,行业同类竞品成本普遍高出 0.3-0.5 元,差距主要与订单密度和配送效率有关。京东外卖全职骑手占比更高、合规成本更重,单均骑手成本会更高。
各类测算口径虽有不同,但都反映出一个问题,订单规模不等于履约效率。
平台可以依靠补贴快速获得用户,却需要更长时间建立商家网络、骑手密度和稳定的消费习惯。补贴能够缩短市场进入的时间,但无法替代本地履约网络的积累。
当补贴的边际收益下降,平台会给出什么样的解法?
二、三种答案:做深、拓宽、做重
面对同样的行业变化,三家公司的处境不同,选择也各不相同。
外卖是美团的核心腹地。随着补贴退潮,美团的利润得到明显的修复。
2025年第三季度,美团核心本地商业经营亏损140.71亿元,这个长期承担利润支撑作用的业务板块,遭遇了较强的压力。到2026年第二季度,该板块恢复为56.68亿元经营利润。需要说明的是,这组数据反映的是核心本地商业整体表现,并非外卖业务单独的盈亏变化。
聚焦外卖业务,按照部分机构测算,美团外卖单均UE从2026年第一季度约负1元改善至第二季度约正0.16元。
美团选择做深,依托已有的本地履约网络拓展更多高价值品类,提高现有网络的利用效率。
在餐饮领域,美团减少了对低价订单的无差别争夺,更重视订单本身的投入产出。在10月举行的2026外卖产业大会上,美团披露,2026年餐饮商家外卖订单中,15元以下订单占比同比减半,实付单均价同步回升。
在非餐领域,小象超市持续扩展前置仓网络,闪电仓借助社会化合作扩大商品供给,美团还宣布未来三年投入300亿元支持资源,与合作伙伴共建“30分钟商品圈”。
此外,前面提到的两位80后副总裁,分管方向分别指向即时零售中专业门槛较高的商品需求,以及平台存量流量的商业化变现,也是对高价值业务增长点的寻找。
阿里选择把即时零售的边界向外推,发挥商品和品类优势。
淘宝闪购已被列为阿里电商的核心战略支柱。按照蒋凡此前公布的规划,阿里希望在2027财年实现即时零售单月UE转正,并在2028财年推动即时零售规模突破万亿元。
具体的落点,是把即时零售铺进更多消费场景:餐饮业务通过不同品牌和产品覆盖更多价格带,比如前文提到的家宴。非餐业务则借助淘系商品资源,将日用百货等更多品类接入即时配送。
2026年9月,淘宝闪购非餐业务负责人由胡秋根调整为汪庭祥。汪庭祥有淘鲜达、淘菜菜和淘宝服饰等业务经验,更熟悉淘系商品生态与品牌运营。
淘宝主站上海量的品牌商品和商家资源,是为快递电商服务的履约模式,要改造为能支持即时零售的供给网络,会涉及库存同步、品牌商单独备货意愿、价格体系平衡等一系列复杂问题。这需要一个既懂淘系电商生态、又理解本地履约逻辑的人来推动。
京东外卖是三家中受订单密度制约最明显的一方。如果继续沿着撮合模式争夺订单,京东需要付出很高的成本,也很难在短期内建立优势。
于是京东选择绕开这条路。既然撮合别人的供给拼不过,那就自己造供给,也就是前文所说的“供应链创新”。
做重,是京东一贯的策略。前端卖饭菜可以不赚钱,靠供应链赚钱也是可以的。
七鲜小厨正是这条新路径上的重要试验。通过介入餐饮生产和标准化管理,京东希望把自身的供应链能力延伸到餐饮供给端。下文详述。
至此,三家根据自身的优势做出了相对差异化的选择。美团依托履约网络做深即时零售,阿里凭借商品生态摊宽消费场景,京东则从供应链和生产端寻找新的竞争支点。
三、下一场竞争在哪里?
三家平台的路径虽然不同,但都在向供给端延伸,都在尝试以不同的方式介入供给,从撮合交易走向组织生产、管理库存和履约。
即时零售的货架上有两类东西,一类是现做的餐饮,没有库存,每一单都要现场组织生产。一类是标品商品,有库存,比拼的是仓建在哪、货备多深、由谁供货。前一条战线在餐饮后厨,后一条战线在仓网。
先来看餐饮方面。
淘宝闪购的吉哇食堂是其中最轻的模式,平台输出品牌、菜单结构和流量,合作商家承担房租、后厨、食材和人员成本,瞄准的是平价简餐的价格带。轻资产的好处是扩张快、平台投入小,但品控和经营质量高度依赖合作商家。
阿里在价格的另一端布局了家宴,面向家庭聚餐和商务宴请,从菜品筛选、菜单设计到包装和配送重新设计,试图把高端餐饮也搬进到家场景。
美团的浣熊食堂介于两者之间,更接近共享厨房,合伙人负责找店、房租、装修和设备,平台提供订单、招商和运营管理。
浣熊食堂计划未来三年布局约1200家,2026年先推进约200家。这种模式能否跑通,取决于场地利用率和入驻商家的经营质量。
京东的七鲜小厨则介入得最深,统一采购、统一后厨、统一标准,把供应链能力直接延伸到餐饮生产端。平台承担租金、食材采购和后厨人力,并通过自动化设备与统一管理实现标准化制作,合作方主要提供配方并参与分成。
再来看仓网。
美团核心本地商业CEO王莆中曾表示,即时零售已经跨过需求培养与网络铺设的最难阶段,下一站是从“店仓配时代”大踏步迈入“商品时代”。
换句话说,美团的仓网已经足够密集,现在的重心应该是将履约密度转化为商品密度,计算的应该是单仓经营效率。
前面提到,小象超市的前置仓已超过2000个,覆盖城市达到100个。与此同时,自有品牌和定制化小规格商品在仓内占比持续提升,以改善商品结构和单仓毛利。
小象超市也在推进店仓融合,采用“中心大店+全城前置仓”的协同模式。前场提供零售体验,后场承担线上分拣,借此补充生鲜和日杂商品的深度供给。
闪电仓则承担着扩大社会化商品供给的角色。
王莆中在即时零售大会上透露,2024年提出的到2027年建设10万家闪电仓、实现2000亿元GMV的目标,目前有望提前完成。
随着仓网规模逐步成形,美团闪购推出“商品NEXT”计划,未来三年投入300亿元,支持合作伙伴选品、铺货、营销和商品开发,进一步丰富即时零售供给。
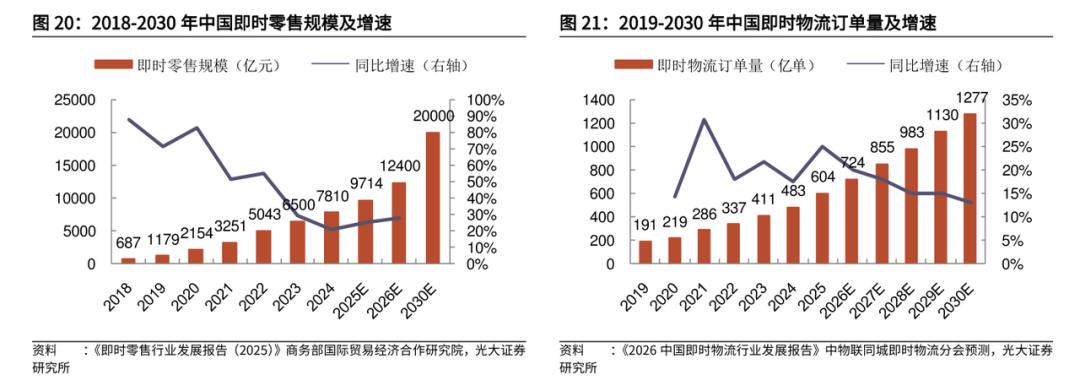
阿里则是根据不同品类和消费需求配置仓网,让淘系的商品资源转化为即时零售供给。
阿里正在形成多种仓网形态并行的即时零售体系。盒马体系以自营前置仓为主,天猫超市通过城市仓将传统电商履约网络延伸至即时零售,淘宝便利店则以品牌授权方式引入第三方商家,共建社区闪购仓。

盒马前置仓从盒马鲜生大店体系延伸而来,今年6月已超500个,年底目标1000个以上。2026年9月,淘鲜达重启,定位盒马旗下的平价超市,24小时配送,基础运费降至3元、满29元免运。据相关报道淘鲜达约60天进入7座城市,布局超过33个仓。
二者在商品定位上形成互补,一个侧重中高端自营商品,另一个主打平价标品。
天猫超市原本以中心仓发货为主,主要提供次日达、半日达服务。现在阿里推动建设专门服务即时零售的城市仓和前置仓,形成“大仓+小仓”的仓网结构,部分城市已开展4小时达业务。
淘宝便利店以品牌授权模式让商家开仓、由1688产业带工厂供货,上线约9个月后已发展至800家,据Tech星球报道,财年底之前目标开店3000家。
京东则以自有供应链为锚点搭建仓网,用存量物流网点扩大供给侧的覆盖。
七鲜是这套体系的重要角色。七鲜超市以店仓一体模式,同时承载线下零售与线上到家履约功能,并通过“中心店+卫星小店”的组网方式放大服务半径。其中,中心店承担区域货盘枢纽与加工功能,卫星小店仅做线上履约。
这一模式用 店仓共享货盘摊薄了建仓和运营成本,也用卫星仓补上了纯门店拣货效率低、线上覆盖半径短的 短板。
针对标品品类,京东复用集团超一万个前置仓、物流站点等履约节点,将3C、美妆、日用百货等原有B2C库存接入即时配送网络,实现同一库存池支撑远场电商与近场即时零售多渠道履约,用成熟物流底盘摊薄即时履约的基建成本。
从后厨到仓网,三家平台看似走向了不同方向,它 不全来自战略偏好,更多来自手里有什么。 但目标都是一致的:争夺对供给的组织权,而这一仗没有速胜的打法。
更多精彩内容,关注钛媒体微信号(ID:taimeiti),或者下载钛媒体App
内容来自 钛媒体:引领未来商业与生活新知,版权归原作者所有。
阅读原文 ↗