
三季报业绩解读:石油、煤炭、铜、铝
煤炭、石油、铜在这一轮涨价过程中股价涨幅较大,目前估值并不便宜;电解铝企业盈利尚可、负债压力小,分红也有所提升,相对来看更占优,但核心变量依旧是铝价。
1、三桶油受益于油价上涨,但股息率偏低
今年前三季度布伦特原油期货均价88.86美元/桶,同比上涨27.1%;美伊冲突还带动天然气、化工品价格上涨。
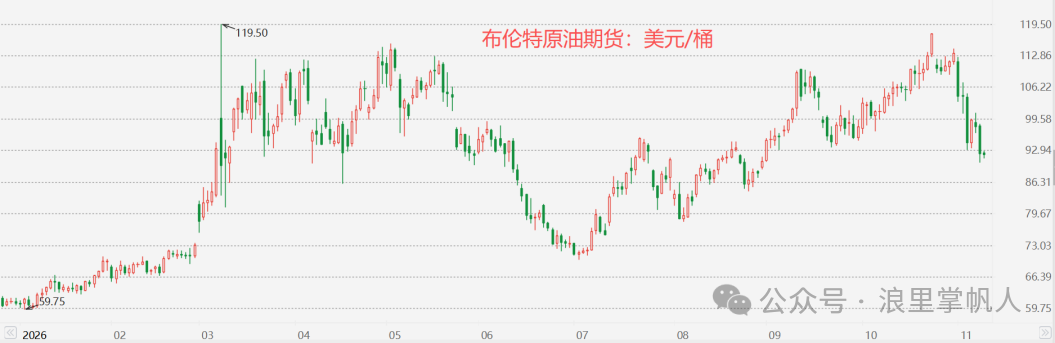
中国海油基本是纯上游的油气开采,中国石油上游开采和下游的炼化均有布局,中国石化以炼化等下游业务为主。油价涨跌对两家上游属性更强的公司利润影响明显,而油价回落,往往利好中石化的炼化板块。
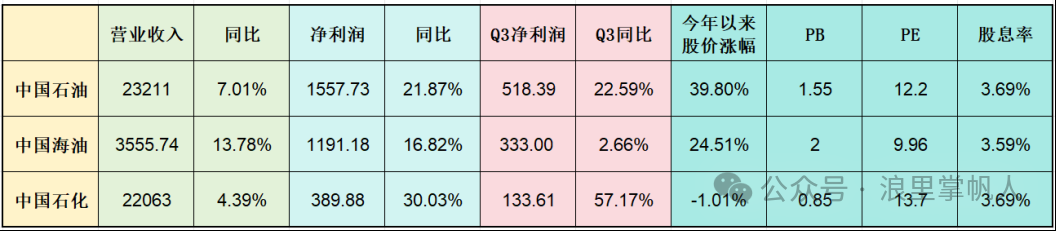
中国海油:原油平均卖价86.32美元/桶,同比上涨26.4%;油气产量593.7百万桶油当量(把原油和天然气都换算成相当于多少桶原油,方便对比),同比增长2.7%(国内增1.9%,海外增4.3%)。由于原材料涨价等行业因素作用费用有所上涨,前三季度桶油主要成本为30.57美元/桶油当量,同比增长11.8%。
中国石油:原油平均卖价77.65美元/桶,同比上涨18.5%;原油产量698.6百万桶,同比下降2.2%(国内降0.2%,海外降12.0%),天然气产量同比增长2.3%;原油加工量1002.2百万桶,同比下降3.7%。
中国石化:原油平均卖价81.92美元/桶,同比增长23.4%,油气当量产量397百万桶,同比增长0.6%(国内增长0.6%,海外下降7%),天然气产量同比增长1.4%,原油加工量167.37百万吨(大概是1227百万桶),同比下降10.2%。
在原油开采上,中国海油还能保持一定的增长,而中石油和中石化的开采量增长有难度,主要是陆上资源在逐步枯竭。
我个人长期看好中海油,也写了不少文章,海油的优秀之处详见之前的文章:
《从三方面深度剖析中海油的低成本优势》
《从成本的角度看中国海油的优势》
投资三桶油,一手盯国际油价,一手盯股息。美伊冲突有缓和的迹象,油价下跌对他们不利,由于股价上涨,三桶油的股息率都降到了3.6%,从股息率的角度看,现在已经不算便宜了。
2、煤价上行,业绩大增
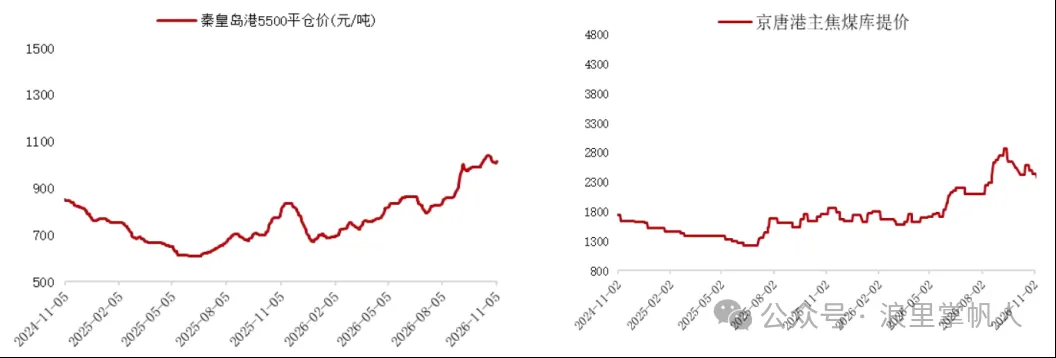
今年山西煤矿事故,导致前三季度全国规模以上原煤产量同比下降3.5%(34.5亿吨),供给减少,支撑煤价上行。
第三季度秦皇岛港口5500大卡动力煤现货均价为878元/吨,同比涨了209元/吨(+31.3%);长协均价为685元/吨,同比涨了33元/吨(+5.0%)。
前三季度动力煤板块收入7640.41亿元,同比增长0.81%,归母净利润981.5亿元,同比增长16.05%;焦煤板块收入1708.33亿元,同比下降2.6%,归母净利润95.34亿元,同比增长48.59%(行业收入增速低于利润增速,主要是产量下滑,但价格提升)。
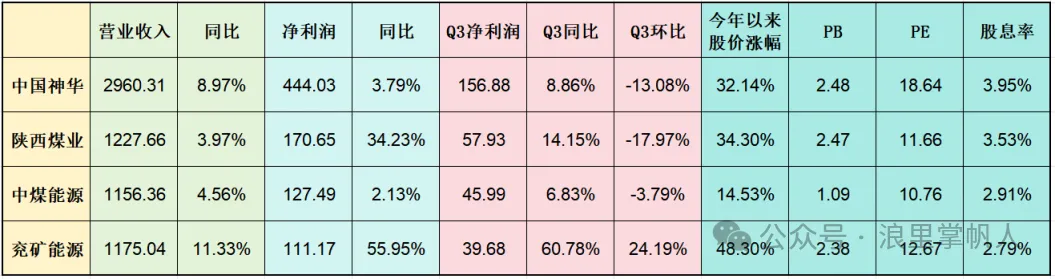
由于焦煤是市场煤,煤价波动大,导致利润不够稳定。选取了更稳定的四家主产动力煤上市公司,神华和中煤的利润小幅增长,其业务相对更分散,长协煤占比更高,煤炭产量下降(神华降2.3%,中煤降8.1%)。
陕煤产量增长3.92%,且成本持平(含外购煤,外购煤成本比自产煤成本要高),陕煤的热值更高,售价也更高(含外购煤售价609元/吨,神华自产煤售价401,中煤557),兖矿的市场煤销售占比高,所以这陕煤和兖矿的利润增长更多。
今年以来他们的股价表现都很好,除了中煤1.09倍PB外,另外三个PB涨到了2.4倍左右,且股息率都低于4%。
现在是供暖旺季,需求本身有支撑,但保供在加码、加快山西的煤矿复产,供给上来了,煤价进一步上涨难度加大,目前的估值不算便宜。
3、铜价向上,股价向下
去年铜价上涨,带动紫金矿业、江西铜业等一众铜公司走出了翻倍行情,今年铜继续上涨,业绩也大增,但股价下跌幅度却很大,主要是之前的股价涨幅已经透支了业绩预期。
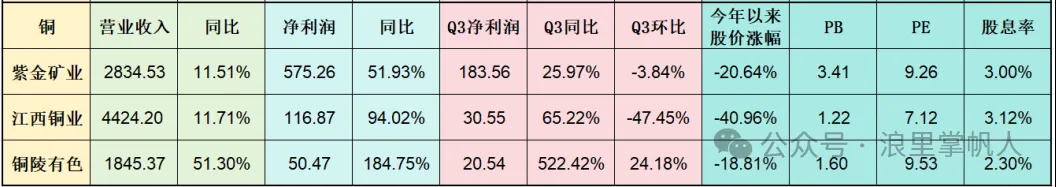
紫金矿业今年前三季度矿产铜81.6万吨,同比下降2%;金70.1吨,同比增长8%;碳酸锂7.9万吨,同比增长548%,今年碳酸锂目标产量12万吨,2028年的目标27-32万吨。
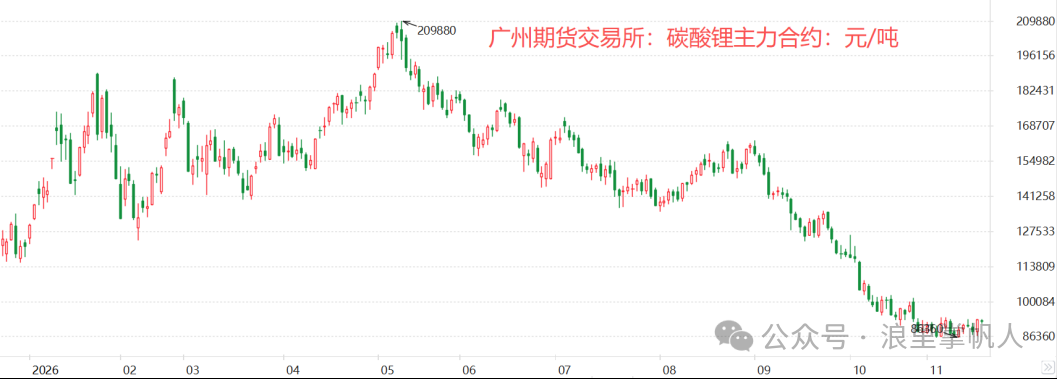
这里顺便聊一下碳酸锂:2025年我国碳酸锂需求是121万吨左右,今年预计增长45%至177万吨左右,宁德时代停产的枧下窝锂矿产能也就10万吨级别,关于复产的消息时不时打压一下碳酸锂价格,紫金的碳酸锂产量也很吓人(投产的话占2026年需求的15%左右),完全是供应的增量,对市场冲击也挺大的。
今年碳酸锂期货价格从最高20万跌去了一半,目前只有9.2万/吨。
紫金矿业2026计划矿产铜120万吨,相比于2025年实际产量增长10%(增加11万吨);江西铜业自有矿山规划产量20万吨,同比持平零增长;铜陵有色计划产量22.76万吨,是因为多米拉二期放量使得同比增长15%(增加3万吨)。
所以在量上看,这些公司的增量有限,利润更多受价格影响,在上篇文章《高铜价有支撑吗?》中也有分析,目前铜的估值确实不便宜,股息率也低,性价比不够高。
4、铝的基本面大幅好转
关于铝的分析,详见近期发表文章《印尼电解铝扩产对铝价的影响》,结论是“铝上市公司目前的经营环境是很好的,并且财务数据非常健康,像具有电价和产业链一体化优势的云铝股份、神火股份、天山铝业、中国宏桥等都还不错”。
现在再增加一条,光有一体化和电价优势还不够,还得有绿电支持。国内考核电解铝企业是看绿证(自建风光可以获得相应的绿证、购买绿电、购买绿证三种途径),欧盟考核更严,不认单纯买绿证,要求物理溯源的绿电(即需要发电、输电、企业用电在时间和电量上形成可核验的物理匹配连接,需要可查证),获得认可的才可出口至欧盟。
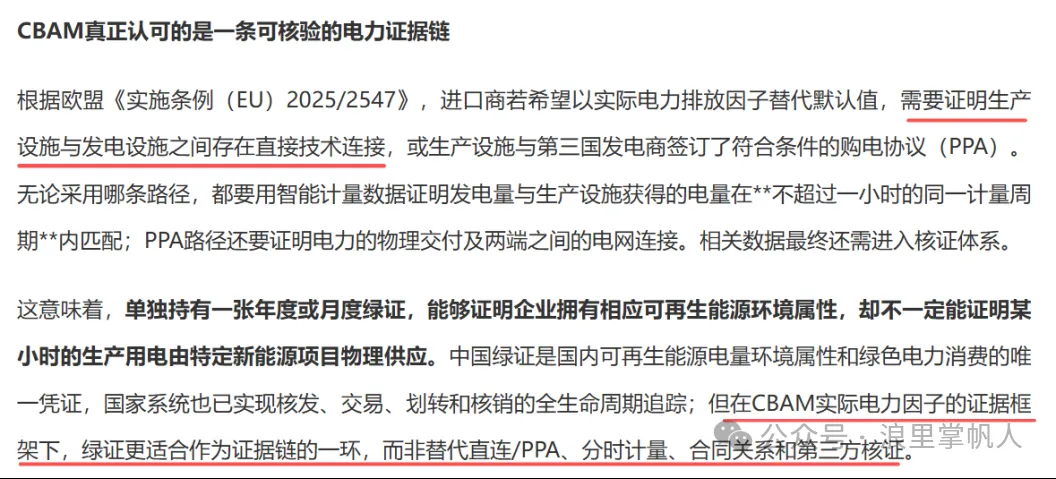
所以从长期视角看,对拥有绿电的企业在未来的竞争中会更友好。
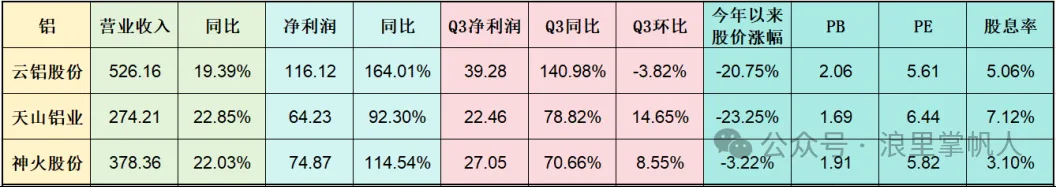
这些公司都愿意提高分红:天山铝业去年每股分红0.55元,今年一季报和半年报已经累计分红0.6元;云铝股份去年每股分红0.699元,今年中报0.887元;神火股份2023-2025年净利润分别为59亿、43亿、40亿,利润小幅下降但是每年每股都分了0.8元,今年前三季度净利润做到了75亿,可以跟踪一下年度分红变化。
总结:在这四类资源中,目前铝相对来说更好一些(当然煤炭石油都不错,只是当前比较贵而已),需要跟踪伊朗冲突结束后中东产能复产,印尼电解铝投产,这些供应的增加,电解铝的价格能否接得住招。
$云铝股份(SZ000807)$ $紫金矿业(SH601899)$ $中国海油(SH600938)$
@ericwarn丁宁 @超级鹿鼎公 @山行 @管我财 @飞翔芸
本话题在雪球有13条讨论,点击查看。
雪球是一个投资者的社交网络,聪明的投资者都在这里。
点击下载雪球手机客户端 http://xueqiu.com/xz]]>
内容来自 今日话题 - 雪球,版权归原作者所有。
阅读原文 ↗