
一家好公司,先要学会呼吸,其次才是奔跑,谁是A股现金流最优秀的公司?
有一次他说,市盈率是肌肉,现金流是空气。
我没接话。那时候刚开始学着看财报,满脑子都是利润、增速、估值,现金流量表又长又枯燥,翻两页就跳过去了。肌肉多直观,谁不想练一身腱子肉。
后来自己看了十几年公司,这句话的分量才慢慢压下来。
肌肉可以练,也可以在健身房里靠补剂催出来。利润也一样,可以靠会计政策、靠一次性收益、靠压供应商的付款周期,做得很好看。但空气不行,人缺氧四分钟就完了,企业缺现金三个月就转不动。
而且空气这东西,平时不觉得它存在。等到你开始觉得它重要的时候,往往已经喘不上气了。
顺着这个逻辑再往下问一层。
人呼吸的方式有三种:自己呼吸、靠呼吸机、屏住呼吸。企业也一样。经营现金流是自己呼吸,融资现金流是呼吸机,压缩资本开支是屏住呼吸。三种都能让你活着,但只有第一种能让你跑起来。
所以“现金流优秀”这件事,不能只看一个数字。
一、第一个发现:榜首全是金融股
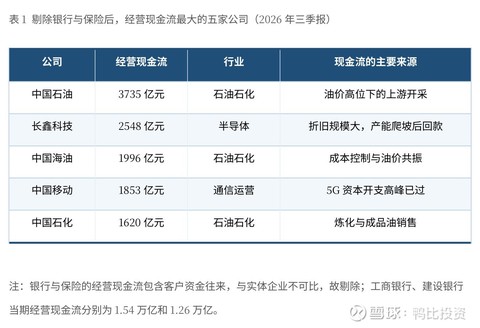
先看绝对值。按 2026 年三季报,A 股经营活动现金流净额最大的公司,前二十名是这样的:
工商银行 1.54 万亿、建设银行 1.26 万亿、农业银行 8106 亿、中国平安 5669 亿、中国银行 5478 亿、中国人寿 3950 亿、中国石油 3735 亿、邮储银行 3352 亿、中信银行 3034 亿、平安银行 2832 亿。
二十个席位,十四个是银行和保险。
如果你就此得出“银行最会赚钱”的结论,那就错了。这个榜单恰恰说明,经营现金流这个指标对金融股是失效的。
银行的经营现金流,记的是存款的净流入,不是利润。存款多进来一百亿,经营现金流就多一百亿;贷款放出去一百亿,现金流就少一百亿。所以银行的经营现金流可以正得很大,也可以负得很大,跟它赚不赚钱没有必然关系。
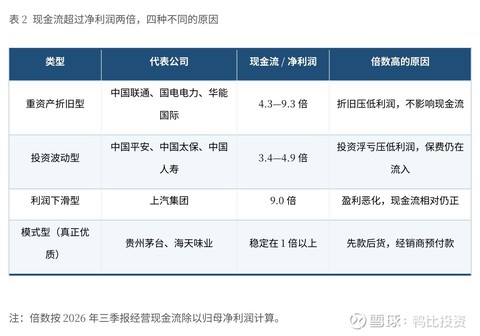
保险也一样。保费收进来算经营现金流,赔款和投资支出算流出,而利润还要再扣掉投资端的浮亏浮盈。2026 年三季度保险公司的投资收益大跌,利润被砸下来,但保费还在收,现金流看着就特别漂亮——平安的经营现金流是净利润的 4.87 倍,人寿是 3.42 倍。
这个倍数不代表它们经营得多好,只代表“利润”这个分子被投资收益污染了。
所以第一件事:看现金流之前,先剔除金融股。 它们的现金流和实体企业不是一回事。
二、第二个发现:倍数高,不一定是好事
剔除金融股之后,经营现金流超过净利润两倍的公司,排在前面的有:中国联通 9.29 倍、上汽集团 8.99 倍、国电电力 8.50 倍、华电新能 5.51 倍、中国核电 4.80 倍、华能国际 4.27 倍。
倍数这么高,通常有三个原因,只有一个是好消息。
第一个原因是折旧大。电力、电信都是重资产,一座电厂、一张 5G 网络,建设期一次性投入,之后每年折旧。折旧是非现金支出,会压低利润但不影响现金流,所以现金流自然比利润高。中国联通 9.29 倍,主要就是这个原因,不是它赚得多。
第二个原因是利润被一次性项目砸了。上汽 8.99 倍,是因为合资品牌销量下滑、投资收益缩水,利润被压到很低,现金流还是正的。这种高倍数是“利润变差了”的结果,不是“现金流变好了”。
第三个原因才是真正的好消息:生意模式本身先收钱后付钱。茅台、海天这类公司,经销商先打款再发货,现金流永远比利润好,而且不靠折旧、不靠利润下滑。
所以倍数只是一个筛查工具,看到高倍数要问一句:这个高,是折旧、是利润下滑,还是生意模式?
三个答案,三种完全不同的公司。
三、第三个发现:真正该看的是自由现金流
企业活着需要两笔钱:一笔维持运转(经营现金流),一笔维持增长(资本开支)。
经营现金流减去资本开支,剩下的才叫自由现金流。这部分钱可以分红、可以回购、可以还债,也可以存起来过冬。
A 股有很多公司,经营现金流看着很漂亮,但资本开支更大,自由现金流常年为负。这类公司像一个人每天吃三顿饭,但每顿都要跑五公里才能挣到——看着一直在动,其实没存下东西。
典型的是重资产扩张期的行业:新能源、半导体、面板。京东方过去十年经营现金流一直是正的,但面板产线一条几百亿,资本开支常年吃掉全部现金流,股东十几年没拿到什么回报。
反过来,真正的现金牛是那些“已经不用再投大钱”的公司。中国移动 5G 建设高峰过去之后,资本开支从每年 1800 亿降到 1000 亿出头,经营现金流 1853 亿,自由现金流一下就出来了。中国海油也是,油价高的时候现金流爆发,而它的资本开支相对可控。
这就是“空气”和“肺活量”的区别。有空气能活着,有肺活量才能跑。
四、A 股的三类"空气型"公司
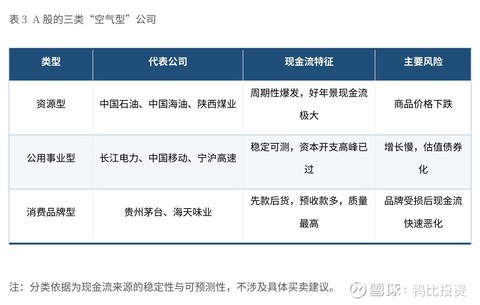
把上面的逻辑套到具体公司上,A 股的现金流优秀者大概分三类。
第一类是资源型。中国石油、中国海油、中国神华、陕西煤业。它们的特点是产品价格由国际市场决定,成本相对固定,价格高的年份现金流会非常夸张。缺点是周期性强,油价一跌,现金流跟着掉。这类公司的现金流是好年景攒下的,不是每天都有的。
第二类是公用事业型。长江电力、中国移动、中国电信、宁沪高速。需求刚性、价格受管制、资本开支高峰已过。它们的现金流最稳定,缺点是增长速度慢,估值容易被当成债券。
第三类是消费品牌型。贵州茅台、五粮液、海天味业。先款后货,应收账款极少,预收款多,现金流质量最高。缺点是需要品牌持续投入,一旦品牌出问题,现金流会快速恶化。
三类公司的共同点是:不需要靠融资活着。区别是现金流的稳定性和成长性完全不同。
五、怎么用这个指标
如果只用一条规则,我会选这个:连续五年经营现金流为正,且自由现金流累计为正。
这一条能筛掉大部分“纸面繁荣”的公司。连续五年为正,说明它不是靠某一年的运气;自由现金流累计为正,说明它赚的钱够自己花,不用一直向股东要钱。
再往下,看两个细节。
一个是应收账款的增速和营收增速的对比。应收账款涨得比营收快,说明钱收不回来,现金流早晚要出问题。
另一个是分红和自由现金流的比例。分红超过自由现金流,说明在借钱分红,这种高股息是借来的,撑不了几年。
六、最后
市盈率告诉你市场愿意为一块钱利润付多少钱,现金流告诉你这一块钱利润里有多少是真钱。
前者是别人对你的看法,后者是你自己的命。
一家好公司,先要学会呼吸,其次才是奔跑。
呼吸是本分,跑得快是本事。市场愿意为本事付溢价,但只有本分能让人活下来。
附:数据说明
1. 数据来源:A 股 2026 年三季报,经营现金流净额为合并报表口径,净利润为归母净利润。
2. 金融股(银行、保险、券商)的经营现金流包含客户资金往来,与实体企业不可比,本文在分析中单独剔除。
3. 自由现金流 = 经营活动现金流净额 − 购建固定资产、无形资产和其他长期资产支付的现金,为近似口径。
4. 本文为公开数据的分析整理,不构成投资建议。
$长江电力(SH600900)$ $伊利股份(SH600887)$ $中国神华(SH601088)$
本话题在雪球有47条讨论,点击查看。
雪球是一个投资者的社交网络,聪明的投资者都在这里。
点击下载雪球手机客户端 http://xueqiu.com/xz]]>
内容来自 今日话题 - 雪球,版权归原作者所有。
阅读原文 ↗