
啤酒巨头卖不动了,千万年薪总裁提前退场
今年以来,重庆啤酒全线失守,销量下降、吨价持平、高中低三档全线下滑。
执掌重庆啤酒近六年的人辞职了。
近日,重庆啤酒发布公告称,公司总裁兼董事李志刚因个人原因辞去董事、董事会战略与发展委员会主任委员、总裁的职务,由财务副总裁陈伟豪代行总裁职责,直至董事会聘任新的总裁并就任之日。
李志刚是嘉士伯集团(重庆啤酒控股大股东)在华重要管理者之一,任重庆啤酒总裁近六年。据公告,李志刚原定任期到期日为2028年5月。此次离职,距任期期满还有一年半时间。关于新任总裁选聘计划及战略是否调整等问题,《中国企业家》致电重庆啤酒,截至发稿,暂未获得回复。
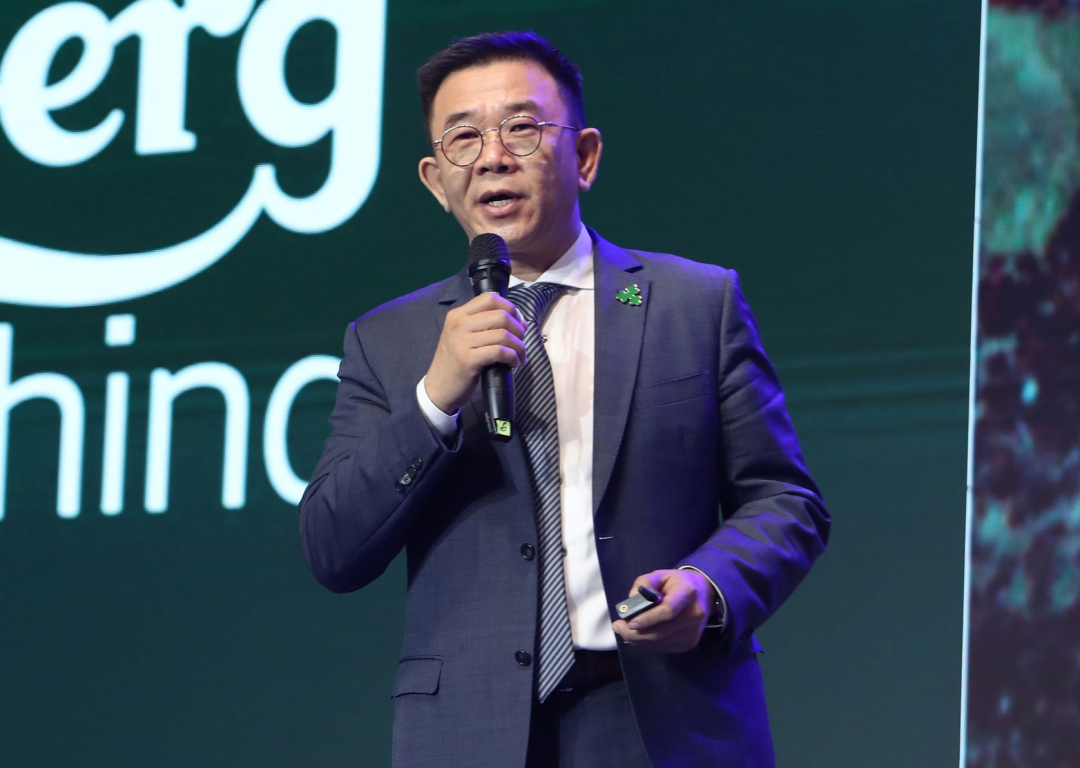
来源:重庆啤酒股份有限公司官网
啤酒行业专家方刚向《中国企业家》表示,重庆啤酒换帅是业绩承压下的战略止损。今年以来,尤其是第三季度,重庆啤酒业绩不理想。目前,重庆啤酒已经从行业第四掉至第五,被燕京啤酒反超并拉开距离。
重庆啤酒掉队
李志刚是推动重庆啤酒高端化的关键人物。
公开资料显示,李志刚为马来西亚籍,毕业于马来西亚北方大学工商管理专业,2018年开始出任嘉士伯中国总裁。据每日经济新闻报道,李志刚在2019年初已进入重庆啤酒管理团队。
2020年,嘉士伯为了兑现2013年控股重庆啤酒时的承诺,将乌苏啤酒、西夏啤酒、风花雪月,以及1664、乐堡和嘉士伯等在华业务,注入到重庆啤酒当中。重组完成后,重庆啤酒营收和资产跃升为百亿级规模,并从区域啤酒品牌变成全国头部啤酒企业。
2021年1月1日起,李志刚任重庆啤酒总裁。在执掌重庆啤酒近六年时间里,他对中国市场作出了多项重要布局。
最为外界所熟知的是,他将乌苏啤酒这一区域品牌打造成一度年销百万吨的全国性大单品。乌苏啤酒于1986年在新疆建厂,2018年通过社交媒体走红,2019年开始向全国扩张,后迅速在全国掀起热潮。万联证券研报指出,2020年乌苏销量达62万吨、年销售额突破50亿元,2023年已发展为超百万吨体量的大单品,成为重庆啤酒本土品牌矩阵中最具爆发力的增长极。
来源:AI生成
此外,李志刚大力推进“大城市计划”,在华南、华东、华北的重要城市设立据点,推动嘉士伯在华份额从约5%提升至8%。据重庆啤酒管理层透露,到2026年3月,重庆啤酒业务范围已扩展至105个(在强势基地市场之外的)大城市。
伴随着高端品牌重组整合和区域扩张,2021年至2023年,重庆啤酒迎来快速增长期,三年营收分别为131.19亿元、140.39亿元、148.15亿元,分别同比增长19.9%、7.01%、5.53%;同期归母净利润分别为11.66亿元、12.64亿元、13.37亿元,分别同比增长8.3%、8.35%、5.78%。重庆啤酒坐稳了全国第四大啤酒企业的位置。
重庆啤酒也给予了李志刚高额薪酬。从2021年至2025年,李志刚税前薪酬分别为1340.4万元、879.84万元、940.91万元、767.03万元、997.60万元,五年合计约4926万元。
李志刚的辞职,有些突然,但并不意外。
辞职消息公布前一周,李志刚还在第三季度业绩说明会上回答投资者提问——对他来说,这不是轻松的时刻。他执掌的重庆啤酒刚刚交出了一份营收、净利润双降的三季报。
2026年前三季度,重庆啤酒实现营收123.9亿元,同比下降5.12%;归母净利润为11.19亿元,同比下降9.80%。
重庆啤酒失速从2024年就开始了。受限于餐饮渠道的疲软、竞争加剧以及和重庆嘉威包销纠纷影响,当年重庆啤酒的营收和归母净利润分别为146.45亿元和11.15亿元,同比分别下降1.15%和16.61%。2025年看似止跌,营收微涨,扣非后归母净利润仍然在下滑。
与此同时,受益于燕京U8的放量,竞争对手燕京啤酒在“起飞”。2024年,燕京啤酒以2200万元的微弱优势,在营收上超越重庆啤酒;2025年,营收、净利润双双超越重庆啤酒。到2026年前三季度,差距进一步拉大——燕京啤酒前三季度实现营收140.16亿元,同比增长4.34%,归母净利润为21.34亿元,同比增长20.56%。
显然,过去两年,重庆啤酒已经掉队了。
“夺命大乌苏”卖不动了
在酒业分析师蔡学飞看来,重庆啤酒近两年的掉队,从外部看,是行业总量见顶、现饮疲软、K型消费分流的结果,但是从内部看,则是传统增长模型失效,以及执行力下降的结果。
大单品乌苏啤酒拉动了重庆啤酒的增长,但网红效应来得快,去得也快。据报道,乌苏啤酒2025年整体销量在80万吨左右。2018年,乌苏啤酒的销量为40万吨左右,到2021年超80万吨。也就是说,过去几年,乌苏的销量增长几乎陷入停滞状态。
在今年半年业绩会上,有投资者向管理层发问,“乌苏这几年在全国的增速远不如燕京U8,是什么原因?有什么措施能让乌苏重回增长?什么时候能看到第二大单品在全国的销量赶上U8等竞品?”
与停滞状态的乌苏啤酒相对应的是,燕京U8过去五年,销量从10万千升增长至超100万千升。方刚告诉《中国企业家》:“乌苏啤酒网红红利消退后,渠道推力不足,不及燕京U8的清晰定位与下沉渗透。”
不过,在业绩说明会上,管理层并未正面给出答复,仅列举了乌苏的一系列营销动作。
过去几年,重庆啤酒销售费用逐年上升,从2020年的19.84亿元逐步增长至2025年的26.55亿元。今年前三季度,销售费用仍增长1.66%至20.71亿元。眼下,高额的销售费用,已经拉不动增长了。
重庆啤酒同样焦虑,正在加快寻找新的增长点。2025年,重庆啤酒推出了30余款新品,今年上半年又推出49款新品,涵盖1L装精酿、低醇及无醇啤酒、特色风味啤酒等产品。同时,将产品线拓展至能量饮料、果味汽水等非啤酒品类。其中,1L装备受重庆啤酒重视。
在蔡学飞看来,李志刚时代乌苏大单品,配合高端化提价与大城市计划在增量期确实有效,但在乌苏网红效应衰减后,整个价格带面临绞杀,如8元以上被青啤、喜力、百威围猎,6元价格带被燕京U8精准卡位。1L装和风味新品多停在规格与包装迭代,没有培育出跨场景复购的新大单品。
今年以来,重庆啤酒几乎全线失守。2026年前三季度,重庆啤酒销量253.29万千升,同比下降约5.1%;吨价约4890元/千升,与上年同期基本持平。从产品档次来看,8元以上高档产品实现营收73.68亿元,同比下滑4.5%,主流和经济档产品收入均下降超6%。
从区域来看,西北、南区前三季度分别下降0.37%、2.76%至37.41亿元、35.9亿元。下滑最严重的是重庆啤酒的大本营——以重庆、四川、湖南为主的中区,营收为47.09亿元,同比下降10.6%。
“销量下降、吨价持平、高中低三档全线下滑,意味着重庆啤酒结构升级对冲销量增长逻辑已经失效。”蔡学飞分析称,中区收入出现双位数下滑,说明华润啤酒、青岛啤酒、燕京啤酒在川渝黔贴身抢终端,重庆啤酒对餐饮夜场与传统批发双依赖的旧渠道模型失效。销售费用连续增长却换不来动销,投入产出缺口扩大,折射出终端价盘治理、经销商精细化运营和区域防守都出现系统性风险。
方刚也表示,重庆啤酒过度依赖推新品提价,8~10元主流价格带缺乏走量大单品,餐饮非现饮渠道精细化运营落后于燕京、华润。
简言之,原先借助“乌苏+高端+全国化”的传统战略红利逐渐失效,组织没及时从抢增量切换到守价盘、做场景、造新单品新阶段。“李志刚离任更像是这套换挡迟滞的结果,而非原因。”在蔡学飞看来,重庆啤酒当前核心问题关键是如何从卖价格转成卖风味、卖场景与卖情绪,能否在精酿与高线单品里重做消费者价值,而非延续渠道内卷,这是重庆啤酒需要新领导、新思路的原因,也是新领导的真正考验所在。
内容来自 虎嗅,版权归原作者所有。
阅读原文 ↗