
降价的没换来客人,涨价的守住了。
11月16日晚上翻华住的季报,我先看的是同店那一栏。中国区综合房价涨1.8%,开业满18个月的店均价跌1.3%。同一批房,两个价格,差得还挺远。
01
先看这一栏。
据华住集团11月16日的第三季度业绩公告,中国区日均房价309元,比去年同期的304元涨了1.8%,可入住率没跟上,82.6%比去年同期少了1.4个百分点,综合RevPAR 256元几乎是原地踏步。
表格往下两页,同一个季度换了另一套算法。据同一份季报,在营满18个月的酒店同店RevPAR 248元,比去年的259元降4.4%,同店房价降1.3%,同店入住率掉了2.7个百分点。
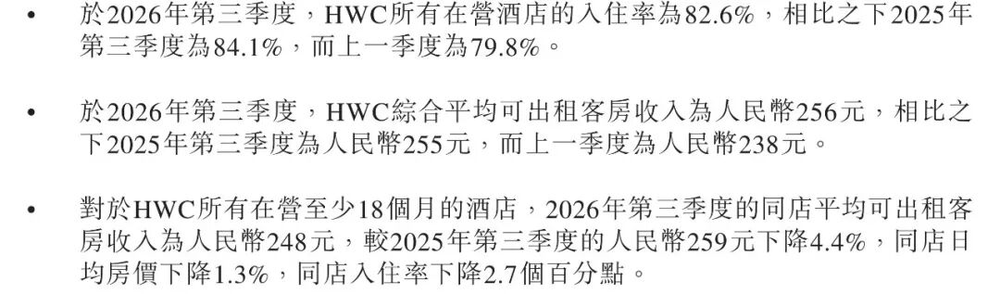
集团报的那一栏是涨的,门店自己那一栏是跌的,两个数字指的是同一批房间。金辉在公告里把这归到暑期的极端天气上,连称综合RevPAR表现平稳,靠的是产品升级与收益管理。
他没提同店那一栏。
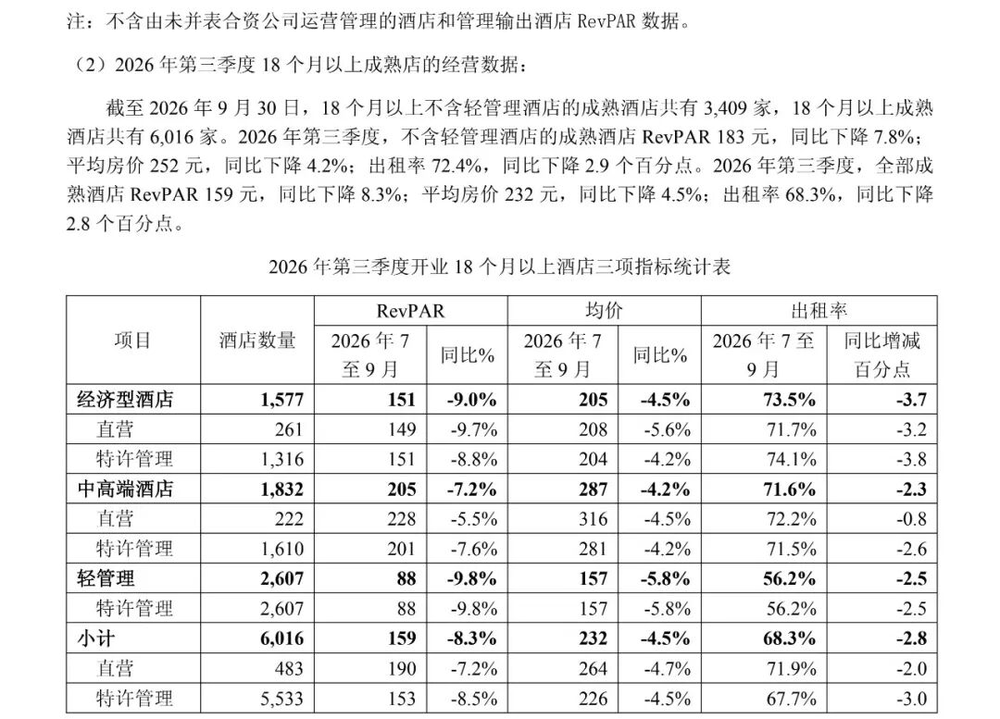
首旅把这件事写得更明白。据首旅酒店10月30日的三季报,第三季度不含轻管理酒店的全部酒店RevPAR是186元,比去年同期降了2.4%。可要是只看开业满18个月的成熟店,数字立刻变脸,不含轻管理的3409家掉到183元降7.8%,连轻管理一起算的6016家跌到159元,降幅8.3%。
图源|首旅酒店《2026年第三季度报告》
跌得比全系统快了三倍多。
同一份公告里还有一张表,把6016家成熟店按档次拆开。经济型那1577家的RevPAR是151元,比去年低9.0%,中高端1832家稍好一些,205元只降了7.2%,最底下的轻管理2607家最难看,88元的RevPAR降了9.8%,入住率只剩56.2%。
轻管理那2607家店,平均房价157元,一间房一天卖不到160块。
我把四家的附表挨个翻了一遍,同店这一栏不是每家都摆在明面上。华住和首旅都单列了,只是位置不一样,一个藏在季报第3页的经营摘要里,一个放在三季报第8页的三项指标表后面。
锦江的账分得更细。据锦江酒店10月30日的三季报,境内有限服务型酒店第三季度RevPAR 167.13元降2.23%,同一板块的直营店164.89元,涨了9.06%。
一个降2.23%,一个涨9.06%,同一家公司同一个季度。
亚朵把华住那一套又演了一遍。据亚朵11月10日的财报,第三季度整体RevPAR 373元,比去年同期的371.3元涨了0.5%,平均房价452.9元涨1.3%,入住率79.7%只掉了0.5个百分点。
据四家各自的三季报,整体RevPAR还能报正增长的只剩两家,亚朵0.5%,华住0.4%,都薄得接近零。同店那一栏,华住跌4.4%,亚朵跌4.2%。
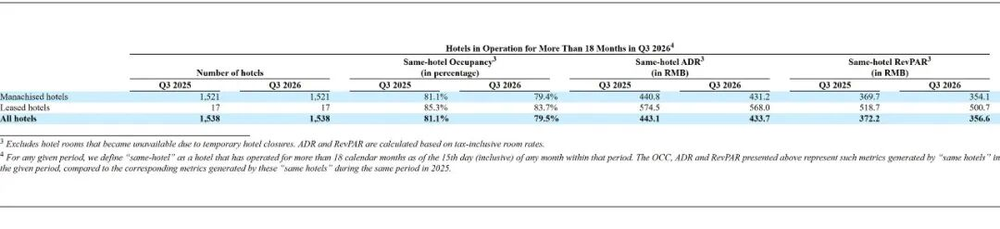
同一份财报的后半段还有另一张表,只算营业满18个月的1538家店。同店RevPAR 356.6元,比去年的372.2元降4.2%,同店平均房价433.7元降2.1%,同店入住率79.5%,掉1.6个百分点。
图源|亚朵集团《2026年第三季度未经审计财务业绩》同店经营指标表
整体那个数比同店高出来的将近20元,只能来自这一季新进网络的店。这批店得卖到452.9元以上,平均数才抬得动。
新店把均价抬上去,老店在降价,两头一夹,集团报出来的那个数就是涨的。
有一处口径要说清楚。亚朵的RevPAR按总营收算,财报脚注的原话是total revenues,拿它的均价乘入住率对不上数。所以往下只用它自己两个季度之间的变化,不跟别家比绝对值。
利润那一头是另一幅画面。据四家各自的三季报,华住归母净利润18.01亿元涨22.6%,锦江5.10亿元涨35.88%,首旅3.81亿元涨6.54%,亚朵4.48亿元降5.5%。
收入往下走而利润往上走,这四家里有三家如此。亚朵掉了个头,净收入涨三成到34.29亿元,利润少了五个点,钱花在了别处。
外资那边,三条路走出了三个结果。
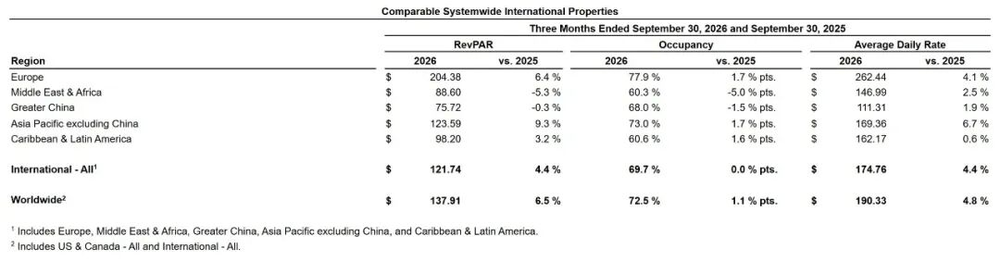
据万豪国际11月2日的财报,全球RevPAR涨6.5%,落到大中华区就只剩75.72美元,降0.3%,入住率68%比去年同期掉了1.5个百分点,平均房价111.31美元反倒涨了1.9%。
图源|万豪国际2026年第三季度财报(SEC 8-K附件99.1)
据洲际酒店集团10月22日的第三季度交易更新,全球RevPAR涨5.3%,大中华区却降3.3%,平均房价降0.8%,入住率降1.6个百分点,是它全球唯一一个负增长的大区。
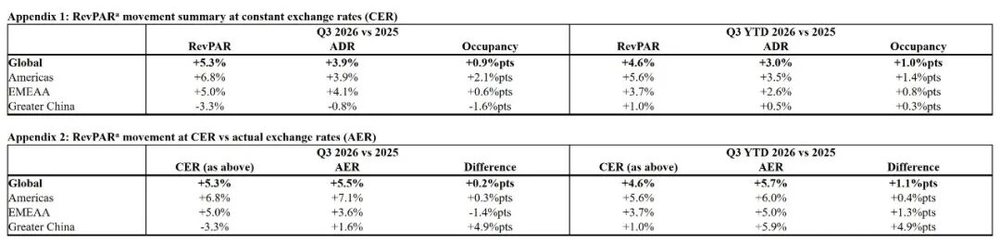
图源|洲际酒店集团《Q3 Trading Update to 30 September 2026》
据凯悦10月29日的财报,全球RevPAR涨7.2%,大中华区94.89美元,涨2.1%,入住率74.9%只掉了0.7个百分点,平均房价126.61美元涨了3.0%。
三家在同一个市场,做了三件不一样的事。洲际把价格降了0.8%,入住率照样掉1.6个点,RevPAR掉3.3%,万豪涨1.9%,入住率掉1.5个点,RevPAR差一点没守住,只有凯悦把价格抬了3.0%,入住率才掉0.7个点,RevPAR反倒涨2.1%。
在这个市场里,降价没换来人,涨价的人守住了。
希尔顿的季报里没有中国这一栏,只有亚太整体,第三季度RevPAR 71.78美元降0.5%。三家公司的披露口径不一样,摆在一起看,方向是一致的。
把三个季度连起来看,曲线也不一样。据两家各自披露的前三季度口径,万豪大中华区前三季度RevPAR 84.71美元降0.8%,单季只降0.3%,跌得在收窄。洲际正相反,前三季度还涨1.0%,单季转成降3.3%。同一件事,一家在往上爬,一家才刚滑下去。
02
那这一季的钱是从哪儿来的。
先看供给。
首旅在三季报里援引了STR的数据。2026年暑期从7月1日到8月29日,国内酒店供给同比增长2.4%,需求只增0.3%,客房收入降0.4%,RevPAR指数97,接近同比降3%。公告里跟了一句话,新增酒店和新增客房的增长速度仍快于需求增长速度。
供给跑在前面,这是总前提。可供给还在加。
据万豪财报,第三季度净增2.01万间房,全球在建管道63.4万间,写的是历史新高。洲际大中华区年内净开1.86万间,系统规模同比涨10.3%。华住第三季度新开664家、关175家,净增489家,全年开2200到2300家的目标没动。首旅门店8169家,同比涨8.91%。
需求只涨0.3%,房间还在按两位数加。
要让这笔账算得平,最省事的办法是把开店的钱交给别人出。
华住第三季度的收入结构说明了这件事。据这份季报,管理加盟及特许经营收入41.59亿元,涨了25.7%,已经占到总收入的53.7%,而租赁及自有酒店收入32.29亿元,反而降了7.4%。
据同一份公告,加盟这一项比去年同期多了8.50亿元,集团总收入只多了7.89亿元。
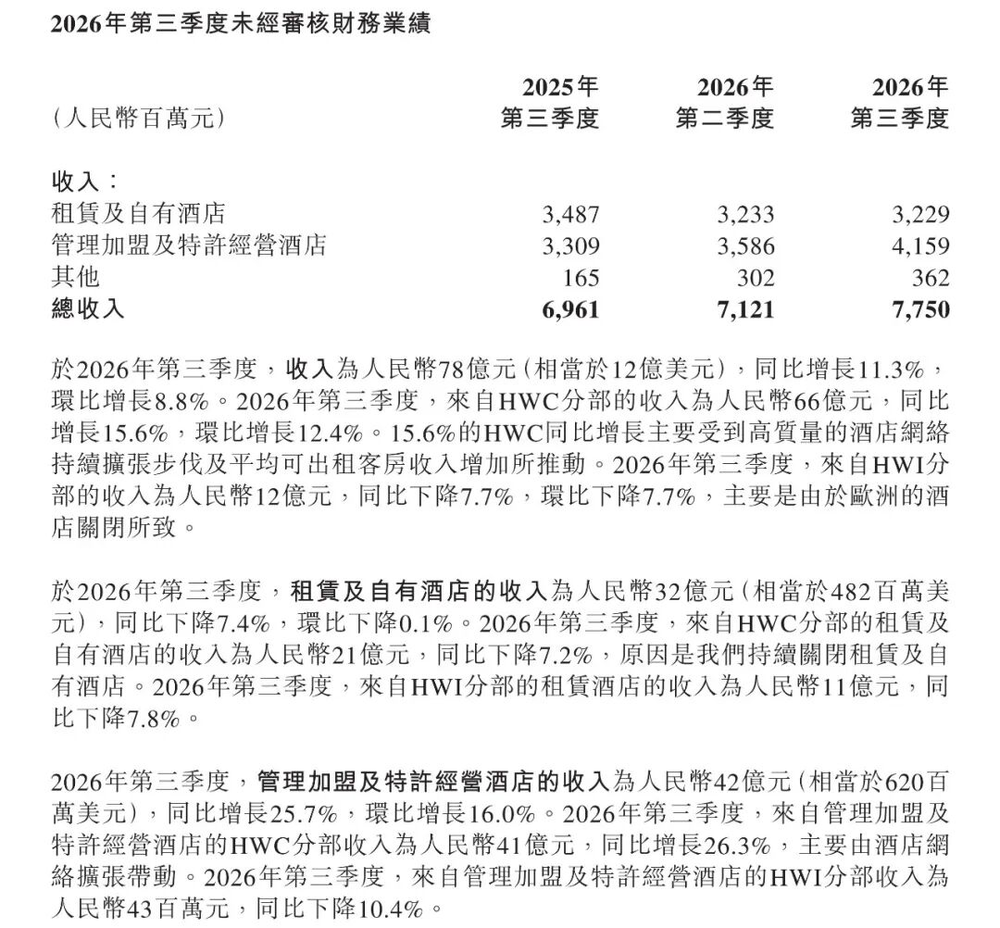
图源|华住集团《2026年第三季度财务业绩公告》
说白了,除了加盟收入,其他业务加起来是往后退的。
首旅那一头更直白。据其季报,前三季度直营酒店平均可售房量同比减少9.6%,酒店运营业务收入减11.07%,同一段时间酒店管理业务收入增11.59%。
一家在关直营,一家也在关直营,两家都在收加盟。
亚朵走的是另一条路,既不靠开店也不靠关店,靠把货卖出去。
据同一份财报,零售收入13.62亿元,涨61.0%,已经占到净收入的39.7%,接近四成。同期加盟酒店收入18.78亿元涨20.4%,租赁酒店收入1.34亿元,反而降了18.6%。
一家酒店集团,四成收入不来自客房。
这门生意的账也在报表里。零售成本6.53亿元,占零售收入的47.9%,比去年的47.3%还高一点,毛利刚过一半。为了把这13.62亿元卖出去,销售及营销费用从3.55亿元涨到5.29亿元,占净收入的比例从13.5%抬到15.4%。
净收入比去年多了8.01亿元,销售及营销费用多了1.74亿元,增量里每五块钱有一块多花在了卖货上。
房间开在那儿,人自己会来订。货要一样一样卖出去。
回到加盟这条线,利润就是这么出来的。华住经营利润率从去年同期的29.4%升到33.2%,公司在公告里写的原因只有一句,加盟收入占比提高。
加盟商交的管理费是一间房一间房算的,压根不看这间房今天卖了几块钱。
所以集团的增长和单店的收益可以同时往两个方向走,只要房间数涨得比单间收入跌得快。
再看价格那一头。
万豪报的是整体平均房价,新店硬件新、定价高,把平均数抬上去。据两家各自的附表,老店那一边,华住同店房价降1.3%,首旅成熟店降4.2%。
一家集团报出的房价在涨,它开业五年的那批店在降价,这两件事可以同时是真的。
空出来的房间去了哪儿,11月这条笔记给了个具体的答案。
小红书上一个叫号外的账号发了条笔记,811个赞、283条评论,说的是上海一位方女士,远郊有房,市区虹口上班,为了避开通勤,周一到周五住酒店,周五退房回家,一个月开销3600元,含每天两份早餐、免费停车、保洁和换床品。
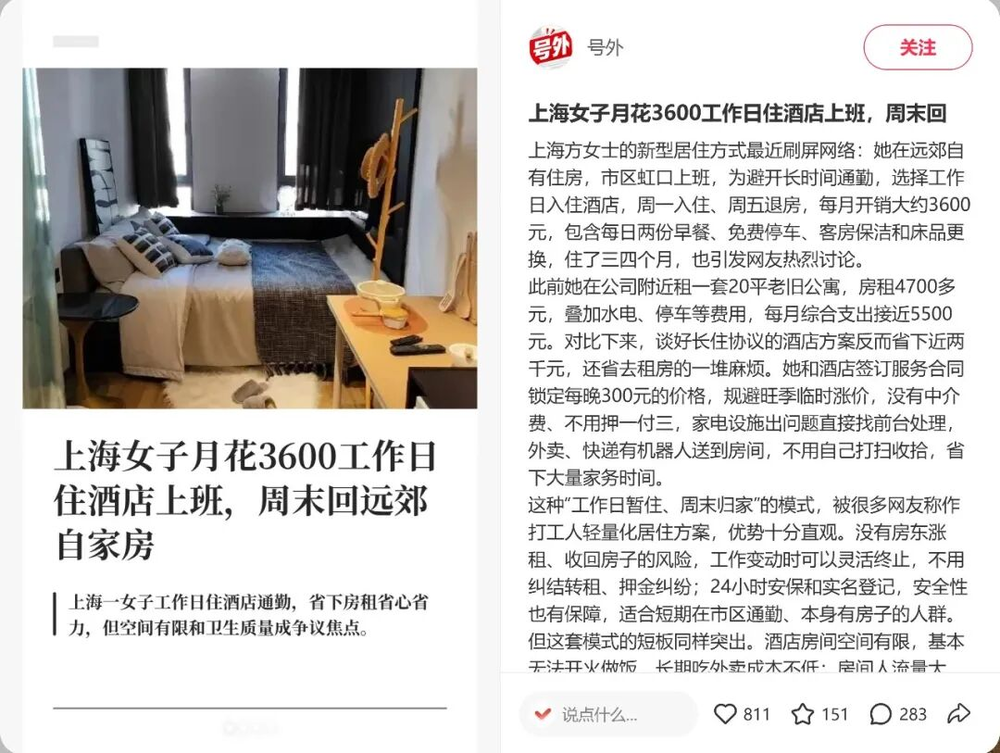
图源|小红书@号外笔记页截图
她跟酒店签了服务合同,把房价锁在每晚300元。
3600元除以300元是12晚,而一个月的工作日有20到22天。这条笔记的评论区里有人在算这笔账,有人按24天算出7200元,调侃说自己的数学看来没出错,也有人只留了两个字,尊假。
这条笔记真正说清的是另一件事。有酒店愿意用300元的协议价,锁定一批只在工作日入住的客人。
财报里的平均房价只统计日租。这部分房间换个卖法,价格就掉出了那个平均数。
03
分化的线,画在价格带上。
最上面那一头还在涨。凯悦大中华区平均房价涨3.0%,入住率只掉0.7个点,RevPAR涨2.1%。万豪的Capuano在电话会上坦言,大中华区基本持平,奢华酒店以及香港、海南和台湾地区持续强劲,中国内地其余大部分地区的休闲旅游需求在放缓。
这句话和三家公司的数字对得上。
中间那一头最难。洲际的主力在中高端,降价0.8%也没能拦住入住率掉1.6个点。亚朵的老店也压在这一段,同店均价降2.1%。中端是这一季供给最挤的一段,同一座城市里新开的店大多落在这个价格带,价格先打起来。
最下面那一头掉得最深。首旅轻管理成熟店RevPAR 88元降9.8%,入住率56.2%,平均房价157元。换了招牌,硬件没动,客人和价格一起走。
首旅的数字还给出了另一条线,经济型成熟店降9.0%,比中高端的7.2%更陡。
越便宜的那一档,跌得越狠。
有一头是吃到肉的。
据中国证券报11月2日报道,锦江前三季度完成500多家加盟酒店的梯度改造,重改门店第三季度RevPAR同比提升14.9%,同一份财报里境内直营店涨9.06%。
改造过的店在涨,没改造的在跌,中间隔着20多个百分点。
改造的钱是业主出的。锦江那500多家改完的店,第三季度停过房、掏过钱,改完了才把RevPAR拉回14.9%,改不动的那一批,只能看着自己那栋楼一年掉八个点。
这也是外资集团这一季新开的店里,翻牌比例高得反常的原因。据界面新闻11月5日的梳理,希尔顿第三季度新开店中37%来自存量物业换牌,历史均值是30%,洲际全球新开项目中约一半是存量改造。
不是去盖新楼,是把别人的旧楼换个牌子。
还有一组数字要说清楚,免得看错。
首旅国庆七天,从10月1日到7日,不含轻管理酒店RevPAR 268元,可比口径涨4.5%。七天峰值不能当季度趋势,它只说明需求还在,只是集中到了几个窗口里。
判断落在最后。
这一季酒店业的增长换了一台发动机。以前是每间房卖得更贵,现在是房间数更多、每间房卖得更便宜,靠规模和结构把总账撑住。
这台发动机对收管理费的那一头友好,对出改造费的那一头不友好。
改造这件事,也正在从选项变成门票。改过的店涨9%到15%,没改的店跌4%到10%,中间没有第三条路。
华住还有2772家店没开,首旅的储备名单上躺着1595家。它们不会开在空地上。
今日话题:你今年住过的酒店,是变好了还是变贵了?欢迎在评论区聊聊。
————END————
本文数据来源:华住集团有限公司2026年11月16日《2026年第三季度财务业绩公告》(香港交易所);亚朵集团2026年11月10日《2026年第三季度未经审计财务业绩》(SEC 6-K附件99.1,NASDAQ:ATAT);北京首旅酒店(集团)股份有限公司《2026年第三季度报告》(2026年10月30日,上海证券交易所);上海锦江国际酒店股份有限公司《2026年第三季度报告》(2026年10月30日);万豪国际2026年11月2日第三季度财报(SEC 8-K附件99.1);洲际酒店集团2026年10月22日《Q3 Trading Update to 30 September 2026》(SEC 6-K);凯悦酒店集团2026年10月29日第三季度财报(SEC 8-K);希尔顿全球控股2026年10月27日第三季度财报(SEC 8-K);STR《2026年中国内地暑期酒店市场业绩回顾》(首旅酒店三季报援引);中国证券报2026年11月2日《锦江酒店:主业提质增效第三季度净利同比增35.88%》;界面新闻2026年11月5日《从Q3财报看,国际酒店集团的新增长底牌是什么》;小红书@号外笔记及评论区。
内容来自 虎嗅,版权归原作者所有。
阅读原文 ↗