
בזמן שוול סטריט רועדת: המדד ששבר 3 שיאים ברצף
במשך כמעט שלוש שנים של גאות במניות הבינה המלאכותית, המשקיעים באירופה הביטו לעבר וול סטריט בקנאה. בזמן שבארה"ב צמחו חברות בשווי טריליוני דולרים על גבי מהפכת ה־AI, השוק האירופי נתפס כ'מוזיאון' של בנקים, חברות אנרגיה ויצרניות מוצרי צריכה - שוק "ישן" שפספס את הרכבת. השבוע, על רקע הטלטלה באנבידיה, החולשה האירופית דווקא מתגלה כיתרון.
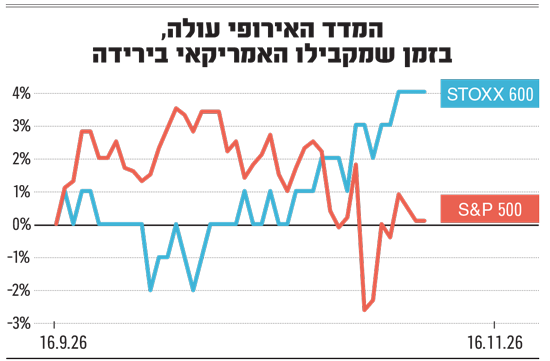
מדד STOXX 600 האירופי ננעל ביום ו' האחרון ברמה של 664.14 נקודות, שיא סגירה שלישי ברציפות, והשלים עלייה שבועית של 2.44% - החדה ביותר מאז סוף יוני. מניית אנבידיה, מנגד, איבדה כ־12.7% מערכה במהלך השבוע, ושווי השוק שלה נחתך בכמעט 600 מיליארד דולר.
לא מדובר בעניין של שבוע אחד בלבד. מתחילת השנה עלה המדד האירופי בכ־11.8%, לעומת כ־8.3% במדד S&P 500 (ההשוואה נעשית במטבעות המקומיים וללא דיבידנדים). בחודשיים האחרונים טיפס STOXX 600 ביותר מ־4%, לעומת ירידה של כ־0.8% במדד האמריקאי.
הטריגר האחרון היה התפטרות ג'נסן הואנג, מייסד אנבידיה ומי שהפך לפנים של תעשיית ה־AI. לפי דיווחי רויטרס ו־AP, הפרישה הגיעה בעקבות חשיפת מערכת יחסים שניהל עם בכירה בתעשיית הטכנולוגיה הסינית, שעוררה חששות ביטחוניים בארה"ב. סמנכ"לית הכספים הוותיקה, קולט קרס, מונתה למנכ"לית זמנית.
אלא שההתפטרות הגיעה לשוק שכבר חשש מהתמחור הגבוה של מניות ה־AI ומהשאלה אם ההשקעות העצומות בתשתיות מחשוב יניבו רווחים שיצדיקו אותן.
הכסף זורם לאירופה
הביטוי הבולט ביותר להתעניינות הגוברת באירופה מגיע מתנועות הכספים. לפי נתונים שפרסמה רויטרס, בשבוע שהסתיים ב־11 בנובמבר נכנסו לקרנות מנייתיות אירופיות 35.13 מיליארד דולר נטו, הסכום השבועי הגבוה ביותר מאז יוני 2021. לשם השוואה, קרנות מנייתיות אמריקאיות גייסו באותו שבוע 6.6 מיליארד דולר, והקרנות האסיאתיות 6.15 מיליארד דולר. מתוך כ־51 מיליארד דולר שנכנסו לקרנות קרנות מנייתיות בעולם, אירופה משכה קרוב ל־70%.
עם זאת, גם הקרנות האמריקאיות גייסו כסף, ולכן אין כאן בהכרח בריחה מוול סטריט. בנוסף, תקופת המדידה הסתיימה לפני הודעת ההתפטרות של הואנג, כך שהפרשה לא יצרה את זרימת הכספים החריגה, אלא חידדה מגמה שהחלה קודם לכן.
ההסבר המרכזי לפער טמון בהרכב המדדים. לפי נתונים שהביאה רויטרס, מגזר טכנולוגיית המידע מהווה יותר מ־35% ממדד המניות האמריקאי הרחב של MSCI, ואנבידיה לבדה אחראית לכ־6.6% ממנו. במדד המקביל באירופה, משקל הטכנולוגיה מסתכם ב־8.8% בלבד.
במורגן סטנלי מעריכים כי חברות הנהנות ישירות מההשקעות בבינה מלאכותית אחראיות לכ־8% מרווחי החברות במדד האירופי, לעומת כ־21% שמגיעים מהבנקים. המשמעות היא, שכאשר מניות הטכנולוגיה האמריקאיות נופלות, הפגיעה במדדים האירופיים עשויה להיות מתונה יותר.
שובן של מניות הערך
מאחורי היתרון של אירופה מסתתר שינוי רחב יותר בהעדפות המשקיעים. אחרי שנים שבהן מניות הצמיחה, ובראשן ענקיות הטכנולוגיה, הובילו את השווקים, מניות הערך - חברות שנסחרות במחירים נמוכים יחסית לרווחיהן או להונן - חוזרות לקדמת הבמה.
לפי מדדי הערך והצמיחה של MSCI ל־13 בנובמבר, מניות הערך באירופה עלו מתחילת השנה ב־13.75%, לעומת 3.61% בלבד במניות הצמיחה. אלא שהמגמה אינה ייחודית ליבשת: בארה"ב עלו מניות הערך ב־19.86%, לעומת 3.09% בלבד במניות הצמיחה. הנתונים מחושבים בדולרים וכוללים דיבידנדים ברוטו.
המשמעות היא שהסיפור אינו רק מעבר של משקיעים מארה"ב לאירופה, אלא העדפה גוברת של חברות רווחיות ומתומחרות באופן מתון - על פני חברות שהצלחתן תלויה בצמיחה עתידית מהירה. אירופה, שבה משקלם של הבנקים, חברות הביטוח, התעשייה והאנרגיה גבוה יחסית, עשויה ליהנות מהשינוי.
גם סביבת הריבית תורמת לכך. האינפלציה בארה"ב נותרה גבוהה, והשווקים מצפים להעלאת ריבית נוספת של הפדרל ריזרב בדצמבר. ריבית גבוהה מקטינה את הערך הנוכחי של רווחים עתידיים, ולכן עשויה להכביד במיוחד על מניות צמיחה יקרות.
אבל אירופה אינה שוק שמורכב ממניות ערך בלבד. חברות כמו ASML ההולנדית ואינפיניאון הגרמנית חשופות מאוד לתעשיית השבבים. ביום ו' ירד מגזר הטכנולוגיה האירופי בכ־1.3%, ומניות אינפיניאון ואייקסטרון איבדו יותר מ־4% כל אחת. אך, כאמור, משקל הטכנולוגיה במדד האירופי קטן יחסית, והעליות בענפים אחרים מסוגלות לקזז חלק מהפגיעה.
הסיכונים לא נעלמו
העליות באירופה אינן נשענות רק על חולשת הטכנולוגיה האמריקאית. לפי נתונים שהביאה רויטרס, חברות STOXX 600 צפויות להציג צמיחה של כ־25% ברווחיהן ברבעון השלישי, בהובלת חברות האנרגיה. בגולדמן זאקס העלו את יעד 12 החודשים שלהם למדד האירופי מ־695 ל־700 נקודות. לפי אומדן הלשכה הסטטיסטית של האיחוד האירופי, כלכלת גוש האירו צמחה ב־0.4% ברבעון השלישי לעומת קודמו.
אחד הסיכונים המרכזיים הוא סקטור האנרגיה. המלחמה עם איראן הקפיצה את מחירי הנפט וסייעה לרווחי חברות האנרגיה, אך במקביל הכבידה על הכלכלה האירופית, שתלויה ביבוא אנרגיה. מחיר חבית נפט מסוג ברנט ירדה בתחילת השבוע לכ־92 דולר לחבית, לעומת כ־72 דולר בסוף פברואר. לפי הערכת אסטרטגים בגולדמן זאקס, כל עלייה של 10% במחיר הברנט עשויה לגרוע כ־1% מהשווי הכולל של החברות האירופיות.
גם היתרון שמעניק הרכב המדדים מוגבל: מכירה רחבה בוול סטריט צפויה להכביד על שוקי המניות בעולם כולו. למעשה, למרות הטלטלה באנבידיה, מדד S&P 500 סיים את השבוע האחרון בעלייה של 2.5%.
פיזור לא מפחית סיכון
הדיון הזה אינו תיאורטי עבור החוסכים בישראל. לפי עיבוד נתוני רשות שוק ההון לספטמבר 2026, כ־217 מיליארד שקל מנוהלים במסלולים עוקבי S&P 500 בקרנות פנסיה, קופות גמל, קרנות השתלמות וביטוחי מנהלים. מדובר בסך הנכסים במסלולים, ולא בחשיפה מנייתית מלאה, בין היתר בשל מנגנוני הבטחת התשואה בחלק מקרנות הפנסיה.
אנבידיה לבדה מהווה כיום כ־6.1% מהמדד האמריקאי, ועשר המניות הגדולות אחראיות יחד לכ־37% ממשקלו. כלומר, גם חוסכים שמעולם לא רכשו מניית אנבידיה באופן עצמאי חשופים לביצועיה דרך החיסכון שלהם.
אירופה אינה בהכרח תחליף לוול סטריט, אך ההתפתחויות האחרונות ממחישות מדוע פיזור בין מאות חברות לא מבטיח פיזור אמיתי של הסיכון. אחרי שנים שבהן ענקיות הטכנולוגיה הובילו את העליות, דווקא השוק שנחשב למיושן מזכיר למשקיעים את היתרון שבפיזור. השאלה כעת היא האם היתרון האירופי יימשך גם אם מניות ה־AI יחזרו להוביל את השווקים.
*** אין באמור ייעוץ או שיווק השקעות המתחשב בנתונים ובצרכים האישיים של כל אדם, או משום עצה או המלצה לרכישה או מכירה של מוצר פיננסי כלשהו.
לתשומת לבכם: מערכת גלובס חותרת לשיח מגוון, ענייני ומכבד בהתאם ל קוד האתי המופיע בדו"ח האמון לפיו אנו פועלים. ביטויי אלימות, גזענות, הסתה או כל שיח בלתי הולם אחר מסוננים בצורה אוטומטית ולא יפורסמו באתר.
内容来自 גלובס - שוק ההון,版权归原作者所有。
阅读原文 ↗