
京东外卖减亏,又把钱投向欧洲
一年前,京东业绩会上,分析师接连追问外卖业务,高盛分析师关心还要亏多久,花旗分析师想知道,花钱吸引来的外卖用户,有多少会购买京东的其他商品……
一年后,分析师们关注的重点变了。
11月17日晚,京东第三季度业绩会召开。高盛分析师问零售增长与利润率,瑞银分析师关心欧洲扩张,花旗分析师关心AI投入。
最后的问题才和外卖直接有关,分析师想知道什么时候能够实现盈亏平衡;还有半个问题和外卖间接相关,问的是用户留存率。
盈亏平衡,京东管理层没有给出具体时间,只表示第三季度外卖亏损同比收窄超过50%,明年还将继续显著减亏。
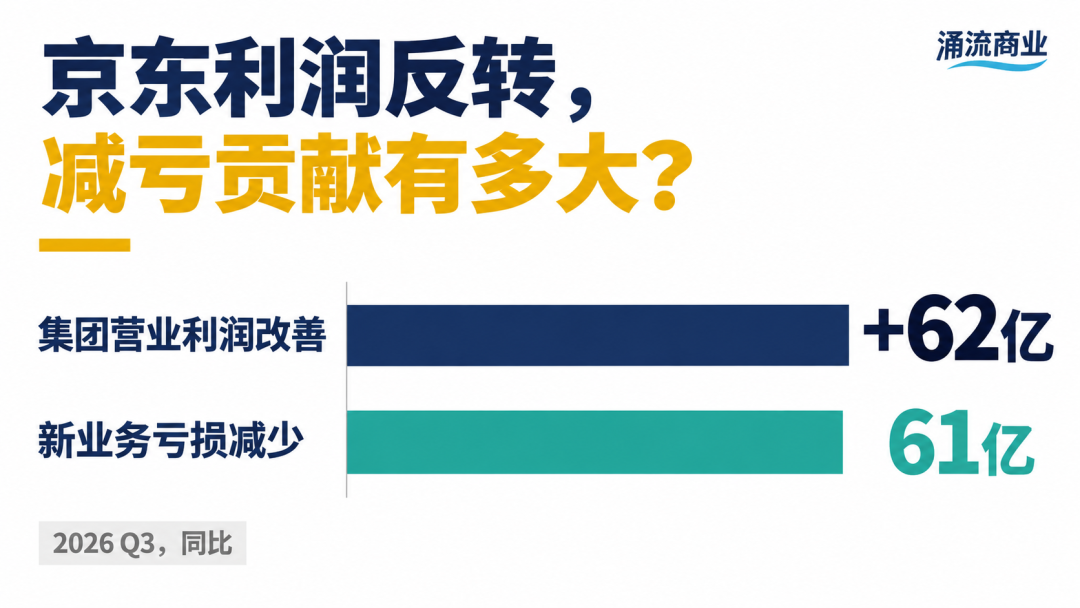
当天公布的财报显示,京东第三季度营业利润达到52亿元,去年同期是亏损11亿元。包括外卖在内的新业务板块,经营亏损同比减少约61亿元。
就在外卖减少亏损之际,京东完成了另一笔重要投资:五天前,京东刚刚以13.35亿欧元收购德国零售集团CECONOMY约59.8%的股权,后者拥有1000多家欧洲门店。
京东控制住了国内外卖的亏损,在欧洲开启了新一轮扩张。
外卖这一年多
去年6月,刘强东曾向媒体算过一笔账。
为什么京东愿意花那么多钱做外卖?他的解释是,京东外卖消费者中,约40%会交叉购买其他电商商品。与从外部互联网平台购买流量相比,他认为外卖带来的用户更划算。
外卖是高频生意,相比手机、家电这些低频商品,能够让人更频繁地打开京东。如果其中一部分人开始购买其他商品,京东就有机会收回获客投入。
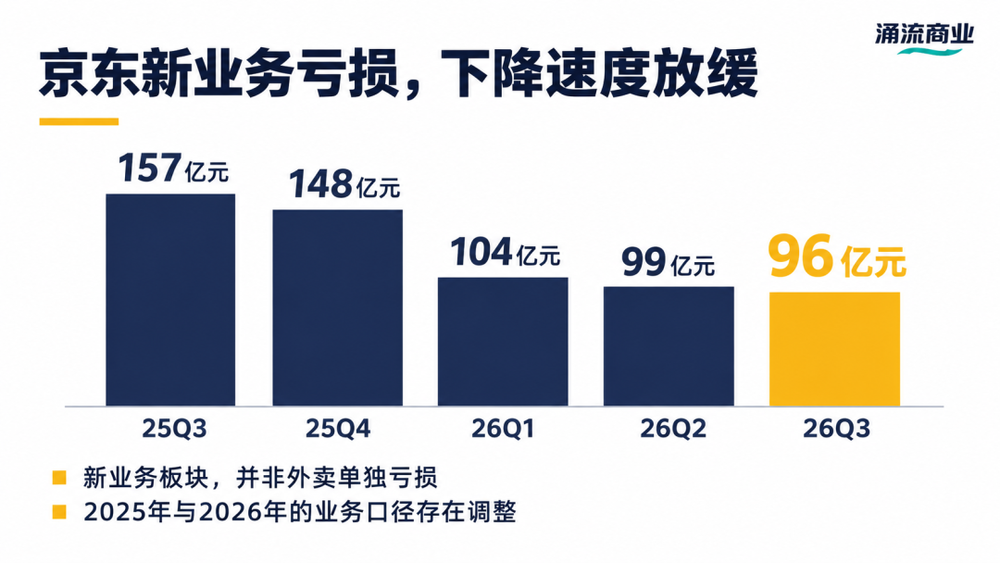
获客投入不低,2025年第三季度,京东新业务板块经营亏损157亿元。外卖补贴、骑手保障、网络建设,给盈利带来巨大压力。当时,管理层强调外卖处于战略布局的第一阶段,要扩大用户规模、提升市场份额。
一年后,11月17日的业绩会上,管理层谈的是效率:外卖订单量和用户数环比继续增长,补贴效率明显改善。随着订单规模扩大,配送效率逐步提高,平台从商家获得的佣金和广告收入也在增加。
变化体现在营销费用上。第三季度,京东营销费用从去年同期的211亿元降至155亿元,同比减少26.2%。京东把这一变化部分归因于新业务促销投入的优化。
利润也因此得到改善。第三季度,京东新业务板块经营亏损降至约96亿元。这仍是一笔不小的损失,但比去年同期减少了约61亿元,与集团营业利润同比改善的约62亿元规模接近。除了外卖,京东新业务还包括京喜、海外业务等。
减亏速度逐渐放缓。今年第一季度,新业务经营亏损约104亿元,第二季度降至99亿元,第三季度进一步降至96亿元。
分析师追问盈亏平衡,京东给出的目标是,2027年外卖继续同比显著减亏。至于什么时候能够真正赚钱,管理层没有给出承诺。
另一个问题是,当补贴减少,京东还能不能留住用户?
在本次业绩会上,分析师追问外卖投入缩减后,京东将依靠什么获得新用户,以及过去一年新增用户的留存、购买频率、消费贡献。
管理层表示,京东年度活跃用户已经超过7.5亿,季度活跃用户连续12个季度实现双位数增长。京喜在下沉市场的获客表现突出,贡献了第三季度超过1/3的新用户。
刘强东去年曾给出一个40%的交叉购买率,这个数字后来没有再被公开验证过,成了悬在外卖故事上方的一个问号。
欧洲,从自己建到花钱买
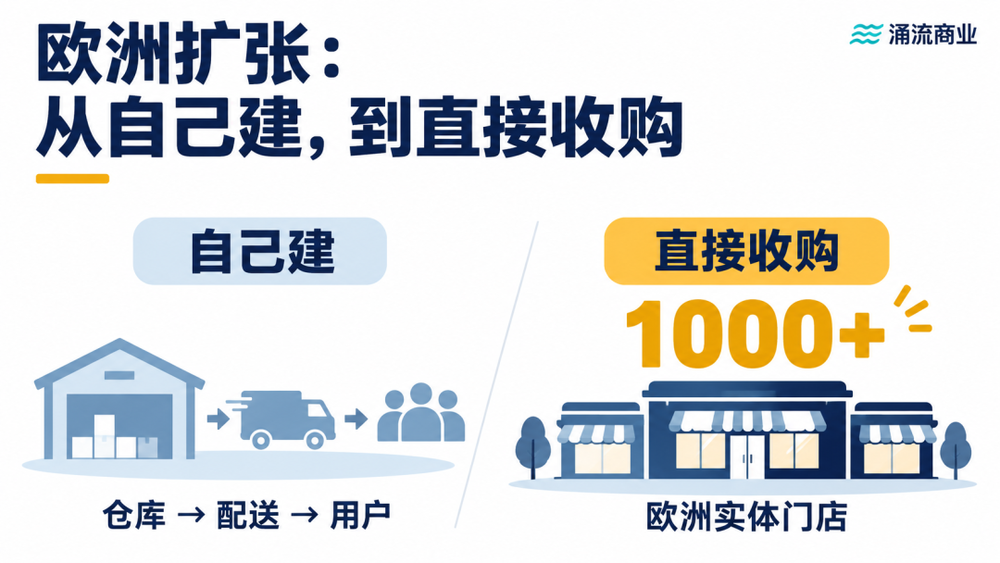
11月12日,京东宣布完成对CECONOMY的公开收购要约,以13.35亿欧元取得约59.8%的股权和投票权。
CECONOMY旗下拥有MediaMarkt、Saturn等消费电子零售品牌,在欧洲11个市场经营超过1000家门店,拥有超过5300万会员。
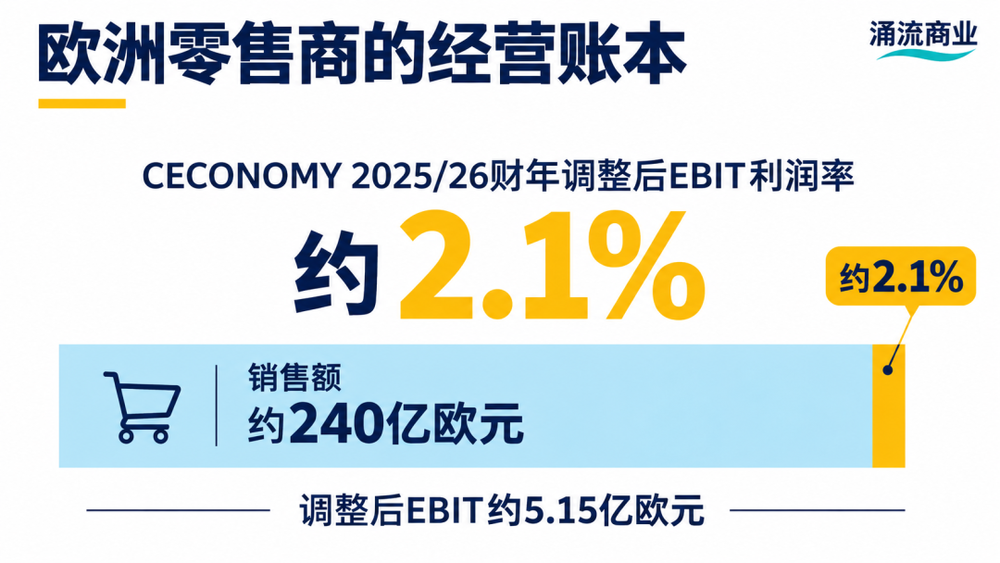
根据10月底公布的业绩,CECONOMY在2025/26财年实现约240亿欧元销售额,调整后营业利润约5.15亿欧元——销售网络庞大、但利润率不高。
京东在国内积累了仓储配送、商品采购、供应链技术,希望通过这些能力改善欧洲零售业务的效率。但在收购CECONOMY之前,京东在欧洲走过一段不平坦的旅程。
2022年,京东在荷兰推出Ochama,尝试利用自动化仓储、线上购物、自提网络进入当地零售市场,没有获得太大影响力。京东此后调整策略,从探索新零售模式,转向建立完整的当地采购、仓储、配送体系。
去年6月,刘强东曾在媒体交流中坦言,京东的商业模式有一个不那么好的地方,就是很慢、很苦、很累。它不只是把中国商品卖到海外,还要建设当地团队、仓储设施、采购和物流网络。这种模式需要时间,也需要大量投入。
今年3月,京东旗下的欧洲零售平台Joybuy正式在英国、德国、法国、荷兰等六个市场上线,通过JoyExpress提供本地配送服务。在欧洲这样成熟的市场,京东很难仅凭配送速度迅速获得规模。
亚马逊已经建立了庞大的用户和物流网络,欧洲本地零售商有长期积累的客群。如果完全依靠自建业务,京东需要要做的事情太多了,收购CECONOMY,提供了一条捷径。
11月17日的业绩会上,瑞银分析师追问欧洲Joybuy的经营情况,CECONOMY收购后的整合计划。
京东管理层透露,Joybuy的收入和用户规模继续较快增长,购买频次及复购率环比改善。随着订单密度提高,单均履约成本也在下降。第三季度,Joybuy投入环比仅小幅增加,亏损率进一步改善。
但管理层同时承认,未来随着业务拓展至更多地区,投入可能继续增加。
对于刚刚完成的收购,京东计划展开协同:首先是采购,双方可以共享品牌资源和采购优势,丰富商品供给,提高采购效率;然后是履约和技术,京东的仓储配送网络,可以和CECONOMY现有门店、售后服务体系互补,京东自身的数字化能力,也能提高这家欧洲零售商的经营效率。
11月12日,CECONOMY首席执行官Remko Rijnders接受路透社采访时,提出了更具体的设想:未来希望实现更广泛的欧洲次日达配送,并提供90分钟配送和30分钟门店自提服务。
Joybuy未来不仅能够依靠自建仓储配送商品,还有机会借助MediaMarkt、Saturn的门店提供自提、配送及售后服务。反过来,CECONOMY也能够利用京东的物流和技术,改善线上服务能力。
不过,这些协同目前还是计划。CECONOMY有自己的管理团队、员工和经营体系。京东承诺保留它的独立运营地位,欧盟对收购的批准也附有监管条件。京东不能简单地将中国市场的管理方式复制到欧洲,两家企业最终能够节约多少成本、增加多少收入,管理层还不能给出具体数字。
对于Joybuy,京东没有公布绝对收入规模、经营亏损金额、明确的盈亏平衡时间表。投资者还不太好判断,欧洲业务什么时候能自我造血。
下一笔投资,何时产生回报
京东在同时推进几项需要时间才能产生回报的业务,国内外卖开始控制亏损,欧洲Joybuy还在扩张,CECONOMY刚刚完成收购,人工智能和自动化技术也需要持续投入,但京东核心零售业务的增长并不快。
第三季度,京东零售收入同比增长2.9%,电子产品和家电业务较上一季度明显改善,但整体增长仍然温和。京东零售经营利润达到151亿元,利润率为5.8%,与去年同期基本持平。这是集团最重要的利润来源。
京东在增加研发投入。第三季度,研发费用同比增长36.9%,达到77亿元。管理层在业绩会上承认,研发及履约费用的增加,给短期利润率带来了压力。
在谈到AI投资回报时,京东管理层解释,这些投入主要集中在供应链及日常运营中的技术应用,不需要承担大规模基础模型建设所需的资本开支。管理层预计,从2027年开始,相关投入将在营销、采购、客服、搜索推荐等环节逐步释放效率收益。
京东零售实现高个位数经营利润率的目标,没有改变。
内容来自 虎嗅,版权归原作者所有。
阅读原文 ↗