
Bankinn keypti meira en helming íbúðanna

Uppbyggingarreiturinn þar sem S8 ehf. byggir á að Hlíðarenda nær til Valshlíðar 1, 3, 5 og 7 og Haukahlíðar 2, 4, 6, 8, 10 og 12. Hér má sjá vesturhornið á reitnum þar sem Valshlíð 3 er. mbl.is/Árni Sæberg
Byggingafélagið S8 ehf. hefur undanfarið unnið að uppbyggingu á Hlíðarhorni á Hlíðarendasvæðinu. Aðeins 14 af 195 eignum voru þar seldar í sumar, en þá keypti Fastengi ehf., dótturfélag Miðengis ehf., sem er eignarhaldsfélag í 100% eigu Íslandsbanka, 20 íbúðir á reitnum. Íslandsbanki er fjármögnunarbanki uppbyggingarinnar.
Greiddi Fastengi 80% af kaupverðinu með millifærslu, en 20% af kaupverðinu verður greitt með „skuldaviðurkenning samkl“ sem dagsett er 31. ágúst 2029, eins og það er orðað í kaupsamningi. Þar með ætti að koma talsvert lausafé inn í félagið, en ætla má út frá dagsetningunni á samkomulaginu að þar sé verið að fresta lokauppgjörinu um fjögur ár.
Spá brotlendingu
Acro verðbréf vara í nýrri greiningu sinni á fasteignamarkaðinum við brotlendingu þar sem slæm fjárhagsstaða sumra verktakafyrirtækja muni valda því að tugir eða hundruð nýbygginga komist í eigu bankanna á næstu mánuðum.
Uppbyggingarreiturinn þar sem S8 ehf. byggir á að Hlíðarenda nær til Valshlíðar 1, 3, 5 og 7 og Haukahlíðar 2, 4, 6, 8, 10 og 12. Er reiturinn hinum megin við Hringbrautina á móti nýja Landspítalanum. Á verkinu hvílir 12 milljarða tryggingabréf útgefið af Íslandsbanka frá í apríl í fyrra, en til viðbótar gaf bankinn í júlí á þessu ári út eins milljarðs veðskuldabréf með veði í eignunum. Á sama tíma keypti dótturfélag bankans tæplega 10% allra eignanna.
Vekur upp spurningar
Þetta fyrirkomulag vekur upp spurningar af hverju ekki er gengið að veðinu ef um mikil vanskil er að ræða frekar en að kaupa hluta íbúðanna. Heimildarmenn innan byggingageirans sem Morgunblaðið hefur rætt við segja ólíklegt að bankar taki byggingafélög yfir á meðan á framkvæmdum standi og að slíkt geti kallað á mun meiri kostnað við að fá nýja verktaka að málinu, sérstaklega þegar um íbúðarhúsnæði sé að ræða.
Einn heimildarmaður Morgunblaðsins vísaði til Löngulínudómsins frá 2018, en þar var Arion banka gert að greiða húsfélaginu skaðabætur vegna verulegra byggingargalla í húsinu, en fallist var á að bankinn hafi ráðið framkvæmdum eftir að hafa tekið yfir byggingafyrirtækið þegar húsið var fokhelt. Var bankanum gert að greiða um 160 milljónir auk vaxta í málinu. Eftir þann dóm hafi bankar og lánastofnanir forðast það eins og heitan eldinn að taka slík verkefni yfir í miðjum framkvæmdum.
Vanskil hafa aukist
Lengi hefur verið varað við stöðunni á fasteignamarkaði og sagði til að mynda varaseðlabankastjóri fjármálastöðugleika Seðlabankans í lok september að bankar og byggingafyrirtæki þyrftu að horfast í augu við þann raunveruleika að mikið væri um óseldar nýjar fullkláraðar fasteignir. Kallaði hann eftir því að bæði bankar og verktakar tækju á vandanum og nýttu góða efnahagsstöðu sína, en á heildina litið er efnahagsreikningur greinarinnar nokkuð sterkur.
Fyrr í haust greindi Morgunblaðið frá því að vanskilahlutföll byggingariðnaðarins hjá stóru viðskiptabönkunum þremur hefðu nær þrefaldast á fyrri helmingi ársins, en eftir þriðja ársfjórðung standa þau í um 30 milljörðum, eða um 6,7% af heildarútlánum til geirans.
Fleiri nýbyggingar á leið í eignasafn bankanna
Greining Acro verðbréfa á fasteignamarkaðinum frá í gær teiknar heldur ekki upp bjarta mynd af stöðunni. Talað er um brotlendingu fram undan þar sem aukinn fjármagnskostnaður hafi undanfarið brennt upp eigið fé verktaka, þrýst verði niður og lengt birgðatíma. Þó að staða margra verktakafyrirtækja sé sterk eftir gott árferði undanfarið eru aðrir verr staddir og er því spáð að bankar muni á næstu mánuðum eignast tugi eða hundruð nýbygginga, óháð því hvort verðlag og vextir lækki á næstunni.
Acro bendir þó á að þrátt fyrir þessa stöðu virðist áhættustaða bankanna gagnvart byggingargeiranum vera sterk. Það bendi til þess að þó að stök uppbyggingarverkefni standi illa þá standi hluti geirans mjög fjárhagslega sterkt.
Ætla ekki að eiga íbúðirnar lengi
mbl.is óskaði skýringa frá Íslandsbanka vegna kaupanna á íbúðunum 20, meðal annars af hverju verið væri að kaupa þær og hvort bankinn væri að ganga að veðum, en þó með þeim hætti að verktakinn myndi klára verkið. Fátt var um svör frá bankanum og vísað til þess að ekki væru veittar upplýsingar um einstök viðskipti eða skilmála milli bankans og viðskiptavinar.
„Bankinn tjáir sig ekki um málefni einstakra viðskiptavina. Við getum því hvorki veitt upplýsingar um einstök mál né um fjölda tilvika, eignir eða kjör í einstökum viðskiptum,“ segir í svari bankans.
Hins vegar tók bankinn fram að ekki væri stefnt að því að Fastengi myndi eiga íbúðirnar til lengri tíma, heldur að gert væri ráð fyrir að þær yrðu seldar aftur, en ekki hafi verið ákveðið hvenær.
Þá var því svarað að Fastengi hafi ekki keypt fleiri íbúðir en þær 20 sem eru á Hlíðarhornsreitnum.
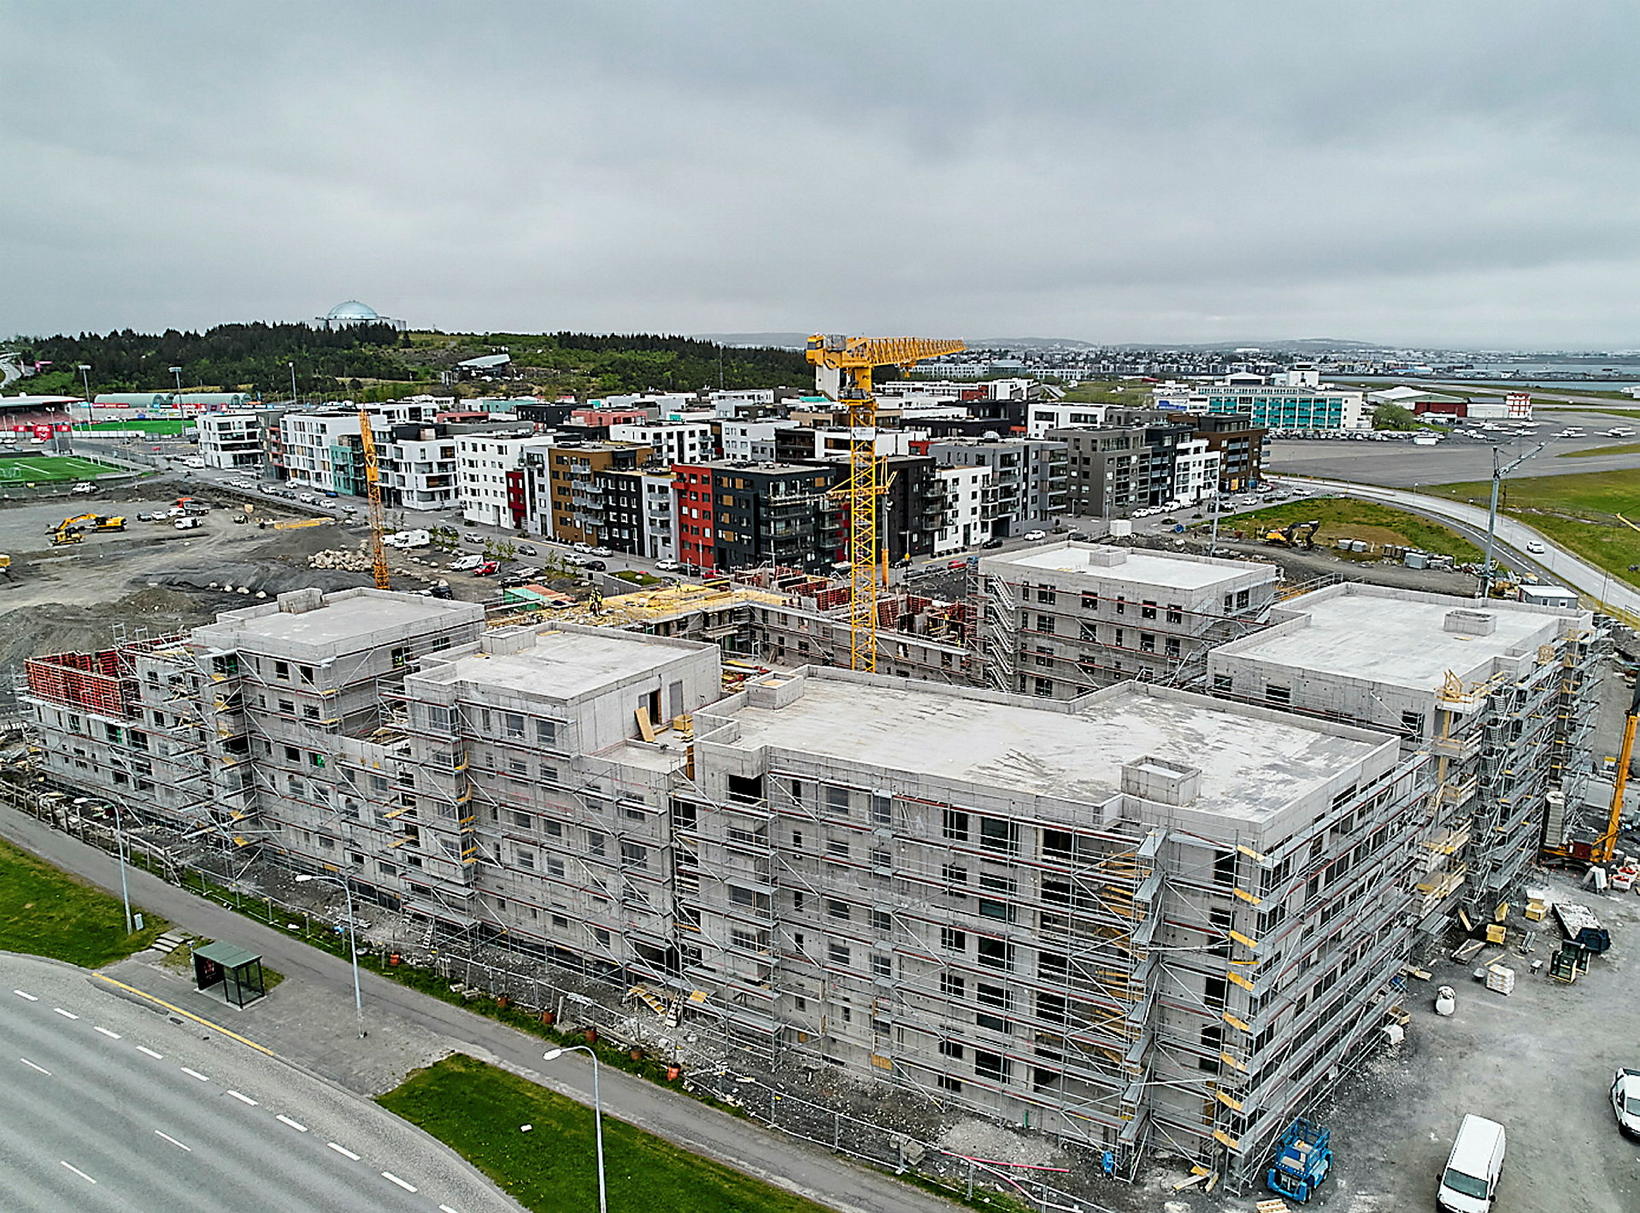
Hlíðarhorn í október 2024. mbl.is/Anton Brink
Breytt staða
Staðan á byggingamarkaði er í dag nokkuð frábrugðin því sem landsmenn hafa mátt venjast síðustu áratugi. Nýbyggingar hrannast upp en vaxtastig, strangar kröfur Seðlabankans og hátt verð eigna virðast draga úr kaupgetu fólks.
Í greiningu Arco verðbréfa er bent á að 2.300 nýbyggingar séu nú auglýstar til sölu, en til viðbótar hafi um síðustu áramót verið 350 nýjar eignir sem byggðar voru fyrir árið 2023 enn óseldar og til sölu. Þær flokkast ekki enn sem nýbyggingar þar sem þær eru meira en þriggja ára gamlar. Þá var í úttekt Viðskiptablaðsins nýlega bent á að 775 óseldar íbúðir á nýbyggingareitum á höfuðborgarsvæðinu væru ekki auglýstar til sölu.
Nýjar eignir óseldar í 2 ár
Vísað er til þess í greiningunni að birgðatími nýbygginga hafi um mitt árið verið kominn upp í rúmlega eitt og hálft ár og vísbendingar séu um að hann hafi lengst á síðustu mánuðum. Það að margar eignir séu ekki auglýstar þýðir að raunverulegur birgðatími nýbygginga sé líklega nær tveimur árum.
Það er því spurning hvort bankar og verktakar muni á næstunni taka skellinn og reyna að lækka nafnverð íbúða til að auka áhuga kaupenda á þessum óseldu eignum, eða hvort reynt verði að þreyja þorrann áfram og vonast eftir því að bætt efnahagsástand og raunlækkun fasteignaverðs til lengri tíma muni koma sölunni af stað aftur. Hvernig sem það fer er ljóst að staðan núna með þennan mikla fjölda óseldra íbúða er að kosta verktaka háar upphæðir og að bankarnir sjálfir gera ráð fyrir að þurfa að afskrifa einhverja milljarða vegna stöðunnar.
内容来自 mbl.is - Viðskiptafréttir,版权归原作者所有。
阅读原文 ↗